

De Chow-toets voor structurele breuken in regressies
Lees wat de Chow-toets vergelijkt, hoe de F-statistiek wordt berekend, waarom de breukdatum vooraf moet worden vastgelegd en welke aannames bij financiële tijdreeksen van belang zijn.
In deze gidsWat de Chow-toets toetst
Korte samenvatting
De Chow-toets vraagt of de regressiecoëfficiënten gelijk zijn in twee groepen die door een opgegeven breukdatum worden gescheiden. De toets vergelijkt één gepoold model, dat gelijke coëfficiënten oplegt, met afzonderlijke regressies voor beide groepen. Onder de aannames kan de klassieke F-toets coëfficiëntstabiliteit verwerpen; de toets vindt geen onbekende datum, verklaart niet waarom coëfficiënten veranderden en bewijst niet dat een handelsstrategie winstgevend is.
Wat de Chow-toets toetst
Een regressie over een lange steekproef kan een verandering verbergen in de relatie tussen een uitkomst en haar voorspellers. Zo kan de geschatte blootstelling van een portefeuille aan het brede marktrendement vóór en na een verandering in de marktstructuur verschillen. De Chow-toets zet die vraag om in een gezamenlijke hypothese over de regressiecoëfficiënten aan weerszijden van een opgegeven datum.
Neem aan dat het model k coëfficiënten heeft, inclusief het intercept. De nulhypothese stelt dat de coëfficiëntenvector vóór en na de breuk gelijk is; het alternatief is dat minstens één getoetste coëfficiënt verschilt. Gregory Chows baanbrekende artikel uit 1960 formuleert dit als een toets op gelijkheid tussen de coëfficiëntensets van twee lineaire regressies: Chows artikel.
‘Structurele breuk’ betekent hier dat de conditionele relatie die het gekozen model weergeeft verandert. De toets toont niet aan dat elk onderdeel van het datagenererende proces is veranderd en stelt geen oorzaak vast. Verwerpen is bewijs tegen de getoetste stabiliteitsrestrictie voor de gekozen steekproef, het model en de datum. Niet verwerpen bewijst geen blijvende stabiliteit.
De veronderstelde verandering uitdrukken als coëfficiëntenrestricties
Noem de uitkomst y en de vector met intercept en opgenomen verklarende variabelen x. Een gepoolde regressie legt één coëfficiëntenvector op voor de hele steekproef. Om een verandering na de datum toe te staan, stel je D vóór de breuk gelijk aan nul en erna aan één, en vermenigvuldig je D met elke regressievariabele: y = x′β + D·x′δ + u. De vector vóór de breuk is β; erna is die β + δ.
De nulhypothese van volledige stabiliteit is H₀: δ = 0, een gezamenlijke restrictie op het intercept en alle hellingen in het gespecificeerde model. Met een intercept en twee voorspellers geldt k = 3. Gaat de vraag alleen over één marktbèta, toets dan uitsluitend de interactie bij het marktrendement; maak van die smallere vraag niet ongemerkt een toets van alle coëfficiënten.
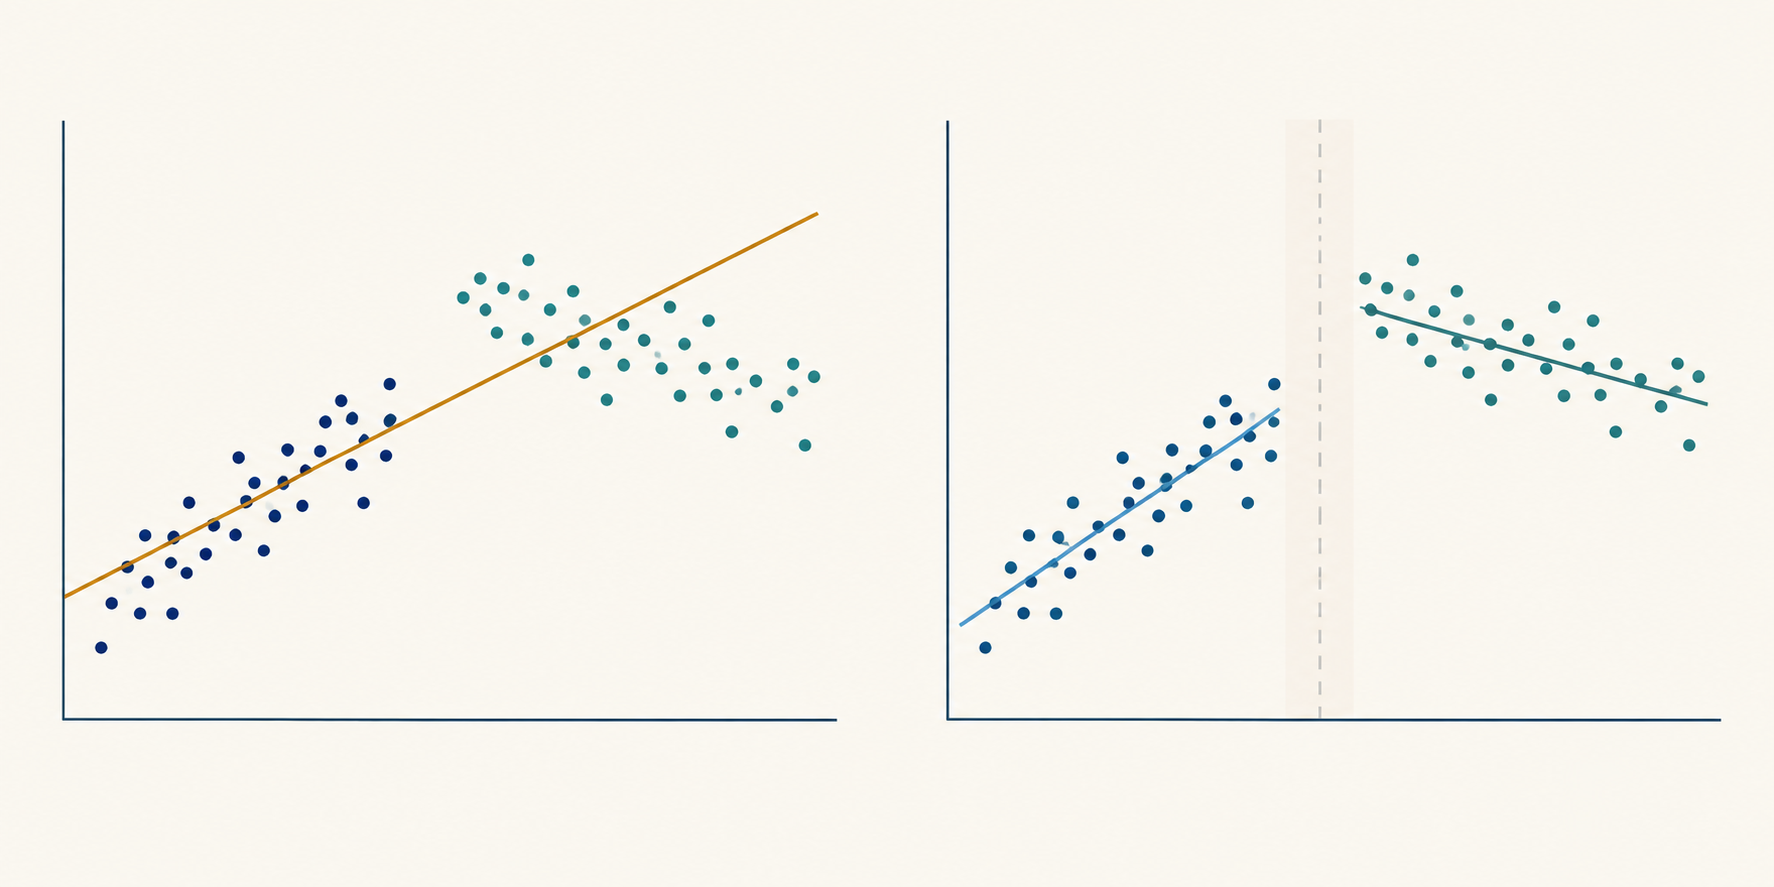
De interactievorm verduidelijkt wat de berekening met gesplitste regressies toetst. De gepoolde regressie is het beperkte model, waarin de coëfficiënten vóór en na de breuk gelijk moeten zijn. De twee afzonderlijke regressies zijn het onbeperkte model, waarin de coëfficiëntenvectoren onafhankelijk worden geschat. Met dezelfde waarnemingen, regressoren en restricties toetsen beide aanpakken dezelfde hypothese van volledige gelijkheid.
<!-- Illustration placeholder: A text-free conceptual scene showing one cloud of observations split by a clear vertical time boundary, with one shared fitted relationship above and two different fitted relationships below. No words, labels, numeric values, axes text, logos, or interface elements. -->
De breukdatum vastleggen vóór je naar een gunstige uitkomst zoekt
De klassieke Chow-opzet gaat uit van een opgegeven breukdatum. Een externe regelwijziging, bekende contractherziening, aangepaste gegevensdefinitie of andere gebeurtenis waarvan de timing onafhankelijk van de uitkomst vaststond, kan die datum onderbouwen. Vermeld ook hoe waarnemingen op de datum zelf worden ingedeeld en hoe rendementen, publicaties en beurssessies op elkaar worden afgestemd.
Een Chow-toets met vaste datum staat voor één abrupte verandering. Een aangekondigde regel kan al vóór de formele ingang worden ingeprijsd, de invoering kan gefaseerd zijn of handelsomstandigheden kunnen meerdere keren veranderen. Maak onderscheid tussen aankondigingsdatum, ingangsdatum en daadwerkelijke invoering, passend bij het mechanisme dat de gemeten relatie kan veranderen. Als een geleidelijke reactie deel uitmaakt van de vooraf vastgelegde vraag, kan een ramp of een verdeelde interactie beter passen dan één stapindicator. De vorm kiezen nadat je hebt vergeleken welke de kleinste p-waarde oplevert, voegt een zoekslag toe.
Wie veel datums probeert en alleen de datum met de hoogste F-statistiek rapporteert, selecteert de gerapporteerde statistiek op basis van de gegevens. De gewone F-verdeling voor één vaste datum houdt geen rekening met die selectie. Herhaal je de toets voor veel activa, uitkomsten, steekproefvensters of sets voorspellers, dan ontstaat hetzelfde risico: de opvallendste uitkomst kan deels het gevolg zijn van de zoekslag.
Is het omslagpunt onbekend, gebruik dan een methode die voor die vraag is ontwikkeld. Andrews laat in zijn werk over parameterinstabiliteit met een onbekend omslagpunt zien dat de nulverdeling niet standaard is; de kritieke waarden zijn niet simpelweg de gebruikelijke vaste Chow-F-grens. Voor meerdere onbekende breuken ontwikkelen Bai en Perron methoden om meerdere breukdatums te toetsen en te schatten. Ook deze methoden hebben eigen aannames en keuzes voor het afsnijden van de steekproef en vormen geen automatische oplossing voor elke tijdreeks. Zie Andrews (1993) en Bai en Perron (1998).
De klassieke F-statistiek berekenen
Schat één gepoolde regressie en noteer de residuele kwadratensom, SSRₚ. Schat daarna een regressie aan iedere kant van de opgegeven datum en noteer SSR₁ en SSR₂. Als de volledige coëfficiëntenvector mag veranderen, is de klassieke statistiek F = [(SSRₚ − SSR₁ − SSR₂) / k] ÷ [(SSR₁ + SSR₂) / (n₁ + n₂ − 2k)]. n₁ en n₂ zijn het aantal waarnemingen per groep; k is het aantal geschatte coëfficiënten in elke groep, inclusief het intercept.
De teller meet de extra kwadratische fout van het gepoolde model na oplegging van k gelijkheidsrestricties, gedeeld door het aantal restricties. De noemer schat de gezamenlijke residuele variantie met de residuele vrijheidsgraden van het gesplitste model. De referentieverdeling is F met k vrijheidsgraden in de teller en n₁ + n₂ − 2k in de noemer. Elke afzonderlijke regressie moet voldoende onafhankelijke informatie bevatten om k coëfficiënten te schatten; bij rangtekort in de ontwerp matrix is de vergelijking onbruikbaar.
Deze formule toetst alle k coëfficiënten tegelijk onder klassieke voorwaarden van het lineaire model, waaronder onafhankelijke, normaal verdeelde fouten met gelijke variantie in beide groepen. Toets je slechts q restricties, gebruik dan een geldige gezamenlijke F-toets tussen het beperkte en onbeperkte model met q vrijheidsgraden in de teller. Vervang q niet in de volledige SSR-formule terwijl de modellen ongewijzigd blijven. In een ontwerp met interacties is een gezamenlijke Wald-toets de algemene manier om deze restricties te formuleren.
Een hypothetisch financieel voorbeeld uitwerken
Stel dat een onderzoeker wil weten of de relatie van het wekelijkse portefeuillerendement met een marktfactor en een tweede risicofactor veranderde na een vooraf gekozen datum wegens een hypothetische wijziging van beursregels. Het model heeft een intercept en twee hellingen, dus k = 3. Er zijn n₁ = 80 waarnemingen vóór de datum en n₂ = 100 erna. Alle cijfers zijn verzonnen en zijn geen marktschattingen.
Neem aan dat de gepoolde regressie SSRₚ = 360 basispunten-kwadraat heeft en de afzonderlijke regressies SSR₁ = 130 en SSR₂ = 150. De toename door de gelijkheidsrestrictie is 360 − 130 − 150 = 80; de teller is 80 / 3 = 26,67. De residuele vrijheidsgraden van het gesplitste model zijn 80 + 100 − 2 × 3 = 174, zodat de noemer 280 / 174 ≈ 1,609 is. Dit geeft F(3, 174) ≈ 16,57, met onder de genoemde klassieke aannames een conventionele p-waarde in de rechterstaart van ongeveer 1,6 × 10⁻⁹. De kritieke waarde bij 5% is ongeveer 2,66; deze hypothetische berekening verwerpt volledige coëfficiëntstabiliteit.
De conclusie is bewust beperkt: als het model en de foutaannames geschikt zijn, verschilt minstens één coëfficiënt tussen de steekproeven. De statistiek zegt niet of de marktbèta steeg of daalde; daarvoor moet je schattingen en onzekerheid bekijken. Ze bewijst niet dat de regelwijziging het verschil veroorzaakte en zegt op zichzelf niets over verwachte rendementen na de breuk, uitvoerbare voorspellingen of nettowinstgevendheid.
Interpreteren welke relatie veranderde
Een verschuiving van het intercept kan betekenen dat het conditionele gemiddelde van y veranderde nadat voor de opgenomen voorspellers is gecorrigeerd. Een verandering in een helling kan betekenen dat de geschatte reactie van de uitkomst op een voorspeller veranderde. De volledige Chow-toets combineert deze mogelijkheden. Verwerpen betekent dat de gelijkheid van de getoetste coëfficiëntenvector niet wordt ondersteund; om de verantwoordelijke coëfficiënt vast te stellen, moet je de schattingen en aanvullende, correct gespecificeerde restricties bekijken.
Elke coëfficiënt apart toetsen vervangt de gezamenlijke toets niet. Meerdere kleine verschuivingen kunnen samen strijdig zijn met gelijkheid, ook als geen enkele afzonderlijke toets doorslaggevend is. Omgekeerd kan een significante individuele coëfficiënt na het bekijken van veel mogelijke termen een gevolg van meervoudig toetsen zijn. Formuleer eerst de gezamenlijke hypothese en rapporteer dan schattingen, betrouwbaarheidsintervallen en economisch betekenisvolle verschillen die de onderzoeksvraag beantwoorden.
Een Chow-toets verschilt ook van een onderbroken-tijdreeksanalyse. Die laatste modelleert het verloop vóór een interventie en schat een niveau- en/of trendverandering ten opzichte van die lijn. De Chow-toets vraagt of opgegeven regressiecoëfficiënten gelijk zijn tussen groepen; op zichzelf bouwt ze geen contrafeitelijk interventieverloop. Een breuk rond een gebeurtenis kan ook wijzen op een gelijktijdige schok, een gewijzigde steekproefsamenstelling of een aangepaste meetmethode. De gids voor onderbroken tijdreeksen behandelt interventietrajecten; een coëfficiëntverschil alleen identificeert geen causaliteit.
Voor onderzoeksmethoden rond onderbroken tijdreeksen, zie de review van Bernal, Cummins en Gasparrini.
Foutaannames voor financiële tijdreeksen controleren
De eenvoudige Chow-F-referentie kan misleidend zijn wanneer fouten serieel gecorreleerd, heteroskedastisch of anderszins onverenigbaar zijn met de aanname van gelijke variantie. Financiële rendementen hebben vaak een veranderlijke conditionele variantie; naburige waarnemingen kunnen informatie of schokken delen, en waarnemingen rond een marktsluiting zijn niet altijd vergelijkbaar met gewone aangrenzende sessies. Een visueel plausibele breuk maakt de klassieke foutaannames niet vanzelf waar.
Maak onderscheid tussen een verandering in de conditionele gemiddelde relatie en een verandering in de residuele variantie. Als de hellingen stabiel zijn maar de foutvariantie tussen regimes verschilt, faalt de aanname van gelijke variantie; de klassieke statistiek met gesplitste SSR kan dan ten onrechte als bewijs voor instabiele coëfficiënten lijken. Een robuuste covariantiematrix past juist de onzekerheidsberekening aan, maar toetst niet zelf of coëfficiënten stabiel zijn. Onderzoek interactierestricties en residuele schaal als afzonderlijke diagnosevragen.
Een mogelijkheid is de breuk met interacties in een gepoolde regressie te beschrijven en de gekozen coëfficiëntenrestricties te toetsen met een passende covariantieschatter. Whites heteroskedasticiteitsconsistente covariantie behandelt een ander foutvariantiepatroon dan de klassieke formule; de HAC-schatter van Newey en West laat onder voorwaarden heteroskedasticiteit en autocorrelatie toe. Deze methoden behouden niet exact de klassieke F-verdeling in kleine steekproeven. De robuuste Wald-statistiek berust meestal op een asymptotische benadering; keuzes voor vertraging of bandbreedte vragen onderbouwing. Zie White en Newey–West.
Een robuuste covariantieschatter herstelt geen weggelaten voorspellers, slechte functionele vorm, endogene regressoren, een datum die met dezelfde uitkomstreeks is geselecteerd of te weinig waarnemingen in een van de regimes. Controleer residuele afhankelijkheid, veranderingen in variantie, invloedrijke waarnemingen en gevoeligheid voor verdedigbare tijdvensters. Als de afhankelijke variabele of regressoren niet-stationair zijn, stel dan eerst vast wat de regressie voorstelt voordat je een significante breukstatistiek als betekenisvol bewijs voor een stabiele relatie beschouwt.
De toets rapporteren zonder een handelsclaim te maken
Een reproduceerbaar verslag vermeldt de uitkomst, voorspellers, transformaties, steekproeffrequentie, aantallen waarnemingen aan beide kanten, de exacte regel voor de breukdatum en alle coëfficiëntenrestricties. Vermeld bij de klassieke berekening de gepoolde en afzonderlijke SSR's, k, vrijheidsgraden, F-statistiek, p-waarde en foutaannames. Noem bij een robuuste interactietoets de covariantieschatter, afstelkeuzes en of de gevolgtrekking op een eindige-steekproef- of asymptotische referentie berust.
Toon de coëfficiëntschattingen vóór en na de breuk met hun onzekerheid, niet alleen of de nulhypothese is verworpen. Leg uit of het verschil economisch relevant is, overeind blijft bij redelijke alternatieve vensters en voorspellerdefinities, en of de datum vooraf is vastgelegd of is opgezocht. Een breuk kan aanleiding geven tot modelcontrole, herschatting of een monitoringsregel, maar bewijst niet dat een handelsstrategie moet worden gewijzigd of dat een nieuwe strategie zal werken.
Beoordeel voor een voorspelling- of handelstoepassing de reactie met informatie die op elk historisch beslismoment beschikbaar was. Vergelijk voorspellingen of portefeuille-uitkomsten buiten de steekproef met een duidelijke benchmark en neem turnover, spreads, kosten, zo nodig financiering en capaciteitsbeperkingen mee. Een significante breuk binnen de steekproef diagnosticeert modelstabiliteit, maar bewijst geen toekomstige alpha. Lees verder in de OLS-gids over regressiecoëfficiënten en in de gids voor robuuste standaardfouten over gevolgtrekkingen met afhankelijke fouten.
Veelgestelde vragen
Q1Vindt de Chow-toets de breukdatum?
Nee. De basistoets beoordeelt een opgegeven datum. Voor een onbekende datum is een methode nodig die rekening houdt met het zoeken en de passende kritieke waarden gebruikt.
Q2Bewijst een significante Chow-toets dat een gebeurtenis een marktrelatie heeft veranderd?
Nee. De toets verwerpt een restrictie van coëfficiëntengelijkheid voor het gekozen model en de steekproeven. Een andere gebeurtenis, meetwijziging of verschuiving in de samenstelling kan het verschil verklaren.
Q3Kan ik de standaard Chow-F-formule gebruiken voor dagelijkse financiële rendementen?
Alleen als de foutaannames van het model verdedigbaar zijn. Seriële afhankelijkheid of veranderende variantie kan de gewone F-referentie onbetrouwbaar maken. Een robuuste Wald-toets met interacties kan beter passen, maar heeft eigen voorwaarden en lost modelspecificatieproblemen of datumselectie niet op.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat is de nulhypothese voor alle coëfficiënten bij een Chow-toets met vaste datum?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Lees de uitgebreide gidsMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Lees de uitgebreide gidsCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Lees de uitgebreide gids