

Eventstudie en cumulatief abnormaal rendement (CAR)
Bepaal de gebeurtenistijd en schattingsperiode, bereken AR, CAR en CAAR en beoordeel variantie, afhankelijkheid en beperkingen van een financiële eventstudie
In deze gidsWelke vraag beantwoordt een eventstudie?
Korte samenvatting
Een financiële eventstudie schat hoe een aandeel rond een afgebakende aankondiging presteert ten opzichte van een verwacht rendement. Het abnormale rendement (AR) is het verschil met de modelvoorspelling; het cumulatief abnormale rendement (CAR) telt die verschillen over handelsdagen op. De schatting hangt af van het tijdstip, het referentiemodel, het gebeurtenisvenster en de inferentie. Een CAR bewijst op zichzelf geen causaliteit of verhandelbare kans
Welke vraag beantwoordt een eventstudie?
Een eventstudie vraagt of de aandelenkoers rond een gebeurtenis sterker of zwakker bewoog dan een gekozen model zou verwachten. Voorbeelden zijn winstberichten, overnames, besluiten van toezichthouders of wijzigingen in de kapitaalstructuur. Het overzicht van MacKinlay over eventstudies beschrijft de methode als een manier om de koersreactie op economische gebeurtenissen te meten.
‘Abnormaal’ betekent hier niet fout en ook niet automatisch een bovengemiddeld beleggingsrendement. Het is het gerealiseerde rendement min het geschatte normale rendement. De uitkomst is relatief aan het model en de steekproef; het is geen op zichzelf staand causaal effect.
Leg de gebeurtenis en tijd vast volgens de beurs
Bepaal vóór de analyse wat als gebeurtenis geldt, welk aandeel wordt geraakt en welk tijdstip leidend is. Noteer datum en tijd in de lokale tijdzone van elke beurs en koppel die aan de handelskalender, inclusief feestdagen en zomertijd. Meng kalenderdatum, UTC-tijd en beurssessie niet door elkaar.
Een bericht na beurs kan pas in de volgende handelssessie worden verwerkt. Wijs t=0 dan toe aan die volgende sessie als de openingstijden dat aangeven; nieuws vóór de opening kan bij de sessie van dezelfde dag horen. Bij nieuws tijdens de handel zijn intradaygegevens mogelijk geschikter dan dagrendementen. Leg deze regel vast voordat u de koersreactie bekijkt.
Houd de schattingsperiode en het gebeurtenisvenster gescheiden
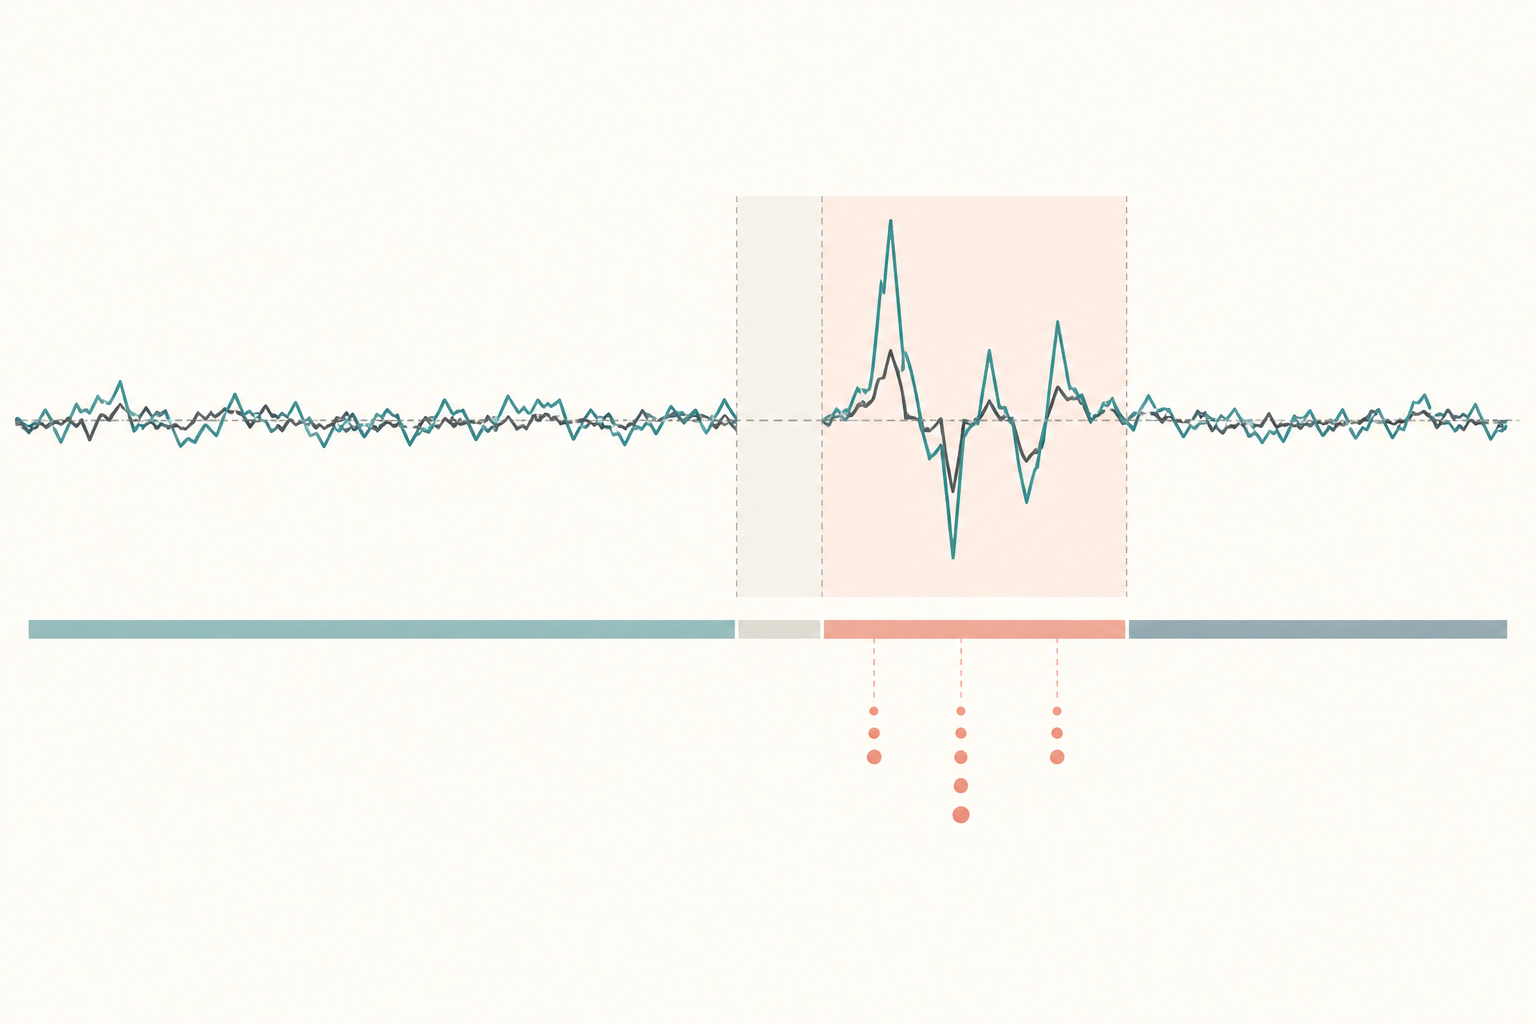
De schattingsperiode levert gegevens om het model voor het normale rendement te schatten. Het gebeurtenisvenster omvat de sessies waarin een reactie of informatielek aannemelijk is. De perioden mogen niet overlappen: rendementen uit de gebeurtenis zelf horen de parameters van het contrafeitelijke model niet te bepalen.
Een gebruikelijk dagvenster is [−1,+1], van één sessie vóór tot één sessie na t=0. Een ruimer venster kan vertraagde reacties oppikken, maar bevat ook meer gelijktijdig nieuws. Motiveer het hoofdvenster vooraf en toon redelijke gevoeligheidsanalyses. Brown en Warner over dagelijkse aandelenrendementen90042-X) onderzoeken hoe kenmerken van daggegevens de methode beïnvloeden.
Schat AR en tel op tot CAR
Schat binnen de schattingsperiode voor aandeel i een marktmodel, waarbij Rₘ,ₜ het rendement van een passende marktindex op handelsdag t is:
R̂ᵢ,ₜ = αᵢ + βᵢ Rₘ,ₜ
Het abnormale rendement is het gerealiseerde aandelenrendement min het geschatte verwachte rendement:
ARᵢ,ₜ = Rᵢ,ₜ − R̂ᵢ,ₜ
Tel voor het gekozen venster de dagelijkse AR’s op:
CARᵢ[t₁,t₂] = Σₜ₌ₜ₁ᵗ² ARᵢ,ₜ
CAR telt residuen in rendementsprocenten op. Het is noch het totale cumulatieve aandelenrendement, noch het rendement van een strategie met hefboom. Leg index, frequentie, schattingsperiode, aanpassingen en omgang met ontbrekende koersen vast.
Reken een volledig hypothetisch voorbeeld door
Alle onderstaande waarden zijn hypothetisch. Stel dat het buiten het gebeurtenisvenster geschatte model α=0,10 % en β=1,20 oplevert. In [−1,+1] zijn de marktrendementen [1,00 %, −0,50 %, 0,25 %], de gerealiseerde aandelenrendementen [2,00 %, −1,00 %, 1,10 %] en de verwachte rendementen [1,30 %, −0,50 %, 0,40 %].
De verwachte rendementen volgen uit α + βRₘ,ₜ. Trek ze af van het aandelenrendement: AR=[+0,70, −0,50, +0,70] procentpunten. Dus CAR=+0,90 procentpunt. Dit getal beschrijft de afwijking van het gekozen marktmodel in dit hypothetische venster; het identificeert noch de oorzaak van de afwijking, noch het toekomstige rendement.
Middel gebeurtenissen en verwar CAR niet met samengesteld rendement
Bij N gebeurtenissen is AARₜ het gemiddelde van de AR’s van alle gebeurtenissen op relatieve handelsdag t. De CAAR over een venster telt die dagelijkse gemiddelden op: CAAR[t₁,t₂] = Σₜ AARₜ. Vermeld of elke gebeurtenis even zwaar weegt, hoe ontbrekende dagen worden behandeld en of het aantal gebeurtenissen per sessie gelijk blijft.
CAR is optelbaar; rendement bij kopen en aanhouden ontstaat door gerealiseerde rendementsfactoren te vermenigvuldigen. Als zuiver wiskundige illustratie tellen dagelijkse abnormale rendementen van +10 % en −10 % op tot een CAR van 0 %. Samengesteld geven diezelfde twee rendementen 1,10 × 0,90 − 1 = −1 %. De maten beantwoorden verschillende vragen en zijn niet onderling uitwisselbaar.
Laat de inferentie aansluiten op variantie en afhankelijkheid
Een gebeurtenis kan de variantie van rendementen zelf verhogen. Een toets die die gebeurtenisgebonden variantie negeert, kan de nulhypothese te vaak verwerpen; Boehmer, Masumeci en Poulsen90032-F) bestuderen inferentie bij variantie die door een gebeurtenis wordt veroorzaakt. Kies een toets en standaardfouten die bij het onderzoeksontwerp passen, in plaats van alleen een t-statistiek te rapporteren.
Reageren veel ondernemingen op dezelfde datum, dan kunnen hun abnormale rendementen dwarsdoorsnede-correlatie vertonen. Ze als onafhankelijke waarnemingen behandelen kan de onzekerheid onderschatten. Kolari en Pynnönen laten zien dat datumclusters ook bij geringe correlatie relevant kunnen zijn. Rapporteer het aantal gebeurtenissen, venster, nulhypothese, toets en onzekerheid; houd ook rekening met overlappende gebeurtenissen en kleine steekproeven.
Rapporteer beperkingen en controles transparant
De markt kan nieuws vóór het officiële tijdstip verwachten; ander nieuws of marktschokken kan in hetzelfde venster vallen. De index, schattingsperiode, uitschieters en vensterlengte kunnen de uitkomst veranderen. Onderzoek gelijktijdige gebeurtenissen, bewegingen vooraf en plausibele modelspecificaties, in plaats van alleen de opvallendste variant te tonen.
Een significante CAR betekent dat de gemeten afwijking onder het model en de toetsaannames moeilijk met een nulreactie te rijmen is. Het bewijst niet dat de aankondiging alleen de koersbeweging veroorzaakte of dat die winstgevend te verhandelen was. De gids over correlatie en causaliteit behandelt dit onderscheid; OLS-coëfficiënten en aannames legt de regressiebasis uit. Een difference-in-differences-eventstudie schat dynamische panelcoëfficiënten ten opzichte van vergelijkingsgroepen; dat is niet dezelfde maat als een aandelen-CAR.
Veelgestelde vragen
Q1Betekent een CAR van nul dat de koers niet bewoog?
Nee. Het aandeel kan wel zijn bewogen; de som van de afwijkingen ten opzichte van het geschatte verwachte rendement kan toch nul zijn.
Q2Is CAR hetzelfde als het abnormale rendement bij kopen en aanhouden?
Nee. CAR telt dagelijkse AR’s op, terwijl een buy-and-hold-maat rendementsfactoren vermenigvuldigt. Bij grote dagelijkse bewegingen kunnen ze sterk verschillen.
Q3Bewijst een positieve CAR dat het bericht de stijging veroorzaakte?
Nee. Vooruitlopen op het nieuws, gelijktijdig nieuws, het marktmodel en andere schokken kunnen bijdragen. CAR beschrijft in eerste instantie de koersreactie relatief aan het model.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Hoe wijs je een bericht na beurs toe aan de gebeurtenistijd?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
A relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Lees de uitgebreide gidsMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Lees de uitgebreide gids