

De CUSUM-toets voor regressiestabiliteit en structurele verandering
Lees hoe recursieve residuen het CUSUM-pad vormen, wat de grenzen toetsen en hoe dit verschilt van Chow, CUSUM of squares en realtimebewaking.
In deze gidsWelke vraag de regressie-CUSUM-toets stelt
Korte samenvatting
De regressie-CUSUM-toets telt recursieve éénstapsresiduen in tijdsvolgorde op en onderzoekt of het cumulatieve pad past bij stabiele coëfficiënten. Een grensoverschrijding is bewijs tegen het gespecificeerde stabiliteitsmodel; ze wijst geen oorzaak of unieke breukdatum aan en toont geen handelsmogelijkheid aan.
Welke vraag de regressie-CUSUM-toets stelt
Een regressie kan er over de volledige steekproef redelijk uitzien, ook als de relatie halverwege veranderde. Positieve voorspellingsfouten in de ene periode en negatieve fouten later kunnen elkaar in een gewone samenvatting over de hele steekproef opheffen. De regressie-CUSUM-toets bewaart de volgorde: ze telt recursieve voorspellingsfouten op en controleert of het lopende pad te ver afwijkt van het pad dat bij stabiele coëfficiënten wordt verwacht.
Brown, Durbin en Evans ontwikkelden regressiestabiliteitsinstrumenten op basis van recursieve residuen, waaronder CUSUM en CUSUM of squares. De toetsen beoordelen of de regressierelatie onder de modelaannames gedurende de steekproef constant kan zijn. Ze verklaren niet waarom een verandering plaatsvond. Ze verschillen ook van CUSUM-regels voor industriële procesbewaking, die afwijkingen van een afzonderlijk gekozen doelgemiddelde optellen.
Deze gids behandelt de regressie-CUSUM van Brown, Durbin en Evans. Software kan het woord CUSUM voor meerdere statistieken gebruiken. Vermeld daarom in een rapport de residureeks, schaal, grenzen en referentieverdeling, en vertrouw niet alleen op het label.
Bereken recursieve residuen zonder toekomstige waarnemingen
Schrijf de regressie als \(y_t=x_t'\beta+u_t\). \(x_t\) bevat het intercept als het model er een heeft en \(k\) is het aantal coëfficiënten. Begin met genoeg waarnemingen om het model met volledige kolomrang te schatten. Pas voor elke latere waarneming de regressie alleen aan met gegevens tot en met \(t-1\), en voorspel daarna \(y_t\).
Als \(X_{t-1}\) de regressoren tot en met de vorige waarneming bevat, is het recursieve residu
\[ w_t=\frac{y_t-x_t'\hat\beta_{t-1}}{\sqrt{1+x_t'(X_{t-1}'X_{t-1})^{-1}x_t}},\qquad t=k+1,\ldots,T. \]
De teller is een éénstapsvoorspellingsfout. De noemer past de voorspellingsonzekerheid aan voor de leverage van \(x_t\); het is op zichzelf geen schatting van marktvolatiliteit. Onder het klassieke stabiele lineaire model met geschikte vaste regressoren en onafhankelijke fouten met gelijke variantie hebben recursieve residuen gemiddelde nul, zijn ze onderling ongecorreleerd en delen ze dezelfde foutvariantie. Die eigenschappen rechtvaardigen cumulatie. Ze volgen niet automatisch uit schatting met kleinste kwadraten.
De eerste waarnemingen bepalen de coëfficiënten; ze vormen geen reeks out-of-sample-residuen uit deze recursie. Als de initiële ontwerpmatrix bijna singulier is, kunnen latere voorspellingen ook instabiel zijn. Vermeld de beginsteekproef, de opgenomen regressoren en transformaties, omdat elk daarvan het residupad en de getoetste vraag verandert.
Tel fouten met hun teken op en vergelijk het pad met de toetsgrenzen
Noem de schaalraming van de gekozen implementatie \(\hat\sigma\). Het cumulatieve pad tot waarneming \(r\) kan worden geschreven als
\[ C_r=\frac{1}{\hat\sigma}\sum_{t=k+1}^{r}w_t. \]
Onder de nulhypothese van stabiliteit horen positieve en negatieve innovaties elkaar, afgezien van steekproefvariatie, in evenwicht te houden. Het getekende pad wordt vergeleken met kritieke grenzen die zijn afgeleid van de nulverdeling van de toets. Bij overschrijding van een grens wordt de constantheid van de parameters op het gekozen niveau verworpen, gegeven de aannames van de toets. De schaal en constructie van grenzen verschillen per implementatie; een zelf getekende vaste band vervangt de bijbehorende kritieke waarden niet.
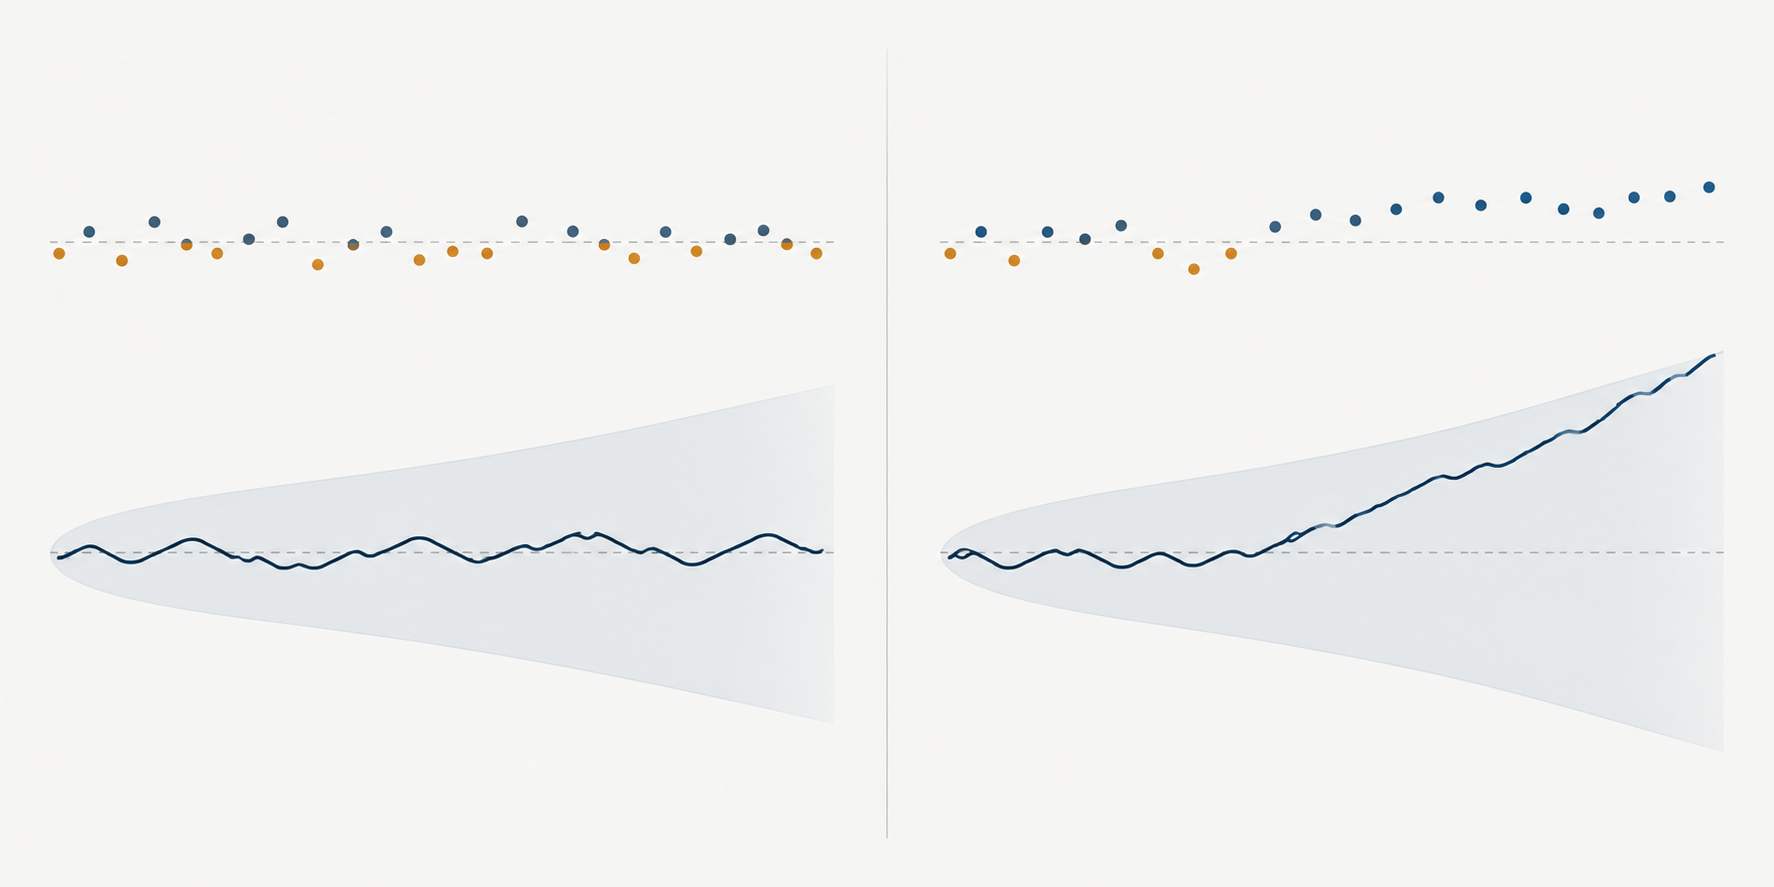
De richting van het pad helpt het patroon te begrijpen. Een aanhoudende reeks positieve recursieve fouten duwt de som omhoog, omdat de waargenomen uitkomst steeds hoger ligt dan de eerder voorspelde waarde. Een reeks negatieve fouten duwt de som omlaag. Afwisselende fouten kunnen het pad rond het eerdere niveau houden, zelfs als afzonderlijke residuen niet klein zijn. CUSUM gebruikt dus zowel de omvang als de volgorde van de voorspellingsfouten.
Een verandering van het intercept leidt, als andere omstandigheden vergelijkbaar blijven, vaak tot fouten met hetzelfde teken. Bij een verandering in de helling kan de richting van de voorspellingsfouten afhangen van de positie en het teken van \(x_t\). Als de regressor rond het gemiddelde schommelt, kan een echte verandering van de helling deels worden weggestreept in de som. Een pad binnen de grenzen bewijst daarom niet dat alle regressiecoëfficiënten gelijk zijn gebleven. Bekijk ook recursieve coëfficiëntpaden, gezamenlijke toetsen en de power.
Stel twee hypothetische reeksen van op schaal aangepaste recursieve residuen voor. Zes waarden van \(+0.4\) geven een cumulatieve stijging van \(2.4\). De reeks \(+0.4,-0.4,+0.4,-0.4,+0.4,-0.4\) eindigt op nul. Beide reeksen bevatten residuen met dezelfde absolute omvang, maar alleen de eerste houdt dezelfde richting aan. Deze sommen illustreren het mechanisme; ze zijn geen kritieke waarden, p-waarde of bewijs over een werkelijk activum.
Lees CUSUM of squares als een andere diagnose
CUSUM of squares telt gekwadrateerde recursieve residuen op in plaats van hun tekens. Een eenvoudige vorm van het cumulatieve aandeel is
\[ Q_r=\frac{\sum_{t=k+1}^{r}w_t^2}{\sum_{t=k+1}^{T}w_t^2}. \]
Bij een stabiel foutenproces met gelijke variantie hoort het cumulatieve aandeel ongeveer evenredig met het aantal waarnemingen te groeien. Een opeenhoping van grote gekwadrateerde residuen kan het pad steiler maken; een rustige periode kan het afvlakken. Brown, Durbin en Evans bespreken dit naast getekende CUSUM. Later werk bestudeert ook CUSUM-of-squares-toetsen met gewone kleinste-kwadratenresiduen.
Interpreteer het pad van gekwadrateerde residuen niet als een zuivere toets op volatiliteit of als een helder alternatief voor coëfficiëntverandering. Grote waarnemingen, een variantieverschuiving, een verkeerd gespecificeerd conditioneel gemiddelde en veranderende regressiecoëfficiënten kunnen het allemaal beïnvloeden. Omgekeerd kan getekende CUSUM slecht gekalibreerd zijn als de variantie verandert, zelfs wanneer positieve en negatieve fouten in evenwicht blijven. Een ARCH-LM-toets stelt een specifiekere vraag over de voorspelbaarheid van gekwadrateerde residuen, maar diagnosticeert niet elk mogelijk volatiliteitspatroon.
Kies de statistiek die past bij de vraag over de breuk
De Chow-toets voor een vaste datum vergelijkt regressiecoëfficiënten aan weerszijden van een vooraf gekozen datum. Regressie-CUSUM bekijkt in plaats daarvan een recursief pad over de geordende steekproef en vereist geen van buitenaf opgegeven enkele breukdatum. Het overschrijden van de grens geeft niet de precieze datum waarop een abrupte verandering begon. Een geleidelijke drift, meerdere veranderingen, een reeks uitschieters of een verkeerd variantie model kunnen verschillende padpatronen opleveren.
Als de datum onbekend is en de onderzoeksvraag een formele toets op één breuk betreft, ontwikkelt Andrews supremum-Wald-, likelihood-ratio- en Lagrange-multiplierprocedures met niet-standaard kritieke waarden. Die doorzoeken kandidaatdatums en houden rekening met die zoekstap. Hun toetsstatistieken en kritieke waarden zijn niet uitwisselbaar met de CUSUM-banden van Brown, Durbin en Evans. Meervoudige-brekentoetsen vragen om aanvullende procedures en aannames. Zie de gids voor de Chow-toets voor de vergelijking op een opgegeven datum en Andrews' artikel over onbekende veranderpunten voor het bredere zoekprobleem.
Dit onderscheid is belangrijk als een analist veel diagnostieken uitvoert. Herhaald proberen van CUSUM, CUSUM of squares, kandidaatdatums, regressoren en steekproefvensters creëert een selectieprobleem. Het nominale niveau van één vooraf vastgelegde toets beschrijft niet de kans op minstens één vals alarm bij al die pogingen. Leg vóór het bekijken van de resultaten vast welk pad of welke statistiek wordt onderzocht, of gebruik een inferentieprocedure die rekening houdt met de zoekstappen.
Onderscheid een toets achteraf van realtimebewaking van stabiliteit
Een toets achteraf beoordeelt een vaste historische steekproef. Een bewakingsregel beoordeelt na een basisperiode herhaaldelijk nieuw binnenkomende gegevens. Dezelfde eenmalige grens op elke nieuwe waarneming toepassen behoudt niet vanzelf het nominale percentage valse alarmen; herhaalde beslissingen hebben een andere kansstructuur.
Chu, Stinchcombe en White ontwikkelen fluctuation- en CUSUM-procedures voor realtimebewaking nadat een historische steekproef is gebruikt om de stabiele relatie te schatten. Hun grenzen houden rekening met herhaalde toetsmomenten onder de asymptotische voorwaarden van hun artikel. De basissteekproef moet geschikt zijn. Ook moet het bewakingsontwerp vastleggen wat er na een alarm gebeurt, hoe parameters worden bijgewerkt en hoe lang de bewaking doorgaat. Noem een historische regressie-CUSUM-grafiek geen onlineprocedure zonder die keuzes.
Voor een handelssysteem betekent een alarm dat de modelrelatie mogelijk niet meer goed genoeg past bij de binnenkomende gegevens om de stabiliteitsaanname geruststellend te vinden. Het kan aanleiding geven tot onderzoek of een vooraf bepaalde risicobeoordeling. Het zegt niet welke coëfficiënt is veranderd, of een transactie moet worden geplaatst of dat minder blootstelling het rendement verbetert. Beoordeel bij herhaalde bewaking ook de detectievertraging en kosten van valse alarmen naast de statistische drempel.
Controleer aannames voordat je een financiële CUSUM-grafiek leest
De klassieke afleiding van recursieve residuen veronderstelt een juist gespecificeerde lineaire relatie en een foutenproces met stabiele variantie en zonder seriële correlatie. Financiële tijdreeksen kunnen hiervan afwijken door volatiliteitsclustering, dikke staarten, verouderde of niet-gelijktijdige prijzen, overlappende rendementsperioden en veranderingen in marktstructuur. Een reeks residuen kan wijzen op echte coëfficiëntverandering, ontbrekende dynamiek, onjuiste tijdstempels of een volatiliteitsperiode die de referentieverdeling verandert.
Alleen de covariantiematrix vervangen na de kleinste-kwadratenschatting levert niet automatisch geldige CUSUM-grenzen op. Robuuste inferentie bij heteroskedasticiteit of afhankelijkheid vraagt om een statistiek en referentieverdeling die voor die omstandigheden zijn ontworpen. De regressie-CUSUM-grafiek is een stabiliteitsdiagnose; ze vervangt geen controle op residuele afhankelijkheid, toets op conditionele heteroskedasticiteit of validatie van de specificatie. Lees de gidsen over de ARCH-LM-toets en robuuste standaardfouten wanneer die vragen spelen.
Kies het waarnemingsinterval en de marktkalender voordat je residuen opbouwt. Een rendement van slot tot slot over een lange feestdagenperiode bestrijkt niet hetzelfde interval als een gewone handelssessie. Bedrijfshandelingen, contractrollen, valutaconversie en ontbrekende waarnemingen kunnen ook voorspellingsfouten veroorzaken die op instabiliteit lijken. Vul geen gaten op en lijn activaprijzen niet mechanisch uit zonder uit te leggen wat een waarneming op tijdstip \(t\) in het model betekent.
Rapporteer genoeg details om de toets te kunnen herhalen
Noem de uitkomst, regressoren, intercept, transformaties, steekproefdata, frequentie, initiële schattingsperiode en het aantal recursieve residuen. Vermeld of residuen zijn geschaald met een recursieve voorspellingsvariantie en hoe \(\hat\sigma\) is geschat. Geef de gebruikte CUSUM- of CUSUM-of-squares-variant, referentieverdeling, kritieke niveau, grensregel en relevante softwarestandaarden.
Toon het pad of de statistiek naast de geschatte coëfficiënten en residudiagnostiek. Een grensoverschrijding is bewijs tegen constantheid onder het getoetste model, geen schatting van de economische oorzaak of het causale effect van een genoemde gebeurtenis. Gebruik voor voorspellen of handelen chronologische hold-outperioden, vermeld wanneer elk alarm beschikbaar zou zijn geweest en neem spread, marktimpact, kosten, effectenlening, financiering en turnover mee. Vergelijk de reactie met een model met vaste coëfficiënten. Een stabiliteitswaarschuwing kan aanleiding geven tot modelonderzoek, maar bewijst geen voordeel van een adaptieve regel.
Brown, Durbin en Evans introduceren recursieve-residu-CUSUM- en CUSUM-of-squares-stabiliteitstoetsen in hun artikel uit 1975. McCabe en Harrison bestuderen een CUSUM-of-squares-toets met gewone kleinste-kwadratenresiduen. Voor onbekende veranderpunten, zie Andrews (1993); voor sequentiële bewaking Chu, Stinchcombe en White (1996). Verwante gidsen behandelen OLS-regressie, de Chow-toets en volatiliteitsclustering.
Veelgestelde vragen
Q1Bepaalt een CUSUM-toets de exacte datum van een structurele breuk?
Nee. Het pad kan laten zien wanneer cumulatieve voorspellingsfouten aanhoudend beginnen te bewegen, maar een grensoverschrijding is geen formele schatting van één unieke breukdatum. Toetsen voor een onbekende datum gebruiken eigen zoekstatistieken en kritieke waarden.
Q2Is CUSUM of squares hetzelfde als een toets op volatiliteitsclustering?
Nee. Het volgt het cumulatieve aandeel van gekwadrateerde recursieve residuen en kan reageren op verschillende soorten misspecificatie of instabiliteit. Een ARCH-LM-toets richt zich onder eigen aannames op seriële voorspelbaarheid van gekwadrateerde residuen.
Q3Kan ik de historische CUSUM-grens dagelijks opnieuw gebruiken voor live alarmen?
Niet automatisch. Herhaald toetsen met nieuwe waarnemingen verandert het gedrag van valse alarmen. Een sequentiële bewakingsprocedure heeft grenzen nodig die zijn ontworpen voor herhaald toetsen en een duidelijk gedefinieerde stabiele basissteekproef.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Waarom gebruikt regressie-CUSUM recursieve residuen?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Lees de uitgebreide gidsCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Lees de uitgebreide gidsMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Lees de uitgebreide gids