

De Quandt–Andrews-toets: sup-Wald bij een onbekende breukdatum
Lees hoe de Quandt–Andrews-sup-Wald-toets één onbekende regressiebreuk opspoort, waarom trimming belangrijk is en waarom de nulverdeling geen gewone F-verdeling is.
In deze gidsEen onbekende breukdatum verandert de vraag
Korte samenvatting
De Quandt–Andrews-benadering toetst of regressiecoëfficiënten constant blijven wanneer één breukdatum onbekend is. Voor elke toegestane datum wordt een toetsingsgrootheid berekend; vervolgens wordt de grootste waarde genomen. Omdat de datum door zoeken wordt gekozen en onder de nulhypothese zonder breuk niet is geïdentificeerd, volgt dit maximum niet de gewone F-verdeling voor één vaste datum.
Een onbekende breukdatum verandert de vraag
De Chow-toets beantwoordt een afgebakende vraag: zijn de regressiecoëfficiënten veranderd op een datum die vóór het bekijken van de resultaten is vastgelegd? In veel financiële of macro-economische toepassingen is één verdedigbare datum vooraf moeilijk aan te wijzen. Wie een reeks datums probeert en de meest significante Chow-uitkomst rapporteert, maakt de datumkeuze onderdeel van de toets. De gebruikelijke kritieke waarden voor één datum houden dan geen rekening met die zoekstap.
De tweeregimeprocedure van Quandt en het latere asymptotische raamwerk van Andrews pakken dit aan door een toetsingsgrootheid over een verzameling kandidaatdatums te evalueren. In toegepaste lineaire regressie heet het maximum, afhankelijk van de specifieke grootheid en covariantiebehandeling, vaak Quandt-likelihood-ratio (QLR), sup-F of sup-Wald. Andrews ontwikkelt sup-Wald-, LM- en LR-achtige toetsen voor bredere parametrische modellen met een onbekend veranderpunt (Quandt, 1960; Andrews, 1993).
De reikwijdte is hier bewust beperkt: toetsen of één verandering kan zijn opgetreden in een gespecificeerde regressierelatie waarvan de datum onbekend is. De toets schat geen onbekend aantal veranderingen, verklaart geen oorzaken en identificeert geen handelsmogelijkheid. De Bai–Perron-handleiding behandelt het andere probleem van meerdere onbekende breukdatums.
Leg de regressie met één breuk en de restricties vast
Neem een geordende steekproef met waarnemingen (t=1,ldots,T), uitkomst (y_t) en regressormatrix of -vector (x_t). Een zuiver model met één breuk is
yₜ = xₜ′β₁ + uₜ, t ≤ k yₜ = xₜ′β₂ + uₜ, t > k
Hier is (k) de laatste waarneming in het eerste regime. Onder de nulhypothese zonder breuk zijn de getoetste coëfficiëntvectoren gelijk: de gezamenlijke restrictie is (H₀: β₁ = β₂). De alternatieve hypothese met één breuk stelt dat ze op ten minste één toegestane datum verschillen. Een model met gedeeltelijke verandering laat alleen een vooraf gekozen deel van de coëfficiënten variëren; daardoor veranderen het aantal restricties en de referentieverdeling. Benoem welke coëfficiënten mogen veranderen.
De volgorde van waarnemingen moet een breukdatum betekenis geven. Bij dagrendementen is (k) doorgaans een index van handelssessies, niet vanzelf een kalenderdatum. Ontbrekende waarnemingen, feestdagen, niet-gelijktijdige markten, contractwisselingen en veranderingen in de doelvariabele beïnvloeden wat “ervoor” en “erna” betekent. Leg de steekproef en datumconventie vast voordat je de gekozen splitsing met een gebeurtenis in verband brengt.
Een verwerping is bewijs tegen het gespecificeerde model met constante coëfficiënten en vóór een of andere eenbreukalternatief binnen het doorzochte bereik. Zij bewijst niet dat een specifieke aankondiging de verandering veroorzaakte, dat regressoren exogeen zijn of dat coëfficiënten na de breuk blijven gelden. Een verkeerd gespecificeerd conditioneel gemiddelde, foutdynamiek of meetproces kan de toets op die modelspecificatie laten reageren in plaats van op een zuivere parameterverandering.
Trim kandidaatdatums en schat beide kanten van elke splitsing
Een kandidaatdatum dicht bij een steekproefeinde laat aan één kant te weinig waarnemingen over voor een betrouwbare schatting. Een trimmingfractie (ε) sluit de uiteinden uit en beperkt de zoekactie tot breukfracties (lambda=k/T) binnen een vooraf bepaald interval, bijvoorbeeld ([ε,1-ε]). Bij een discrete steekproef worden de grenzen vertaald naar gehele datums; beide segmenten moeten genoeg waarnemingen en regressoren van volledige rang bevatten. Rapporteer de precieze conventie, inclusief of (k) de laatste waarneming vóór of de eerste na de breuk aanduidt.
Schat voor elke toegestane (k) het gepoolde nulmodel en het bijbehorende tweeregimemodel. Bereken daarna een grootheid voor de restricties op de coëfficiëntverandering. Bij klassieke OLS met onafhankelijke, homoskedastische fouten en een gemeenschappelijke set regressoren kan die worden geschreven als de daling in de residuele kwadratensom. Onder normale fouten heeft de toets voor één vooraf vastgelegde datum een exacte F-referentieverdeling in een eindige steekproef; zonder normaliteit volgt die exacte eigenschap niet. Een Wald-variant relateert het geschatte coëfficiëntverschil aan de geschatte covariantie. Bij heteroskedasticiteit of seriële afhankelijkheid zijn een passende robuuste covariantie en bijbehorende referentiemethode nodig. Alleen de standaardfout aanpassen maakt een gewone F-kritieke waarde na de datumzoektocht niet geldig.
Trimming hoort bij het toetsontwerp en is geen cosmetische instelling. Meer trimming verkort de zoekactie en vermijdt zeer kleine regimes, maar sluit grote breuken vlak bij steekproefeinden uit. Minder trimming laat zulke kandidaten toe, maar maakt asymptotische benaderingen en schattingen in eindige steekproeven kwetsbaarder. Kies het bereik aan de hand van steekproefomvang, modeldimensie en onderzoeksvraag voordat je ziet waar de toets piekt.
<!-- learn:illustration -->
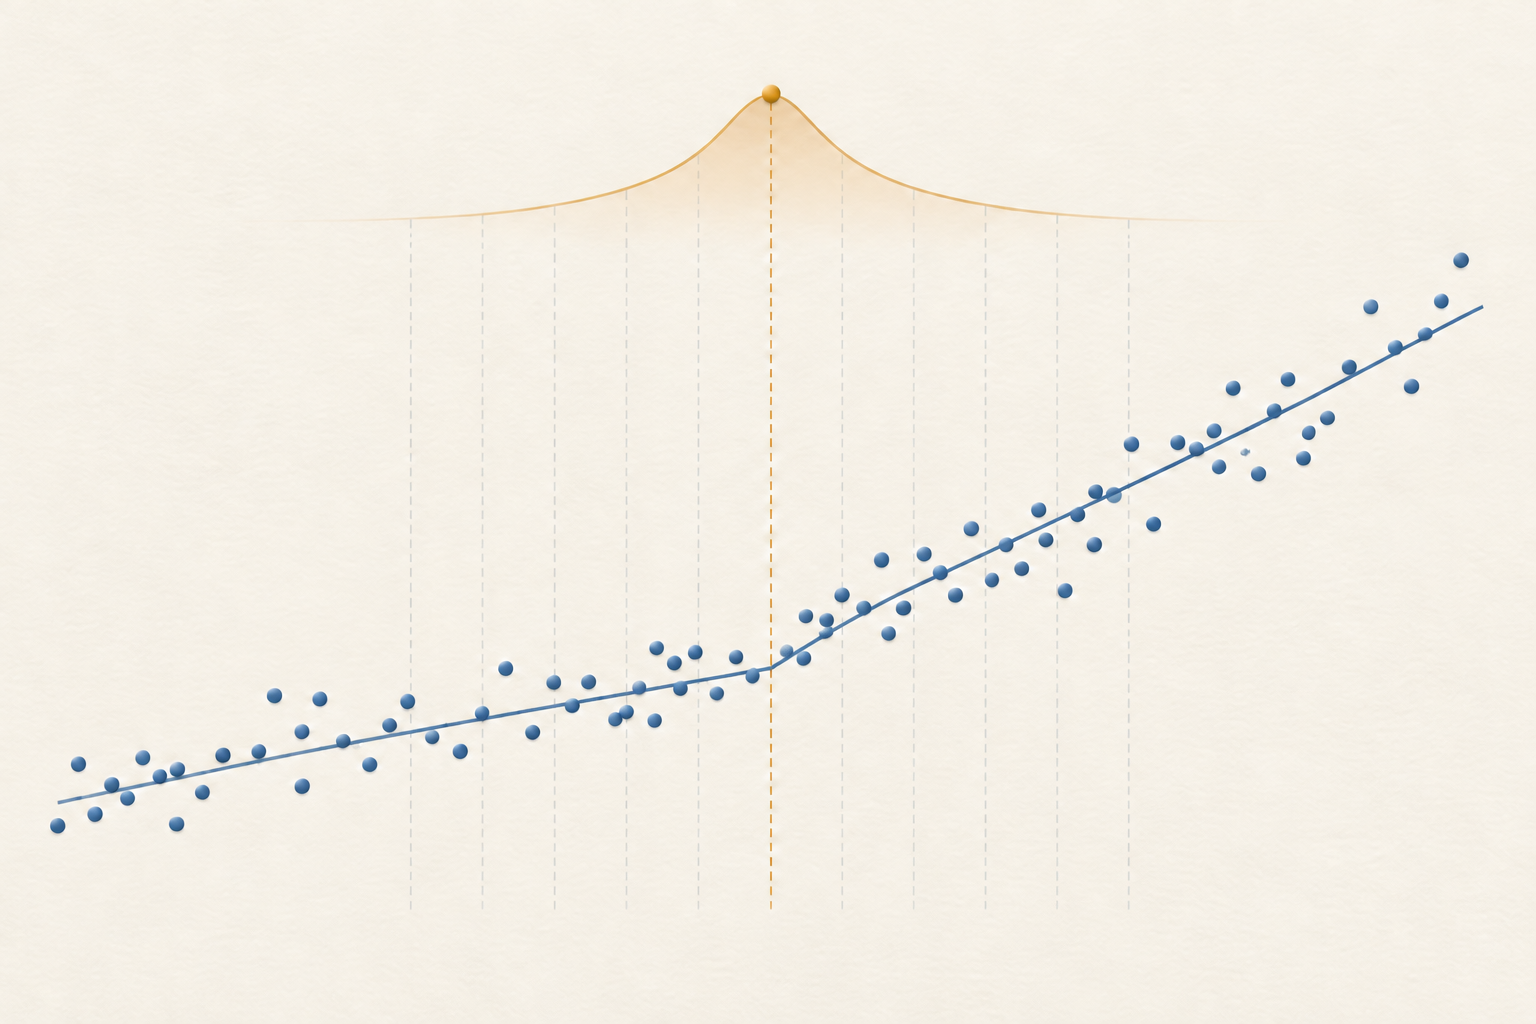
De sup-Wald-toetsingsgrootheid is het maximum over kandidaatdatums
Noem voor elke kandidaatdatum (k) de Wald-grootheid voor de gekozen coëfficiëntrestricties (W(k)). De sup-Wald-grootheid voor één breuk is
supW = max{k ∈ K} W(k)
waarbij (K) de getrimde verzameling toegestane datums is. In klassieke lineaire regressie worden de Chow-F-statistieken per kandidaatdatum vaak gemaximaliseerd en als sup-F of QLR gerapporteerd. De maximaliserende datum (hat{k}=argmax_{kin K} W(k)) levert de grootste toetsingsgrootheid op. Het is een geselecteerde schatting, geen betrouwbaarheidsinterval of exact tijdstip van de economische verandering.
De benamingen hangen samen, maar zijn niet altijd onderling verwisselbaar. Een conventionele homoskedastische Chow-F voor een vaste datum heeft onder zijn aannames een exacte F-referentieverdeling in een eindige steekproef. Het maximum over datums, een asymptotische sup-Wald met robuuste covariantie en een likelihood-ratiogrootheid hoeven geen identieke steekproefwaarden of kritieke waarden te hebben. Rapporteer de werkelijk berekende toets, covariantiematrix, trimmingregel en bron van de kritieke waarden, in plaats van alleen “QLR”.
De kandidaatgrootheden zijn sterk afhankelijk omdat naburige splitsingen bijna alle waarnemingen hergebruiken. De toets is niet hetzelfde als de kleinste vaste-datum-p-waarde kiezen, die vermenigvuldigen met het aantal datums of elke datum als onafhankelijke toets behandelen. De nulverdeling is afgeleid voor het maximumproces en houdt rekening met de zoektocht.
Het gezochte maximum heeft een niet-standaard nulverdeling
Onder de nulhypothese zonder breuk bestaat geen echte breukdatum om te schatten. De datumparameter staat wel onder de alternatieve hypothese, maar verdwijnt onder de nul; de gebruikelijke reguliere argumenten voor een Wald- of F-toets op één vooraf gekozen datum gelden dus niet. Maximaliseren over kandidaatdatums geeft een niet-standaard asymptotische verdeling. Vergelijking met een standaard-F-kritieke waarde overschat doorgaans het bewijs tegen stabiliteit.
Andrews leidt asymptotische verdelingen en kritieke waarden af voor sup-Wald-, LM- en LR-achtige toetsen. De grenzen van het getrimde zoekinterval en het aantal getoetste restricties spelen daarbij mee (1993). Ook model- en covariantieaannames zijn van belang. Gebruik een tabel, implementatie of benadering die bij de precieze toets past; neem geen kritieke waarde over voor een ander trimpercentage of aantal restricties. Andrews publiceerde later een erratum omdat sommige gerapporteerde kritieke sup-waarden voor acht restricties te laag waren; gebruik daar de gecorrigeerde tabel (erratum uit 2003). Hansen geeft numerieke benaderingen voor asymptotische p-waarden van toetsen op structurele verandering (1997).
Andrews en Ploberger leiden ook gemiddelde en exponentiële toetsen af voor nuisanceparameters die alleen onder de alternatieve hypothese bestaan (1994). Dit zijn verwante, zoekbewuste procedures, geen andere namen voor sup-Wald. Beschrijf bij gebruik van bootstrap of een andere eindige-steekproefkalibratie hoe de hersampling de nulstructuur en dezelfde zoekactie nabootst. Een generieke bootstrap lost datumselectie of afhankelijkheid niet automatisch op.
Een voorbeeld met twaalf waarnemingen maakt trimming en het maximum controleerbaar
Neem een bewust kleine, hypothetische regressie met alleen een constante en de waarnemingen
y = [0, 1, 1, 1, 1, 1, 3, 3, 3, 3, 3, 3]
Er zijn (T=12) waarnemingen. Kies voor de illustratie (ε=0.25), zodat elk segment minstens drie waarnemingen heeft en de mogelijke laatste voorbreukdatums (k=3,ldots,9) zijn. Dit voorbeeld maakt de zoekberekening inzichtelijk; het is geen aanbevolen trimmingwaarde of steekproef voor inferentie.
Het gepoolde gemiddelde is (23/12), en de residuele kwadratensom van het gepoolde model is
RSS₀ = Σ yₜ² − (Σ yₜ)²/12 = 59 − 529/12 = 179/12
Bij kandidaat (k=6) zijn de som en som van kwadraten in het eerste segment allebei 5. De residuele kwadratensom is dus (5−5²/6=5/6). Het tweede segment bevat zes waarden van 3 en heeft een residuele kwadratensom van nul. Daarom geldt (RSS₁(6)=5/6). Met één restrictie en twee geschatte segmentconstanten is de toetsingsgrootheid voor die vaste datum
F(6) = [(RSS₀ − RSS₁(6))/1] / [RSS₁(6)/(12−2)] = 169
Dezelfde berekening voor alle zeven kandidaten geeft voor (k=3,ldots,9) achtereenvolgens ongeveer de F-waarden (7.21, 12.10, 25.28, 169.00, 20.71, 8.94, 4.59). De sup-F is hun maximum: 169 bij (k=6). De berekening controleert alleen welke kandidaat het maximum vormt in deze geconstrueerde reeks; ze levert geen p-waarde. Omdat de datum is gezocht, moet 169 worden vergeleken met de zoekbewuste, niet-standaard kritieke waarde voor een passend ontwerp, niet met de gewone F-verdeling voor een vaste datum.
Interpreteer verwerping en niet-verwerping binnen het ontwerp
Verwerping betekent dat het grootste statistiek binnen het toegestane bereik, bij het gekozen significantieniveau en onder de aannames en kritieke waarden van de toets, niet past bij de nul van constante coëfficiënten. Dit bewijst geen unieke, precies gedateerde breuk. Naburige kandidaatdatums kunnen vergelijkbare waarden hebben en de piek kan verschuiven als steekproefeind, trimming, regressoren of covariantiemethode veranderen. Rapporteer het profiel van kandidaatgrootheden of een passende analyse van datumonzekerheid in plaats van (hat{k}) als exact te presenteren.
Niet-verwerping bewijst geen stabiliteit. De toets kan weinig vermogen hebben bij een kleine verandering, een verandering dicht bij een getrimd uiteinde of een verandering in een coëfficiënt die niet wordt getoetst. Een eenbreuktoets kan ook meerdere veranderingen missen die elkaar deels opheffen. Omgekeerd kunnen uitschieters, variantieverschuivingen, ontbrekende dynamiek, een gewijzigde gegevensdefinitie of herhaald zoeken naar specificaties instabiliteit veroorzaken. De toets beantwoordt een afgebakende statistische vraag, niet de oorzaak van een verschil.
De datum wordt geselecteerd met dezelfde gegevens als de toets. Behandel die niet alsof hij vooraf als gebeurtenisdatum was vastgelegd om vervolgens met een tweede, ongecorrigeerde significantietoets onafhankelijke bevestiging te claimen. Als de datum een prognose-update of handelsregel stuurt, specificeer die regel en toets haar op latere gegevens. De in-sample-sup-statistiek bewijst geen persistentie of economische waarde na de breuk.
Onderscheid de vragen van Chow, CUSUM en Bai–Perron
| Methode | Hoofdvraag | Wat de methode niet doet |
|---|---|---|
| Chow-toets | Verschillen de coëfficiënten op een vooraf gekozen datum? | Onbekende datums doorzoeken met behoud van de referentieverdeling voor één datum |
| Quandt–Andrews-sup-toets | Is er bewijs voor één breuk ergens in het getrimde bereik? | Een onbekend aantal breuken kiezen of de oorzaak verklaren |
| Regressie-CUSUM | Is een geordend pad van recursieve residuen strijdig met coëfficiëntenstabiliteit? | Op zichzelf een geselecteerde breukdatum opleveren |
| Bai–Perron | Hoeveel breuken en welke datums worden door een model met meerdere breuken ondersteund? | De specificatie- en selectievragen van de eenbreuktoets vervangen |
Een Hidden-Markov- of regimewisselmodel stelt een andere vraag: kunnen waarnemingen worden gemodelleerd met latente toestanden die herhaaldelijk veranderen volgens overgangskansen? Een toets op één onbekend veranderpunt onderzoekt één blijvende splitsing tussen ervoor en erna binnen het zoekbereik. De methoden kunnen elkaar aanvullen, maar hun aannames en uitkomsten zijn niet uitwisselbaar; zie de handleiding voor regimewisselingen.
Rapporteer de zoektocht zodat een andere analist haar kan reproduceren
Vermeld uitkomst en regressoren, zuivere of gedeeltelijke verandering, de getoetste coëfficiëntrestricties, steekproefdatums en -volgorde en de conventie voor de breukdatum. Rapporteer (T), het aantal restricties, de trimmingfractie of exacte verzameling kandidaten, de minimale segmentgrootte en of de toets sup-Wald, sup-F/QLR, sup-LM of een andere procedure is. Vermeld ook de covariantiematrix, de methode voor kritieke waarde of p-waarde en elke correctie voor een eindige steekproef.
Toon de toetsingsgrootheid per kandidaatdatum en rapporteer de datum van het maximum als geselecteerde locatie, met onzekerheids- of gevoeligheidsinformatie waar beschikbaar. Leg uit of model en toetsontwerp vooraf waren vastgelegd, hoe ontbrekende en realtime gegevens zijn behandeld en welke alternatieve steekproeven of regressoren zijn onderzocht. Houd bij prognoses de breukzoektocht binnen de trainingssteekproef en beoordeel een aangepast model op latere, ongebruikte gegevens.
Een statistisch significante toets op een onbekende breuk identificeert de oorzaak van een gebeurtenis niet en bewijst geen winstgevend regime. Een niet-significant resultaat certificeert evenmin stabiliteit. Een verdedigbare conclusie blijft beperkt tot de gespecificeerde eenbreukalternatief, het getrimde datumgebied, de regressie, de steekproef en de zoekbewuste inferentiemethode.
Veelgestelde vragen
Q1Is de Quandt–Andrews-toets gewoon een Chow-toets die op veel datums wordt herhaald?
De toets berekent een verwante statistiek voor kandidaatdatums, maar de inferentie moet rekening houden met het maximum. De grootste gewone Chow-uitkomst met de vaste-datum-p-waarde rapporteren negeert de zoektocht en gebruikt doorgaans de verkeerde nulverdeling.
Q2Identificeert de datum van het maximum wanneer een economische gebeurtenis de breuk veroorzaakte?
Nee. Het is de kandidaatdatum met de grootste statistiek in de gekozen steekproef en het getrimde bereik. Het is geen causaal tijdstip of betrouwbaarheidsinterval; naburige datums en andere ontwerpkeuzes kunnen vergelijkbare uitkomsten geven.
Q3Betekent verwerping dat er precies één breuk was?
Nee. De toets verwerpt een gespecificeerde nul van constante coëfficiënten ten gunste van een of andere eenbreukalternatief binnen het zoekbereik. Meerdere veranderingen, uitschieters, variantieverschuivingen of een modelspecificatiefout kunnen ook instabiliteit tonen; meerdere breuken schatten is een andere taak.
Q4Kan ik het sup-Wald-maximum met een gewone F-tabel vergelijken?
In het algemeen niet. Gebruik kritieke waarden of p-waarden die passen bij de sup-statistiek, trimming, het aantal restricties, het model en de covariantieaannames. De gewone F-verdeling geldt onder haar aannames voor een vooraf gekozen datum, niet automatisch voor het gezochte maximum. Primair onderzoek - Quandt, “Tests of the Hypothesis That a Linear Regression System Obeys Two Separate Regimes” (1960) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point” (1993) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point: A Corrigendum” (2003) - Hansen, “Approximate Asymptotic P Values for Structural-Change Tests” (1997) - Andrews and Ploberger, “Optimal Tests When a Nuisance Parameter Is Present Only Under the Alternative” (1994) - Chow, “Tests of Equality Between Sets of Coefficients in Two Linear Regressions” (1960) - Bai and Perron, “Estimating and Testing Linear Models with Multiple Structural Changes” (1998) - Brown, Durbin, and Evans, “Techniques for Testing the Constancy of Regression Relationships over Time” (1975)
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat doet de Quandt–Andrews-sup-Wald-toets wanneer de breukdatum onbekend is?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
A model generating observations from finite discrete latent states with Markov transition probabilities and state-dependent emissions.
Lees de uitgebreide gidsAt the moneyA call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Lees de uitgebreide gids