

Engle–Granger-cointegratietoets: residuen en foutcorrectie
Lees hoe de Engle–Granger-toets voor cointegratie in twee stappen werkt, waarom residueleenheidsworteltoetsen speciale kritieke waarden nodig hebben en hoe je een foutcorrectiemodel interpreteert.
In deze gidsCo-integratie is een uitspraak over een geschat residu
Korte samenvatting
De Engle–Granger-methode onderzoekt of een bepaalde combinatie van niet-stationaire reeksen stationair is. Eerst schat de methode een langetermijnvergelijking; daarna wordt het geschatte residu getoetst met kritieke waarden die specifiek zijn voor cointegratie. Een gevonden relatie kan aanleiding geven tot een foutcorrectiemodel, maar bewijst niet dat prijzen moeten convergeren of dat een transactie winstgevend zal zijn.
Co-integratie is een uitspraak over een geschat residu
Twee reeksen met een trend kunnen verwant lijken doordat ze allebei een stochastische trend bevatten. Co-integratie is een beperktere uitspraak: als de afzonderlijke reeksen geïntegreerd zijn van orde één, I(1), kan een bepaalde gewogen combinatie stationair zijn, I(0). Die combinatie is de langetermijnevenwichtsafwijking in het gekozen model. Ze schommelt rond een stabiele verdeling in plaats van onbeperkt weg te drijven.
De tweestapsmethode van Engle–Granger onderzoekt deze uitspraak met één vergelijking. In de eerste stap schat je een langetermijnrelatie in niveaus. In de tweede stap toets je of het geschatte residu een eenheidswortel heeft. In eindige steekproeven is de toets richtingsgevoelig, omdat de eerste vergelijking moet kiezen welke variabele links staat. Deze gids behandelt het klassieke geval met twee variabelen; bij meerdere mogelijke cointegratierelaties vervangt dit geen systeemmethode.
Controleer eerst de reeksen en deterministische termen
De gebruikelijke specificatie veronderstelt dat de componentvariabelen I(1) zijn: hun niveaus zijn niet-stationair onder de gekozen specificatie, terwijl hun eerste verschillen stationair zijn. Eenheidsworteltoetsen zijn niet perfect, vooral bij kleine steekproeven en rond structurele breuken. Zie de toetsing van de integratieorde daarom als bewijs en niet als een mechanische toegangseis. Een I(0)-reeks gecombineerd met een I(1)-reeks past niet bij het klassieke I(1)-cointegratiegeval dat hier wordt beschreven.
Kies op basis van de onderzoeksvraag of de langetermijnvergelijking een intercept, een deterministische trend of geen van beide bevat. Voor logprijzen van activa kan bijvoorbeeld een intercept, maar geen deterministische trend in de spread passend zijn; voor een economisch aggregaat kan een trend nodig zijn. De deterministische termen beïnvloeden zowel het geschatte evenwicht als de verdeling van de residutoets. Als je ze kiest nadat je op een kleine p-waarde hebt gezocht, wordt de toets lastiger te interpreteren.
Stap 1 schat een langetermijnvergelijking in niveaus
Voor twee niveaureeksen \(y_t\) en \(x_t\) is een eenvoudige vergelijking in de eerste stap
\[ y_t = a + \beta x_t + u_t. \]
Schat \(a\) en \(\beta\) met de gewone kleinste kwadraten onder de gehanteerde aannames en sla daarna \(\hat u_t = y_t-\hat a-\hat\beta x_t\) op. Als de reeksen onder deze specificatie gecointegreerd zijn, hoort deze geschatte combinatie stationair te zijn, ook al zijn de afzonderlijke niveaus dat niet.
In een financieel voorbeeld kunnen \(y_t\) en \(x_t\) logaritmische total-returnindexen van twee activa zijn, waargenomen met dezelfde frequentie. De coëfficiënt \(\hat\beta\) bepaalt de geschatte langetermijncombinatie; het is niet automatisch een dollarneutrale of laagrisicoportefeuilleweging. Een andere linker variabele, steekproef, verwerking van dividenden, valuta of trendspecificatie kan de schatting en het residu veranderen. Maak de economische betekenis van de vergelijking expliciet.
Stap 2 toetst het residu met speciale kritieke waarden
Een residuregressie in de stijl van de uitgebreide Dickey–Fuller-toets kan zo worden geschreven:
\[ \Delta\hat u_t = \rho\hat u_{t-1} + \sum_{j=1}^{q}\phi_j\Delta\hat u_{t-j} + e_t. \]
De nulhypothese van geen cointegratie komt overeen met een eenheidswortel in het residu; de alternatieve hypothese is dat het geschatte residu stationair is. In de eenvoudige notatie hierboven is een voldoende negatieve residutoetsstatistiek bewijs tegen de nulhypothese. De vertraagde termen helpen de seriële afhankelijkheid in het residu weer te geven, dus zowel de lagorde als residudiagnostiek zijn van belang. Deze keuze staat los van de keuze voor een intercept of trend in de eerste stap, die bepaalt welke variant van de kritieke waarden voor de cointegratietoets van toepassing is. Te weinig augmentatielags kunnen seriële correlatie laten bestaan. Rapporteer hoe je de lagorde hebt gekozen en controleer plausibele alternatieven, zoals Agiakloglou en Newbold bespreken.
Het residu wordt in de eerste stap geschat, waardoor de nulverdeling verandert. Vergelijk deze statistiek daarom niet met gewone Dickey–Fuller-kritieke waarden of een generieke ADF-p-waarde. Gebruik kritieke waarden of p-waarden die zijn ontworpen voor de Engle–Granger-residutoets en passen bij de gekozen deterministische termen, het aantal variabelen en de steekproefomvang. Phillips en Ouliaris werken de asymptotische theorie voor residugebaseerde toetsen uit; MacKinnon geeft responsoppervlak-kritieke waarden voor veelvoorkomende specificaties. Als de deterministische termen in de eerste stap of het aantal verklarende variabelen verandert, kan dezelfde residutoetsstatistiek met andere referentiekritieke waarden worden vergeleken.
Een hypothetische uitkomst laat zien wat de beslissing betekent
Stel dat een onderzoeker twee maandelijkse logprijsindexen over een vaste steekproefperiode bestudeert. Onder de vermelde eenheidswortelspecificaties lijken beide I(1). De regressie in de eerste stap bevat een intercept en levert een geschat residu op. Vervolgens wordt de residutoetsstatistiek beoordeeld met de Engle–Granger-verdeling voor die deterministische specificatie en steekproef, niet met een gewone ADF-tabel.
Stel dat de bijbehorende toets een p-waarde oplevert die lager is dan de vooraf vastgelegde drempel van 5%. Voor deze specificatie verwerpt de onderzoeker de nulhypothese van geen cointegratie en vindt die bewijs dat de geschatte combinatie stationair is. Die conclusie is afhankelijk van de steekproef, lagkeuze, deterministische termen en aannames over integratie. Ze laat niet zien dat alle activaparen verwant zijn, dat de relatie buiten de steekproef blijft bestaan of dat het geschatte residu een winstgevend instapsignaal oplevert. Als de p-waarde hoger was dan 5%, is de juiste lezing: ‘de toets kon de nulhypothese van geen cointegratie onder de vermelde specificatie niet verwerpen’, niet: ‘het is bewezen dat de reeksen geen verband hebben’.
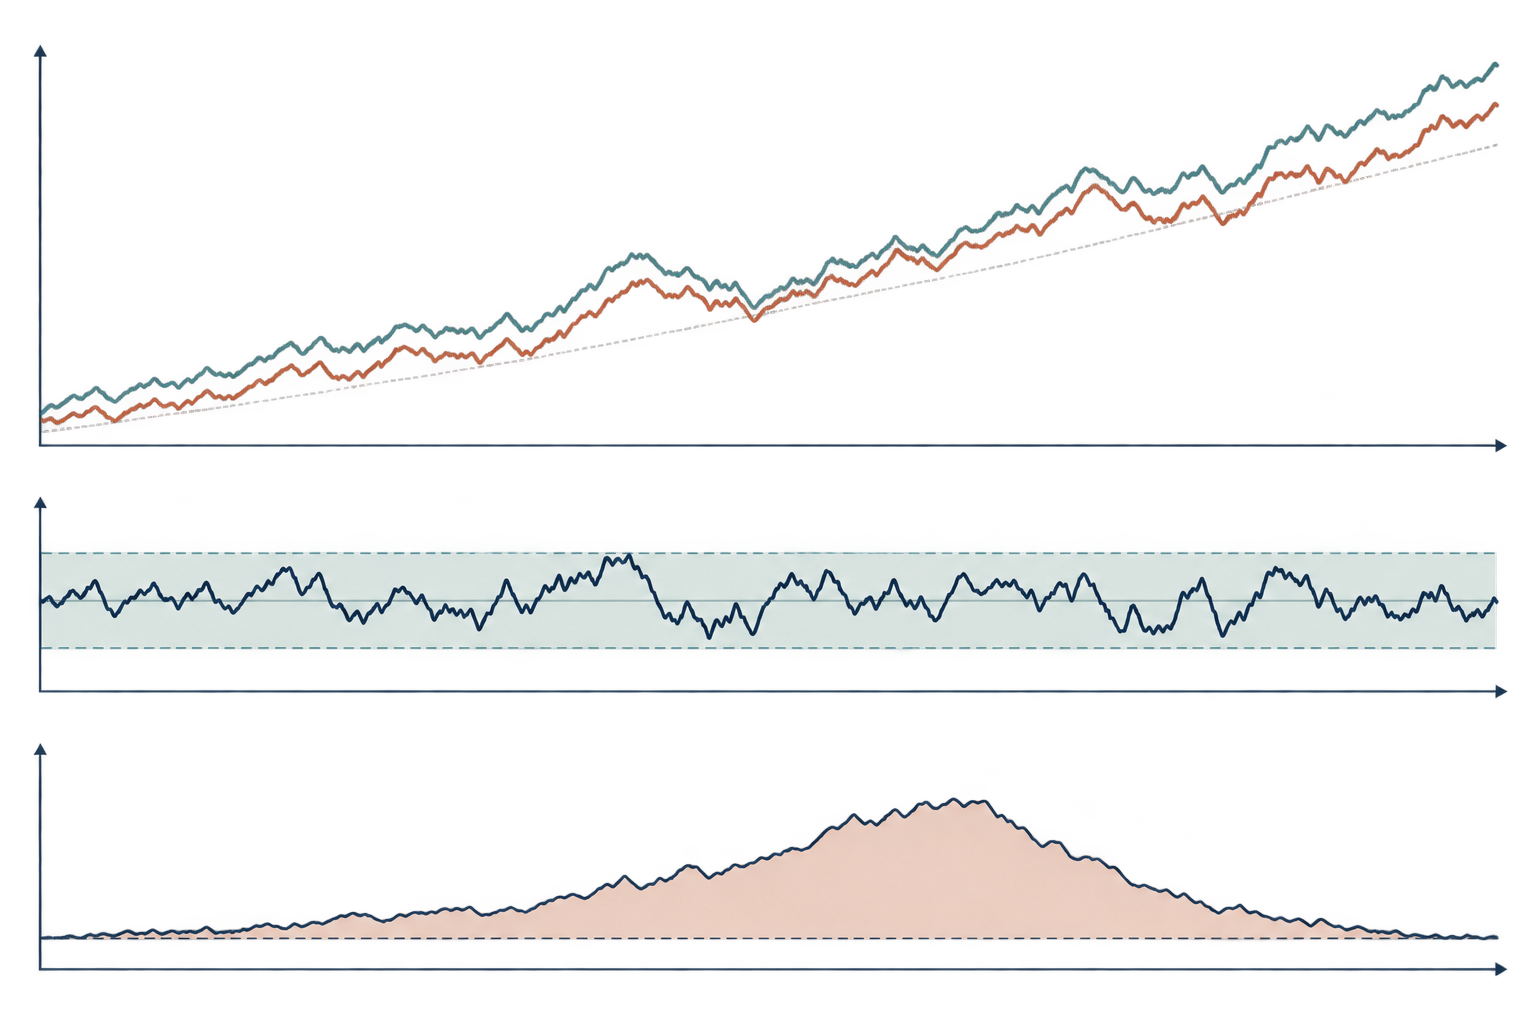
De onderstaande illustratie is conceptueel: gemeenschappelijke stochastische trends kunnen samengaan met een begrensd residu, en afwijkingen van een geschatte relatie kunnen later weer kleiner worden. De afbeelding bevat geen gemeten reeksen en impliceert niet dat aanpassing altijd met een voorspelbare snelheid plaatsvindt.
Een foutcorrectiemodel beschrijft aanpassing op korte termijn
Als er steun is voor een langetermijnrelatie, kan een foutcorrectiemodel kortetermijnveranderingen combineren met de evenwichtsafwijking uit de vorige periode. Met \(\hat u_{t-1}=y_{t-1}-\hat a-\hat\beta x_{t-1}\) is een voorbeeld
\[ \Delta y_t = c + \lambda\hat u_{t-1} + \sum_{i=1}^{r}\phi_i\Delta y_{t-i} + \sum_{j=0}^{s}\theta_j\Delta x_{t-j} + \epsilon_t. \]
Hier is \(\lambda\) de aanpassingscoëfficiënt voor \(y_t\) in deze parametrisatie. Als \(y\) boven de geschatte relatie ligt en \(\lambda<0\), draagt de foutcorrectieterm, onder gelijkblijvende omstandigheden, bij aan een daling van \(y\). Deze interpretatie van het teken gebruikt de definitie \(\hat u=y-\hat a-\hat\beta x\); bij omkering van de residuconventie draait ook het teken van de coëfficiënt om. De kortetermijncoëfficiënten beschrijven aanvullende conditionele reacties. Een andere variabele kan ook aanpassen: cointegratie alleen zegt niet welke markt- of economische variabele de aanpassing draagt.
Vertaal \(\lambda\) niet mechanisch als ‘de spread sluit elke maand met dit percentage’, tenzij het model daadwerkelijk die eenvoudige dynamische vorm heeft. Vertraagde veranderingen, meerdere aanpassende variabelen, niet-lineaire reacties en breuken beïnvloeden het verloop. Een stabiele langetermijnrelatie is geen structureel causaal mechanisme, en de aanpassingscoëfficiënt is conditioneel op het opgegeven model en de informatieverzameling.
De tweestapstoets heeft specifieke reikwijdtegrenzen
Een Engle–Granger-specificatie met één vergelijking kan één voorgestelde langetermijncombinatie toetsen, ook als die een afhankelijke variabele en meerdere regressoren bevat. Bij twee I(1)-variabelen is de maximale cointegratierang één; in een groter systeem kunnen meerdere cointegratievectoren bestaan. Eén residutoets bepaalt niet de volledige systeemrang. Een Johansen-procedure is ontworpen om die rangvraag te behandelen onder eigen aannames over het VAR en deterministische termen.
Ook de normalisatie in de eerste stap is van belang in eindige steekproeven. De regressie van \(y\) op \(x\) is numeriek doorgaans niet gelijk aan die van \(x\) op \(y\), ook al gaat een langetermijnrelatie conceptueel over een combinatie. Kies de normalisatie om een duidelijke economische reden en rapporteer die. Als conclusies veranderen wanneer je de vergelijking omdraait, beschrijf die gevoeligheid dan in plaats van het gunstigste resultaat te kiezen.
Bij een kleine steekproef kan de toets weinig onderscheidingsvermogen hebben. Ook lagkeuze, deterministische termen, uitschieters en structurele breuken kunnen het resultaat beïnvloeden. Een breuk in de langetermijnrelatie kan een eerder stationaire combinatie instabiel doen lijken over de volledige steekproef. Eén verwerping is bewijs onder een gehandhaafde specificatie, geen bewijs dat de relatie blijvend is.
Bewijs van cointegratie is geen kant-en-klare handelsregel
In een handelstoepassing kan het geschatte residu een spread worden genoemd, maar dat label definieert geen uitvoerbare portefeuille. Een spread op basis van logprijzen verschilt van een positie in geldbedragen; een reeks met alleen prijzen verschilt van een total-returnreeks. De regressiecoëfficiënt kan veranderen en de geschatte stationariteit bepaalt niet automatisch een instapdrempel, houdperiode, stop of positiegrootte.
Schat de langetermijnrelatie alleen met gegevens die op elk beslismoment beschikbaar waren. Als je de hedgecoëfficiënt op de volledige backtest schat en vervolgens op eerdere datums handelt, lekken toekomstige waarnemingen in het signaal. Gebruik chronologische vormings- en evaluatieperioden, houd rekening met dividenden, aandelensplitsingen, beschikbaarheid van effectenleningen, financiering, de bied-laatspread, marktimpact en herbalancering, en leg vast wat er gebeurt als diagnostiek op een breuk wijst. Zoeken tussen veel paren en vensters veroorzaakt ook selectiebias die de cointegratietoets niet corrigeert.
De praktische vraag is niet alleen of één residutoets verwerpt. Vraag of de voorgestelde economische koppeling een reden heeft om voort te duren, een transparante stabiliteitscontrole doorstaat en na onzekerheid en kosten nog een uitvoerbare regel oplevert. Co-integratie kan een model informeren; ze garandeert geen convergentie, hedgewerking of rendement.
Rapporteer de specificatie zodat anderen haar kunnen reproduceren
Vermeld de variabelen, transformaties, frequentie, steekproefdatums, bewijs over integratie en de normalisatie van de eerste stap. Noteer intercept- of trendtermen, het type residutoets, de regel voor lagselectie, de toetsstatistiek en de bron van de kritieke waarden of p-waarden voor cointegratie. Rapporteer de gevoeligheid voor een verdedigbaar alternatief aantal lags of een ander steekproefvenster en vermeld eventuele breukanalyse.
Definieer bij een foutcorrectiemodel de vertraagde onevenwichtsterm en tekenconventie, vermeld welke variabelen mogen aanpassen en onderscheid kortetermijncoëfficiënten van de langetermijnrelatie. Maak bij een handelsstudie chronologische steekproefindelingen, regels voor paarselectie, kosten, financiering, aannames over lenen en de afhandeling van mislukkingen openbaar. Met die details is een reproduceerbare toets te onderscheiden van een grafiek die alleen op convergentie lijkt te wijzen.
Engle en Granger werken in hun oorspronkelijke artikel over representatie, schatting en toetsing het verband uit tussen cointegratie en foutcorrectie. Phillips en Ouliaris leiden de asymptotische theorie voor residugebaseerde cointegratietoetsen af. MacKinnons onderzoek naar kritieke waarden bespreekt responsoppervlakwaarden die afhangen van steekproefomvang en toetsspecificatie. Agiakloglou en Newbold bestuderen de lagstructuur van de uitgebreide Dickey–Fuller-toets90022-Q). Zie voor een systeem met meerdere mogelijke relaties de analyse van Johansen van cointegratievectoren90041-3). Andere gidsen leggen cointegratie versus correlatie bij pairs trading, eenheidswortels en mean reversion en lokale projecties voor impulsresponsen uit.
Veelgestelde vragen
Q1Kan ik gewone ADF-kritieke waarden gebruiken voor het geschatte residu?
Nee. Door eerst de langetermijnrelatie te schatten, verandert de nulverdeling van de residutoets. Gebruik waarden die passen bij de gekozen Engle–Granger-specificatie.
Q2Bewijst een significante Engle–Granger-uitkomst dat een paar zal convergeren?
Nee. Ze vormt bewijs voor een stationaire geschatte combinatie onder de toetsassumpties en in de onderzochte steekproef. Breuken, schattingsfouten en nieuwe gegevens kunnen de relatie veranderen.
Q3Wanneer gebruik ik Johansen?
Als een systeem meer dan twee variabelen bevat of meerdere cointegratierelaties kan hebben, behandelt een systeemrangmethode zoals Johansen een andere vraag dan één residugebaseerde relatie.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat is de tweede stap van de klassieke Engle–Granger-methode?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
The existence of a stationary linear combination among nonstationary series, implying a shared long-run equilibrium restriction under a specified model.
Lees de uitgebreide gidsMean reversionA model-dependent tendency for a variable to move back toward a fixed or changing reference; it does not automatically imply stationarity or tradability.
Lees de uitgebreide gids