

すべてのオプションガイド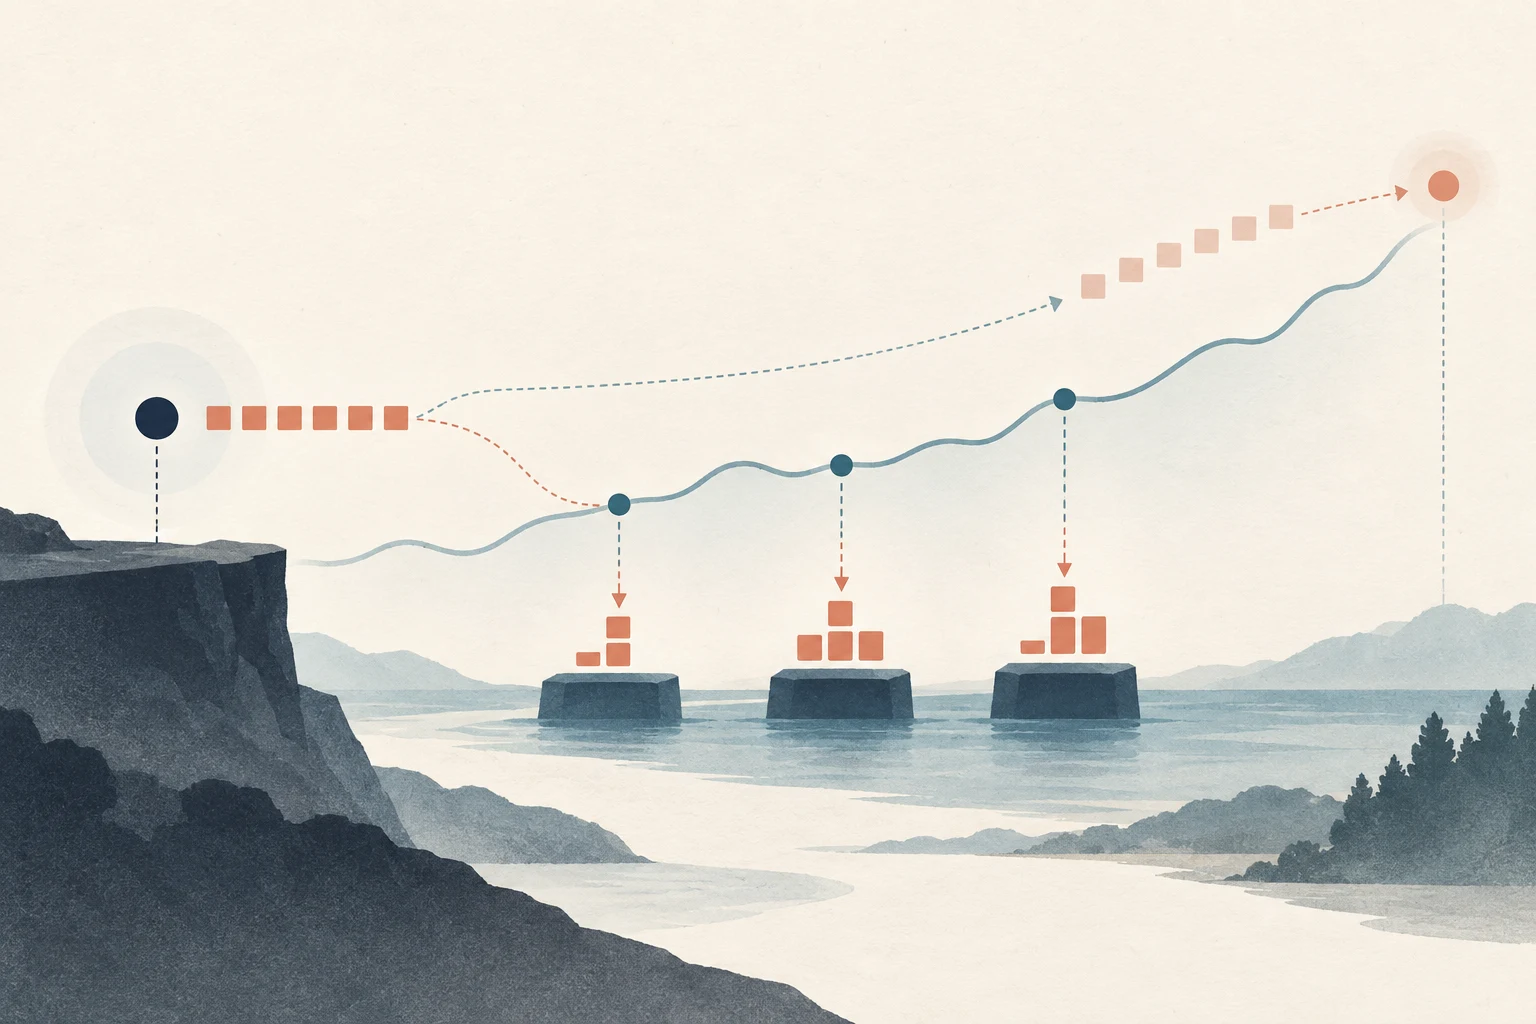
Implementation shortfallの概念図です。意思決定価格と段階的な約定、未約定数量を比較しており、実際の価格推移や測定済みコストは示していません 問題 1 / 3
執行コストの分析10分で読めます
インプリメンテーション・ショートフォールとは?売買判断の総コスト
決定価格、注文到着価格、約定分、未約定分、手数料からISを測る方法を解説し、スリッページやVWAPとの違いを整理します。
このガイドの内容約定価格だけでは投資判断全体を測れない
短い要約
インプリメンテーション・ショートフォール(IS)は、決定価格で売買できたと仮定するペーパーポートフォリオと、実際のポートフォリオの差を測ります。約定した数量のコスト、未約定数量の機会費用の推定値、明示的な手数料が含まれます。比較するには、決定時刻、注文到着時刻、約定データ、評価時点を先に固定します。以下の価格はすべて仮定です。
約定価格だけでは投資判断全体を測れない
買い注文の一部が基準価格に近い値で約定しても、目標の大半が未約定のまま市場が上昇することがあります。売りも、約定分の価格が良くても、残った数量が市場下落にさらされる場合があります。平均約定価格と気配を比べるだけでは約定した部分しか見えず、意図したポートフォリオと実際にできたポートフォリオの差はわかりません。
ISはその差を測ります。Peroldの原論文は、投資判断時に利用できた価格で取引したと仮定するペーパーポートフォリオと実際のポートフォリオを比べる考え方を示します。取引コスト分析では、明示的な手数料、暗黙的な執行コスト、未約定分の機会費用推定値を含められます。これは測定の慣例であり、別の注文なら特定の利益を確実に得られたという予測ではありません。
4つの価格と当初の目標数量を記録する
Qを投資判断で指定した株数とします。決定価格P_Dは通常、ポートフォリオの売買判断時点の中間気配です。到着価格P_Aは、注文を執行に回した時点の中間気配が一般的です。判断から発注までに時間があれば、ブローカーが注文を受け取る前に市場が動くことがあります。
約定数量qと、その数量加重平均約定価格P_Fを記録します。未約定数量はU = Q − qです。残りを評価する価格P_Tと時点も事前に決めます。たとえば、注文最終日の市場終値です。この価格は残りの株をすべてそこで売買できたという意味ではありません。ペーパー上の判断で実現しなかった部分を評価するための基準です。
決定時の基準と評価期間によって、数値が答える問いが決まります。最初の約定価格を後から決定価格の代わりにしたり、価格推移を見てから終了時刻を変えたりすれば、測定対象も変わります。当初の目標と時刻を保管し、投資判断自体を変更した場合は別注文として記録します。
買いと売りに共通する符号付きの式を使う
買いではs = +1、売りではs = −1とします。平均約定価格を使う場合、通貨単位のショートフォールは次の式です。
IS = s × [q × (P_F − P_D) + U × (P_T − P_D)] + F
Fは明示的な委託手数料、取引所手数料、その他含める費用です。買いは決定価格より高く買うとコスト、売りは決定価格より低く売るとコストです。符号sを使うと同じ式を両方に適用できます。目標数すべてが約定すればU = 0です。何も約定しない場合は、残りの評価額と実際に請求された手数料が中心になります。
価格変化は、遅延、約定、未約定の機会費用に分解できます。
Delay = s × Q × (P_A − P_D)
Execution = s × q × (P_F − P_A)
Unfilled opportunity = s × U × (P_T − P_A)
Q = q + Uなので、3項の合計は直接式の価格部分と一致します。Fは一度だけ加えます。各ラベルは選んだ時刻の間に観測された変化の位置を示すもので、特定の担当者やプロセスが原因だと証明するものではありません。
一部約定の買いにも約定以外のコストがある
運用者が中間気配$50.00のときに1,000株の買いを決めたとします。執行に回った時点の中間気配は$50.10です。600株が数量加重平均$50.13で約定し、400株は未約定でした。事前に決めた終了時点の価格は$50.25、明示的な手数料は$18と仮定します。
決定から到着までの値上がりは1,000 × ($50.10 − $50.00) = $100の遅延コストです。約定した600株は到着価格に対して600 × ($50.13 − $50.10) = $18のコストです。残り400株はこの評価方法では400 × ($50.25 − $50.10) = $60の機会費用です。手数料$18を加えると合計ショートフォールは$196です。
直接計算も同じです。約定分は600 × ($50.13 − $50.00) = $78、未約定分は400 × ($50.25 − $50.00) = $100、手数料$18を加えて$196です。決定価格での目標想定元本は$50,000なので、目標想定元本に対して196 ÷ 50,000 × 10,000 = 39.2ベーシスポイントです。分母が重要です。約定分の想定元本だけを使えば率は異なります。
未約定数量には妥当な評価基準が要る
機会費用は、未約定の目標数量を表示価格で評価した推定値です。分析者は決定価格の基準、終了価格と期間、残りのうち現実的にどれだけ約定できたかを明示します。当時の流動性では1,000株の目標自体が非現実的だったなら、後の値動きを未約定1,000株すべての損失のように計上すると、取り逃した機会を過大評価する可能性があります。CFA Institute Research Foundationの取引コスト測定資料は、現実に約定可能な数量の評価と、後の価格を使うことで増えるノイズを説明しています。
注文取消時、所定の取引時間終了時など、売買の目的に合う評価時刻を使います。その時刻以降の値動きを黙って計上してはいけません。投資判断や希望エクスポージャーが変わったために運用者が取消したなら、その理由を記録し、旧注文の未執行と新しい判断を分けます。そもそも市場性のない指値注文が約定しなくても、自動的にブローカーの失敗とはなりません。
スリッページ・実効スプレッド・VWAPは狭い問いに答える
スリッページの基準価格はサービスによって異なります。注文送信時の気配と約定を比べるものも、到着時の中間気配や決定価格を使うものもあります。基準、売買方向の符号、約定分だけを対象とするかを明記してください。約定だけの指標では売買できなかった株を評価できません。
実効スプレッドは取引直前の中間気配と約定を比べ、流動性を得るために支払った近接コストを調べます。それだけでは発注前の遅延、大口注文の経路全体、手数料、未約定分の機会費用を含みません。VWAPは約定を指定期間中の市場出来高加重平均価格と比べます。これは当初の投資判断価格からポートフォリオをどれだけ実現できたかではなく、その時間帯の市場平均に対して約定がどうだったかを問います。CFA Instituteの最新の売買コスト資料はISを総コスト指標として説明し、ほかの執行ベンチマークの限界にも触れています。
どのベンチマークも万能ではありません。市場出来高に沿う指示ならVWAPが適切な場合があります。投資判断と実際のポートフォリオの差を評価するなら、決定価格基準のショートフォールの方が直接的です。複数の指標を示すときは意味を分け、重複する費用を二重に足さないでください。
ショートフォールだけでブローカーの技量は証明できない
測定値には注文と無関係な市場全体の値動き、証券価値の変化、スプレッド横断、一時的・恒久的な価格インパクト、遅延、未約定の機会が含まれ得ます。判断後に相場全体が上昇すれば、到着気配に対して約定が良好でも買いの正のショートフォールは大きくなることがあります。反対に価格が有利に動けば、手数料とスプレッドを払ってもショートフォールは0または負になり得ます。
そのため単一注文の値はノイズが大きく、終了価格は結果を見る前に決める必要があります。取引コスト研究は多くの注文を平均すると個々の推定のノイズを抑えられること、また複数の約定がどの親注文に属するかを保持する必要性を指摘しています。親注文との紐づけがなければ、多数の子注文に分割した一つの注文による合計価格インパクトを見落としかねません。報告値が低いだけでは、執行技量、因果的な市場インパクトの低下、優れたブローカーは証明されません。
親注文とすべての子注文を紐づけてください。1,000株の判断を20回に分割した場合、各子注文で決定価格の時計をリセットすると、全体の注文が待っている間に生じた値動きが隠れることがあります。一方、新しい情報を受けて運用者が目標エクスポージャーを変えたなら、売買方向が同じというだけで追加分を元の親注文に含めてはいけません。新しい判断と価格、時刻を記録します。複数注文を集計するときは、通貨単位のショートフォールとペーパー上の想定元本を先に合計し、その後で比率を示します。注文ごとのベーシスポイントを単純平均すると、小口注文が大口注文と同じ重みを持つことがあります。
同じ投資判断を基準に執行方法を比べる
成行、指値、執行アルゴリズムを比較するなら、投資判断と目標数量をそろえます。同じ銘柄、売買方向、目標サイズ、決定価格、到着価格の定義、評価期間、手数料の扱いを使います。注文サイズ対通常出来高、ボラティリティ、緊急度、時間帯、流動性など執行難度が変わる条件ごとに結果を分類します。簡単な注文だけを受け持つアルゴリズムは、執行品質と無関係な理由で優れて見えることがあります。
執行方法は、コストと注文が完了しないリスクを交換します。急いで約定させれば、相場が動く間にさらされる時間と予想機会費用を減らせる一方、スプレッドやインパクトを多く払う場合があります。待つ指値は約定分の価格を改善し得ますが、未約定数量が増えることもあります。目標は執行コストの項目だけを最小化するのではなく、取引理由と待機コストを踏まえて総ショートフォールを評価することです。過去の注文結果はその状況の記録であり、別の経路やアルゴリズムでも同じ約定になった保証ではありません。
再計算できる記録を残す
有用な注文コスト記録には、判断時刻と中間気配、発注時刻と到着中間気配、売買方向、目標数量、全約定と手数料、取消・未約定残、現実的な約定可能性の仮定、評価価格と時刻、ベーシスポイントの分母を含めます。先物・オプション・無期限契約では正しい契約乗数で値動きを換算し、取引所費用、手数料、ファンディングなど評価期間に含むキャッシュフローを分けます。
異なる通貨の注文をまとめる場合、コストと想定元本は、明示した同一の為替レート基準と時刻で換算します。ドル建てコストを現地通貨建ての分母で割っても意味のある比較になりません。先物とオプションでは決定価格と約定価格の両方に同じ契約乗数を適用します。証拠金は担保であり、執行手数料ではありません。無期限契約のファンディングは保有期間中のキャッシュフローで、約定価格ではありません。別に報告するか、より広い総コスト指標に含める理由を示します。性質の異なる項目を混ぜると、よく似た執行報告も比較できなくなります。
注文を変更しても元の決定価格は保存し、目標自体を変えた場合は別の親注文として記録します。似た執行条件の注文どうしで平均を比べ、平均だけでなく分布も示してください。関連項目は先物のビッド・アスクスプレッドとスリッページ、先物の表示数量とアイスバーグ注文、金融モデルの過剰適合を参照できます。ISは投資判断を実際のポジションに移した結果を測る方法であり、売買助言でも戦略の利益を証明するものでもありません。
よくある質問
Q1インプリメンテーション・ショートフォールはスリッページと同じですか?
同じではありません。スリッページは一般に、選んだ気配や基準価格に対する約定価格を表します。ISには遅延、未約定数量、明示的手数料も含まれることがあります。どちらも基準と時間範囲を明記します。
Q2未約定注文にはどの価格を使いますか?
注文最終日の終値など、評価価格と期間を事前に決めます。残りのどの程度が現実に約定できたかも推定します。後の価格だけでは、その値で実際に約定できた証明になりません。
Q3ISが低ければ執行アルゴリズムの方が優秀ですか?
それだけではわかりません。類似した判断、注文サイズ、流動性、緊急度、市況、手数料の扱いを比べます。ISにはアルゴリズムが原因とは限らない市場変動も含まれるため、単一注文は因果的な技量を証明しません。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
ISに未約定数量を含めると、何が加わりますか?
答えを選ぶと解説を確認できます
オプション用語集
コール、プット、オプションチェーンから IV、グリークス、建玉、マックスペインまで、主要用語を正確に解説します
オプション用語集を見る関連ガイド
表示されたスプレッドと実際の約定コストは関係しますが、同じものではありません先物のBid-Askスプレッドとスリッページの計算方法先物のbidとaskの差が約定コストになる仕組み、スプレッドとスリッページの違い、両者をティック数と金額で表す方法を解説します表示数量は大きな注文の一部だけかもしれません先物のDisplay Quantityとアイスバーグ注文を解説先物板に見える数量より多く約定する理由、Display Quantity注文の再表示、隠れた数量、データフィードの違いを解説します。判断価格と約定価格の差を測るオプションのスリッページと計算方法オプションのスリッページ計算、スプレッド費用と市場変動の区別、気配・数量・指値で執行リスクを抑える方法を解説します執行ベンチマークVWAPとTWAPを比較:ベンチマークと執行アルゴリズムVWAPとTWAPの市場ベンチマークと、同じ名称を持つ執行スケジュールを比較し、計算例と主な限界を解説します。クオンツ執行Almgren–Chrissの最適執行:市場インパクトと価格リスクの均衡Almgren–Chrissモデルが、一時的な市場インパクトと未執行ポジションの価格リスクをどう比較し、大口注文の執行計画を組み立てるかを解説します。