

すべてのオプションガイド
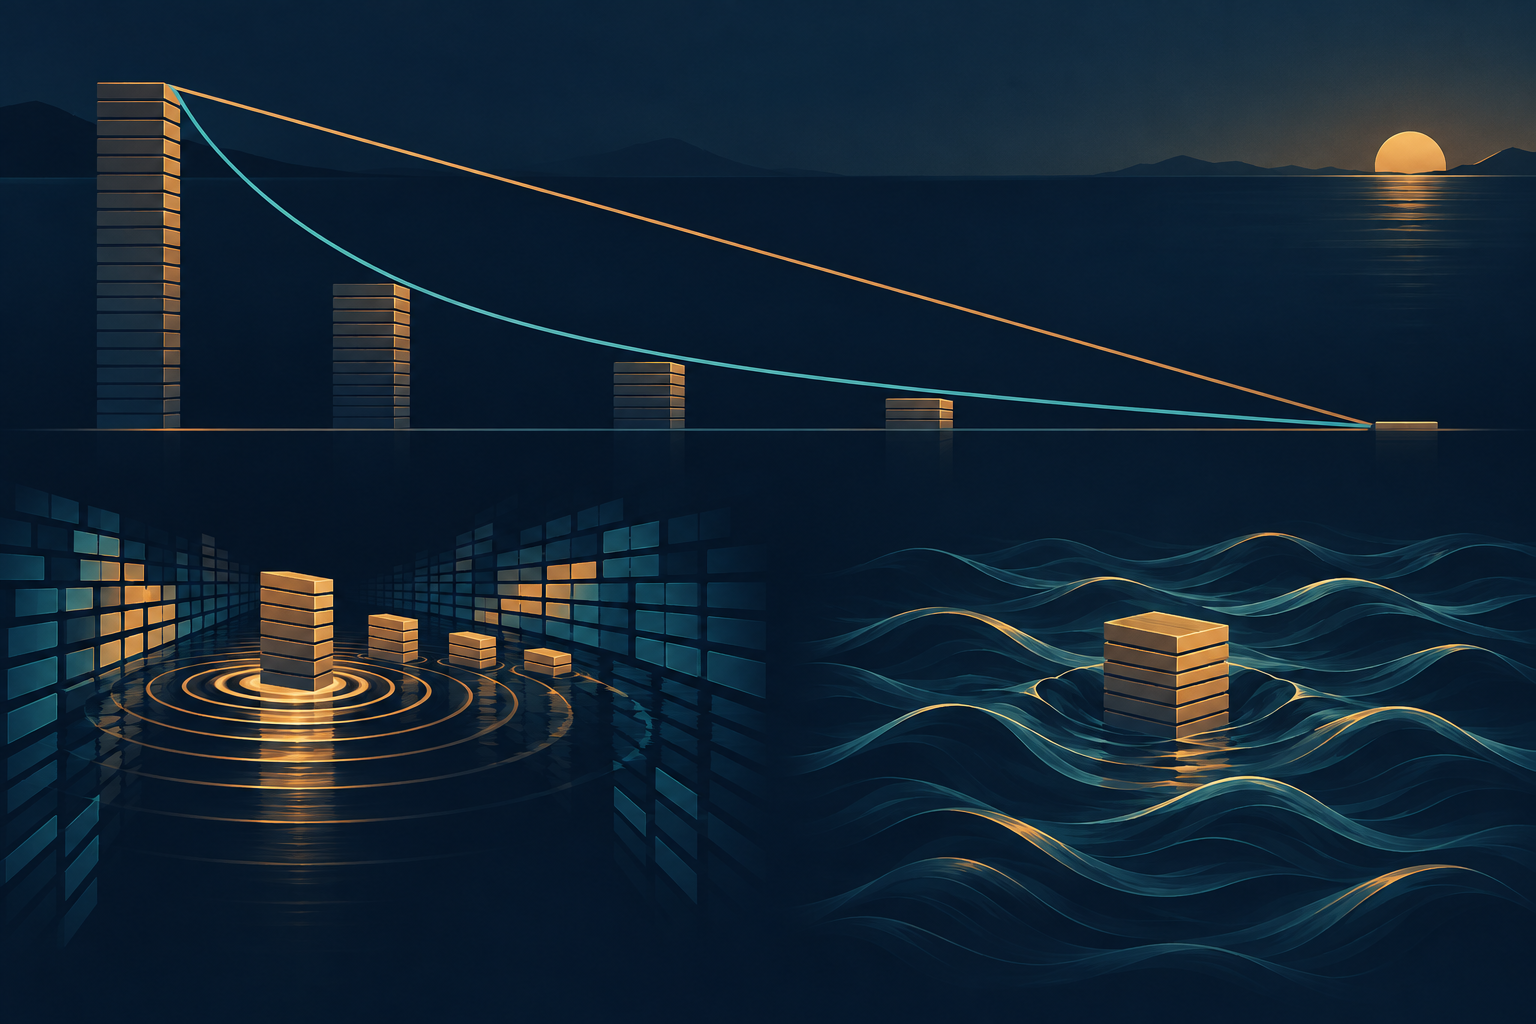
概念図。曲線経路は序盤により多く執行します。下部は注文板への一時的な影響と、在庫を保有して待つ間の価格リスクを表しています。実際の市場データや約定保証は示していません 問題 1 / 3
クオンツ執行約12分
Almgren–Chrissの最適執行:市場インパクトと価格リスクの均衡
Almgren–Chrissモデルが、一時的な市場インパクトと未執行ポジションの価格リスクをどう比較し、大口注文の執行計画を組み立てるかを解説します。
このガイドの内容モデルが扱う問題
短い要約
Almgren–Chrissモデルは、注文が未完了の間に見込まれる取引コストと価格リスクのバランスから執行スケジュールを選びます。標準的な線形インパクトの形では、スケジュールは双曲線正弦の曲線になり、リスク回避度が高いほど早い段階で多く取引します。この結果が最適なのは、モデルの仮定と選んだ目的関数の範囲内であり、どの市場や注文にも通用する最良のスケジュールという意味ではありません。
モデルが扱う問題
大きすぎて一度に出せない親注文を考えてみましょう。子注文に分割すれば、板に一度にかける圧力を抑えられることがありますが、別のトレードオフが生まれます。速く執行すると一時的なインパクト費用が増えやすく、遅く執行すると未執行のポジションが価格変動にさらされる時間が長くなります。
Almgren–Chrissは、この関係をコストとリスクの最適化問題として定式化します。最初に執行する数量をX、期限までの時間をT、時点tでまだ執行していない数量をx(t)とします。説明を簡潔にするため、x(t)は買い注文でも売り注文でも、当初の注文方向に沿った正の数量で表します。執行速度はv(t) = −dx(t)/dtです。残数量が減ると、執行済み数量が増えます。境界条件はx(0) = X、x(T) = 0です。
一般的な平均・分散の定式化では、スケジュールを次の目的関数で評価します。
目的関数 = 期待執行コスト + λ × 執行コストの分散
λはリスク回避度の重みです。 AlmgrenとChrissの原論文は、このコストとリスクのトレードオフを最適執行の問題として扱っています(原論文)。数式が自動的に「正しい」値を見つけるわけではありません。モデルの利用者がリスクの重みを定め、ボラティリティやインパクトを推定する必要があります。
速い執行はインパクトを増やし、遅い執行はリスクを残す
一時的インパクトは、注文が利用可能な流動性を消費したり、売買スプレッドを越えて約定したりするときに生じます。単純な線形インパクトモデルでは、執行速度vに比例する単位当たりコストが生じます。これを執行数量に掛けると、単位時間当たりの総コストはv²に比例します。そのため、注文全体を速めるとインパクトコストが高くなることがあります。
永続的インパクトは異なります。標準的な線形モデルでは、取引によって基準価格が動き、その一部が注文完了後も残ります。合計数量Xが同じなら、基本モデルにおける永続的インパクトの期待コストは、Xを時間にどう配分するかに依存しません。そのため、簡略化した定式化では、スケジュール同士を比較する際の定数として扱えます。インパクトや市場の定義を複雑にしたモデルでは、結論が異なる場合があります。
価格リスクは、未執行ポジションが価格変動にさらされることで生じます。時間の平方根当たりの価格ボラティリティをσとすると、基本モデルのリスクコスト分散は、σ²にx(t)²を執行時間全体で積分した量に比例します。残数量をより速く減らすスケジュールは、通常このエクスポージャーを小さくしますが、より積極的な取引を必要とすることがあります。最適化の目的関数に両方の項が入るのはこのためです。
Almgren–Chrissの軌道が表すもの
すべてのスケジュールで同じになるコスト項を除くと、簡略化した連続時間の形は次のようになります。
J = 0からTまでの [ηv(t)² + λσ²x(t)²] dt の積分
ηはこの規約における一時的インパクト係数です。初期数量と終了数量を固定してこの式を最小化すると、次の式が得られます。
x(t) = X × sinh(κ(T − t)) / sinh(κT)
連続時間の極限ではκ² = λσ²/ηです。sinhは双曲線正弦を表します。この式は執行済みの量ではなく、まだ執行していない量を示しています。 関連する研究として、BertsimasとLoは価格インパクトの仮定を置いた動的な執行コスト最小化を分析しています(論文)。
κTは期限に対する軌道の形をまとめて表します。λがゼロに近づくと解は直線に近づき、残数量が一定の割合で減るため、TWAPに似たスケジュールになります。λまたはσが大きくなるか、ηが小さくなるとκが大きくなり、早い時間帯に多く執行する形になります。一時的インパクトが高い場合は、一般にもっと遅く均等なスケジュールが選ばれやすくなります。離散時間モデルでは、κの正確な定義は各時間区間の長さや係数の規約によって変わります。上の式は基本モデルの連続時間極限であり、単位に依存しない公式ではありません。
軌道パラメータを使った仮想例
1,000単位の注文を60分以内に完了させるとします。線形のTWAPと、κT = 2のAlmgren–Chriss軌道を比べます。κTは曲線の形を説明するためだけに選んだ値で、特定の銘柄の推定値ではありません。
| 経過時間 | TWAPの残数量 | Almgren–Chrissの残数量(概算) |
|---|---|---|
| 15分 | 750 | 587 |
| 30分 | 500 | 324 |
| 45分 | 250 | 144 |
| 60分 | 0 | 0 |
最初の15分で、TWAPは約250単位を執行し、このAlmgren–Chriss例では約413単位を執行します。30分時点では、それぞれ500単位と約676単位が完了しています。どちらも期限までに残数量はゼロになりますが、κT = 2の例では、期間中に残る数量がより少なくなります。
これは数式上の軌道を比較しただけです。価格、スプレッド、約定、手数料、利益は設定していないため、速いスケジュールの方が有利だとは示していません。数値は式から概算したもので、市場の観測値ではありません。
コスト・リスクの効率的フロンティアとλ
各スケジュールについて、モデルは期待執行コストとその分散を計算できます。λを変えて最適化を繰り返すと、効率的なスケジュールの集合が得られます。モデル内では、同じリスク水準に対しフロンティア上のスケジュールが最も低い期待コストを持ちます。λを大きくすると、未執行ポジションのリスクをより重視するため、通常は一時的インパクトコストの増加を受け入れながら分散を下げる曲線を選びます。
フロンティアだけでは、どの選択が正しいかは決まりません。λは選好または意思決定上の制約を表し、σとηは銘柄、注文規模、市場環境に近いデータから推定する必要があります。推定値が異なると、スケジュールは大きく変わることがあります。たとえば、時間単位を整合させずに日次ボラティリティを日中の時間軸に当てはめると、κを意図どおりに解釈できません。
仮定の限界を把握する
標準的な結果は、単一資産、一定のボラティリティ、方向予測のない価格、線形インパクト、執行中に変わらない流動性パラメータを仮定します。スケジュールはopen-loopです。あらかじめ曲線を決めておき、板や注文フローの変化を読んで自動的に調整するわけではありません。基本モデルにはalphaシグナル、他資産との相関、指値の制約、注文待ち行列に左右される部分約定、最小数量や呼値の制約も含まれていません。
実際の市場では、非線形インパクト、変動する流動性、不確実な約定、変わるボラティリティ、取引後に板の厚みが戻る現象が見られます。インパクトの推定と価格変動の仮定は、互いに整合している必要があります。Gatheralの動的裁定なしに関する研究は、局所的にデータに合う曲線を選ぶだけでなく、インパクトの形と価格の動きの関係に注意してモデル化する必要を示しています(Gatheralの論文)。
執行中に状況が変わる場合、適応型スケジュールや、出来高、alpha、市場状態を含むモデルは別の問いに答えます。それはλという一つのパラメータを直せばよいという話ではなく、モデルと必要なデータを変えることです。
意思決定モデルとベンチマークを区別する
Almgren–Chrissは事前の意思決定モデルです。コスト・リスク関数とパラメータに基づいてスケジュールを選びます。VWAPやTWAPは価格ベンチマークを指すことも、出来高や時間に沿った執行スケジュールを指すこともあります。名称だけでAlmgren–Chrissの目的関数を最適化するわけではありません。VWAPとTWAPのガイドでは、ベンチマークとスケジュールの違いを説明しています。
取引後のimplementation shortfallは、定めた規約に従って意思決定価格や到着価格と比較したコストを測ります。これは事後評価であり、このモデルと同じ軌道ではありません。implementation shortfallのガイドでは、意思決定価格、未約定数量、明示的コストを扱います。注文板の不均衡と短期流動性の関係については、order-flow imbalanceのガイドを参照してください。
スケジュールを読む前に確認すること
モデルの出力を見る前に、Xが株数、契約数、金額のどれで表されるか、Tをどう定義したか、σとηの時間・価格単位が整合しているかを確認します。未約定数量、固定費、指値、スプレッド、部分約定をどう扱うかも確認してください。
さらに、スケジュールが一度だけ計算されるのか、ボラティリティ、流動性、出来高の変化に応じて更新できるのかを確かめます。結果が「最適」とだけ説明されている場合は、その基礎となる目的関数、パラメータ、制約、コストの定義を確認します。最適という言葉は、これらに対してのみ意味を持ちます。
よくある質問
Q1Almgren–ChrissのスケジュールはTWAPより優れていますか?
すべての注文で優れているわけではありません。基本モデルでは、価格リスクと一時的インパクトにどの程度の重みを置くかに応じて軌道を変えられます。有用性は推定値、目的、制約、市場状況によって変わります。
Q2λはすべてのトレーダーや資産で同じですか?
いいえ。λは目的関数におけるリスク回避の重みです。一方、ボラティリティとインパクト係数は資産、時間軸、注文規模、測定方法によって異なります。スケジュールを比較する前に、それらの選択を明示する必要があります。
Q3この式は価格を予測したり売買シグナルを出したりしますか?
いいえ。基本モデルにはalphaや方向予測がありません。すでに決まっている注文を、モデル化されたコストとリスクのトレードオフに基づいて時間配分します。
Q4なぜ実際の市場の動きとスケジュールが合わないのですか?
モデルは価格、ボラティリティ、インパクトを単純化しています。執行中に流動性、スプレッド、約定、ボラティリティは変化し、open-loopのスケジュールは自動的に対応しません。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
Almgren–Chrissの軌道式におけるx(t)は何を表しますか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
執行ベンチマークVWAPとTWAPを比較:ベンチマークと執行アルゴリズムVWAPとTWAPの市場ベンチマークと、同じ名称を持つ執行スケジュールを比較し、計算例と主な限界を解説します。執行コストの分析インプリメンテーション・ショートフォールとは?売買判断の総コスト決定価格、注文到着価格、約定分、未約定分、手数料からISを測る方法を解説し、スリッページやVWAPとの違いを整理します。市場マイクロ構造の基礎Order Flow Imbalance(OFI)とは?注文板の変化を読む最良気配での注文追加、取消、約定、価格移動をOFIがどう符号化するか、また利益を保証するシグナルではない理由を解説します。オプションの仕組みオプションの割当てとは?ショート・オプションに満期日前または満期日に株式の受渡し・買付義務が生じる仕組みを説明します許容契約数はリスク予算とは別ですオプションの建玉制限と行使制限の違い上場オプションの建玉制限と行使制限の違い、同一方向での集計や報告が重要な理由、証拠金や買付余力だけでは許容数量を示せない理由を解説します