

すべてのオプションガイド
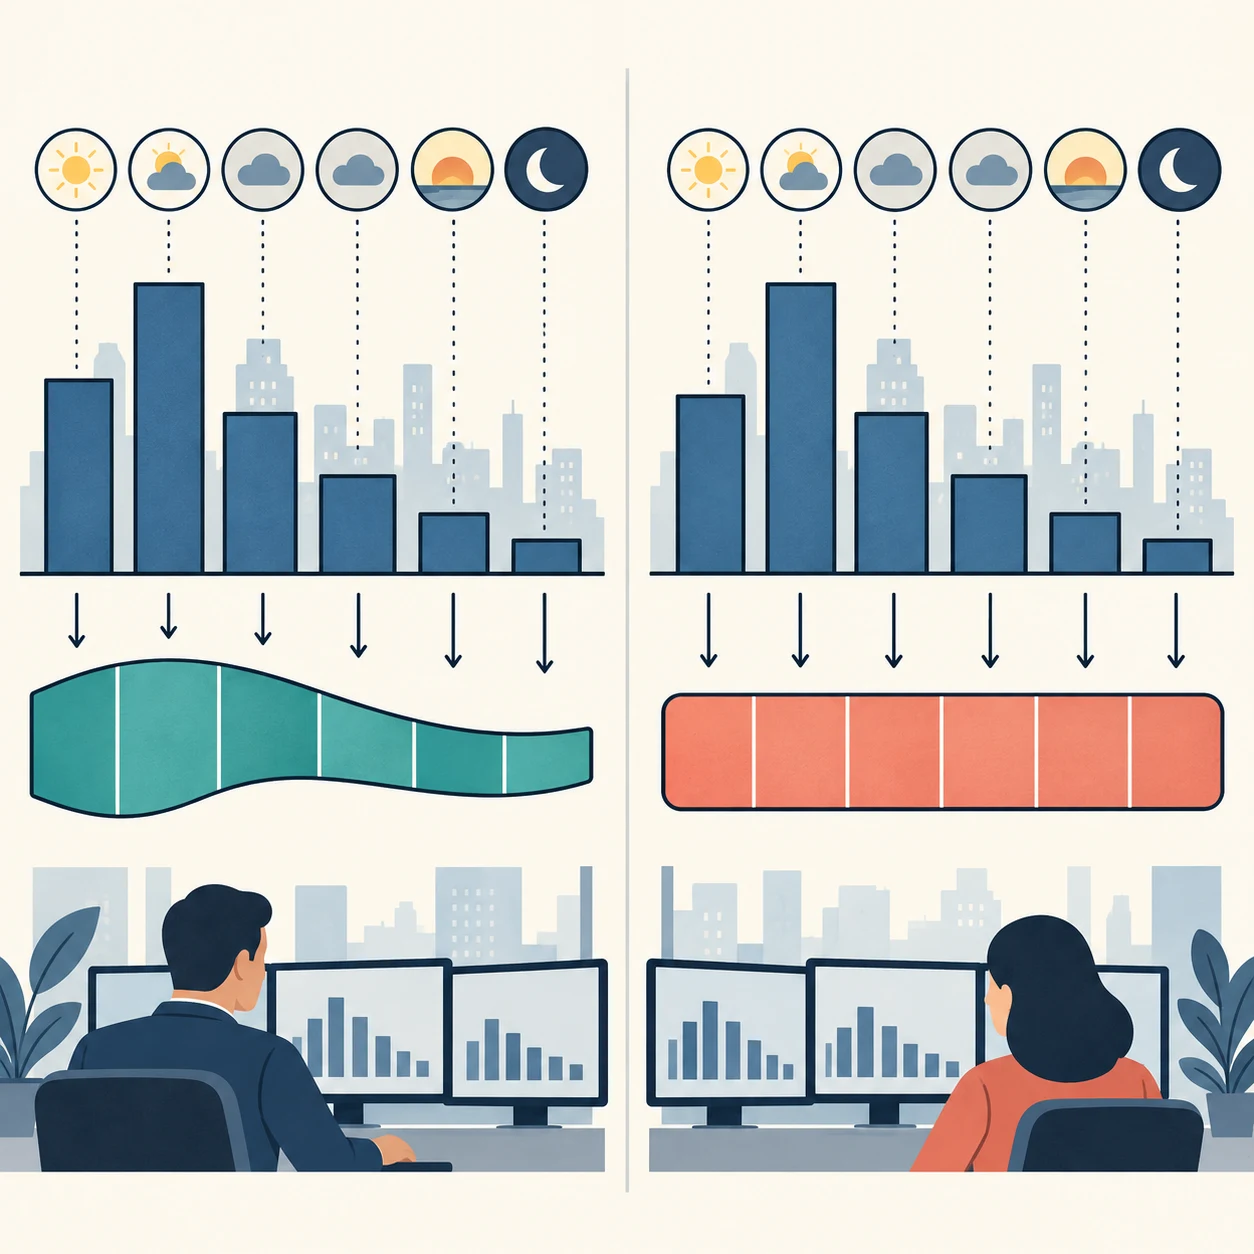
概念図。左は予想市場出来高に沿って注文量を変え、右は等しい時間間隔に均等配分します。実際の市場データや約定結果を示すものではありません 問題 1 / 3
執行ベンチマーク読了約14分
VWAPとTWAPを比較:ベンチマークと執行アルゴリズム
VWAPとTWAPの市場ベンチマークと、同じ名称を持つ執行スケジュールを比較し、計算例と主な限界を解説します。
このガイドの内容VWAPとTWAPは異なる平均の問いに答える
短い要約
VWAPは取引量に応じて約定価格に重みを付け、TWAPは等間隔の時点や区間で価格を平均します。同じ名称は執行アルゴリズムも表します。VWAPのスケジュールは市場出来高の推定プロファイルに合わせ、基本的なTWAPは注文を時間に沿って均等に分割します。ベンチマークは執行を測る物差しであり、スケジュールはいつ取引するかの判断です。どちらのスケジュールも、より良い価格や全量約定を保証しません。
VWAPとTWAPは異なる平均の問いに答える
出来高加重平均価格(VWAP)は、出来高の多い取引や区間に大きな重みを付けた平均約定価格です。約定価格をpⱼ、数量をvⱼとすると、選択した期間の市場VWAPは次のとおりです。
VWAP = Σ(pⱼ × vⱼ) ÷ Σvⱼ
そのため、10,000株の約定価格は1,000株の約定価格の10倍の重みを持ちます。市場データ提供者が約定を時間足に集計する場合でも、含める取引所、約定訂正、価格フィールド、セッション境界、出来高を株数・契約数・基礎資産の単位のどれで測るかによって結果は変わります。2つのVWAPを比較する前に、こうした条件を明確にします。
時間加重平均価格(TWAP)は、経過時間に対する価格の平均を表します。連続時間では期間内の時間平均であり、等間隔で観測した場合は選択した価格の算術平均になります。
TWAP = (p₁ + p₂ + ... + pₙ) ÷ n
観測が異なる長さの期間を表す場合、妥当な離散推定では、各価格が代表する時間に応じて重みを付けます。1分足と30分足を単純平均すると、長さの異なる期間に同じ重みを付けたことになります。サンプリング規則、価格入力(約定価格、仲値、バー平均など)、開始時刻と終了時刻は、表示上の細部ではなくベンチマークの定義です。
同じ価格観測を使っても2つの平均は異なることがあります。VWAPは取引の活発な時間帯をより重視し、等間隔のTWAPは各区間を同じ重みで扱います。どちらも資産の公正価値、大口注文で実際に得られる価格、次の値動きの予測を自動的に表すものではありません。
ベンチマークとそれを使うアルゴリズムは別物
ベンチマークは市場の観測値から計算し、執行結果を評価するために使います。執行アルゴリズムは、親注文を子注文に分割して一定の時間にわたり発注するための指示です。提供者は両方に同じ略称を使うため、「VWAPを上回る」という表現が単一で厳密な目標のように聞こえることがありますが、実際にはそうとは限りません。
基本的なTWAPアルゴリズムは、目標数量を一定間隔で同じ大きさに分けるか、ほぼ一定の取引ペースを目指します。基本的なVWAPアルゴリズムは、市場の時間帯別出来高カーブの予測に沿って目標数量を配分します。過去のデータから、ある区間にセッション出来高の30%が発生すると見込まれるなら、スケジュールはその区間に自らの目標数量の約30%を割り当てることがあります。BIS市場委員会は外国為替市場について同様の大枠の違いを説明しています。VWAPアルゴリズムは市場の売買高が多いと予想される時間帯に多く取引しようとするのに対し、TWAPは線形のスケジュールを取ります。
これらは標準的なスケジュールの考え方であり、すべての実装に共通するものではありません。ブローカーは参加率に上限を設けたり、スプレッドやボラティリティが閾値を超えたら一時停止したり、受動的な注文を使ったり、実際の出来高が予測から外れたときにペースを変えたりできます。VWAPをベンチマークにしながらTWAPのスケジュールで執行することも、別のスケジュールの結果をTWAPと比較することもあります。どの市場価格系列がベンチマークを定義し、どの制約がスケジュールを決めるのか確認してください。
6区間の例を計算する
30分ずつの等しい区間が6つあり、各区間の仮想平均価格と市場出来高が次のとおりだとします。出来高は千株単位です。すべて計算説明用の仮定値です。
| 区間 | 平均価格 | 市場出来高(千株) | 1,200株注文のVWAPスケジュール | TWAPスケジュール |
|---|---|---|---|---|
| 1 | $100.00 | 10 | 120 | 200 |
| 2 | $100.50 | 20 | 240 | 200 |
| 3 | $99.80 | 30 | 360 | 200 |
| 4 | $100.80 | 25 | 300 | 200 |
| 5 | $101.20 | 10 | 120 | 200 |
| 6 | $100.30 | 5 | 60 | 200 |
市場出来高の合計は100,000株です。各区間の価格に市場出来高を掛けると、出来高を千株単位で表した場合は$1,000 + $2,010 + $2,994 + $2,520 + $1,012 + $501.50 = $10,037.50となります。100で割ると市場VWAPは$100.375です。等しい時間幅の6つの価格の合計は$602.60で、6で割るとTWAPは約$100.4333です。
1,200株のVWAP型スケジュールでは、各区間の市場出来高の1.2%を割り当てるため、注文数量は120、240、360、300、120、60株になります。基本的なTWAPでは各区間に200株ずつ発注します。スケジュールによる約定の違いを示すため、意図的に単純化したこの例に限って、すべての子注文が各区間の記載された平均価格で全量約定し、親注文が完了し、手数料とマーケットインパクトはゼロと仮定します。
この仮定では、VWAP型注文の数量が市場VWAPと同じ重みになるため、平均約定価格は$100.375です。TWAP注文の平均約定価格は$100.4333です。買い注文の場合、後者は市場VWAPを約5.81ベーシスポイント上回ります。同じ単純化した前提、つまり手数料や市場インパクトがなく、1,200株の買い注文がすべて約定する条件では、この差は追加購入コスト約70ドルに相当します。計算は(100.4333 − 100.375) ÷ 100.375 × 10,000です。これは算術上の結果であり、実際のVWAPアルゴリズムが同じ成績を得る証拠ではありません。実市場では、子注文が利用可能な流動性を変え、ビッド・アスク・スプレッド、部分約定、価格変化、手数料に直面します。
予想出来高カーブは外れることがある
VWAPスケジュールには、市場出来高がいつ発生するかの推定が必要です。一般的な出発点は、比較可能なセッションの過去出来高であり、曜日や既知のイベントに合わせて調整することもあります。しかし、ニュース、ボラティリティ・ショック、市場の寄り付き、取引場所ごとの参加状況の変化を受けて、実際の出来高の時間分布は変わることがあります。前日のプロファイルに従いすぎるスケジュールは、価格が動く前の取引が遅れたり、結果的に薄商いとなった時間帯に注文を集中させたりする可能性があります。
セッションの進行に合わせて推定を更新するアルゴリズムもあります。BussetiとBoydのVWAP執行モデルは市場総出来高を不確実なものとして扱い、執行中に得られる情報を取り入れる方法を検討します。CarteaとJaimungalは、VWAPを目標とする2つの戦略を導いています。1つは現在の注文フローと予想される残りの注文フローに応じてTWAP型スケジュールを調整し、もう1つは予想残存出来高とネット注文フローを用いてAlmgren–Chriss型スケジュールを調整します。これらの論文は、「VWAPアルゴリズム」が固定された普遍的な最適カーブを意味しないことを示します。モデルの仮定、インパクトコスト、リスク選好、制約、新たな観測情報がすべてスケジュールに影響します。
基本的なTWAPは市場出来高カーブを予測せずにペースを決められますが、市場リスクを避けられるわけではありません。均等な注文は閑散時に積極的すぎたり、活発な時に消極的すぎたりする可能性があります。固定スケジュールでは期間中の価格変動にもさらされます。ペースを速めれば完了の可能性が高まる一方、スプレッドやインパクトコストが増えることがあります。遅くすれば市場への影響を抑えられる可能性がありますが、不利な値動きに長くさらされたり、期限に未約定数量が残ったりします。
取引目的に合わせてスケジュールを選ぶ
セッションのかなりの部分で通常の市場活動に参加することが目的なら、出来高追随型スケジュールは妥当な出発点になり得ます。市場回転率の予想に比例して親注文を配分するため、全数量を一度に発注する場合に比べ、注文の集中を緩和できる可能性があります。BISの報告書にあるVWAPの例では、利用者がアルゴリズムのスケジュールへの追随度を設定でき、指定された終了時刻までに注文を完了することを目指すと説明されています。したがって、スケジュールはVWAPという名称だけでなく、参加率の上限や期限の指示にも左右されます。
一定期間に取引を均等に分散したい場合や、信頼できる出来高プロファイルがない場合、時間追随型スケジュールの方が説明や監査をしやすいことがあります。ただし、マーケットインパクトが常に小さくなるわけではありません。寄り付きと引けに取引が集中する市場では、等間隔の注文が低出来高の区間に偏って配分される可能性があります。
どちらの方法でも、ベンチマークへの追随より緊急性と注文完了リスクが重要になることがあります。短い期限、薄い板、市場出来高に対して大きな親注文、ニュースで変動しやすい時間帯、取引場所の分断があると、過去のプロファイルは不適切な目安になり得ます。指値は選んだ価格より不利な約定を防げますが、完了は保証しません。成行性の高い注文は即時性を高める一方、スプレッドを支払い、表示された板の厚みを消費する可能性があります。問うべきなのは「どちらの略称が優れているか」ではなく、「この指示はコスト、時間、参加率、完了のどんなトレードオフを受け入れるのか」です。
チャートのVWAPは基準線であり売買シグナルではない
チャートツールにはセッションVWAPが表示されることが多く、バンドや利用者が選んだ起点が付く場合もあります。選んだ開始時点以降の取引に同じ出来高加重平均を適用し、変化する基準線として表示します。価格と線を比べることはできますが、線を越えたことがリターンを予測する、公正価値を特定する、利益の出るエントリーになると数式だけからは言えません。それらは別の仮説であり、明確な期間、現実的な約定、手数料、標本外評価が必要です。
アンカードVWAPは開始時刻を変えて標本を変えます。セッションVWAP、決算発表に起点を置くVWAP、ローリングVWAPで値が違っても、算術誤差とは限りません。流動性の薄い市場、取引場所の分断、セッション外の約定、誤ったティック、バーの定義の違いも計算に影響します。チャートを比べる前にデータと起点の規則を確認してください。
チャートのVWAP線と執行レポートのVWAPベンチマークが同じ値とも限りません。セッション、取引場所、約定条件、タイムスタンプの境界が異なる場合があります。執行を評価するなら注文前にベンチマーク定義を合意します。2本の線が見た目に似ていても、基礎となる観測値が同じだとは証明できません。
同じデータとコスト範囲で執行を測る
買い注文では選択したベンチマークより高い平均約定価格が不利であり、売り注文ではベンチマークより低い平均約定価格が不利です。売買方向を考慮する単純な比較はs × (average fill price − benchmark price)です。買いではs = +1、売りではs = −1です。差をベーシスポイントで表すには、符号付き価格差をベンチマークで割り、10,000を掛けます。計算が約定済み数量だけを対象にするかを明記し、未約定数量は別に報告します。未完了注文を、ベンチマークにうまく一致したかのように扱ってはいけません。
比較を再現できるよう、親注文の判断時刻と到着時刻、銘柄と売買方向、目標数量と約定数量、すべての約定、ベンチマークの期間と市場データ規則、手数料、スケジュール制約、残数量の最終処理を記録します。緊急性、市場出来高に対する注文規模、ボラティリティ、時刻が似た注文を比べます。一方のアルゴリズムに容易な注文だけが割り当てられている場合、平均コストが低いのは執行の差ではなく注文選択を反映しているかもしれません。
部分約定と価格変化の背景にある流動性の仕組みについては、オーダーブックの不均衡と先物のスプレッドおよびスリッページを参照してください。
VWAPとTWAPだけでは投資判断全体を測れない
VWAPとTWAPは、選んだ期間に観測された市場価格と約定を比較します。それだけですべてのポートフォリオ判断コストを捉えるわけではありません。買い注文が価格上昇前に目標の半分しか約定しなかった場合、約定した株だけを市場VWAPと比較すると、取得できなかった分の価格エクスポージャーが抜けることがあります。売りの場合、保有を続けて後の価格下落にさらされた株が評価から漏れる可能性があります。
Implementation shortfallは意思決定からポートフォリオまでを扱う、より広い問いです。定めた規約の下で、実現ポジションと未約定ポジションを当初の意思決定価格と比べ、明示的な手数料を含めることができます。Implementation shortfallのガイドでは、意思決定価格、到着価格、約定、残数量、評価期間を説明しています。VWAPまたはTWAPのスコアとimplementation shortfallはいずれも役立ちますが、問いは異なります。併用する場合は各ベンチマークとコスト項目を明確に定義してください。
スケジュールとベンチマークの定義を確認する
アルゴリズムの報告を解釈する前に、「VWAP」や「TWAP」が目標ベンチマーク、執行スケジュール、それとも両方を指すのか確認します。ベンチマークについては、開始・終了時刻、価格フィールド、取引場所と約定のフィルター、オークション約定の扱いを確認してください。スケジュールについては、子注文の数量をどう決めるのか、リアルタイムの出来高に合わせるのか、参加率上限や価格制限が何か、ボラティリティやデータ欠損にどう対応するのか、期限時に何をするのかを尋ねます。
次に、スケジュールへの準拠と執行品質を分けて考えます。スケジュールが目標カーブを厳密に追っていても、市場が動いたりインパクトが大きかったりすれば、約定価格が不利になることがあります。逆に、予定カーブから外れても有利な約定を得ることがあります。ベンチマークのスコアは明示された規則の下での比較を要約するものです。アルゴリズムが価格経路を引き起こした、総取引コストを最小化した、同時には観測できない代替案を上回ったと証明するものではありません。
FreiとWestrayは、確率的な市場出来高カーブと一時的なマーケットインパクトを使ってVWAP執行をモデル化しています。出来高と執行コストの仮定が、形式的な最適化問題にも入ることを示す研究です。ベンチマーク結果は執行を見る一つの視点として使い、完了、手数料、インパクト、当初の意思決定目的は別々に評価します。過去の平均は次の注文で同じ結果を約束しません。
よくある質問
Q1すべての大口注文でVWAPはTWAPより優れていますか?
いいえ。VWAPは予想市場出来高への参加を意図する注文に向く場合があり、出来高プロファイルが信頼できない場合にはTWAPが一定期間に均等に分ける方法として向くことがあります。略称より、緊急性、流動性、価格制限、手数料、インパクト、完了リスクが重要です。
Q2執行アルゴリズムはVWAPまたはTWAPのベンチマーク価格での約定を保証しますか?
いいえ。アルゴリズムはスケジュールを選んだり調整したりしますが、市場価格、利用可能な流動性、参加率上限、残り時間は変化します。ベンチマークは比較価格であり、約定価格の保証ではありません。
Q3チャートのVWAPとブローカーのレポートが異なるのはなぜですか?
チャートとレポートでは、開始・終了時刻、取引場所、約定フィルター、価格フィールド、オークション約定、セッション境界が異なることがあります。差を誤りとみなす前に定義を比べてください。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
市場VWAPと等間隔TWAPの定義上の違いは何ですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
執行コストの分析インプリメンテーション・ショートフォールとは?売買判断の総コスト決定価格、注文到着価格、約定分、未約定分、手数料からISを測る方法を解説し、スリッページやVWAPとの違いを整理します。市場マイクロ構造の基礎Order Flow Imbalance(OFI)とは?注文板の変化を読む最良気配での注文追加、取消、約定、価格移動をOFIがどう符号化するか、また利益を保証するシグナルではない理由を解説します。表示されたスプレッドと実際の約定コストは関係しますが、同じものではありません先物のBid-Askスプレッドとスリッページの計算方法先物のbidとaskの差が約定コストになる仕組み、スプレッドとスリッページの違い、両者をティック数と金額で表す方法を解説しますクオンツ執行Almgren–Chrissの最適執行:市場インパクトと価格リスクの均衡Almgren–Chrissモデルが、一時的な市場インパクトと未執行ポジションの価格リスクをどう比較し、大口注文の執行計画を組み立てるかを解説します。オプションの仕組みオプションの割当てとは?ショート・オプションに満期日前または満期日に株式の受渡し・買付義務が生じる仕組みを説明します