

すべてのオプションガイド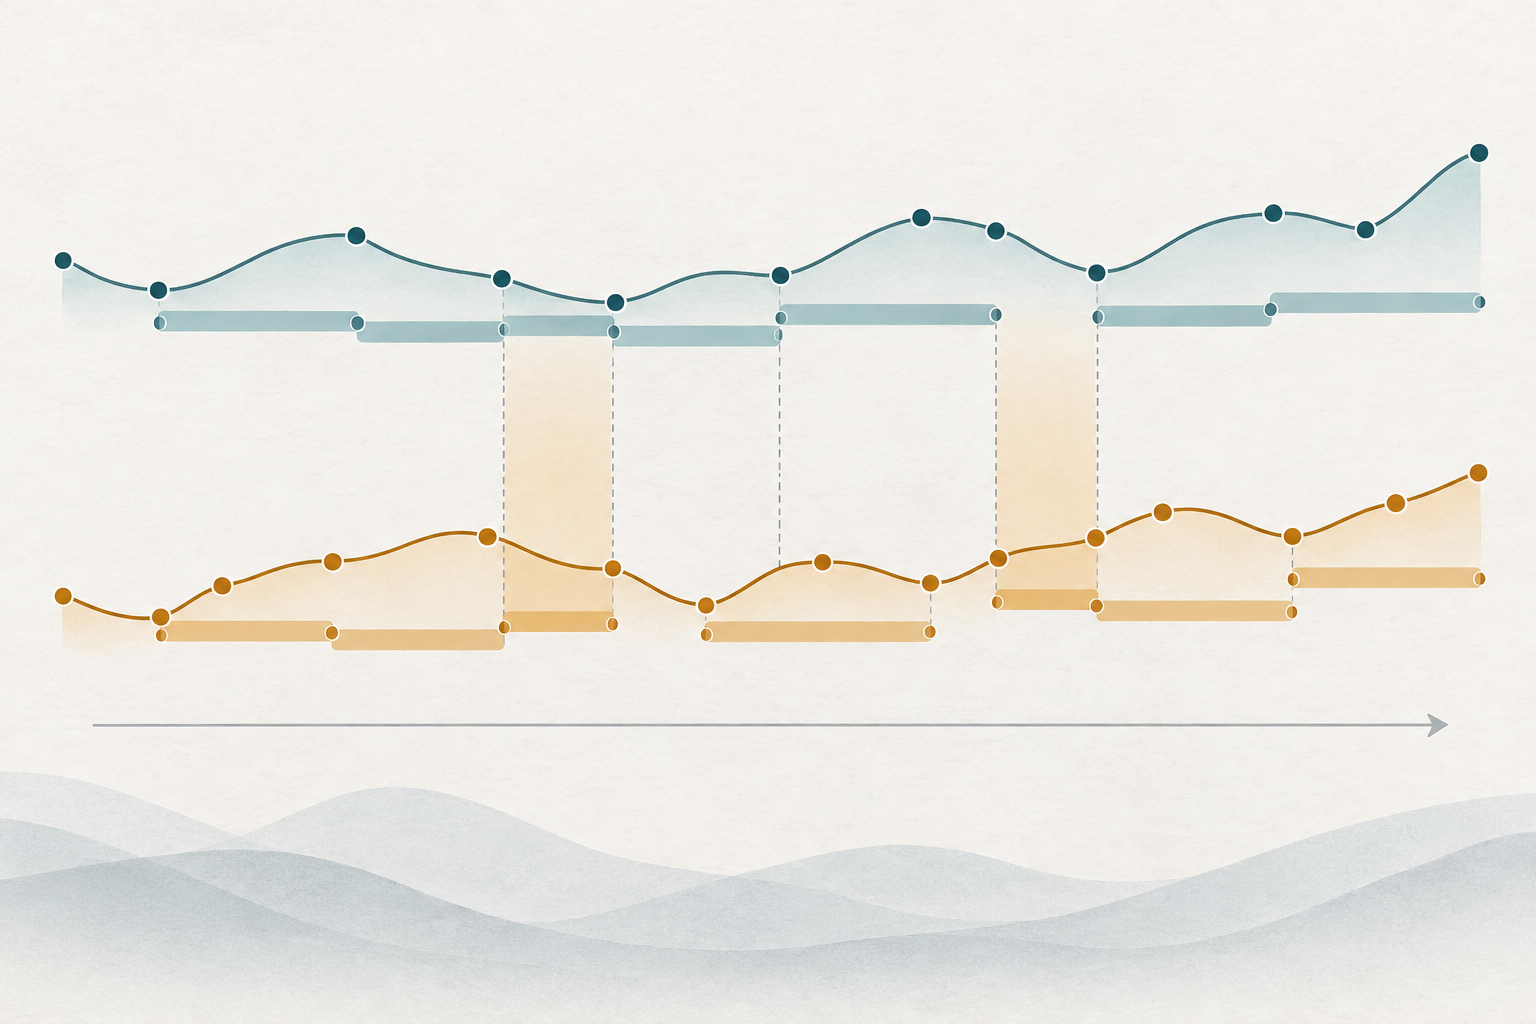
非同期な資産観測と共分散推定に使う重複リターン区間の概念図です。市場データ、予測、売買シグナルではありません。
問題 1 / 3
取引時刻を一つにそろえずに資産価格の共変動を測る13分で読めます
Hayashi–Yoshida共分散推定量:非同期価格の扱い方
資産ごとに取引時刻が異なる場合に、Hayashi–Yoshida推定量が重複するリターン区間から積分共分散を推定する仕組みと、その限界を解説します。
このガイドの内容取引時刻が異なると資産価格の共分散が難しくなる理由
短い要約
Hayashi–Yoshida(HY)推定量は、観測時刻が異なる二つの価格系列から積分共分散を測ります。リターンの区間が時間的に重なるときに増分を掛け合わせるため、一方の価格を他方のタイムスタンプへ先に補間する必要はありません。古典的なHYは拡散モデルの下で非同期サンプリングを扱いますが、市場マイクロ構造ノイズを除去したり、共分散推定を予測に変えたりするものではありません。
取引時刻が異なると資産価格の共分散が難しくなる理由
二つの資産が同じ取引時間中に売買されていても、約定時刻は異なることがあります。流動性の高い株式には何度も約定がある一方、取引の少ない株式には新しい約定や気配がない場合があります。その結果、観測された価格変化は別々の時間格子になります。知りたい対象が二資産の同時点での共変動であっても、同じ区間を覆う観測リターンの組があるとは限りません。
よく使われる代替策は、最後に観測された価格を繰り越して両系列を一定間隔の時刻にそろえることです。リターン列は整列しますが、繰り越された価格は潜在価格の新しい独立観測ではありません。繰り返されるゼロリターンや、遅れて現れる反動の動きが、測定した共動をゆがめることがあります。Eppsは測定間隔を短くすると観測株式リターンの相関が低下し得ることを示しました。非同期観測は、市場データにある他の影響と並ぶ重要な仕組みの一つです。この短い時間幅でのパターンは一般にEpps効果と呼ばれます(Epps, 1979)。
HayashiとYoshidaは、補間規則を先に選ぶのではなく、元の非同期増分を使う推定量を提案しました。最初の研究は高頻度サンプリング条件の下で拡散価格に対する一致性を示し(Hayashi & Yoshida, 2005)、後続研究は一般的な非同期サンプリングの下で漸近正規性を導きました(Hayashi & Yoshida, 2008)。中心となる考え方は簡単に言えますが、誤用されやすい点があります。近いタイムスタンプを組み合わせるのではなく、時間区間の重なりで増分を対応させます。
計算前に共分散の対象を定める
共通の期間 \([0,T]\) における二資産の潜在的な効率対数価格を \(X_t\)、\(Y_t\) とします。単純な連続拡散モデルでは次のように表します。
\[ dX_t=\mu^X_t\,dt+\sigma^X_t\,dW^X_t,\qquad dY_t=\mu^Y_t\,dt+\sigma^Y_t\,dW^Y_t, \]
瞬間ブラウン相関を \(d[W^X,W^Y]_t=\rho_t\,dt\) とすると、対象は積分共変動です。
\[ [X,Y]_T=\int_0^T \sigma^X_t\sigma^Y_t\rho_t\,dt. \]
これは選んだ観測区間で累積する経路量です。静的な価格水準二つの共分散ではなく、自動的に相関係数になるものでもありません。単位は二つのリターン単位の積です。対数リターンをパーセントポイントで表す場合、推定値の単位はパーセントポイントの二乗です。実現ボラティリティの計算ガイドでは単変量の二乗リターン指標を、金融における二次変分のガイドでは多変量実現共分散が拡張する経路量を説明しています。
対象は正にも負にもなります。積分共変動が正なら、同じ観測区間における価格増分のうち同符号の交差積が多く寄与したことを示します。負なら、異符号の交差積の寄与が優勢だったことを示します。どちらの符号だけでも、資産が一緒に動いた理由、一方が他方を引き起こしたか、ポートフォリオ規則が利益を生むかは分かりません。
直前価格による同期が推定をゆがめる理由
通常の実現共分散を計算するには、規則的な時刻を決め、各資産で直近の価格を使う方法があります。便利ですが、結果は格子幅や補間規則に左右されます。価格が古いままだと複数の格子点で同じ気配が繰り返されます。その後の更新は、相手資産の対応リターンより長い時間を覆う一つのリターンに見えることがあります。
これにより、同時共分散が見かけ上の先行・遅行項へ移ったり、格子を細かくするほどゼロ方向へ弱まったりする場合があります。Eppsの初期の実証結果は、短い間隔で観測共動が変化することを示しました。その後の研究は、非同期サンプリングと価格ノイズがある場合にprevious-tick方式の共分散が持つバイアスを導いています。したがって、高頻度で相関が下がるという観察は診断的なパターンであり、非同期時刻だけが原因だという証明ではありません。
HYは観測リターンごとの時間区間を保ち、特定の同期方法を避けます。それでもタイムスタンプの品質は重要です。二資産で共通の時計を使い、取引セッションの境界と分析期間の開始・終了を明確にする必要があります。また、ノイズのある約定価格、誤った気配、異なる取引セッションを混ぜた対象期間を直すものではありません。
観測区間が重なるリターンを組み合わせる
資産 \(X\) の観測時刻を \(0=t_0<t_1<\cdots<t_n=T\)、資産 \(Y\) の観測時刻を \(0=s_0<s_1<\cdots<s_m=T\) とします。観測された対数リターン増分は
\[ \Delta X_i=X_{t_i}-X_{t_{i-1}},\qquad \Delta Y_j=Y_{s_j}-Y_{s_{j-1}} \]
です。それぞれの時間区間を \(I_i=(t_{i-1},t_i]\)、\(J_j=(s_{j-1},s_j]\) とすると、HY推定量は
\[ \widehat{[X,Y]}^{HY}_T =\sum_{i=1}^{n}\sum_{j=1}^{m} \Delta X_i\,\Delta Y_j\, \mathbf{1}\{|I_i\cap J_j|>0\}. \]
二つのリターン区間が正の長さだけ重なる場合、その交差積を含めます。終点が一つだけ完全に一致しても、正の時間幅で重なったことにはなりません。一つの増分が相手資産の複数の増分と重なることがあり、それぞれの組を一度ずつ加えます。価格を繰り越したり、観測されていない部分リターンを作って分割したりはしません。
古典的な連続拡散モデルで観測区間が十分に細かく、適切なサンプリング条件が成り立つと、最大区間が縮むにつれてこの和は積分共変動へ収束します。原論文の結果は非同期観測を扱うものです。生のティックデータに多い市場マイクロ構造ノイズで価格が汚染されていないことを前提とします。
<!-- learn:illustration -->
小さな仮想例で重なり計算を再現する
二資産を同じ5単位のセッションで観測したとします。表にはパーセントポイント単位の仮想対数リターンと、各リターンが覆う区間を示します。観測時刻をずらしてあるため、リターンの端点はすべて一致していません。
| 資産Xの区間 | リターン | 資産Yの区間 | リターン | 重複区間の積 |
|---|---|---|---|---|
| \((0,1.8]\) | \(+0.40\%\) | \((0,1.0]\) | \(+0.30\%\) | \(+0.12\ \mathrm{pp}^2\) |
| \((0,1.8]\) | \(+0.40\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.20\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.10\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(-0.04\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(+0.02\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((3.9,5]\) | \(+0.10\%\) | \(-0.01\ \mathrm{pp}^2\) |
たとえば、Xの最初の区間はYの最初の区間と0から1.0まで、二番目の区間と1.0から1.8まで重なるため、両方の交差積を含めます。次のXリターンはYの二番目と1.8から2.4まで、三番目と2.4から3.2まで重なります。最後のX区間の組は \(0.02-0.01\ \mathrm{pp}^2\) を加えます。含めた六つの積の合計は
\[ \widehat{[X,Y]}^{HY}_T =0.12+0.20+0.10-0.04+0.02-0.01 =0.39\ \mathrm{pp}^2. \]
1パーセントポイントは小数リターンで \(0.01\) なので、\(0.39\ \mathrm{pp}^2=3.9\times10^{-5}\)(小数対数リターンの二乗)です。この数値は計算を再現できるように作った仮想入力です。結果はこの期間の累積共分散推定値であり、0.39%のリターンでも相関でも市場観測値でもありません。
符号と尺度を解釈し、共分散をシグナルに変えない
この例の合計が正なのは、重なる区間で正と正、負と負の積が、負の積より大きく寄与したことを意味します。各資産が0.39%上昇したことも、動きの39%が共通だったことも意味しません。共分散はリターン単位、期間の長さ、取引活動に左右されます。数値が大きくても、標準化された依存が強いのではなく、単位や期間が違うだけかもしれません。
相関は無次元であり、共分散をボラティリティ推定値でスケーリングする必要があります。別々にサンプリングまたは推定した分散項で単純に割っても、有効な相関推定になるとは限りません。有限標本では比率が \([-1,1]\) を外れることもあります。積分共分散だけでは、共通ニュース、遅れた価格調整、共通エクスポージャーなどを区別できません。
ポートフォリオに使うなら、資産ウェイト、期間、リターン単位、共分散の規約を明記します。正のHY推定値を買いシグナルに、負の値をヘッジ指示にしてはいけません。為替ペアの相関と共通エクスポージャーのガイドでは相関や共通エクスポージャーの慎重な解釈を説明しています。過去の実現指標は選んだデータ期間を要約するもので、次のリターンを予測したり、ヘッジが将来の損失を相殺すると保証したりはしません。
古典的HYのサンプリングと価格の仮定を理解する
古典的推定量は離散的な時刻に非同期で観測される拡散型価格のために開発されました。実務近似には、各系列の最大ギャップが分析期間に比べて十分小さくなる観測数が必要です。取引のない時間が長いと、広い区間を覆うリターンが残り、その交差積は多くの可能な動きをまとめてしまいます。計算はできますが、細かいサンプリング近似は弱くなる可能性があります。
観測約定価格には、bid–ask bounce、価格の離散性、古い気配、遅延などの測定影響が含まれます。HYの重複規則は時刻の不一致を扱いますが、こうした価格誤差を除きません。GriffinとOomenは、iidマイクロ構造ノイズを含む非同期サンプリングで実現共分散、先行・遅行補正、HYを調べ、有限標本での相対性能がノイズや相関の条件に依存することを示しました(Griffin & Oomen, 2011)。単純なHYを一般にノイズに頑健だと説明してはいけません。
モデルには妥当な共通期間も必要です。一方の市場が他方より早く閉まる場合、名目上同じ暦期間を使っても同じ取引時間帯のリターンとは限りません。タイムゾーン変換、夏時間の切り替え、オークション約定、企業行動、欠損区間、外れ値処理はいずれも重複集合を変えます。タイムスタンプを単なる事務作業とみなさず、選択を記録してください。
点推定とは別に推論とノイズ処理を選ぶ
点推定値は信頼区間ではありません。HayashiとYoshidaは後に一般的な非同期サンプリングの下で漸近正規性を示しましたが、実務で標準誤差を出すには、実行可能な分散推定量とサンプリング設計に合う仮定が必要です。疎または大きく不均一な観測では、重複の和が安定して見えても不確実性は大きくなり得ます。
高頻度価格にノイズがある場合は、ノイズと非同期性の両方に対応する方法を使うか、ノイズを抑えるサンプリング・前処理規則を根拠とともに示します。Christensen、Kinnebrock、Podolskijは、ノイズのある拡散モデルと非同期データ向けの事前平均共分散推定量を開発しました。その中には、元の価格を先に整列せずに使える事前平均型HY推定量があります(Christensen et al., 2010)。Barndorff-Nielsenらの多変量実現カーネルは、ノイズと非同期取引下の共変動を対象とし、正半定値の共分散推定値を作るよう構成されています(Barndorff-Nielsen et al., 2011)。実現カーネル推定量のガイドで詳しく説明しています。
再現可能な推定値と限界を報告する
有用な報告には、二つの価格系列が約定、気配、中値のどれか、共通の時計とセッション、\([0,T]\) の開始・終了、リターン変換、重複判定規則、サンプリング間隔の概要、使用した推定量を記載します。共分散の単位と期間を示し、古い観測、外れ値、ジャンプ、オークション、市場マイクロ構造ノイズの扱いを明らかにします。非同期入力なら、生の区間を使ったか、先に価格を同期したかを記します。
積分共分散を慣習で年率換算してはいけません。期間推定値を時間当たりの率や年率値へ変換するなら、時間尺度の仮定と夜間・休場時間の扱いを明示します。相関推定に使う場合は分母の分散推定量を述べ、結果の行列制約を確認します。こうした報告上の選択は、重複公式と同じくらい解釈に影響します。
Hayashi–Yoshida推定量の利点は、同期価格を作り出さずに、非同期区間の交差積を直接かつ再現可能に累積できることです。ただし古典的な保証は、適切なノイズなし拡散モデルと十分に細かいサンプリングなどを条件とします。因果関係を示したり、市場マイクロ構造ノイズを解決したり、信頼できるヘッジや売買規則を約束したりはしません。推定値と一緒にこうした境界を示してください。
よくある質問
Q1HY推定量では二つの資産が同じ瞬間に取引される必要がありますか?
いいえ。HYはまさにその時刻のずれを扱います。観測タイムスタンプが異なっても、時間区間が重なればリターンを掛け合わせます。
Q2ノイズのある約定価格にHYをそのまま使えますか?
古典的推定量が扱うのは拡散モデルの下での非同期サンプリングであり、あらゆる市場マイクロ構造ノイズではありません。bid–ask bounce、離散価格、古い気配などには、別のノイズ頑健手法や根拠のあるサンプリング手順が必要な場合があります。
Q3HY推定値は相関ですか?
いいえ。推定するのは積分共分散で、単位は二つのリターン単位の積です。相関にはボラティリティによるスケーリングが必要です。また、非同期入力からの有限標本推定は、すべての相関行列の制約を満たすとは限りません。
Q4正のHY推定値を売買シグナルとして使えますか?
それだけでは使えません。過去の期間における交差積を要約するだけで、因果関係を示したり、将来の共動を予測したり、約定コストやリスクの変化を考慮したりしません。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
古典的なHayashi–Yoshidaの和に含まれるリターンの組はどれですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
ボラティリティ測定実現ボラティリティの計算:リターン・期間・年率化実現ボラティリティの式、対数リターンと平均・年率化規則、標本選択がIVとの比較を変える理由を解説します経路の二次変化二次変動:確率経路とボラティリティの接点微小な増分の二乗和がなぜ残り、Itô補正を生み、拡散ボラティリティと実現分散を結ぶのかを解説します為替リスクと通貨エクスポージャーFX通貨ペアの相関:共通エクスポージャーと限界為替ペアの相関が何を測るのか、共通通貨がポジションにどう重なるのか、係数が変わる理由を解説します。高頻度の観測価格にノイズがある状況で価格変動を推定する実現カーネル推定量:市場マイクロ構造ノイズ下でボラティリティを測る実現カーネルがリターンの自己共分散に重みを付け、高頻度価格の変動を推定する仕組みを、Parzenカーネルの例、帯域幅の選び方、実務上の限界とともに解説します。高頻度リターンに含まれる連続的な価格変動とまれなジャンプを分けるバイパワー変動:ジャンプに頑健な実現ボラティリティを解説実現バイパワー変動が隣接する絶対リターンから連続的な積分分散を推定する仕組み、RVとBVの差がジャンプ変動を測り得る条件、有限標本と市場マイクロ構造ノイズの影響を解説します。