

すべてのオプションガイド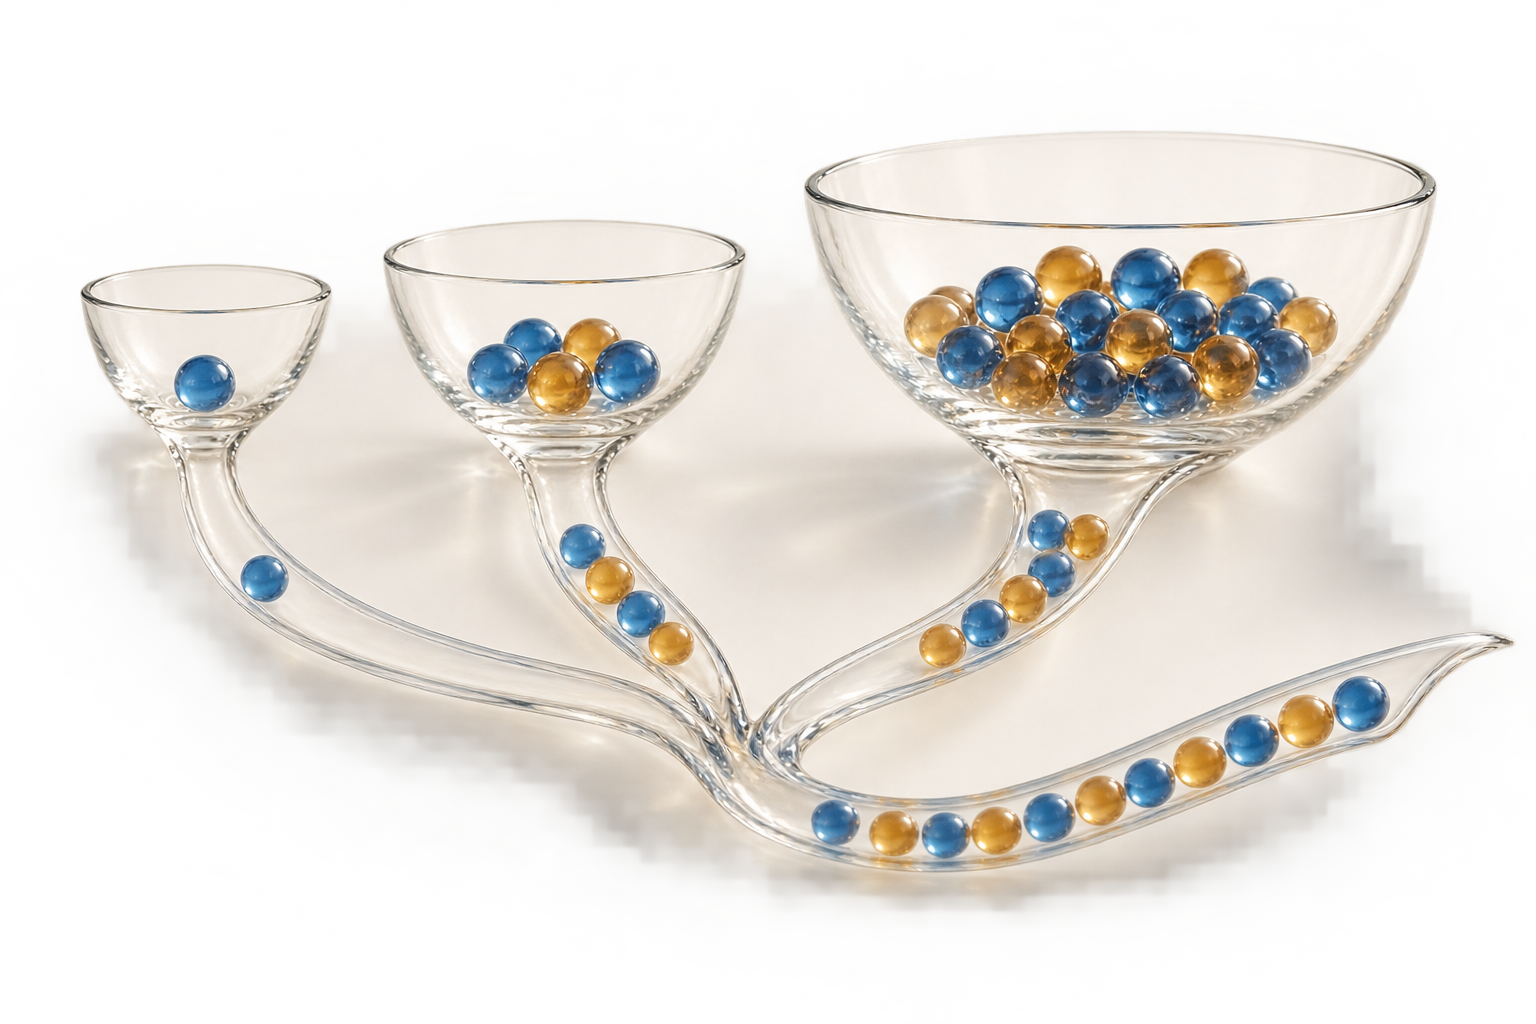
異なる時間窓のボラティリティ指標をまとめて次の期間の予測に用いる考え方を示す概念図です。実測市場データ、予測値、売買シグナルではありません 問題 1 / 3
実現ボラティリティの予測13分で読めます
HAR-RVモデルとは:日次・週次・月次ボラティリティの予測
HAR-RVが日次・週次・月次の実現ボラティリティを組み合わせて次期を予測する方法と、長期記憶という解釈や予測の限界を解説します
このガイドの内容HAR-RVが予測するもの
短い要約
HAR-RVは、異なる期間で集約した過去の実現ボラティリティを使って将来のボラティリティを予測します。簡潔な回帰式は長期記憶に似たパターンを再現できますが、モデル自体に真の長期記憶はありません。結果はボラティリティと予測対象期間の定義に左右されます
HAR-RVが予測するもの
実現ボラティリティの異質的自己回帰モデルは、一般にHAR-RVと呼ばれます。期間の異なる窓に要約した最近の実現ボラティリティから、将来の指標を予測します。よく使われる日次仕様は、直近の完了した取引日、5取引日の平均、22取引日の平均を使います。これらは回帰の入力であり、目標が翌日ならHAR-RVの予測も翌日分です。
HAR-RVは、実現ボラティリティの持続性を理解するための透明なベースラインになります。加法構造なので線形回帰で推定でき、リターンを使うGARCHモデルとも比較しやすい設計です。ただし、いつ取引を始めるか、どれだけリスクを取るか、資産が魅力的かを決めるルールではありません。
Corsiの原論文は、異なる時間幅のボラティリティ成分を加法的につなぐモデルとしてHAR-RVを提案しました。市場参加者が異なる時間軸で行動するという考えが背景にありますが、この回帰式は特定のトレーダーを識別せず、特定の参加者集団が観測された持続性を生んだと証明するものでもありません。日次・週次・月次の項は、過去のボラティリティの統計的要約として解釈します。
実現ボラティリティの測定方法を定める
完了したセッション \(t\) の実現分散は、セッション内リターンの二乗和で定義できます。
\[ RV_t = \sum_{i=1}^{M} r_{t,i}^{2} \]
ここで \(r_{t,i}\) はセッション内の第 \(i\) 区間のリターン、\(M\) は含めた区間数です。この和の単位はリターンの二乗です。 このガイドでは、すべてのHAR構成要素と予測例で、二乗リターン尺度の実現分散を意図的に使用します。一方、Corsi(2009)の原著HAR-RVは平方根尺度の実現ボラティリティ指標を使用します。両方の規約には関連がありますが、同じ回帰式の中で混在させてはいけません。日次・週次・月次の入力と予測対象は、同じスケールにそろえてください。 実現ボラティリティの計算ガイドでは測定上の選択肢を説明しています。
サンプリング間隔、価格データの出所、市場セッション、夜間リターンの扱いによって \(RV_t\) の意味は変わります。通常セッション内のリターンだけを合計しても、終値から翌日の始値までの変動は自動的には入りません。高頻度サンプリングには気配値のノイズなど市場マイクロストラクチャの影響もあります。Hansen and Lunde (2006) は市場マイクロストラクチャ・ノイズが実現分散の測定に与える影響を調べています。Andersen, Bollerslev, Diebold, Labysは高頻度観測、実現ボラティリティ、より低頻度のリターン変動の関係を示しましたが、あらゆるサンプリング規則が同じになるわけではありません。
過去データ、説明変数、予測目標には一貫した定義を使います。5分リターンを1分リターンに変えたり、通常セッションから終値間の測定に変えたりすると、系列も推定係数も評価対象の予測も変わることがあります。
日次・週次・月次の指標を集約する
日次指標を \(RV_t^{(d)}=RV_t\) とします。一般的な構成では、週次成分を直近5つの完了した日次指標の平均、月次成分を直近22個の平均とします。
\[ RV_t^{(w)} = \frac{1}{5}\sum_{j=0}^{4}RV_{t-j}, \qquad RV_t^{(m)} = \frac{1}{22}\sum_{j=0}^{21}RV_{t-j} \]
5と22で割ると、それぞれの窓における日次実現分散の平均になります。合計にすれば、窓全体の累積実現分散です。どちらの定義も、式・目標・単位が揃っていれば、個別に定義したモデルで使えます。
窓は重なっています。最新の日次指標は週次と月次の平均にも含まれ、週次に含まれる観測値は月次窓にも入ります。したがって説明変数は一部同じ履歴を異なる長さで要約しています。独立した測定値ではなく、係数も三つの期間の独立した因果効果ではありません。
5と22は通常、暦週や暦月ではなく取引セッション数です。祝日、欠損セッション、先物固有の取引カレンダーには明示的なルールが必要です。資産間で推定値を比べる前に、観測カレンダーと不完全な窓の扱いを記録してください。
HAR-RV回帰式を書く
基本的な日次1期先HAR-RV回帰式は次のとおりです。
\[ RV_{t+1}^{(d)} = \beta_0 + \beta_d RV_t^{(d)} + \beta_w RV_t^{(w)} + \beta_m RV_t^{(m)} + \varepsilon_{t+1} \]
左辺は次に完了するセッションの実現分散です。すべての説明変数はセッション \(t\) の終了時に利用できます。定数 \(\beta_0\) と係数 \(\beta_d,\beta_w,\beta_m\) は過去の観測値から推定し、\(\varepsilon_{t+1}\) は残った回帰誤差を表します。
通常の最小二乗法では、定義した目標に対する標本内予測誤差の二乗和が小さくなる係数を選びます。日次の各ラグに別々の係数を当てはめず、簡潔な線形ベースラインを作れます。Corsi (2009) はHAR-RVの構成を示し、論文のデータと仕様での予測結果を報告しています。その結果が別の資産、期間、実現ボラティリティ指標にも当てはまるとは限りません。
論文によって記号や仕様は異なります。対数値、別の実現ボラティリティ推定量、追加ラグ、異なる窓を使うHARの変種もあります。HARという名前だけで同じ式だと考えないでください。
推定式から予測を計算する
係数を推定したら、直近の日次・週次・月次指標を代入して次のセッションの点予測を計算します。将来の回帰誤差は予測時点で不明なので、点予測には含めません。
\[ \widehat{RV}_{t+1\mid t}^{(d)} = \widehat{\beta}_0 + \widehat{\beta}_d RV_t^{(d)} + \widehat{\beta}_w RV_t^{(w)} + \widehat{\beta}_m RV_t^{(m)} \]
仮の計算例として、推定された定数を \(0.10\ \mathrm{bp}^2\)、係数を \(0.50\)、\(0.30\)、\(0.15\) とします。直近の日次指標が \(4\ \mathrm{bp}^2\)、5日平均が \(3\ \mathrm{bp}^2\)、22日平均が \(2\ \mathrm{bp}^2\) なら、計算は次のとおりです。
\[ 0.10 + 0.50(4) + 0.30(3) + 0.15(2) = 3.30\ \mathrm{bp}^2 \]
これらは計算を示すための仮の数字で、市場データ、推定結果、性能の主張ではありません。明示した目標と単位による次のセッションの予測です。平方根を取ると、同じセッションのベーシスポイント単位のボラティリティになります。年率換算には別途明示した慣例が必要です。
1日先の予測を名前だけ変えて1週間先の予測にしてはいけません。将来1週間の累積または平均実現分散を左辺に置く直接予測モデルを推定する方法があります。1期先予測を繰り返す方法では、将来の日次・週次・月次説明変数を更新する規則を決めます。評価前に予測期間を固定してください。 <!-- learn:illustration -->
「長期記憶の近似」とは
ボラティリティは多くのラグにわたって持続することがあります。長い自己回帰モデルはその依存を表現できますが、多くのパラメータを要します。HAR-RVは過去の履歴を少数の重複する平均に圧縮し、少ない係数で長期記憶に似た経験的パターンを再現できます。
「近似」という言葉が重要です。Corsiの論文は、HAR-RVモデル自体に真の長期記憶特性がないと明記しながら、シミュレーションで長期記憶を持つ金融リターンに関係する特徴を再現できることを示しています。つまり、HAR-RVは選んだパターンに対する扱いやすい近似です。データの依存がゆっくり減衰するからといって、分数積分過程になるわけではありません。
日次・週次・月次の成分も、その頻度で取引する投資家を直接数えたものではありません。異なる時間軸という考えがカスケードの動機ですが、回帰式は投資家の種類、意図、因果メカニズムを識別しません。
ジャンプはHAR拡張の動機になり得る
大きな価格ジャンプは、総分散の単一指標では見えにくい将来ボラティリティの情報を含むことがあります。Corsi, Pirino, Reno (2010) は閾値付きバイパワー変動を用いて連続的な変動と不連続なジャンプを分け、ジャンプ情報を使うボラティリティ予測を調べています。特にジャンプ後の予測改善という結果は、同論文の推定量・データ・実証設計に関するものです。
ジャンプを考慮するHAR仕様には、連続成分とジャンプ成分の別々の指標や、そのラグ集計を加えることがあります。すると、ジャンプの検出方法、連続成分の推定方法、予測時点でジャンプ指標を利用できるかという選択が増えます。「連続」と「ジャンプ」はモデルに基づく推定成分であり、誤差のない分解を意味しません。
変数を増やすと、ある標本では予測が改善し、別の標本では推定ノイズが増えることがあります。ジャンプ拡張は、同じ予測時点、目標、期間、情報集合を使って基本HAR-RVと比較します。すべてのジャンプがボラティリティ上昇を予測する、あるいは拡張があらゆる市場で優位だと結論しないでください。
測定方法と予測期間で結果が変わる
HAR-RVの係数は、推定に使う実現ボラティリティ系列に左右されます。サンプリング間隔、セッション境界、価格データの整理、欠損観測の扱いが系列を変えることがあります。週次・月次の説明変数も、測定済みの日次指標の平均なので同じ選択を引き継ぎます。
予測時点と目標期間を分けてください。セッション終了時に予測するなら、次のセッションの目標も過去の目標と同じ資産、リターン定義、セッション範囲、単位を使います。測定値に夜間リターンが含まれない場合、調整なしに終値間の完全な分散と表現しないでください。暦日窓、重複する複数日期間、祝日規則にはそれぞれ定義が必要です。
予測の妥当性を確認し公平に比較する
実現分散は非負ですが、制約のない線形回帰は係数も予測値も非負にしません。そのため通常の最小二乗推定が標本外で負の予測値を出すことがあります。対数仕様や制約付き推定は正値性を別の方法で扱いますが、モデルと係数の解釈を変えます。予測値の下限もモデル選択の一つです。どのモデルが勝つか見た後ではなく、評価の前に決めてください。
推定標本の外で予測を評価し、各予測時点に利用できた値を保存します。プロキシ、目標、期間、セッション範囲、単位、共通の評価日を揃えます。再推定と更新の規則を示し、明記したベースラインと比較してください。実現指標が不完全なプロキシなら、期待される順位は目標との関係や損失関数に依存します。Patton (2011) は、プロキシにノイズがあっても比較が自動的に信頼できるわけではない理由を説明しています。QLIKEと二乗誤差のガイドでは評価上の前提を解説しています。
損失が小さいことは、選んだ目標・プロキシ・標本・損失関数でモデルの点数が良かったという意味です。モデルがボラティリティを引き起こすこと、日次予測が売買シグナルであること、執行コストとリスク制約の後も戦略が利益を生むことを示すものではありません。
よくある質問
Q1HAR-RVはGARCHと同じモデルですか?
いいえ。基本的なHAR-RVは複数の期間に集約した過去の実現ボラティリティ指標を使います。GARCHはリターンに基づく独自の再帰式で条件付き分散をモデル化します。拡張仕様には別の入力を加えることがあります。
Q2HAR-RVは投資家が日次・週次・月次の周期で取引することを証明しますか?
いいえ。これらの名称は統計上の集計期間を示します。回帰式は実際の投資家集団を特定せず、その集団がボラティリティの持続性を生んだと証明するものでもありません。
Q3標準的なHAR-RV予測が負になることはありますか?
あります。通常の最小二乗法は当てはめ値を非負に制限しません。変換や制約付き推定で負の予測を避けられますが、仕様と評価方法を明記してください。
Q4翌日のHAR-RV予測は1週間のボラティリティ予測と同じですか?
いいえ。週次目標は翌週の累積または平均指標として定義するか、明示した再帰手順で構成します。予測期間と対象区間を用途に合わせてください。 主要研究 - Corsi (2009), “A Simple Approximate Long-Memory Model of Realized Volatility,” *Journal of Financial Econometrics*, 7(2), 174–196. - Andersen, Bollerslev, Diebold, and Labys (2003), “Modeling and Forecasting Realized Volatility,” *Econometrica*, 71(2), 579–625. - Corsi, Pirino, and Reno (2010), “Threshold Bipower Variation and the Impact of Jumps on Volatility Forecasting,” *Journal of Econometrics*, 159(2), 276–288. - Hansen and Lunde (2006), “Realized Variance and Market Microstructure Noise,” *Journal of Business & Economic Statistics*, 24(2), 127–161. - Patton (2011), “Volatility Forecast Comparison Using Imperfect Volatility Proxies,” *Journal of Econometrics*, 160(1), 246–256.
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
基本的な日次HAR-RVモデルで、週次と月次の項は何を表しますか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
ボラティリティの動学ボラティリティ・クラスタリングとGARCH静かな相場と荒い相場が続く理由、GARCHが条件付き分散を更新する仕組み、予測をオプションへ使う際の限界を解説しますボラティリティ測定実現ボラティリティの計算:リターン・期間・年率化実現ボラティリティの式、対数リターンと平均・年率化規則、標本選択がIVとの比較を変える理由を解説します混合頻度の計量経済学MIDAS回帰とは:混合頻度データとボラティリティ予測MIDAS回帰が日次と週次の金融データを簡潔なラグ重みで結び付ける仕組み、ボラティリティ予測の作り方、混合頻度モデルの注意点を解説します。ボラティリティ予測の評価ボラティリティ予測のQLIKEと二乗誤差:ノイズを含む代理変数QLIKEと二乗誤差による分散予測の評価を比較し、順位が逆転する例を確認します。ノイズを含む実現分散の代理変数が期待順位を保つ条件も説明しますボラティリティ・モデルRealized GARCHを解説:リターンと実現ボラティリティ指標を同時にモデル化するRealized GARCHがリターンの動きと日中のボラティリティ指標をどう組み合わせるか、方程式と分散更新例、前提条件と限界を解説します