Pruebas de cambio estructural16 minutos de lectura
Prueba de Quandt–Andrews: sup-Wald con fecha de ruptura desconocida
Aprende cómo la prueba sup-Wald de Quandt–Andrews busca una ruptura desconocida en una regresión, por qué importa el recorte y por qué la distribución nula no es una F ordinaria.
En esta guíaUna fecha de ruptura desconocida cambia la pregunta
Resumen breve
El enfoque de Quandt–Andrews prueba si los coeficientes de una regresión permanecen constantes cuando se desconoce una fecha de ruptura. Calcula un estadístico en cada fecha admisible y toma el mayor. Como la fecha se elige mediante una búsqueda y no está identificada bajo la hipótesis nula sin ruptura, el máximo no sigue la distribución F ordinaria de una fecha fija.
Una fecha de ruptura desconocida cambia la pregunta
La prueba de Chow responde a una pregunta concreta: ¿cambiaron los coeficientes de la regresión en una fecha fijada antes de observar los resultados? En muchas aplicaciones financieras o macroeconómicas no hay una fecha única que pueda justificarse de antemano. Probar varias fechas y comunicar el resultado de Chow más significativo convierte la selección de la fecha en parte de la prueba. Los valores críticos habituales para una sola fecha ignoran entonces esa búsqueda.
El procedimiento de dos regímenes de Quandt y el marco asintótico posterior de Andrews abordan este problema evaluando un estadístico en un conjunto de fechas candidatas. En la regresión lineal aplicada, el máximo suele llamarse razón de verosimilitud de Quandt (QLR), sup-F o sup-Wald, según el estadístico concreto y el tratamiento de la covarianza. Andrews desarrolla pruebas sup-Wald, LM y similares a LR para modelos paramétricos más generales con un punto de cambio desconocido (Quandt, 1960; Andrews, 1993).
El alcance aquí es deliberadamente acotado: probar un posible cambio en una relación de regresión especificada cuando su fecha no se conoce. La prueba no estima una cantidad desconocida de cambios, no explica sus causas y no identifica oportunidades de negociación. La guía de Bai–Perron trata el problema distinto de modelar varias fechas de ruptura desconocidas.
Especifica la regresión con una ruptura y sus restricciones
Supongamos que la muestra ordenada contiene observaciones (t=1,ldots,T), una variable resultado (y_t) y un vector de regresores (x_t). Un modelo puro con una ruptura es
yₜ = xₜ′β₁ + uₜ, t ≤ k yₜ = xₜ′β₂ + uₜ, t > k
donde (k) es la última observación del primer régimen. Bajo la nula de ausencia de ruptura, los vectores de coeficientes contrastados son iguales, es decir, la restricción conjunta (H₀: β₁ = β₂). La alternativa de una ruptura indica que difieren en al menos una fecha admisible. Un modelo de cambio parcial puede permitir que varíe solo un subconjunto de coeficientes definido de antemano; esto cambia el número de restricciones y la distribución de referencia. Especifica qué coeficientes pueden cambiar.
El orden de las observaciones debe dar sentido a la fecha de ruptura. Para rendimientos diarios, (k) suele ser un índice de sesiones bursátiles, no necesariamente un día de calendario. Las observaciones ausentes, los festivos, los mercados no sincronizados, los vencimientos de contratos y los cambios en la definición del objetivo pueden alterar qué significa «antes» y «después». Define la muestra y la convención de fechas antes de interpretar la división seleccionada como un evento.
Rechazar la nula aporta evidencia contra el modelo especificado de coeficientes constantes y a favor de alguna alternativa de una ruptura dentro del intervalo analizado. No prueba que un anuncio concreto causara el cambio, que los regresores sean exógenos ni que los coeficientes posteriores persistan. Si están mal especificados la media condicional, la dinámica del error o el proceso de medición, el estadístico puede responder a esa especificación incorrecta en lugar de a un cambio limpio de parámetros.
Recorta las fechas candidatas y estima ambos lados de cada división
Una fecha próxima a un extremo de la muestra deja muy pocas observaciones a un lado para estimar de forma fiable. Una fracción de recorte (ε) excluye esos extremos y limita la búsqueda a fracciones de ruptura (lambda=k/T) en un intervalo prefijado, por ejemplo ([ε,1-ε]). En una muestra discreta, las implementaciones convierten el intervalo en fechas enteras y exigen suficientes observaciones y regresores de rango completo en ambos segmentos. Comunica la convención exacta, incluido si (k) denota la última observación previa o la primera posterior a la ruptura.
Para cada (k) admisible, estima el modelo nulo agrupado y el modelo correspondiente de dos regímenes; luego calcula un estadístico para las restricciones sobre el cambio de coeficientes. En el caso clásico de MCO con errores independientes y homocedásticos y un conjunto común de regresores, puede expresarse mediante la reducción de la suma de cuadrados residual. Con errores normales, el estadístico para una fecha fijada de antemano tiene una distribución F exacta en muestra finita; sin normalidad, esa afirmación exacta no se deduce. Una versión Wald evalúa la diferencia estimada de coeficientes respecto de su covarianza estimada. Con heterocedasticidad o dependencia serial se necesita una covarianza robusta y un método de referencia coherente. Cambiar solo los errores estándar no hace válido el valor crítico F ordinario después de buscar la fecha.
El recorte forma parte del diseño, no es un ajuste cosmético. Un recorte mayor acorta la búsqueda y evita regímenes muy pequeños, pero excluye rupturas grandes próximas a los extremos. Uno menor admite esos candidatos, aunque vuelve más frágiles las aproximaciones asintóticas y las estimaciones en muestras finitas. Elige el intervalo según el tamaño de muestra, la dimensión del modelo y la pregunta sustantiva antes de inspeccionar dónde alcanza su pico el estadístico.
<!-- learn:illustration -->
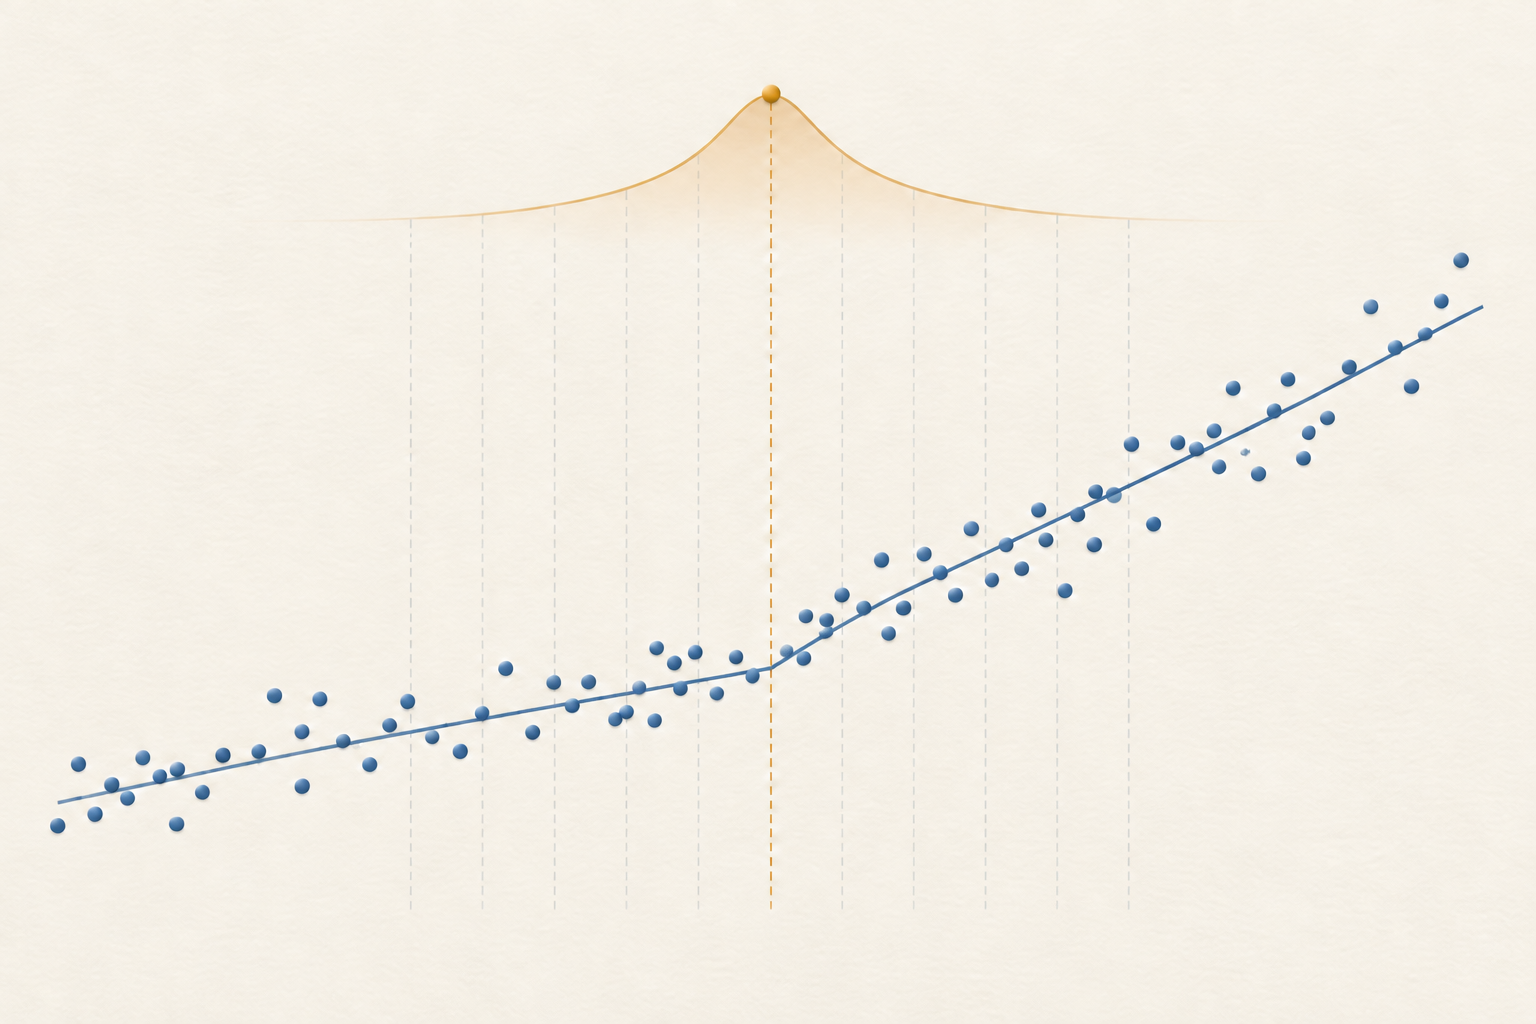
Vista conceptual de fechas candidatas y del estadístico máximo al buscar un único quiebre; no son datos observados ni un valor crítico.
El estadístico sup-Wald es el mayor estadístico entre las fechas candidatas
Para cada fecha candidata (k), sea (W(k)) un estadístico Wald de las restricciones de coeficientes especificadas. El sup-Wald para una ruptura es
supW = max{k ∈ K} W(k)
donde (K) es el conjunto recortado de fechas admisibles. En la implementación clásica de regresión lineal, a menudo se maximiza el estadístico F de Chow de cada fecha y se comunica como sup-F o QLR. La fecha que maximiza (hat{k}=argmax_{kin K} W(k)) es la que produce el mayor estadístico en la búsqueda. Es una estimación seleccionada, no un intervalo de confianza ni una marca temporal precisa del cambio económico.
Las etiquetas están relacionadas, pero no siempre son intercambiables. Un F de Chow homocedástico convencional en una fecha fija tiene una distribución de referencia F exacta en muestra finita bajo sus supuestos. El máximo entre fechas, un sup-Wald asintótico con covarianza robusta y un estadístico de razón de verosimilitud no tienen por qué compartir valores en muestra finita ni valores críticos idénticos. Comunica el estadístico realmente calculado, el estimador de covarianza, la regla de recorte y la fuente de los valores críticos, en lugar de limitarte a decir «QLR».
Los estadísticos candidatos dependen mucho entre sí porque divisiones cercanas reutilizan casi todas las mismas observaciones. La prueba no equivale a elegir el menor p-valor de una fecha fija, multiplicarlo por el número de fechas ni tratar cada una como una prueba independiente. La distribución nula adecuada tiene en cuenta la búsqueda del máximo.
El máximo buscado tiene una distribución nula no estándar
Bajo la nula sin ruptura no existe una fecha verdadera que estimar. El parámetro de fecha aparece bajo la alternativa, pero desaparece bajo la nula; por ello no se aplican los argumentos regulares de un Wald o F para una fecha fijada. Maximizar entre fechas candidatas produce una distribución asintótica no estándar. Comparar el máximo con un valor crítico F estándar suele exagerar la evidencia contra la estabilidad.
Andrews deriva distribuciones asintóticas y valores críticos para pruebas sup-Wald, LM y similares a LR; el intervalo de búsqueda queda resumido por sus límites de recorte y por el número de restricciones contrastadas (1993). Los valores aplicables también dependen del modelo y de los supuestos de covarianza. Usa una tabla, implementación o aproximación que corresponda a la prueba concreta; no tomes un valor crítico de otra fracción de recorte o número de restricciones. Andrews publicó después una corrección porque algunos valores críticos sup comunicados para ocho restricciones eran demasiado bajos, así que en ese caso se necesita la tabla corregida (corrección de 2003). Hansen ofrece aproximaciones numéricas de los p-valores asintóticos para pruebas de cambio estructural (1997).
Andrews y Ploberger también derivan pruebas promedio y exponenciales para parámetros nuisance que solo aparecen bajo la alternativa (1994). Son procedimientos relacionados que tienen en cuenta la búsqueda, no nombres alternativos de sup-Wald. Si utilizas bootstrap u otra calibración en muestra finita, describe el remuestreo y muestra que reproduce la estructura nula y la misma búsqueda. Un bootstrap genérico no resuelve automáticamente la selección de fecha ni la dependencia.
Un ejemplo de doce observaciones permite comprobar el recorte y el máximo
Considera una regresión hipotética, deliberadamente pequeña y solo con constante, con observaciones
y = [0, 1, 1, 1, 1, 1, 3, 3, 3, 3, 3, 3]
Hay (T=12) observaciones. Para ilustrar, fija (ε=0.25), de modo que cada segmento deba tener al menos tres observaciones y las posibles últimas fechas previas a la ruptura sean (k=3,ldots,9). El ejemplo muestra la aritmética de búsqueda; no recomienda ese recorte ni constituye una muestra para inferencia.
La media agrupada es (23/12), y la suma de cuadrados residual del modelo agrupado es
RSS₀ = Σ yₜ² − (Σ yₜ)²/12 = 59 − 529/12 = 179/12
En (k=6), la suma y la suma de cuadrados del primer segmento valen 5, por lo que su suma de cuadrados residual es (5−5²/6=5/6). El segundo segmento contiene seis valores de 3 y su suma de cuadrados residual es cero. Así, (RSS₁(6)=5/6). Con una restricción y dos constantes de segmento estimadas, el estadístico para la fecha fija es
Aplicando el mismo cálculo a los siete candidatos se obtienen aproximadamente los valores F (7.21, 12.10, 25.28, 169.00, 20.71, 8.94, 4.59) para (k=3,ldots,9), respectivamente. El sup-F es el mayor: 169 en (k=6). El cálculo solo verifica qué candidato maximiza esta secuencia construida; no proporciona un p-valor. Como se buscó la fecha, hay que comparar 169 con un valor crítico no estándar que contemple la búsqueda y corresponda al diseño, no con la distribución F ordinaria de fecha fija.
Interpreta el rechazo y el no rechazo dentro del diseño
Un rechazo significa que, al nivel de significación elegido y dadas las hipótesis y los valores críticos, el mayor estadístico del intervalo admisible no concuerda con la nula de coeficientes constantes. No identifica una ruptura única y fechada con precisión. Las fechas candidatas próximas pueden tener estadísticos parecidos, y el máximo puede desplazarse al cambiar el extremo de muestra, el recorte, los regresores o el método de covarianza. Comunica el perfil de los estadísticos candidatos o un análisis adecuado de incertidumbre sobre la fecha, en vez de presentar (hat{k}) como exacto.
No rechazar no demuestra estabilidad de coeficientes. La prueba puede tener poca potencia frente a un cambio pequeño, cercano a un extremo recortado o que afecte a un coeficiente no incluido en las restricciones. Una prueba de una sola ruptura también puede pasar por alto varios cambios que se compensan en parte. A la inversa, valores atípicos, cambios de varianza, dinámica omitida, cambios en la definición de los datos o búsquedas repetidas de especificaciones pueden generar evidencia de inestabilidad. La prueba responde a una pregunta estadística acotada, no a la causa de una discrepancia.
La fecha se selecciona con los mismos datos usados para probar. No la trates como si se hubiera prefijado y luego afirmes una confirmación independiente con otra prueba de significación sin ajustar. Si la fecha guía una actualización del pronóstico o una regla de negociación, define esa regla y evalúala con datos posteriores. El estadístico sup dentro de muestra no demuestra persistencia ni valor económico después de la ruptura.
Distingue las preguntas de Chow, CUSUM y Bai–Perron
¿Cuántas rupturas y qué fechas respalda un modelo de rupturas múltiples?
Sustituir las decisiones de especificación y selección de la prueba de una ruptura
Un modelo de Markov oculto o de cambios de régimen plantea otra pregunta: si las observaciones pueden modelarse con estados latentes que quizá cambien repetidamente según probabilidades de transición. Una prueba de una ruptura desconocida considera una sola división persistente entre antes y después dentro de su intervalo de búsqueda. Los métodos pueden complementarse, pero sus supuestos y resultados no son intercambiables; consulta la guía de cambios de régimen.
Comunica la búsqueda para que otro analista pueda reproducirla
Indica variable resultado y regresores, si el cambio es total o parcial, las restricciones de coeficientes, las fechas y el orden de la muestra y la convención para la fecha de ruptura. Comunica (T), el número de restricciones, la fracción de recorte o el conjunto exacto de candidatos, el tamaño mínimo de segmento y si la estadística utilizada es sup-Wald, sup-F/QLR, sup-LM u otro procedimiento. Incluye el estimador de covarianza, el método del valor crítico o p-valor y cualquier corrección de muestra finita.
Muestra el estadístico entre las fechas candidatas y comunica la fecha que lo maximiza como una ubicación seleccionada, con información de incertidumbre o sensibilidad cuando esté disponible. Explica si la especificación y el diseño se fijaron de antemano, cómo se trataron las observaciones ausentes y los datos en tiempo real, y qué muestras o regresores alternativos se examinaron. Si el análisis sirve para pronosticar, limita la búsqueda al entrenamiento y evalúa el modelo revisado con datos posteriores que no se hayan usado.
Una prueba estadísticamente significativa de ruptura desconocida no identifica la causa de un evento ni demuestra un régimen rentable. Un resultado no significativo tampoco certifica estabilidad. La conclusión defendible se limita a la alternativa de una ruptura especificada, el intervalo recortado, la regresión, la muestra y el método de inferencia que contempla la búsqueda.
Preguntas frecuentes
Q1¿La prueba de Quandt–Andrews es solo repetir Chow en muchas fechas?
Calcula un estadístico relacionado para las fechas candidatas, pero la inferencia debe tener en cuenta que se toma el máximo. Comunicar el resultado de Chow ordinario más alto con su p-valor para una fecha fija ignora la búsqueda y suele usar una distribución nula incorrecta.
Q2¿La fecha que maximiza el estadístico identifica cuándo un evento económico causó la ruptura?
No. Es la fecha candidata con el mayor estadístico en la muestra y el intervalo recortado elegidos. No es una marca temporal causal ni un intervalo de confianza; fechas cercanas y decisiones de diseño distintas pueden dar resultados similares.
Q3¿Rechazar significa que hubo exactamente una ruptura?
No. Se rechaza una nula especificada de coeficientes constantes frente a alguna alternativa de una ruptura dentro del intervalo buscado. Varios cambios, valores atípicos, cambios de varianza o una especificación incorrecta también pueden generar evidencia de inestabilidad; estimar múltiples rupturas es otro problema.
Q4¿Puedo comparar el máximo sup-Wald con una tabla F ordinaria?