Comprueba si los errores de regresión mantienen la misma dirección15 min read
La prueba CUSUM de estabilidad de regresión y cambio estructural
Descubre cómo los residuos recursivos forman la trayectoria CUSUM, qué evalúan sus límites y en qué se diferencia de Chow, CUSUM de cuadrados y la monitorización en tiempo real.
En esta guíaQué pregunta la prueba CUSUM de regresión
Resumen breve
La prueba CUSUM de regresión suma residuos recursivos de un paso en orden temporal y evalúa si su trayectoria acumulada es compatible con coeficientes estables. Cruzar un límite aporta evidencia contra el modelo de estabilidad especificado; no identifica una causa, una fecha única de ruptura ni una oportunidad de trading.
Qué pregunta la prueba CUSUM de regresión
Una regresión puede parecer razonable para toda la muestra aunque la relación haya cambiado a mitad del periodo. Los errores de predicción positivos de una etapa y los negativos de otra pueden cancelarse en un resumen convencional de toda la muestra. CUSUM conserva el orden: acumula los errores de predicción recursivos y comprueba si la trayectoria se aleja demasiado de la esperada cuando los coeficientes son estables.
Brown, Durbin y Evans desarrollaron herramientas de estabilidad de regresión basadas en residuos recursivos, entre ellas CUSUM y CUSUM de cuadrados. Las pruebas evalúan si, bajo los supuestos del modelo, la relación de regresión es compatible con permanecer constante durante la muestra. No explican por qué se produjo un cambio. También son distintas de las reglas CUSUM de control de procesos industriales, que acumulan desviaciones respecto de una media objetivo elegida por separado.
Esta guía se centra en el CUSUM de regresión de Brown, Durbin y Evans. El software puede usar el nombre CUSUM para estadísticos distintos. Por eso, un informe debe especificar la secuencia de residuos, el escalado, los límites y la distribución de referencia, en vez de indicar solo la etiqueta.
Calcula residuos recursivos sin usar observaciones futuras
Escribe la regresión como \(y_t=x_t'\beta+u_t\), donde \(x_t\) incluye el intercepto si el modelo lo tiene y \(k\) es el número de coeficientes. Empieza con suficientes observaciones para estimar el modelo con rango columna completo. Para cada observación posterior, ajusta la regresión solo con datos hasta \(t-1\) y luego predice \(y_t\).
Si \(X_{t-1}\) contiene los regresores hasta la observación anterior, el residuo recursivo es
El numerador es un error de predicción a un paso. El denominador ajusta la incertidumbre de predicción según el apalancamiento de \(x_t\); por sí solo, no estima la volatilidad del mercado. Bajo el modelo lineal clásico estable, con regresores fijos apropiados y errores independientes de varianza constante, los residuos recursivos tienen media cero, no están correlacionados entre sí y comparten la misma varianza del error. Estas propiedades justifican su acumulación. No se garantizan solo por haber estimado la ecuación por mínimos cuadrados.
Las observaciones iniciales determinan los coeficientes; no forman una secuencia de residuos fuera de muestra de esta recursión. Si la matriz de diseño inicial está cerca de ser singular, las predicciones posteriores también pueden ser inestables. Indica la muestra inicial, los regresores incluidos y las transformaciones, porque cada decisión modifica la trayectoria de residuos y la pregunta que se contrasta.
Acumula errores con signo y compara la trayectoria con los límites
Sea \(\hat\sigma\) la estimación de escala usada por la implementación elegida. La trayectoria acumulada hasta la observación \(r\) puede escribirse como
Bajo la hipótesis nula de estabilidad, las innovaciones positivas y negativas deberían compensarse, salvo por la variación muestral. La trayectoria se compara con límites críticos derivados de la distribución nula de la prueba. Si cruza un límite, se rechaza la constancia de los parámetros al nivel elegido y bajo los supuestos de la prueba. El escalado y la construcción de los límites varían según la implementación; una banda fija dibujada a mano no sustituye los valores críticos correspondientes.
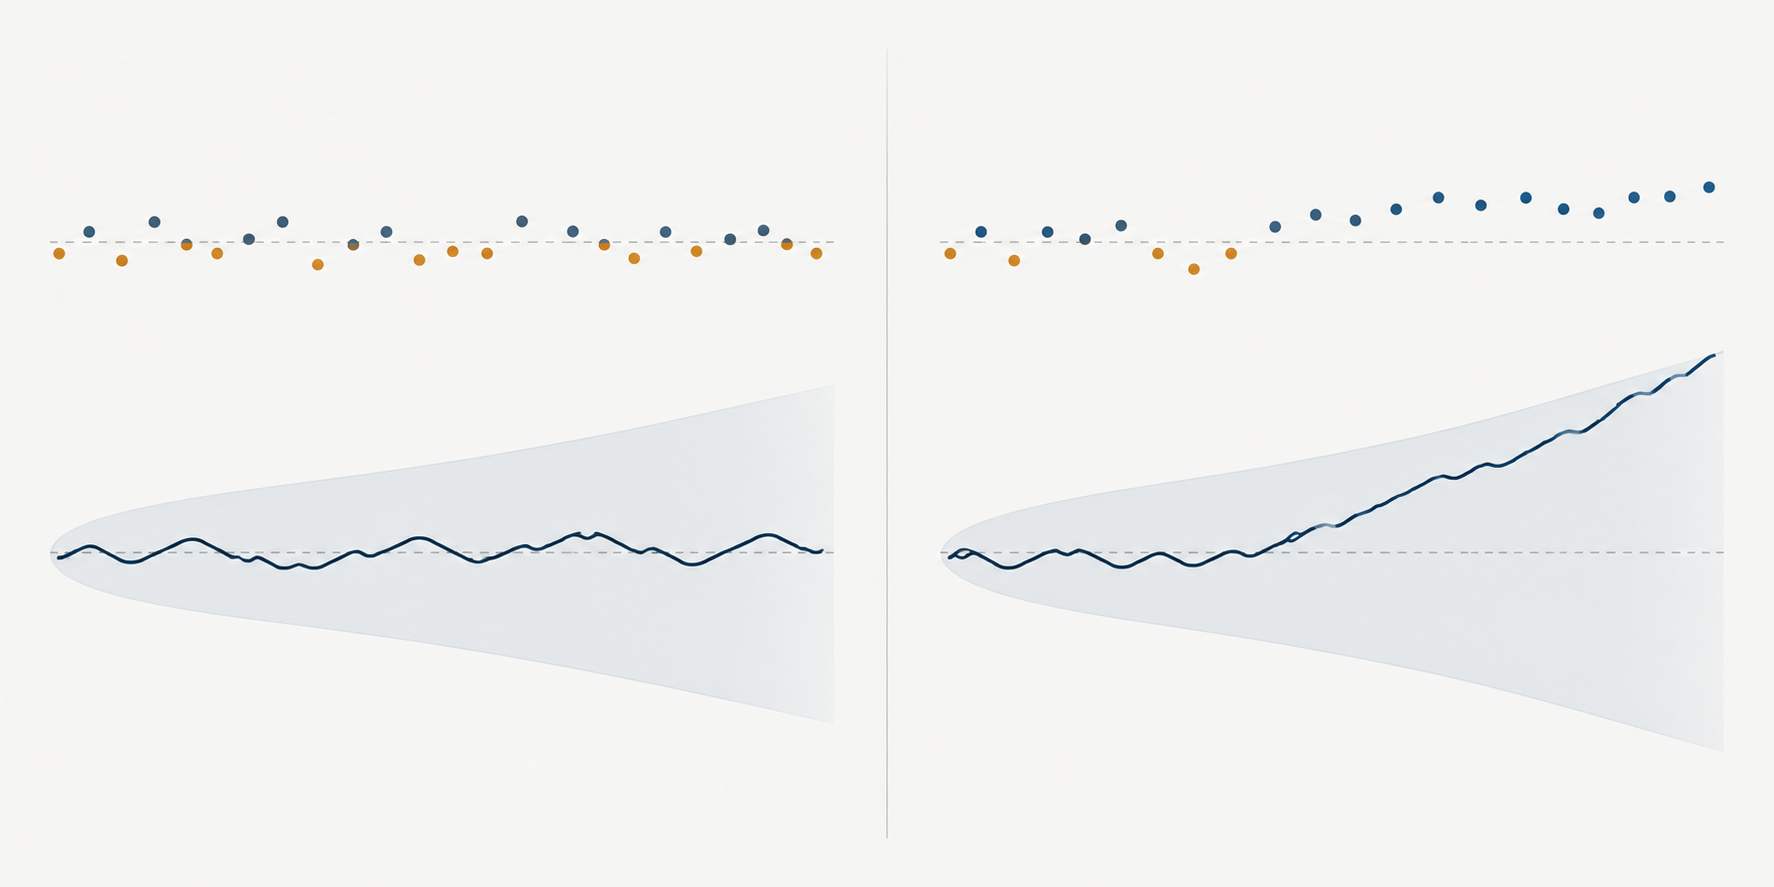
La dirección de la trayectoria ayuda a interpretar el patrón. Una secuencia persistente de errores recursivos positivos hace subir la suma porque el resultado observado supera repetidamente su valor ajustado previo. Una secuencia negativa la hace bajar. Los errores alternos pueden mantener la trayectoria cerca del nivel anterior aunque los residuos individuales no sean pequeños. CUSUM utiliza, por tanto, tanto la magnitud como el orden de los errores de predicción.
En condiciones similares, un cambio del intercepto suele generar residuos del mismo signo. En un cambio de pendiente, el sentido de los errores puede depender de la posición y el signo de \(x_t\). Si el regresor oscila alrededor de su media, parte de un cambio real de pendiente podría compensarse en la suma. Por eso, que la trayectoria permanezca dentro de los límites no demuestra que todos los coeficientes de regresión sigan iguales. Examina también las trayectorias de los coeficientes recursivos, las pruebas conjuntas y la potencia.
Supón dos secuencias hipotéticas de residuos recursivos ajustados por escala. Seis valores de \(+0.4\) acumulan un aumento de \(2.4\). La secuencia \(+0.4,-0.4,+0.4,-0.4,+0.4,-0.4\) termina en cero. Ambas contienen residuos con la misma magnitud absoluta, pero solo la primera mantiene una dirección persistente. Estas sumas ilustran el mecanismo; no son valores críticos, un valor p ni evidencia sobre un activo real.
Comparación conceptual de errores equilibrados y errores con dirección persistente; no son datos reales ni resultados de una prueba.
Interpreta CUSUM de cuadrados como otro diagnóstico
CUSUM de cuadrados suma los residuos recursivos elevados al cuadrado en vez de sus signos. Una forma sencilla de cuota acumulada es
Con un proceso de errores estable y de varianza constante, la cuota acumulada debería crecer aproximadamente en proporción al número de observaciones. Una concentración de residuos cuadrados grandes puede hacer más pronunciada la trayectoria; un periodo tranquilo puede aplanarla. Brown, Durbin y Evans analizan este método junto al CUSUM con signo, y trabajos posteriores estudian pruebas CUSUM de cuadrados basadas en residuos de mínimos cuadrados ordinarios.
No interpretes la trayectoria de residuos cuadrados como una prueba pura de volatilidad ni como una alternativa limpia para detectar cambios de coeficientes. Pueden influir observaciones grandes, cambios de varianza, una media condicional mal especificada y coeficientes de regresión cambiantes. A la inversa, el CUSUM con signo puede quedar mal calibrado si cambia la varianza, incluso cuando los errores positivos y negativos sigan equilibrados. Una prueba ARCH-LM plantea una pregunta más específica sobre la predictibilidad de los residuos cuadrados, pero tampoco diagnostica todos los patrones posibles de volatilidad.
Elige el estadístico que corresponda a la pregunta sobre la ruptura
La prueba de Chow para una fecha fija compara los coeficientes de regresión a ambos lados de una fecha especificada de antemano. El CUSUM de regresión examina una trayectoria recursiva sobre la muestra ordenada y no exige una única fecha de ruptura fijada externamente. Cruzar el límite no indica la fecha precisa en que empezó un cambio abrupto. Un desplazamiento gradual, varios cambios, una secuencia de valores atípicos o un modelo de varianza fallido pueden generar trayectorias distintas.
Si se desconoce la fecha y se quiere una prueba formal de una ruptura, Andrews desarrolla procedimientos supremos de Wald, razón de verosimilitud y multiplicadores de Lagrange con valores críticos no estándar. Buscan entre fechas candidatas y tienen en cuenta esa búsqueda. Sus estadísticos y valores críticos no son intercambiables con las bandas CUSUM de Brown, Durbin y Evans. Las pruebas de rupturas múltiples requieren procedimientos y supuestos adicionales. Consulta la guía de la prueba Chow para la comparación en una fecha especificada y el artículo de Andrews sobre puntos de cambio desconocidos para el problema de búsqueda más amplio.
Esta distinción importa si un analista ejecuta muchos diagnósticos. Probar repetidamente CUSUM, CUSUM de cuadrados, fechas candidatas, regresores y ventanas muestrales crea un problema de selección. El nivel nominal de una prueba preespecificada no describe la probabilidad de al menos una falsa alarma entre todas esas exploraciones. Registra de antemano qué trayectoria o estadístico se evaluará, o usa un procedimiento de inferencia que tenga en cuenta la búsqueda.
Distingue una prueba retrospectiva de la vigilancia de estabilidad en tiempo real
Una prueba retrospectiva evalúa una muestra histórica fija. Una regla de vigilancia evalúa repetidamente datos nuevos después de un periodo de referencia. Aplicar el mismo límite de una sola prueba a cada nueva observación no mantiene automáticamente la tasa nominal de falsas alarmas: las decisiones repetidas tienen otra estructura probabilística.
Chu, Stinchcombe y White desarrollan procedimientos de fluctuación y CUSUM para vigilar en tiempo real después de usar una muestra histórica para estimar la relación estable. Sus límites de vigilancia contemplan las observaciones repetidas bajo las condiciones asintóticas del artículo. La muestra de referencia debe ser adecuada y el diseño ha de definir qué hacer tras una alerta, cómo actualizar los parámetros y cuánto tiempo continuar. No se debe rebautizar un gráfico histórico de CUSUM de regresión como procedimiento online sin esas decisiones.
En un sistema de trading, una alerta indica que la relación del modelo quizá ya no concuerde lo suficiente con los datos entrantes como para confiar en el supuesto de estabilidad. Puede activar una investigación o una revisión de riesgo predefinida. No identifica qué coeficiente cambió, si debe abrirse una operación ni si reducir la exposición mejorará los retornos. Si hay vigilancia repetida, evalúa el retraso de detección y los costes de falsas alertas junto con el umbral estadístico.
Comprueba los supuestos antes de interpretar un gráfico financiero de CUSUM
La derivación clásica de residuos recursivos supone una relación lineal bien especificada y errores de varianza estable y sin correlación serial. Las series financieras pueden incumplir esas condiciones por agrupamiento de volatilidad, colas pesadas, precios desactualizados o asíncronos, horizontes de retornos solapados y cambios en la estructura del mercado. Una secuencia de residuos puede reflejar un cambio real de coeficientes, dinámica omitida, marcas de tiempo incorrectas o un episodio de volatilidad que altera la distribución de referencia.
Cambiar el estimador de covarianza después de ajustar mínimos cuadrados ordinarios no genera automáticamente límites CUSUM válidos. La inferencia robusta a heterocedasticidad o dependencia necesita un estadístico y una distribución de referencia diseñados para esas condiciones. El gráfico CUSUM de regresión es un diagnóstico de estabilidad; no sustituye la comprobación de dependencia residual, las pruebas de heterocedasticidad condicional ni la validación de la especificación. Consulta las guías de ARCH-LM y de errores estándar robustos cuando esas preguntas sean pertinentes.
Elige el intervalo de muestreo y el calendario del mercado antes de construir los residuos. Un retorno entre cierres que abarca un festivo largo no corresponde al mismo intervalo que un retorno de una sesión normal. Las acciones corporativas, el vencimiento y renovación de contratos, la conversión de divisas y las observaciones ausentes también pueden crear errores de predicción que parecen inestabilidad. No rellenes huecos ni alinees precios de forma mecánica sin explicar qué representa en el modelo una observación en \(t\).
Informa detalles suficientes para reproducir la prueba
Indica la variable de resultado, los regresores, el intercepto, las transformaciones, las fechas de la muestra, la frecuencia, el periodo inicial de estimación y el número de residuos recursivos. Especifica si los residuos se escalaron con una varianza de predicción recursiva y cómo se estimó \(\hat\sigma\). Identifica la variante CUSUM o CUSUM de cuadrados, la distribución de referencia, el nivel crítico, la regla de límites y los valores predeterminados del software que influyan en el resultado.
Muestra la trayectoria o el estadístico junto con los coeficientes ajustados y los diagnósticos de residuos. Cruzar un límite es evidencia contra la constancia bajo el modelo probado, no una estimación de la causa económica ni del efecto causal de un evento concreto. Si el objetivo es pronosticar o hacer trading, usa periodos de reserva cronológicos, indica cuándo habría estado disponible cada alerta e incorpora spread, impacto de mercado, comisiones, préstamo de valores, financiación y rotación. Compara la respuesta con un modelo fijo. Una alerta de estabilidad puede motivar revisar el modelo, pero no demuestra que una regla adaptativa tenga ventaja.
Q1¿Una prueba CUSUM identifica la fecha exacta de una ruptura estructural?
No. La trayectoria puede mostrar cuándo los errores de predicción acumulados empiezan a moverse persistentemente, pero cruzar un límite no estima formalmente una única fecha de ruptura. Los procedimientos para fechas desconocidas usan sus propios estadísticos de búsqueda y valores críticos.
Q2¿CUSUM de cuadrados es lo mismo que una prueba de agrupamiento de volatilidad?
No. Sigue la proporción acumulada de los residuos recursivos al cuadrado y puede reaccionar ante distintos tipos de mala especificación o inestabilidad. Una prueba ARCH-LM se centra en la predictibilidad serial de los residuos cuadrados, bajo sus propios supuestos.
Q3¿Puedo reutilizar cada día el límite histórico de CUSUM para generar alertas en vivo?
No automáticamente. Repetir la prueba con nuevas observaciones cambia el comportamiento de las falsas alarmas. Un procedimiento de vigilancia secuencial necesita límites diseñados para observaciones repetidas y una muestra de referencia estable bien definida.