Prueba de estabilidad de regresión para una fecha especificada16 minutos de lectura
La prueba de Chow para detectar cambios estructurales en una regresión
Aprende qué compara la prueba de Chow, cómo se calcula su estadístico F, por qué la fecha de ruptura debe fijarse de antemano y qué supuestos importan en series financieras.
En esta guíaQué comprueba la prueba de Chow
Resumen breve
La prueba de Chow pregunta si los coeficientes de una regresión son iguales en dos grupos separados por una fecha de ruptura especificada. Compara un modelo conjunto, que impone coeficientes iguales, con regresiones separadas para cada grupo. La prueba F clásica puede rechazar la estabilidad bajo sus supuestos; no descubre una fecha desconocida, explica por qué cambiaron los coeficientes ni demuestra que una estrategia sea rentable.
Qué comprueba la prueba de Chow
Una regresión ajustada a una muestra larga puede ocultar cambios en la relación entre un resultado y sus predictores. Por ejemplo, la exposición estimada de una cartera al rendimiento general del mercado puede diferir antes y después de un cambio en la estructura del mercado. La prueba de Chow convierte esa pregunta en una hipótesis conjunta sobre los coeficientes a ambos lados de una fecha especificada.
Supongamos que el modelo tiene k coeficientes, incluido el intercepto. La hipótesis nula establece que los vectores de coeficientes antes y después de la ruptura son iguales; la alternativa, que difiere al menos uno de los coeficientes evaluados. El artículo original de Gregory Chow de 1960 formula el problema como una prueba de igualdad entre los coeficientes de dos regresiones lineales: artículo de Chow.
«Cambio estructural» significa aquí que cambia la relación condicional representada por el modelo elegido. La prueba no demuestra que haya cambiado todo el proceso generador de datos ni identifica una causa. Rechazar es evidencia contra la restricción de estabilidad para la muestra, el modelo y la fecha seleccionados. No rechazar no demuestra estabilidad permanente.
Expresar el cambio supuesto como restricciones de coeficientes
Sea y el resultado y sea x el vector que contiene un intercepto y las variables explicativas. La regresión conjunta impone un único vector de coeficientes para toda la muestra. Para permitir un cambio después de la fecha, define D como cero antes y uno después, e interactúa D con cada regresor: y = x′β + D·x′δ + u. El vector anterior a la ruptura es β y el posterior es β + δ.
La hipótesis nula de estabilidad completa es H₀: δ = 0; abarca conjuntamente el intercepto y todas las pendientes especificadas. Con un intercepto y dos predictores, k = 3. Si la pregunta solo se refiere a un beta de mercado, contrasta únicamente la interacción asociada al rendimiento del mercado; no conviertas esa pregunta más acotada, sin decirlo, en una prueba de todos los coeficientes.
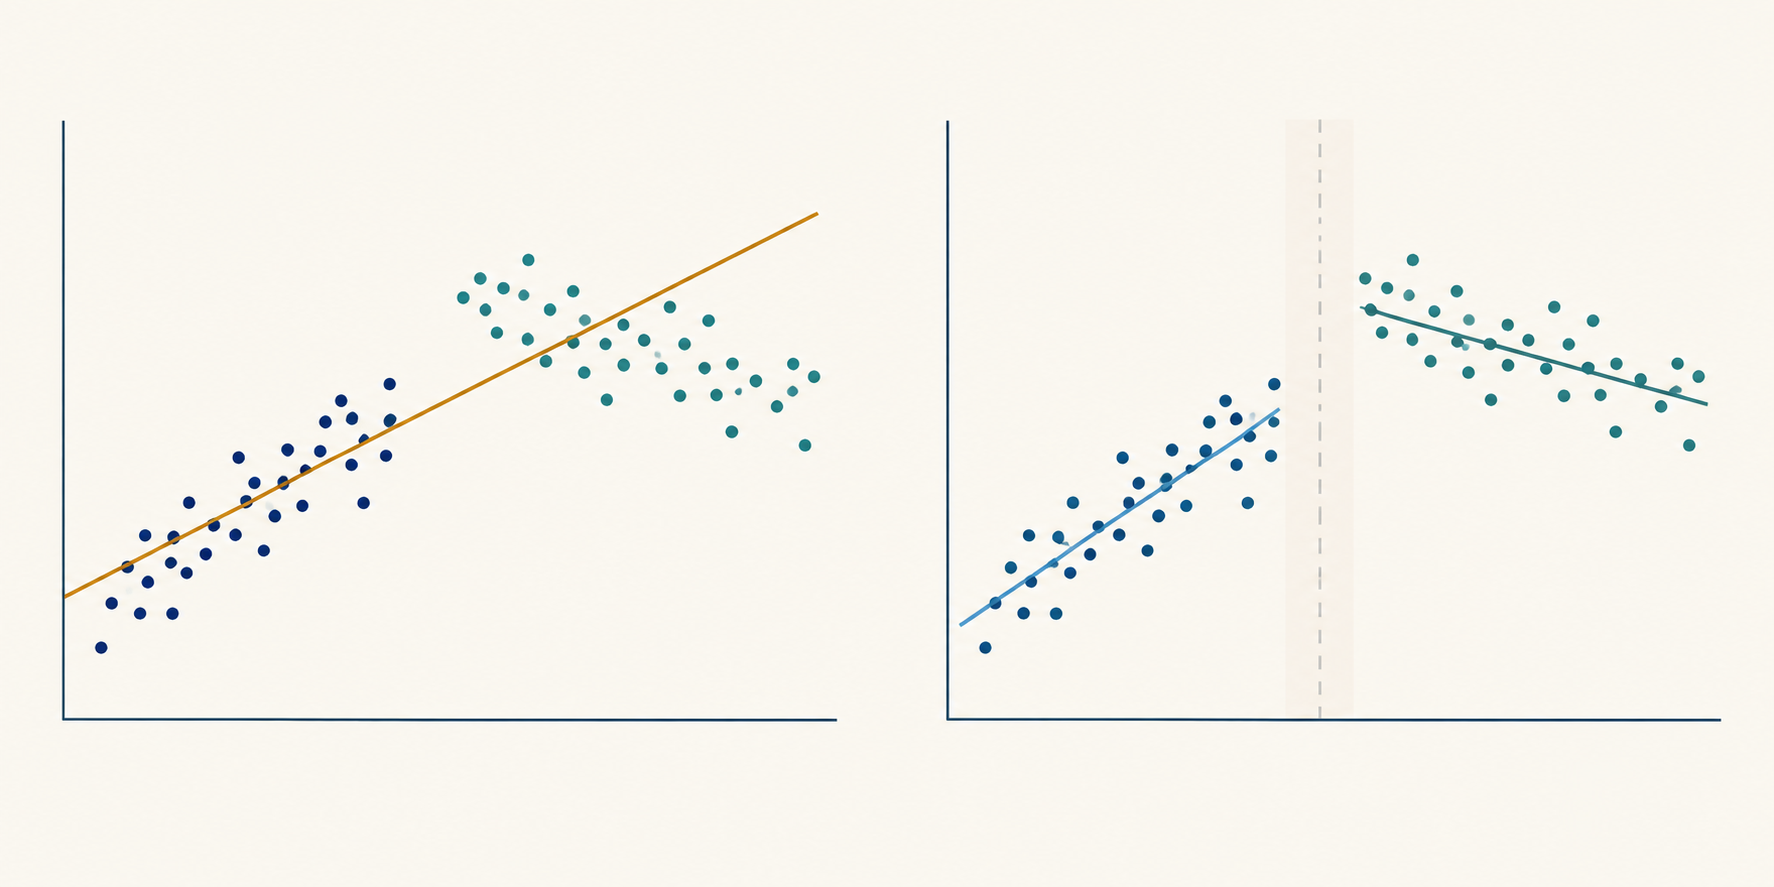
La formulación con interacciones aclara qué evalúa el cálculo por regresiones separadas. La regresión conjunta es el modelo restringido, que obliga a igualar los coeficientes pre y posruptura. Las dos regresiones separadas son el modelo no restringido, que estima los vectores de cada grupo por separado. Con las mismas observaciones, regresores y restricciones, ambos métodos evalúan la misma hipótesis de igualdad total.
<!-- Illustration placeholder: A text-free conceptual scene showing one cloud of observations split by a clear vertical time boundary, with one shared fitted relationship above and two different fitted relationships below. No words, labels, numeric values, axes text, logos, or interface elements. -->
Comparación conceptual entre un ajuste agrupado que no capta las distintas pendientes de cada régimen y los ajustes separados por grupo; no son datos observados ni una fecha de cambio estructural estimada
Especificar la fecha antes de buscar un resultado favorable
La configuración clásica de Chow supone que la fecha de ruptura ya está dada. Puede justificarse por una modificación externa de reglas, un rediseño contractual conocido, un cambio en la definición de los datos u otro suceso cuya fecha se determinó independientemente del resultado. El estudio debe indicar también cómo asigna las observaciones del propio día y cómo alinea rendimientos, publicaciones y sesiones bursátiles.
Una prueba de Chow con fecha fija representa un cambio abrupto. Una regla anunciada puede anticiparse antes de su entrada en vigor, su aplicación puede ser gradual o las condiciones de negociación pueden cambiar más de una vez. Distingue las fechas del anuncio, la entrada en vigor y la implementación efectiva según el mecanismo que podría alterar la relación medida. Si la pregunta definida de antemano contempla una respuesta gradual, una rampa o interacciones distribuidas pueden ser mejores que un único indicador escalonado. Elegir esa forma después de comparar cuál da el menor valor p añade otra búsqueda.
Si se prueban muchas fechas y se informa la que produce el mayor estadístico F, se selecciona el estadístico mediante una búsqueda. La distribución F ordinaria para una sola fecha fija no incorpora esa selección. Repetir la prueba en muchos activos, resultados, ventanas temporales o conjuntos de predictores plantea el mismo problema: el resultado más llamativo puede reflejar en parte la búsqueda.
Si se desconoce el punto de cambio, utiliza un procedimiento diseñado para esa pregunta. El trabajo de Andrews sobre inestabilidad de parámetros con punto de cambio desconocido muestra que la distribución nula resultante no es estándar; sus valores críticos no son simplemente el umbral F habitual de Chow. Para varios cambios desconocidos, Bai y Perron desarrollan procedimientos para probar y estimar múltiples fechas. Estos métodos también tienen supuestos y decisiones de recorte de muestra; no son soluciones automáticas. Consulta Andrews (1993) y Bai y Perron (1998).
Calcular el estadístico F clásico
Ajusta una regresión conjunta y registra su suma de cuadrados residual, SSRₚ. Después ajusta una regresión a cada lado de la fecha y registra SSR₁ y SSR₂. Cuando todo el vector de coeficientes puede variar, el estadístico clásico es F = [(SSRₚ − SSR₁ − SSR₂) / k] ÷ [(SSR₁ + SSR₂) / (n₁ + n₂ − 2k)]. n₁ y n₂ son las observaciones de cada grupo; k es el número de coeficientes estimados en cada uno, incluido el intercepto.
El numerador mide el error cuadrático adicional del modelo conjunto al imponer k restricciones de igualdad, dividido por el número de restricciones. El denominador estima la varianza residual común usando los grados de libertad residuales del modelo separado. La distribución de referencia es F con k grados de libertad en el numerador y n₁ + n₂ − 2k en el denominador. Cada regresión separada necesita información independiente suficiente para estimar sus k coeficientes; si la matriz de diseño no tiene rango completo, la comparación no es válida.
Esta fórmula prueba conjuntamente los k coeficientes bajo las condiciones clásicas del modelo lineal, incluidos errores independientes, normales y con varianza igual en ambos grupos. Si se prueban solo q restricciones, usa una prueba conjunta F válida entre modelos restringido y no restringido, con q grados de libertad en el numerador. No sustituyas q en la fórmula completa de SSR dejando iguales los modelos. En un diseño con interacciones, una prueba de Wald conjunta expresa esas restricciones de manera general.
Resolver un ejemplo financiero hipotético
Imagina que se pregunta si la relación entre el rendimiento semanal de una cartera y un factor de mercado y otro factor de riesgo cambió después de una fecha elegida de antemano por una hipotética modificación de reglas bursátiles. El modelo tiene intercepto y dos pendientes, por lo que k = 3; hay n₁ = 80 observaciones previas y n₂ = 100 posteriores. Todas las cifras son inventadas, no estimaciones de mercado.
Supón que la regresión conjunta tiene SSRₚ = 360 puntos básicos al cuadrado, y las regresiones separadas SSR₁ = 130 y SSR₂ = 150. El aumento por imponer igualdad es 360 − 130 − 150 = 80; el numerador es 80 / 3 = 26,67. Los grados de libertad residuales son 80 + 100 − 2 × 3 = 174, así que el denominador es 280 / 174 ≈ 1,609. El resultado es F(3, 174) ≈ 16,57, con un valor p convencional de cola superior cercano a 1,6 × 10⁻⁹ bajo los supuestos clásicos indicados. El valor crítico del 5 % es aproximadamente 2,66; este cálculo hipotético rechaza la estabilidad completa.
La conclusión es deliberadamente limitada: suponiendo que el modelo y los errores sean adecuados, al menos un coeficiente difiere entre las muestras. El estadístico no dice si subió o bajó el beta de mercado; hay que examinar las estimaciones y su incertidumbre. Tampoco demuestra que el cambio de reglas causara la diferencia ni informa por sí solo sobre rendimientos esperados posteriores, pronósticos ejecutables o rentabilidad neta.
Interpretar qué relación cambió
Un cambio en el intercepto puede indicar que varió la media condicional de y, controlando los predictores incluidos. Un cambio de pendiente puede indicar que varió la respuesta estimada del resultado a un predictor. La prueba completa de Chow combina ambas posibilidades. Rechazar indica que los datos no respaldan la igualdad del vector probado; para identificar el coeficiente responsable hay que examinar las estimaciones y restricciones adicionales bien especificadas.
Probar cada coeficiente por separado no sustituye la prueba conjunta. Varios cambios modestos pueden ser incompatibles en conjunto con la igualdad aunque ninguna prueba individual sea concluyente. A la inversa, un coeficiente individual significativo tras revisar muchos términos posibles puede deberse a pruebas múltiples. Formula primero la hipótesis conjunta y luego informa estimaciones, intervalos de confianza y diferencias económicamente interpretables que respondan a la pregunta.
La prueba de Chow también difiere del análisis de series temporales interrumpidas. Este último modela la trayectoria previa a una intervención y estima cambios de nivel o tendencia respecto de ella. Chow pregunta si ciertos coeficientes de regresión coinciden entre grupos; por sí sola no construye un contrafactual de intervención. Una ruptura cerca de un evento puede deberse a otro choque simultáneo, a un cambio en la composición de la muestra o a una medición revisada. La guía de series temporales interrumpidas explica las trayectorias de intervención; una diferencia de coeficientes no identifica causalidad.
Revisar los supuestos de error en series financieras
La referencia F sencilla de Chow puede inducir a error si los errores tienen autocorrelación, heterocedasticidad u otra desviación del modelo de varianza común. Los rendimientos financieros suelen tener varianza condicional cambiante; observaciones vecinas pueden compartir información o choques, y las observaciones alrededor de cierres bursátiles no siempre se interpretan como sesiones ordinarias contiguas. Una ruptura visualmente plausible no valida los supuestos clásicos.
Separa el cambio de la relación de media condicional del cambio de varianza residual. Si las pendientes son estables pero la varianza del error cambia entre regímenes, falla el supuesto de varianza común y el estadístico clásico de SSR separadas puede parecer evidencia de inestabilidad por un motivo equivocado. A su vez, una covarianza robusta modifica el cálculo de incertidumbre, pero no prueba por sí misma la estabilidad de coeficientes. Examina las restricciones de interacción y la escala residual como preguntas diagnósticas distintas.
Una opción es expresar la ruptura con interacciones en una regresión conjunta y probar las restricciones elegidas usando una estimación de covarianza apropiada. La covarianza consistente ante heterocedasticidad de White aborda un patrón de varianza distinto del de la fórmula clásica; la estimación HAC de Newey–West permite heterocedasticidad y autocorrelación bajo sus condiciones. No conservan la distribución F clásica exacta de muestra finita. El estadístico de Wald robusto suele depender de una aproximación asintótica, y las decisiones de rezago o ancho de banda requieren justificación. Consulta White y Newey–West.
Una covarianza robusta no corrige predictores omitidos, una forma funcional deficiente, regresores endógenos, una fecha elegida usando la misma serie de resultados ni muestras demasiado pequeñas en algún régimen. Revisa dependencia residual, cambios de varianza, observaciones influyentes y sensibilidad a ventanas defendibles. Si el resultado o los regresores no son estacionarios, establece primero qué representa la regresión antes de interpretar una estadística de ruptura significativa como evidencia de una relación estable.
Informar la prueba sin convertirla en una afirmación de rentabilidad
Un informe reproducible identifica el resultado, los predictores, las transformaciones, la frecuencia, el número de observaciones a cada lado, la regla exacta para la fecha y todas las restricciones probadas. Para el cálculo clásico, incluye SSR conjunta y separadas, k, grados de libertad, estadístico F, valor p y supuestos de error. Para una prueba robusta con interacciones, indica la covarianza, sus ajustes y si la inferencia usa una referencia de muestra finita o asintótica.
Muestra las estimaciones de coeficientes antes y después con su incertidumbre, no solo la decisión de rechazo. Explica si la diferencia tiene importancia económica, si persiste con ventanas y definiciones alternativas razonables, y si la fecha se especificó antes o se buscó. Una ruptura puede motivar revisar o volver a estimar el modelo o establecer un mecanismo de seguimiento, pero no demuestra que deba cambiarse una estrategia ni que una nueva vaya a funcionar.
En una aplicación de pronóstico o trading, evalúa la respuesta solo con información disponible en cada momento histórico de decisión. Compara pronósticos o resultados de cartera fuera de muestra con un referente claro e incluye rotación, diferenciales, comisiones, financiación cuando corresponda y restricciones de capacidad. Una ruptura significativa dentro de muestra diagnostica estabilidad del modelo; no demuestra alfa futuro. Continúa con la guía de MCO para interpretar regresiones y la guía de errores estándar robustos para errores dependientes.
Preguntas frecuentes
Q1¿La prueba de Chow encuentra la fecha de ruptura?
No. La prueba básica evalúa una fecha proporcionada. Buscar una fecha desconocida requiere un procedimiento que incorpore esa búsqueda y use los valores críticos adecuados.
Q2¿Una prueba de Chow significativa demuestra que un evento causó el cambio de una relación de mercado?
No. Rechaza una restricción de igualdad de coeficientes para el modelo y las muestras elegidos. Otro evento, un cambio de medición o una variación en la composición podrían explicar la diferencia.
Q3¿Puedo usar la fórmula F estándar de Chow para rendimientos financieros diarios?
Solo si los supuestos de error del modelo son defendibles. La dependencia serial o la varianza cambiante pueden volver poco fiable la referencia F ordinaria. Puede ser más adecuada una prueba de Wald robusta con interacciones, pero tiene sus propias condiciones y no resuelve una mala especificación ni la selección de fecha.