Medir la reacción de precios alrededor de un anuncio10 min de lectura
Estudio de eventos y rendimiento anormal acumulado (CAR)
Define el tiempo del evento y la ventana de estimación, calcula AR, CAR y CAAR y evalúa varianza, dependencia y límites de un estudio financiero de eventos
En esta guía¿Qué pregunta responde un estudio de eventos?
Resumen breve
Un estudio financiero de eventos estima cómo se comporta una acción alrededor de un anuncio definido frente a un rendimiento esperado. El rendimiento anormal (AR) es la diferencia respecto de la predicción del modelo; el rendimiento anormal acumulado (CAR) suma esas diferencias entre sesiones. La estimación depende de la marca temporal, el modelo de referencia, la ventana del evento y la inferencia. Una CAR por sí sola no demuestra causalidad ni una oportunidad de negociación
¿Qué pregunta responde un estudio de eventos?
Un estudio de eventos pregunta si el precio de una acción se movió alrededor de un suceso más o menos de lo que habría esperado un modelo elegido. Algunos ejemplos son anuncios de resultados, adquisiciones, decisiones regulatorias o cambios de estructura de capital. La revisión de MacKinlay sobre estudios de eventos presenta el método como una forma de medir la reacción de los precios ante sucesos económicos.
«Anormal» no significa erróneo ni equivale automáticamente a un rendimiento de inversión superior. Es el rendimiento observado menos el rendimiento normal estimado. El resultado es relativo al modelo y a la muestra; no es un efecto causal aislado.
Defina el evento y la hora según la bolsa
Antes de analizar datos, determine qué cuenta como evento, qué acción afecta y qué marca temporal lo define. Registre fecha y hora en la zona horaria local de cada bolsa y asígnelas al calendario bursátil, teniendo en cuenta festivos y cambios de horario. No mezcle fecha de calendario, hora UTC y sesión bursátil.
Un anuncio publicado después del cierre puede reflejarse por primera vez en la sesión siguiente. Asigne t=0 a esa sesión cuando el horario de mercado lo justifique; una noticia anterior a la apertura puede corresponder a la sesión de ese mismo día. Si el anuncio ocurre durante la negociación, quizá convenga usar datos intradía en vez de rendimientos diarios. Fije la regla antes de observar la reacción.
Separe las ventanas de estimación y del evento
La ventana de estimación aporta datos para ajustar el modelo del rendimiento normal. La ventana del evento cubre las sesiones en que puede producirse una reacción o filtración de información. No deben solaparse: los rendimientos del propio evento no deben determinar los parámetros del modelo contrafactual.
Una ventana diaria habitual es [−1,+1], es decir, desde una sesión antes hasta una después de t=0. Una ventana más amplia puede recoger reacciones lentas, pero también incluye más noticias concurrentes. Justifique de antemano la ventana principal y muestre sensibilidades razonables. Brown y Warner sobre rendimientos diarios90042-X) estudian cómo las características de esos datos influyen en la metodología de eventos.
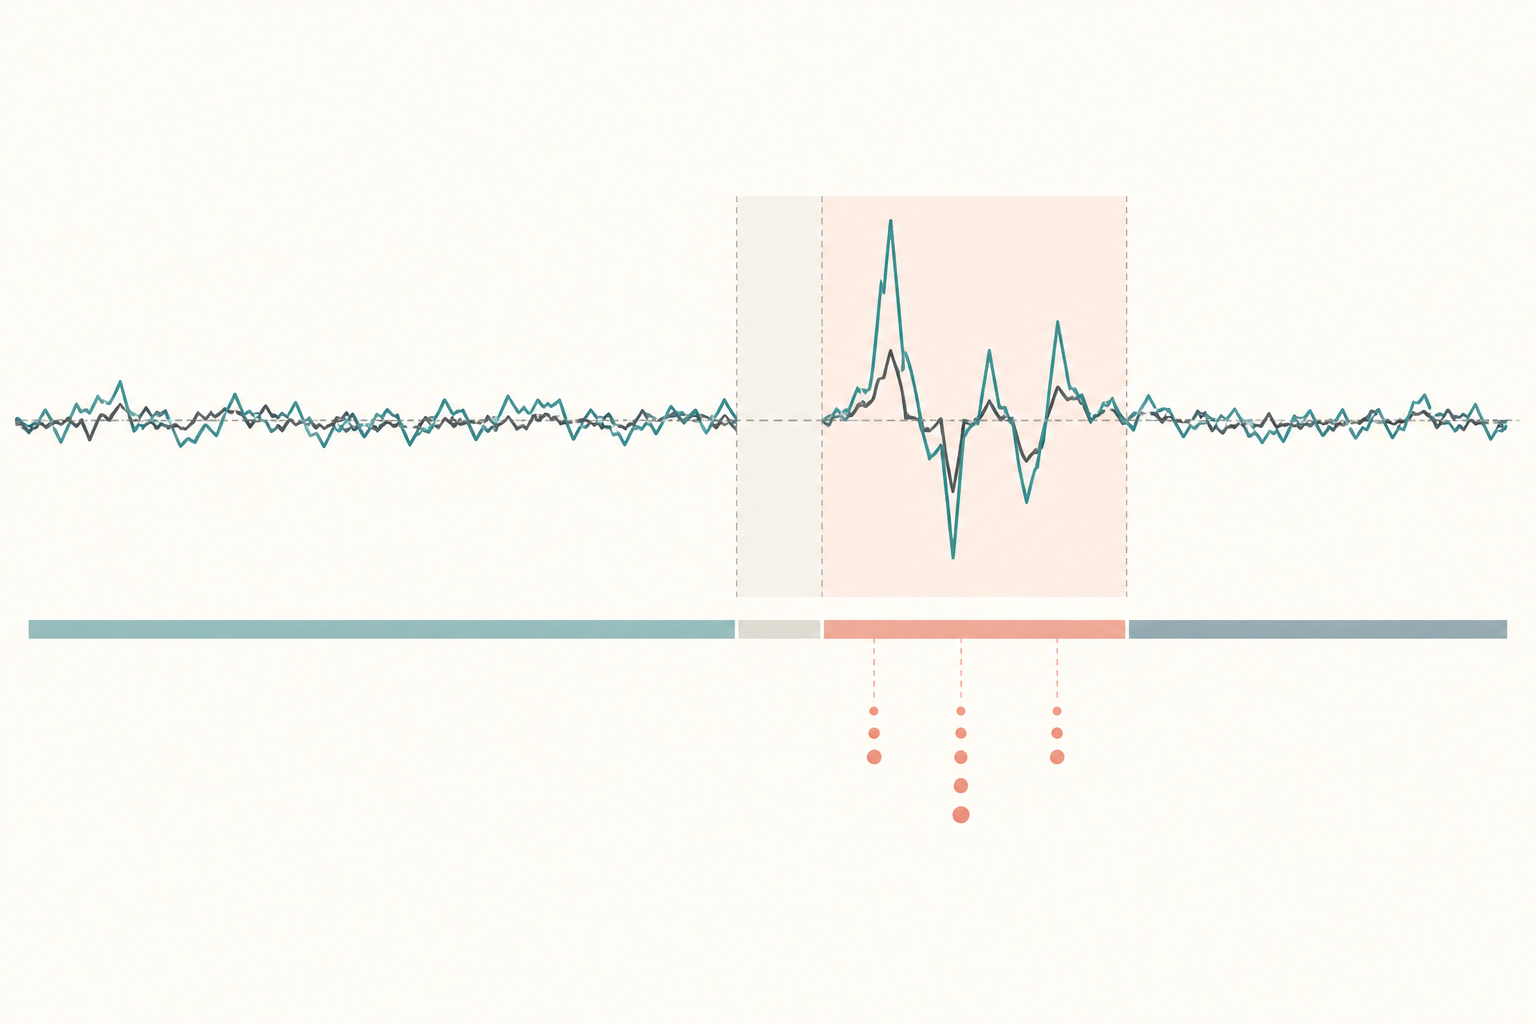
El esquema separa la ventana de estimación tranquila de la ventana del evento con perturbaciones positivas y negativas, y muestra rendimientos más moderados después; no representa datos reales de mercado.
Estime AR y sume para obtener CAR
En la ventana de estimación, ajuste para la acción i un modelo de mercado donde Rₘ,ₜ es el rendimiento de un índice de mercado adecuado en la sesión t:
R̂ᵢ,ₜ = αᵢ + βᵢ Rₘ,ₜ
El rendimiento anormal es el rendimiento realizado de la acción menos el rendimiento esperado estimado:
ARᵢ,ₜ = Rᵢ,ₜ − R̂ᵢ,ₜ
Para la ventana elegida, sume los AR diarios:
CARᵢ[t₁,t₂] = Σₜ₌ₜ₁ᵗ² ARᵢ,ₜ
CAR suma residuos en unidades de rendimiento. No es el rendimiento acumulado de la acción ni el de una estrategia apalancada. Documente el índice, la frecuencia, la ventana de estimación, los ajustes y el tratamiento de precios ausentes.
Resuelva un ejemplo enteramente hipotético
Todos los valores siguientes son hipotéticos. Suponga que el modelo estimado fuera de la ventana del evento tiene α=0,10 % y β=1,20. En [−1,+1], los rendimientos del mercado son [1,00 %, −0,50 %, 0,25 %], los rendimientos reales de la acción [2,00 %, −1,00 %, 1,10 %] y los esperados [1,30 %, −0,50 %, 0,40 %].
Los esperados salen de α + βRₘ,ₜ. Réstelos de los rendimientos de la acción: AR=[+0,70, −0,50, +0,70] puntos porcentuales. Por tanto, CAR=+0,90 puntos porcentuales. Este número describe la diferencia frente al modelo de mercado elegido en esta ventana hipotética; no identifica la causa de la diferencia ni el rendimiento futuro.
Promedie los eventos y distinga CAR de la capitalización compuesta
Con N eventos, AARₜ es el promedio de los AR de todos los eventos en la sesión relativa t. CAAR para una ventana suma esos promedios diarios: CAAR[t₁,t₂] = Σₜ AARₜ. Indique si todos los eventos pesan igual, cómo trata las sesiones sin dato y si el número de eventos es el mismo en cada sesión.
CAR es aditiva; la rentabilidad de comprar y mantener se obtiene encadenando factores de rendimiento realizados. Como ilustración puramente matemática, dos rendimientos anormales diarios de +10 % y −10 % suman CAR de 0 %. Si se encadenan exactamente esos dos rendimientos, 1,10 × 0,90 − 1 = −1 %. Son medidas que responden a preguntas distintas y no deben llamarse indistintamente.
Ajuste la inferencia a la varianza y a la dependencia
Un evento puede cambiar la propia varianza de los rendimientos. Si una prueba ignora esa varianza inducida por el evento, puede rechazar la hipótesis nula con demasiada frecuencia; Boehmer, Masumeci y Poulsen90032-F) estudian la inferencia cuando aumenta la varianza alrededor del evento. Elija prueba y errores estándar adecuados al diseño, en vez de presentar solo un estadístico t.
Si muchas empresas reaccionan en la misma fecha, sus rendimientos anormales pueden estar correlacionados entre sí. Tratarlas como observaciones independientes puede subestimar la incertidumbre. Kolari y Pynnönen muestran que la agrupación por fecha puede importar incluso cuando la correlación es baja. Informe el número de eventos, la ventana, la hipótesis nula, la prueba y la incertidumbre; considere eventos solapados y muestras pequeñas.
Informe los límites y las comprobaciones
Los mercados pueden anticipar una noticia antes de su hora oficial; otros anuncios o shocks también pueden coincidir con la ventana. El índice, el periodo de estimación, los valores extremos y la longitud de la ventana pueden cambiar el resultado. Examine eventos concurrentes, movimientos previos y especificaciones plausibles, en vez de mostrar solo la variante más llamativa.
Una CAR significativa indica que, bajo el modelo y las hipótesis de la prueba, resulta difícil conciliar la diferencia medida con una reacción nula. No demuestra que el anuncio causara por sí solo el movimiento ni que fuera rentable negociarlo. La guía sobre correlación y causalidad explica la distinción; coeficientes y supuestos de OLS trata la regresión como base de estimación. Un estudio de eventos en diferencias en diferencias estima coeficientes dinámicos de panel frente a grupos comparadores; no mide el mismo CAR de los rendimientos bursátiles.
Preguntas frecuentes
Q1¿Una CAR igual a cero significa que el precio no se movió?
No. La acción pudo cambiar de precio; la suma de sus diferencias respecto del rendimiento esperado estimado aún puede ser cero.
Q2¿CAR es lo mismo que el rendimiento anormal de comprar y mantener?
No. CAR suma los AR diarios; una medida de comprar y mantener encadena factores de rendimiento. Con grandes movimientos diarios pueden diferir mucho.
Q3¿Una CAR positiva demuestra que el anuncio causó el alza?
No. Pueden influir la anticipación, las noticias simultáneas, el modelo de mercado y otros shocks. CAR es primero una descripción de la reacción condicionada al modelo.