Estima varios cambios desconocidos en una relación de regresión18 min read
Pruebas Bai–Perron de rupturas estructurales múltiples en regresión
Aprende cómo los métodos Bai–Perron buscan un número y unas fechas desconocidos de rupturas en una regresión, cómo funcionan el recorte y los valores críticos, y qué no permiten concluir las estimaciones.
En esta guíaQué pregunta una prueba de regresión con rupturas múltiples
Resumen breve
Los métodos Bai–Perron estiman conjuntamente las fechas de ruptura de una regresión para un número dado de rupturas. Después, las pruebas o los criterios de selección del modelo evalúan cuántas rupturas respaldan los datos. Las fechas y el número dependen de la regresión, la longitud mínima de los segmentos, los supuestos sobre los errores y el procedimiento de búsqueda; no identifican una causa ni una ventaja de trading.
Qué pregunta una prueba de regresión con rupturas múltiples
Una ruptura estructural en una regresión significa que uno o más coeficientes pudieron cambiar en un punto desconocido de la muestra. Una sola estimación para toda la muestra puede ocultarlo: si la relación entre rentabilidad y riesgo es positiva en un intervalo y después se debilita o se invierte, el coeficiente promedio quizá no describa bien ninguno de los dos. Los métodos Bai–Perron convierten esta inquietud en una búsqueda explícita entre particiones de las observaciones.
La diferencia esencial frente a la prueba de Chow es si la fecha se fijó de antemano. Chow compara submuestras alrededor de una fecha indicada; probar muchas fechas y comunicar el mayor estadístico Chow ordinario no conserva la distribución de referencia habitual de una prueba única. Las pruebas Bai–Perron tienen en cuenta la búsqueda de fechas candidatas y permiten evaluar más de una ruptura. Para el caso con fecha preespecificada, consulta la guía de la prueba de Chow.
También conviene distinguirla del CUSUM de regresión. CUSUM examina una trayectoria ordenada de residuos recursivos para buscar evidencia contra la estabilidad, pero por sí sola no devuelve un conjunto seleccionado de varias fechas de ruptura. Bai–Perron, en cambio, estima una partición bajo un modelo explícito de regresión por segmentos. Ningún método explica por qué cambió una relación. Para el diagnóstico basado en la trayectoria de residuos, consulta la guía de CUSUM de regresión.
Plantea la regresión con fechas y número de rupturas desconocidos
Supón que hay \(T\) observaciones y \(m\) rupturas en fechas enteras \(T_1<\cdots<T_m\). Define \(T_0=0\) y \(T_{m+1}=T\); el segmento \(j\) contiene las observaciones \(T_{j-1}+1,\ldots,T_j\). En un modelo de cambio estructural puro,
Aquí, \(y_t\) es el resultado, \(x_t\) es el vector de regresores incluidos, \(\beta_j\) es el vector de coeficientes del segmento \(j\) y \(u_t\) es el error. Lo desconocido no son solo los coeficientes: salvo que el diseño lo fije, también hay que estimar o seleccionar las fechas y el número \(m\). El modelo presupone además que las observaciones tienen un orden significativo y que cada segmento mantiene un vector de coeficientes estable bajo la especificación elegida.
En un ejemplo financiero, \(y_t\) podría ser la rentabilidad de una cartera y \(x_t\) podría incluir la rentabilidad del mercado, cambios de tipos o una medida de volatilidad. Detectar una ruptura significa que, dentro de la muestra y según el procedimiento, la media condicional lineal por segmentos ajusta mejor. No implica que un suceso concreto haya cambiado el coeficiente, que una variable explicativa sea exógena ni que la relación se mantenga fuera de muestra.
Conviene distinguir la fecha de observación de la fecha de calendario. Si las observaciones son sesiones bursátiles diarias, una ruptura entre las sesiones 120 y 121 no tiene por qué corresponder a un único día natural; los festivos, las cotizaciones ausentes y el muestreo irregular afectan esa correspondencia. Antes de tratar una ruptura como la hora de un suceso, especifica cómo ordenaste la muestra y cómo informas la fecha.
Elige deliberadamente entre cambio puro y parcial
En un modelo de cambio estructural puro, todos los coeficientes de \(\beta_j\) pueden variar entre segmentos. Esto permite que cambien el intercepto y todas las pendientes, pero requiere más parámetros específicos de cada segmento. Por ello, los cambios pueden ser difíciles de estimar con precisión si los segmentos son cortos o hay muchos regresores. El cambio puro solo es apropiado si la pregunta permite que todas las relaciones modeladas se reajusten.
En un modelo de cambio estructural parcial, algunos coeficientes se mantienen comunes y otros pueden cambiar. Por ejemplo, escribe \(\beta_j=(\delta',\gamma_j')'\), donde \(\delta\) se comparte entre segmentos y \(\gamma_j\) es específico de cada uno. Esto puede representar una restricción sustantiva: permitir que cambien el intercepto y la pendiente de exposición a una política, pero mantener común el efecto de un control. La restricción modifica tanto el objetivo de ajuste como la distribución de referencia de la prueba. Debe explicitarse, no tratarse como una simplificación inocua.
El cálculo también difiere. Con cambio puro, la suma de cuadrados de los residuos (RSS) de una partición es la suma de las RSS de segmentos independientes; por eso, la programación dinámica puede optimizar la partición para un número fijo de rupturas. En el modelo parcial, los coeficientes comunes vinculan todos los segmentos. Bai y Perron describen un procedimiento iterativo: primero estimar las fechas y los coeficientes variables manteniendo fijos los coeficientes comunes, y luego actualizar los coeficientes comunes para una partición dada. La recurrencia aditiva simple de RSS por segmento no resuelve por sí sola todo el problema restringido. Elige la especificación según la pregunta científica o de predicción, no según cuál informe más rupturas.
Fija una longitud mínima de segmento antes de examinar las fechas candidatas
La búsqueda necesita un mínimo de observaciones en cada segmento. Esta regla de recorte evita ajustar intervalos demasiado cortos que produzcan coeficientes inestables, pero también excluye cambios reales demasiado próximos al extremo de la muestra o a otra ruptura. La regla forma parte del diseño; no es una ley universal.
Considera un ejemplo claramente hipotético con \(T=240\) observaciones y una fracción de recorte elegida del 15 %. Esto da \(h=0{,}15\times240=36\) observaciones como mínimo por segmento. Si la fecha de ruptura marca la última observación del segmento anterior, las fechas admisibles para una ruptura son \(36\le T_1\le204\). Cada lado contiene entonces al menos 36 observaciones.
Para dos rupturas, los pares de fechas admisibles deben cumplir:
\[ 36\le T_1,\qquad T_1+36\le T_2\le204. \]
En otras palabras, \(T_1\le168\), y \(T_2\) debe quedar al menos 36 observaciones después de la primera ruptura y dejar 36 observaciones después de la segunda. El par \((72,156)\) es admisible: sus tres segmentos tienen 72, 84 y 84 observaciones. \((80,100)\) no lo es, porque el segmento intermedio solo tiene 20 observaciones. Con este \(h\), caben como máximo cinco rupturas en 240 observaciones: seis segmentos necesitan al menos \(6\times36=216\) observaciones, mientras que siete requieren 252.
El 15 % es aquí una elección de diseño explícitamente hipotética, no una recomendación predeterminada. Una fracción mayor puede excluir regímenes breves y fechas cercanas a los extremos de la muestra; una menor admite segmentos cortos, pero puede dejar muy poca información para estimar pendientes y cantidades de covarianza de largo plazo de forma fiable. Elige la regla según la frecuencia de muestreo, el número de regresores, la duración plausible de los regímenes y el método de inferencia. Comunícala y, si tiene sentido sustantivo, muestra si las conclusiones cambian con valores cercanos. Con retardos u observaciones ausentes, las implementaciones pueden definir de otra forma el tamaño efectivo y los extremos; documenta la convención usada.
Usa programación dinámica para hallar una segmentación global con un número fijo
En un modelo de cambio puro y con \(m\) fijo, la búsqueda de fechas puede expresarse como la minimización de la RSS total por segmentos:
sujeta al orden de las fechas y a una longitud mínima de segmento. \(\operatorname{SSR}(a,b)\) es la suma de cuadrados residual mínima de mínimos cuadrados al ajustar un segmento con observaciones \(a,\ldots,b\). Una búsqueda ingenua comprueba cada combinación de fechas, cuyo número crece rápidamente con \(T\) y \(m\).
La programación dinámica reutiliza subproblemas óptimos. Si \(D(r,j)\) es la RSS mínima al dividir las observaciones 1 a \(j\) en \(r\) segmentos admisibles, una forma de la recurrencia es
donde el punto de división \(i\) se restringe para que cada uno de los primeros \(r-1\) segmentos y el último alcancen la longitud mínima. Guardar el punto de división minimizador en cada paso permite recuperar las fechas. Para cada número de segmentos permitido, el algoritmo obtiene la partición de RSS mínima global bajo el modelo y las restricciones especificadas, en vez de añadir rupturas de una en una de forma voraz. Bai y Perron (2003) desarrollan el cálculo y analizan modelos de cambio puro y parcial.
«Global» significa aquí condicionado al número elegido, los regresores, los términos deterministas, el recorte y la función objetivo. No significa que el modelo estadístico sea verdadero, que el número sea correcto ni que la partición sea óptima para todas las especificaciones imaginables. El procedimiento puede comparar varios números con eficiencia, pero seleccionar \(m\) es un paso separado de inferencia o selección del modelo.
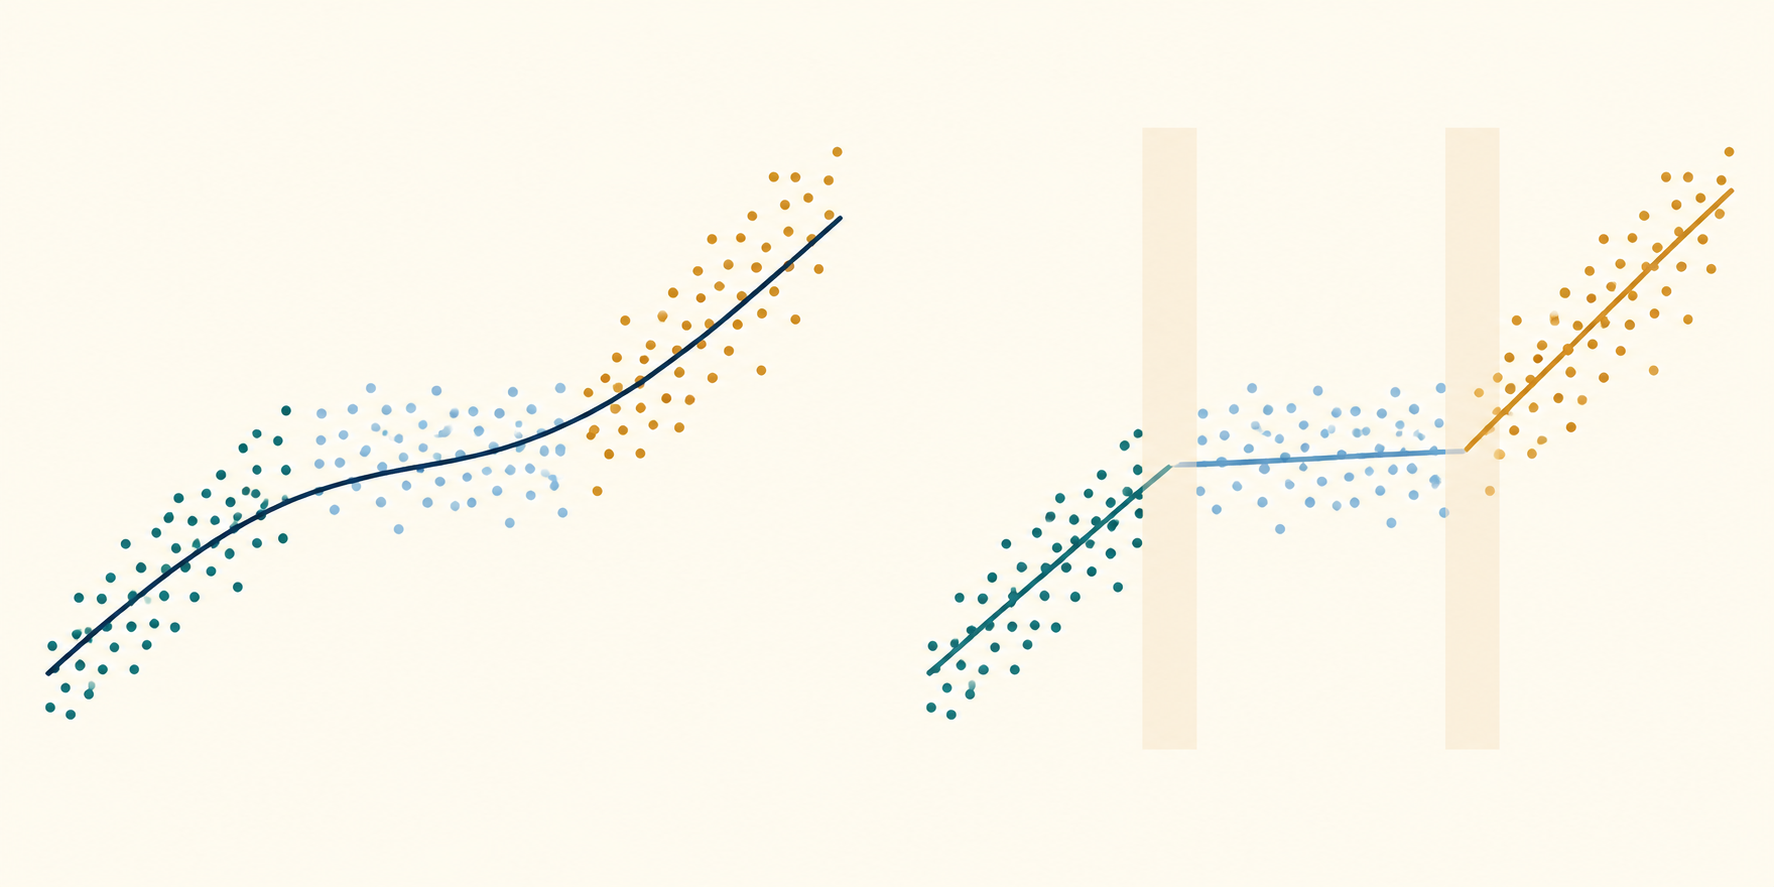
Comparación conceptual de un ajuste global y tres ajustes por tramos con bandas de transición; no son datos de mercado ni una causa estimada
Selecciona el número de rupturas con inferencia ajustada por búsqueda o criterios
Tras calcular las mejores particiones para números candidatos, hay varias formas de elegir \(m\). Una prueba secuencial \(\sup F(\ell+1\mid\ell)\) compara un modelo con \(\ell\) rupturas con otro que añade una, usando el supremo del estadístico sobre las fechas admisibles. Las pruebas de doble máximo, como UDmax o WDmax, contrastan la ausencia de rupturas con una alternativa de número desconocido hasta un máximo establecido. Los criterios de información, incluidos los de tipo BIC, comparan la mejora de ajuste con una penalización por complejidad. Son métodos relacionados, pero no responden exactamente a la misma pregunta.
En general, no corresponde usar el valor crítico F ordinario después de maximizar sobre fechas desconocidas. Bajo la hipótesis nula de ausencia de rupturas, las fechas candidatas no están identificadas del mismo modo que bajo la alternativa, lo que produce distribuciones asintóticas no estándar. Los valores críticos dependen de aspectos como el recorte, el cambio puro o parcial, los regresores y los supuestos sobre la covarianza de los errores. Bai y Perron (1998) derivan pruebas de cambios múltiples; su estudio posterior de valores críticos tabula valores para distintos recortes y modelos. Andrews (1993) ofrece resultados importantes para pruebas de inestabilidad con un único punto de cambio desconocido, pero esos valores críticos no sustituyen un procedimiento de rupturas múltiples.
Las pruebas secuenciales son interpretables, pero el resultado puede depender de la potencia en cada etapa y del máximo de rupturas fijado previamente. Los criterios de información pueden elegir números distintos por sus diferentes penalizaciones y porque todos los modelos candidatos pueden ser aproximaciones. Más rupturas no implican automáticamente una descripción más realista: una pequeña ganancia de ajuste puede costar coeficientes de segmento inestables. Informa el método, el máximo, el recorte, la secuencia de pruebas o el criterio y los supuestos de los valores críticos. Si la elección es importante, muestra la sensibilidad en vez de presentar un único número como seguro.
Trata las fechas estimadas como estimaciones condicionales con incertidumbre
Las fechas que minimizan el criterio son estimaciones puntuales bajo un modelo especificado. No las presentes como si los datos revelaran el instante exacto en que cambió una relación económica. La variación muestral, un cambio pequeño de coeficientes, rupturas próximas, resultados ruidosos, regresores con poca variación y una longitud mínima grande pueden aplanar el objetivo cerca del mínimo. Varias particiones vecinas pueden ajustar casi igual de bien.
Bai y Perron desarrollan intervalos de confianza para fechas de ruptura bajo condiciones expresas. Esos intervalos describen la incertidumbre muestral de las fechas modeladas; no recogen toda la incertidumbre sobre si la regresión está bien especificada, qué variables incluir, cuántas rupturas hay o qué regla de recorte elegir. Si el número de rupturas también es incierto, un intervalo estrecho condicionado a un único número seleccionado puede subestimar la incertidumbre total.
En la práctica, distingue la convención de fecha, el índice de observación estimado, la fecha de calendario correspondiente y el intervalo de cada ruptura. Si los intervalos son amplios o se solapan, describe la localización como poco precisa. No elijas una fecha de un gráfico después de ver el resultado y luego la presentes como un suceso predicho de manera independiente. Al compararla con un suceso conocido, considera que el suceso y la ventana quizá se eligieron tras observar los datos.
Ajusta la inferencia a la dependencia serial y a los cambios de varianza
La partición por RSS es un criterio de ajuste; la validez de las pruebas y los intervalos depende de los supuestos sobre regresores y errores. Las regresiones financieras suelen presentar autocorrelación, heterocedasticidad condicional, valores atípicos, volatilidad cambiante, rentabilidades solapadas u observaciones asíncronas. Si el estimador de covarianza y los valores críticos suponen errores independientes y de varianza constante mientras los residuos son dependientes o heterocedásticos, la significación informada puede ser engañosa aunque las fechas parezcan plausibles.
Los trabajos Bai–Perron desarrollan procedimientos bajo condiciones más generales, incluidas ciertas formas de heterocedasticidad y dependencia serial. Aun así, hay que usar la corrección de covarianza y los valores de referencia adecuados al caso. Una estimación robusta o HAC de la covarianza no corrige dinámicas omitidas, regresores endógenos, una media condicional mal especificada ni un calendario de observaciones que mezcle intervalos incompatibles. Tampoco convierte por sí sola la función objetivo RSS en un mejor modelo de los datos.
Comprueba la dependencia y la varianza de los residuos dentro de los segmentos candidatos y entre ellos. Indica si los supuestos permiten varianzas específicas por segmento, correlación serial o cambios en la distribución de los regresores, y si la teoría de la prueba elegida cubre esos casos. En segmentos muy cortos, estimar covarianzas robustas es especialmente frágil; por eso, hay que planificar conjuntamente el recorte y el tamaño del modelo. Para los fundamentos de la estimación y las covarianzas en regresión, consulta la guía de regresión OLS.
Informa el análisis sin convertirlo en una afirmación causal o de trading
Un informe reproducible especifica el resultado, todos los regresores, las transformaciones, el período y la frecuencia, el intercepto y las restricciones de coeficientes, el modelo de cambio puro o parcial, el máximo candidato \(m\), la fracción de recorte y longitud mínima, la convención de fecha, el algoritmo de optimización y la prueba o criterio para elegir \(m\). Incluye el número seleccionado, coeficientes por segmento, fechas e intervalos de incertidumbre, estadísticos, tratamiento de covarianzas y fuente de valores críticos. Explica qué extremos u observaciones quedaron fuera de la búsqueda.
Una ruptura detectada estadísticamente es evidencia de inestabilidad de parámetros en la regresión especificada y bajo sus supuestos. No establece qué suceso causó el cambio, no prueba que una noticia o medida política concreta sea responsable y no demuestra que persistan los coeficientes anteriores o posteriores. La ruptura puede reflejar una variable omitida, un cambio en la definición de los datos, un episodio de volatilidad, un problema de medición o un cambio económico real; la prueba de regresión no distingue esas explicaciones.
En trading cuantitativo, una búsqueda sobre toda la muestra usa observaciones a ambos lados de cada ruptura estimada. Operar como si la fecha seleccionada se hubiera conocido en tiempo real introduce sesgo de anticipación. Evalúa cronológicamente cualquier regla de régimen propuesta y vuelve a estimarla solo con información disponible en cada fecha; incluye diferencial, comisiones, impacto de mercado, financiación, préstamo, rotación y latencia. Compárala con referencias sencillas de parámetros fijos y de no operar, y reserva para validación datos realmente posteriores. Una ruptura puede motivar una revisión del modelo o del riesgo; no demuestra capacidad predictiva ni una ventaja invertible.
Q1¿Bai–Perron me dice el número verdadero de rupturas?
No. El método estima particiones y ofrece pruebas o criterios para elegir entre números candidatos. El resultado depende de la especificación de regresión, el recorte, los supuestos sobre errores, el máximo permitido y la regla de selección; no demuestra que el proceso generador tuviera exactamente ese número.
Q2¿La fecha de ruptura es la fecha en que un suceso económico causó el cambio?
No. Es una estimación de la ubicación de inestabilidad de parámetros bajo un modelo, con incertidumbre muestral. Atribuir una causa exige evidencia adicional y un diseño que descarte explicaciones alternativas.
Q3¿Puedo operar directamente con las fechas de ruptura estimadas?
No basándote solo en una estimación retrospectiva de toda la muestra. La búsqueda usa también observaciones posteriores a cada ruptura candidata. Una regla en tiempo real requiere evaluación cronológica, información disponible en cada momento, costes y validación posterior; detectar una ruptura no demuestra que exista una señal rentable.