

Obbligazioni garantite e non garantite: come garanzie reali e grado incidono sul recupero
Perché un’obbligazione senior non garantita non ha una garanzia reale specifica e come legge USA e valore del collaterale incidono sul recupero in fallimento.
In questa guidaGaranzie reali e grado rispondono a domande diverse
Breve sintesi
“Garantita” e “senior” descrivono caratteristiche diverse di un’obbligazione societaria. La garanzia reale riguarda l’esistenza di un vincolo valido che collega il rimborso a beni specifici. Il grado indica la priorità relativa di un credito rispetto ad altri secondo i documenti dell’obbligazione e la legge applicabile. Perciò un’obbligazione senior non garantita resta priva di garanzia reale: la parola “senior” non crea un vincolo né promette un recupero determinato. Questa guida spiega a fini educativi i concetti delle obbligazioni societarie statunitensi; l’esito concreto dipende dai documenti, dalle entità giuridiche, dalla giurisdizione, dal valore delle garanzie e dalla procedura fallimentare.
Garanzie reali e grado rispondono a domande diverse
La garanzia reale è un bene o un insieme di beni dato in garanzia di un debito. Un’obbligazione è garantita solo se i documenti pertinenti e la legge applicabile stabiliscono i diritti di garanzia e il vincolo richiesti. Il grado è la priorità relativa di un credito nella struttura rilevante; da solo non individua beni destinati a quell’obbligazione.
I due concetti possono interagire, ma non sono sinonimi. Un’obbligazione garantita può avere un vincolo su beni determinati, mentre un’obbligazione senior non garantita può avere priorità rispetto al debito junior non garantito sui beni generali dell’emittente. Nessuna etichetta, da sola, indica quanto riceverà il portatore. Il bollettino di Investor.gov sulle obbligazioni societarie distingue le obbligazioni garantite, senior non garantite e junior non garantite come esempi di priorità diverse.
Un’obbligazione garantita richiede un vincolo su beni identificati
Una società può dare in garanzia immobili, attrezzature, crediti o altri beni. L’atto costitutivo del prestito obbligazionario, il contratto di garanzia e i relativi documenti definiscono i beni interessati e i diritti dei portatori. Validità, costituzione, perfezionamento e priorità del vincolo rispetto ad altri diritti dipendono dai documenti e dalla legge applicabile. Il fatto che una società possieda beni di valore non rende automaticamente garantite tutte le sue obbligazioni.
Anche una garanzia personale o societaria è diversa da un vincolo su beni. In base alle sue condizioni può creare un diritto di pagamento verso un’altra entità giuridica, ma la capacità di quell’entità di pagare è una questione distinta. La garanzia non vincola automaticamente i beni del garante. Verifica chi ha emesso l’obbligazione, quali entità la garantiscono e se dei beni sono effettivamente gravati.
“Senior non garantita” combina priorità e assenza di garanzie specifiche
Un’obbligazione non garantita non è sostenuta da un bene specifico dato in pegno. Il portatore può vantare un credito verso l’emittente, nei limiti del contratto, della legge e della procedura per le domande. Anche i debiti non garantiti possono avere gradi diversi: nella struttura pertinente dell’emittente, il debito senior non garantito può precedere il debito subordinato o junior non garantito.
Investor.gov definisce un’obbligazione senior come un titolo il cui credito ha priorità rispetto al credito di un’altra obbligazione sulla stessa classe di beni in caso di insolvenza o fallimento. Questa priorità relativa non rende l’obbligazione garantita. Anche il termine “senior” va contestualizzato: confronta lo stesso debitore, le garanzie, i gruppi di beni e le condizioni contrattuali prima di stabilire quali crediti sono messi in ordine.
Una carenza di garanzie può lasciare una parte del credito non garantita
Il §506(a)(1) del Codice fallimentare statunitense disciplina il trattamento, in una procedura fallimentare, di un credito ammesso garantito da un vincolo. In generale, il credito è garantito fino al valore dell’interesse del creditore nella quota del patrimonio sulla garanzia e non garantito per la parte in cui il credito ammesso supera tale valore. La legge prevede che la valutazione consideri il suo scopo e l’uso o la disposizione proposti per il bene. Consulta il testo ufficiale dell’Office of the Law Revision Counsel, 11 U.S.C. §506).
In un esempio ipotetico semplificato, supponiamo un credito ammesso di 10 milioni di dollari con un vincolo valido e che l’interesse pertinente sulla garanzia valga 7 milioni per la questione fallimentare esaminata. Ai sensi del §506(a), il credito potrebbe essere trattato come garantito fino a 7 milioni e non garantito per la carenza di 3 milioni. L’esempio non prevede i proventi di una vendita e non descrive un caso reale; valutazione, validità del vincolo, diritti altrui e procedura sono importanti.
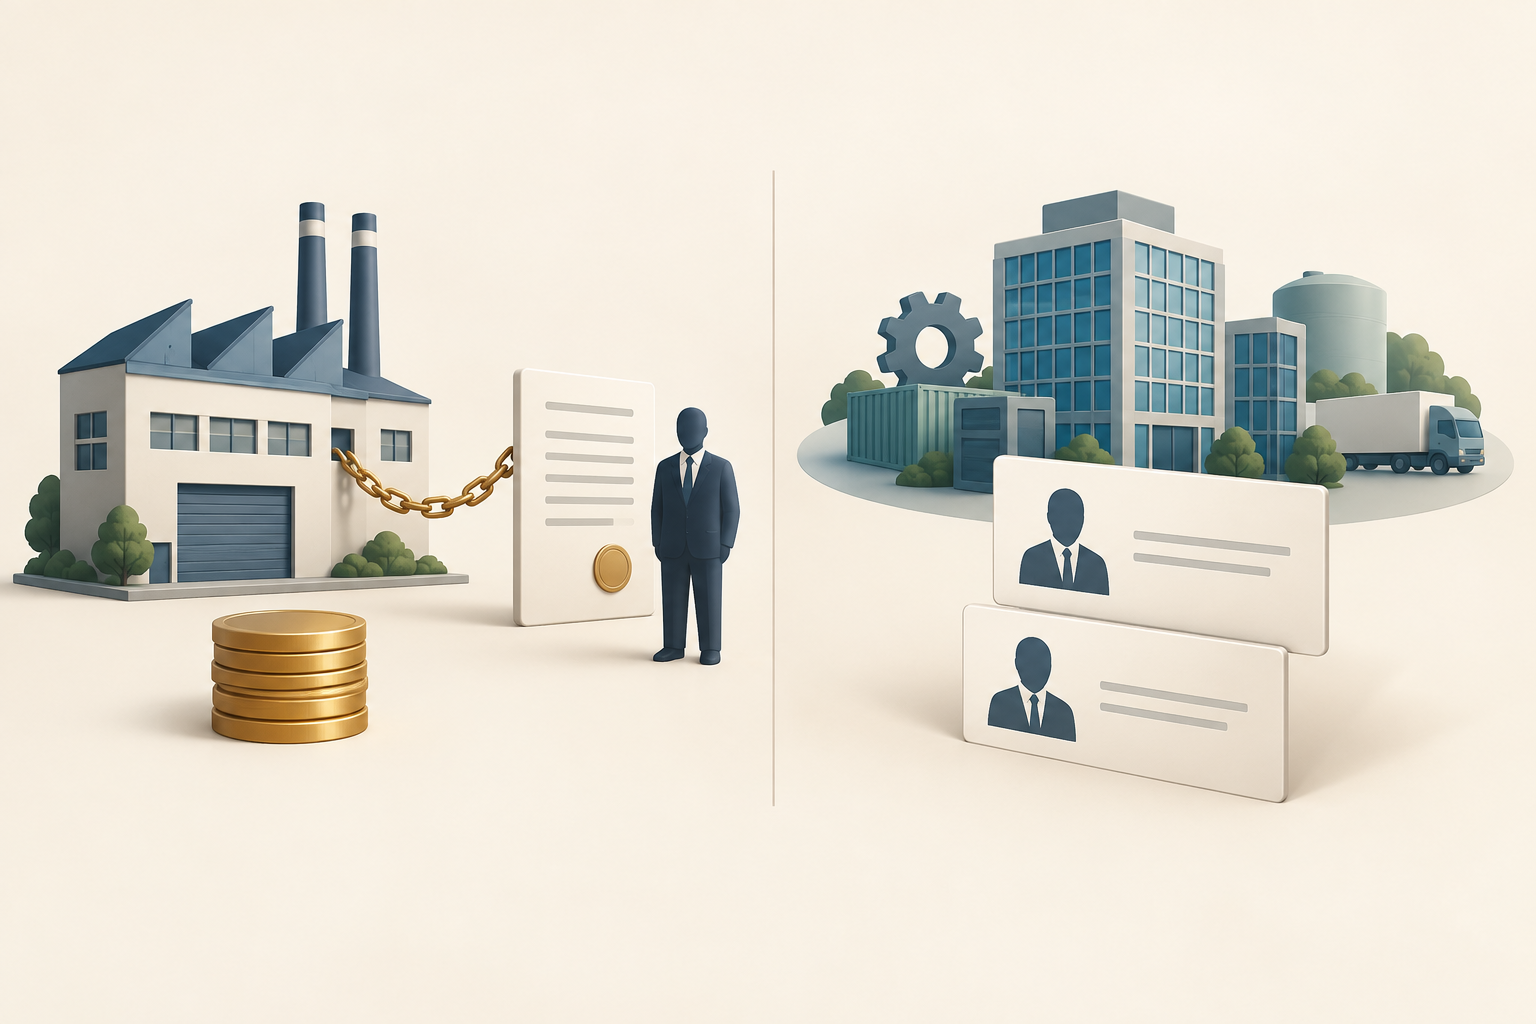
Confronta i crediti nella struttura giuridica effettiva
Immagina che una società statunitense abbia emesso un’obbligazione garantita da uno specifico stabilimento, note senior non garantite e note subordinate non garantite. Se il vincolo è valido ed eseguibile, l’obbligazione garantita ha un diritto sullo stabilimento. Le note senior non garantite non ricevono garanzie specifiche solo perché sono dette senior, anche se le loro condizioni possono collocarle prima delle note subordinate rispetto al patrimonio generale dell’emittente. Anche una carenza del credito garantito può essere trattata come non garantita secondo le regole fallimentari.
Questa descrizione serve a formulare domande, non è una sequenza universale di pagamento. Le attività delle controllate non sono automaticamente disponibili ai portatori di obbligazioni della capogruppo. Garanzie, vincoli anteriori, accordi intercreditori, crediti con priorità legale, spese amministrative, altri creditori e decisioni del tribunale possono cambiare il rapporto tra i crediti. Non presumere che ogni creditore garantito sia pagato per intero prima di qualunque creditore non garantito, né che tutte le obbligazioni senior non garantite abbiano lo stesso recupero.
Il nome dell’obbligazione non predice l’importo recuperato
Il recupero dipende dal valore e dalla titolarità dei beni, dalla portata e dal grado dei vincoli, dall’importo dei crediti ammessi, dalle garanzie, dai confini tra entità, dagli altri creditori, dai fatti del caso e dalle decisioni giudiziarie. La garanzia può valere meno del debito o essere gravata da diritti anteriori. Potrebbero inoltre esserci pochi beni liberi per i crediti generali non garantiti.
Investor.gov osserva che i portatori di obbligazioni possono trovarsi in concorrenza con banche, fornitori, clienti, pensionati e altri creditori, e che la verifica dei crediti in tribunale fallimentare è complessa. “Senior” può descrivere una priorità relativa senza promettere beni sufficienti. “Garantita” descrive il rapporto con una garanzia reale; non assicura che questa copra l’intero debito o che il portatore recuperi una somma determinata.
Leggi i documenti dell’obbligazione in base a emittente, vincolo e grado
Inizia dai documenti di offerta e dall’atto del prestito obbligazionario. Identifica emittente e ogni garante come entità giuridiche distinte. Cerca le clausole su garanzie, vincoli, fideiussioni o altre garanzie di pagamento, seniority e subordinazione; poi controlla i contratti di garanzia e intercreditori per individuare i beni inclusi e i diritti relativi sui vincoli. Espressioni come “primo vincolo” o “senior” richiedono documenti che definiscano che cosa viene prima e rispetto a quali crediti.
Poni domande concrete: è stato concesso un vincolo su beni identificati? Quale entità ne è proprietaria? Esistono vincoli anteriori o condivisi? Un’altra entità garantisce il pagamento e che cosa copre la garanzia? Quali crediti sono espressamente subordinati? La guida di FINRA alle obbligazioni descrive diverse strutture delle obbligazioni societarie, comprese quelle garantite e non garantite. È un metodo per leggere i documenti, non una consulenza legale su uno specifico titolo.
Limita questa spiegazione alle obbligazioni societarie statunitensi
Questa guida illustra concetti generali sulle obbligazioni societarie statunitensi e non determina l’esito del fallimento di uno specifico emittente. Priorità e recupero effettivi dipendono dai documenti, dalla struttura delle entità, dalla giurisdizione, dalla legge applicabile, dalla valutazione delle garanzie e dal procedimento giudiziario. Il §506 tratta la classificazione come garantita o non garantita dei crediti in una procedura fallimentare; non stabilisce una graduatoria completa di ogni credito in ogni caso.
Usa “garantita” per descrivere il rapporto con i beni a garanzia e “senior” per la priorità relativa del credito. Non presentare un’obbligazione senior non garantita come coperta da garanzie reali né descrivere una sequenza universale di pagamenti. Per altre meccaniche obbligazionarie, consulta la guida al prezzo tel quel e al corso secco e la guida agli spread delle obbligazioni societarie. Sono informazioni educative, non una raccomandazione d’investimento.
Domande frequenti
Q1Un’obbligazione senior non garantita è garantita?
No. “Senior” descrive la priorità relativa del credito; “non garantita” significa che non sono stati dati in pegno beni specifici per quell’obbligazione. Controlla i documenti per eventuali garanzie di pagamento o altri supporti distinti, che non costituiscono automaticamente un vincolo sui beni.
Q2Un’obbligazione garantita recupera sempre più di una non garantita?
No. Un vincolo valido può dare un diritto su beni identificati, ma il loro valore può essere insufficiente, soggetto ad altri diritti o appartenere a un’altra entità. L’esito dipende da documenti, legge, valutazione e procedimento giudiziario.
Q3Il §506 stabilisce esattamente come vengono pagati tutti i creditori?
No. Il §506 riguarda le parti garantita e non garantita di un credito ammesso con vincolo in base al valore pertinente della garanzia. Non stabilisce una sequenza universale per ogni credito né prevede il recupero del portatore di un’obbligazione.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Che cosa indica in generale “senior non garantita” per un’obbligazione societaria?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Leggi la guida completaCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Leggi la guida completa