

G-spread, I-spread, Z-spread e OAS a confronto
Confronta G-, I- e Z-spread e lo spread corretto per le opzioni con formule, esempio numerico e limiti del modello
In questa guidaPerché esistono diverse misure di spread?
Breve sintesi
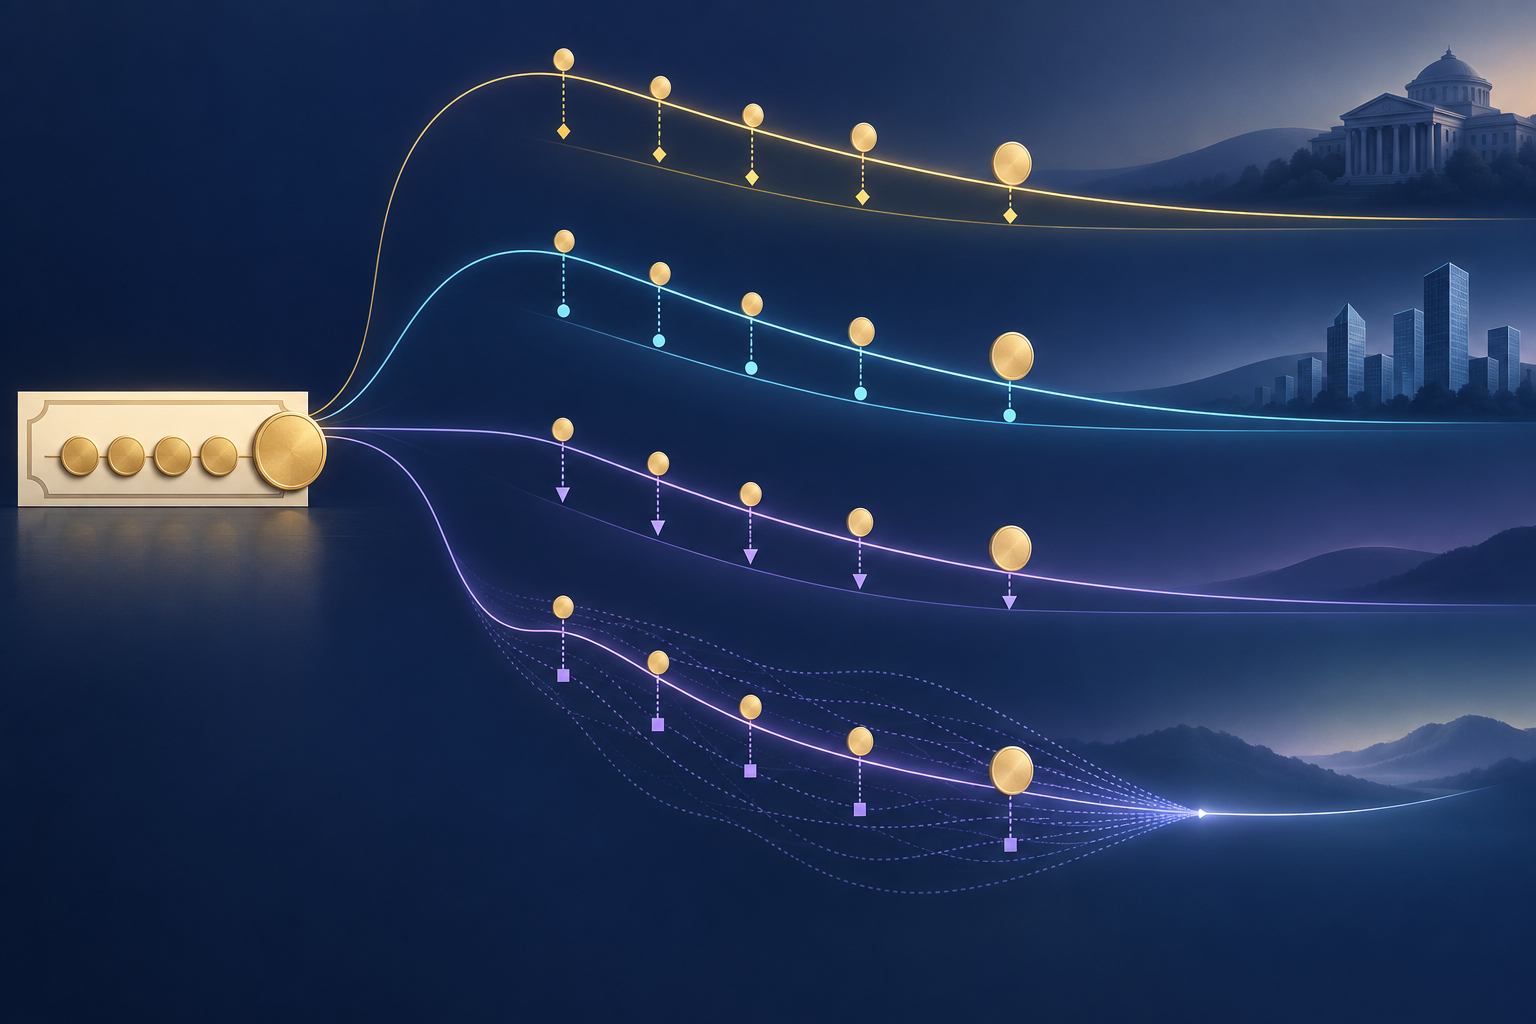
Gli spread obbligazionari descrivono una differenza di rendimento o di prezzo, ma usano curve di riferimento e ipotesi sui flussi diverse. G e I confrontano il titolo con un singolo rendimento di riferimento; Z usa l’intera curva spot e OAS aggiunge una correzione modellata per le opzioni incorporate.
Perché esistono diverse misure di spread?
Lo spread di un’obbligazione è la differenza tra il suo rendimento, o il tasso di sconto usato da un modello, e un valore di riferimento. Gli investitori lo usano per confrontare obbligazioni, descrivere la remunerazione di alcuni rischi e separare parte dei movimenti dei tassi dagli effetti dell’emittente o del mercato. Il risultato dipende dalla curva e dal calcolo; due valori diversi non indicano necessariamente un errore aritmetico.
CFA Institute distingue spread rispetto a un benchmark, G-spread, I-spread, Z-spread e spread corretto per le opzioni. Ogni misura ha vantaggi e limiti. La domanda utile non è quale sigla sia sempre migliore: occorre sapere quale curva viene usata, se si considera un solo rendimento o ogni flusso, e se il modello tiene conto di un’opzione incorporata.
Gli spread si esprimono di solito in punti base. Un punto base equivale a 0,01 punti percentuali; una differenza di 1,25 punti percentuali corrisponde a 125 punti base. Lo spread non è la cedola, un rendimento aggiuntivo garantito o una probabilità diretta di default: è un confronto di mercato secondo determinate convenzioni.
Spread semplice di riferimento e G-spread
Lo spread semplice o nominale sottrae il rendimento di un titolo di Stato scelto al rendimento a scadenza dell’obbligazione più rischiosa. Per un confronto significativo è opportuno usare la stessa valuta e scadenze vicine. Se la scadenza è molto diversa, il risultato incorpora anche la differenza tra punti diversi della curva dei rendimenti.
Il G-spread, o spread governativo, confronta di solito il rendimento a scadenza con un rendimento statale interpolato per una scadenza simile. Se un’obbligazione societaria a sette anni rende il 5,20% e il titolo pubblico comparabile il 4,55%, il G-spread è 0,65 punti percentuali, cioè 65 punti base. L’interpolazione stima un punto tra titoli di Stato osservati; la scelta dei benchmark e la costruzione della curva seguono le convenzioni di mercato.
Riducendo il confronto a due rendimenti riferiti a un solo punto di scadenza, il G-spread è facile da spiegare. Non sconta però ogni cedola con il tasso della relativa data e non elimina dal differenziale gli effetti di liquidità, credito, imposte o opzioni.
L’I-spread usa un tasso swap
L’I-spread è il rendimento a scadenza dell’obbligazione meno il tasso swap per una durata comparabile. La «I» richiama la convenzione interbancaria o swap usata nel mercato di riferimento. In pratica bisogna specificare valuta, curva swap, tenor, capitalizzazione e fonte delle quotazioni: le convenzioni cambiano tra mercati e fornitori di dati.
Se la stessa obbligazione rende il 5,20% e il tasso swap a sette anni selezionato è il 4,70%, l’I-spread è 50 punti base. È inferiore di 15 punti base al G-spread di 65 perché cambia il tasso di riferimento. Questo non implica che sia cambiato il rischio di credito intrinseco dell’obbligazione.
La curva swap è un riferimento di mercato, non sempre una curva priva di rischio né un titolo di Stato negoziato per contanti. I tassi swap e le condizioni di finanziamento possono muoversi indipendentemente dai rendimenti governativi. Per confrontare gli I-spread, allinea convenzione swap e orario di osservazione.
Lo Z-spread usa tutti i flussi programmati
Lo spread a volatilità zero, o Z-spread, è lo spread costante aggiunto a ogni punto della curva spot zero-coupon affinché il valore attuale dei flussi programmati sia uguale al prezzo di mercato. Una curva spot fornisce un tasso per ogni data di pagamento, non un solo rendimento per la scadenza finale.
Con capitalizzazione annuale e flussi annuali fissi, l’equazione semplificata è: prezzo = somma di CF(t) divisi per (1 + tasso spot(t) + Z-spread)^t. Un calcolo effettivo deve anche allineare calendario dei pagamenti, data di regolamento, interessi maturati, convenzione dei giorni, capitalizzazione, costruzione della curva e criterio di prezzo.
Usare un tasso spot per ogni cedola tiene conto delle diverse durate fino alla prima cedola e al rimborso finale. Questa è la differenza principale rispetto alla sottrazione di un unico rendimento governativo nel G-spread. Lo Z-spread aggiunge comunque lo stesso valore in parallelo alla curva e non modella una serie di possibili percorsi futuri dei tassi.
Il calcolo è più lineare per un’obbligazione con flussi fissi. Un’opzione call, put o di rimborso anticipato può modificare tempi o importi dei pagamenti. Considerare certi tutti i flussi futuri può quindi alterare il confronto.
L’OAS aggiunge un modello dell’opzione incorporata
Lo spread corretto per le opzioni, o OAS, è calcolato con un modello di prezzo che tiene conto di un’opzione incorporata. L’emittente può rimborsare in anticipo un titolo callable secondo i termini; nei titoli garantiti da mutui, i debitori possono restituire il capitale prima del previsto. I flussi futuri dipendono così dal percorso dei tassi e da altre condizioni.
Il modello proietta possibili flussi, li attualizza lungo percorsi di tasso modellati e risolve lo spread che rende il valore del modello uguale al prezzo osservato. La metodologia degli indici pubblicata da ICE descrive il proprio OAS come uno spostamento della curva spot governativa e usa un modello di tassi a breve per i titoli con opzioni incorporate. Altri fornitori possono adottare curve, modelli, volatilità e ipotesi sui flussi diversi.
L’OAS cerca di separare il valore modellato dell’opzione, ma non è indipendente dal modello. Se cambiano la volatilità ipotizzata o il comportamento dei rimborsi anticipati, possono cambiare i flussi proiettati e l’OAS anche se il prezzo osservato resta uguale. La differenza tra Z-spread e OAS è una correzione modellata per l’opzione, non una commissione quotata o un rendimento garantito.
Per un’obbligazione senza opzioni, l’OAS con la stessa curva e le stesse convenzioni sui flussi è in genere vicino allo Z-spread o coincide con esso. Non si deve estendere automaticamente questa relazione ai titoli callable, ai titoli ipotecari o a metodi diversi tra fornitori.
Tre spread calcolati su un’obbligazione ipotetica
Consideriamo un’obbligazione ipotetica non callable a tre anni, con valore nominale di 100 dollari, cedola annua del 5% e prezzo clean di 98 dollari. Paga 5 dollari dopo un anno, 5 dopo due anni e 105 dopo tre. Supponiamo capitalizzazione annuale e ignoriamo interessi maturati e costi di transazione.
Risolvendo 98 = 5/(1+y) + 5/(1+y)^2 + 105/(1+y)^3 si ottiene un rendimento a scadenza di circa 5,7447%. Se il rendimento governativo interpolato a tre anni è 4,30% e il tasso swap scelto è 4,45%, il G-spread è circa 144,5 punti base e l’I-spread circa 129,5.
Supponiamo poi tassi spot governativi ipotetici del 4,00% a un anno, 4,20% a due e 4,40% a tre. Usando il tasso di ciascuna data di pagamento, lo Z-spread che eguaglia il prezzo a 98 è circa 1,3579%, cioè 135,8 punti base. I valori differiscono per curve e metodi, non perché cambia l’obbligazione.
Sono dati ipotetici scelti per illustrare i calcoli, non quotazioni di mercato. L’esempio senza opzioni non produce un OAS modellato separato. Un OAS effettivo richiede termini del titolo, convenzioni di prezzo e regolamento, una curva e, ove pertinente, ipotesi su opzione, volatilità e flussi.
Cosa indica uno spread e cosa non indica
Uno spread più ampio può riflettere perdite creditizie attese, rischio di downgrade, liquidità, incertezza, imposte, premi per il rischio di mercato o domanda e offerta. FINRA indica che gli spread possono cambiare con rischio di credito, domanda e offerta e condizioni economiche. Il numero da solo non identifica quale fattore sia cambiato.
Lo spread non è una probabilità di default. La perdita attesa dipende sia dalla probabilità di default sia dal recupero successivo; inoltre lo spread di mercato può includere premi di liquidità e rischio. Può ampliarsi anche se i dati finanziari pubblicati dall’emittente restano invariati, o restringersi mentre persistono rischi importanti.
L’OAS di un indice aggrega i titoli che lo compongono secondo un metodo di ponderazione; non è lo spread di ogni singola obbligazione dell’indice. Può anche cambiare quando cambiano componenti o pesi. La guida sui rendimenti di obbligazioni societarie e Treasury spiega perché benchmark e spread societario possono muoversi in direzioni opposte.
Come confrontare gli spread in modo corretto
Per prima cosa identifica obbligazione e osservazione: titolo, lato denaro o lettera, ora, data di regolamento, valuta, priorità, scadenza e opzioni incorporate. Un bid del dealer, un prezzo medio valutato e l’ultima transazione possono produrre rendimenti diversi prima ancora di cambiare curva.
Poi registra misura e curva di riferimento. Per G, curva governativa e interpolazione; per I, curva swap e tenor; per Z, curva zero, calendario dei flussi e capitalizzazione; per OAS, modello di prezzo, volatilità dei tassi, ipotesi di rimborso o esercizio e curva usata.
Infine confronta titoli con valuta, struttura, rating, priorità e liquidità simili. Un OAS di 150 punti base su un titolo callable non è automaticamente più conveniente di un G-spread di 140 su un titolo bullet. La guida alla convessità obbligazionaria tratta la sensibilità del prezzo; la guida ai rimborsi anticipati dei mutui mostra perché contano i flussi modellati.
Domande frequenti
Q1Un OAS più alto indica sempre un’opportunità migliore?
No. Può indicare maggiore rischio di credito o liquidità oppure una valutazione diversa secondo il modello. Confronta la stessa misura, curva, ora e caratteristiche del titolo.
Q2Posso usare il G-spread per un titolo garantito da mutui?
Puoi calcolare una semplice differenza di rendimento se la etichetti con chiarezza, ma non considera i rimborsi anticipati sensibili ai tassi. OAS mira a modellare flussi variabili, ma resta sensibile alle ipotesi.
Q3Lo spread obbligazionario equivale alla probabilità di default?
No. È una differenza di rendimento o di prezzo. Può includere perdite creditizie attese e premi per il rischio, ma non è la probabilità diretta di default dell’emittente.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Che cosa confronta di solito il G-spread?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Leggi la guida completaCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Leggi la guida completa