

Il trilemma monetario: cambio, capitali e politica monetaria
Scopri perché stabilità del cambio, apertura dei capitali e autonomia monetaria comportano un compromesso, come funzionano le tre combinazioni e quali aspetti il modello non coglie.
In questa guidaChe cosa afferma il trilemma impossibile?
Breve sintesi
Il trilemma impossibile, o trilemma monetario, descrive il vincolo tra tre obiettivi di politica economica: un tasso di cambio stabile, la mobilità dei capitali oltre frontiera e una politica monetaria impostata in base alle condizioni interne. Nel modello standard, un’economia non può assicurare pienamente tutti e tre allo stesso tempo. Gli assetti reali occupano posizioni diverse lungo questo compromesso: il modello aiuta a capire i meccanismi, ma non è una regola letterale che obbliga ogni paese a rientrare in due caselle.
Che cosa afferma il trilemma impossibile?
Il trilemma impossibile è uno schema per organizzare le scelte macroeconomiche in un’economia aperta. I suoi tre vertici sono stabilità del cambio, possibilità per i capitali di attraversare le frontiere e autonomia della politica monetaria. L’intuizione di base di Mundell–Fleming è che un paese non può combinare senza limiti un cambio fisso, la libera circolazione dei capitali e una politica monetaria indipendente. La Banca dei regolamenti internazionali descrive questo vincolo noto fra i tre obiettivi. {source:bisImpossibleTrinityMundellFleming2016}
La parola «impossibile» può far sembrare l’affermazione più assoluta di quanto sia in pratica. Il modello non sostiene che ogni movimento della valuta debba provocare una crisi immediata, che un obiettivo debba essere abbandonato del tutto o che il vincolo sia identico per tutti i paesi in ogni momento. Dice che, date le ipotesi del modello, cercare di mantenere un impegno rigido sul cambio lasciando i capitali liberi di muoversi riduce lo spazio per fissare i tassi d’interesse in autonomia in funzione degli obiettivi interni. Un’economia può attenuare il vincolo accettando più oscillazioni del cambio, usando misure che incidono sui flussi di capitale oppure rinunciando a una parte dell’indipendenza monetaria.
Il «trilemma» non è una pagella che attribuisce lo stesso valore a tutti e tre gli obiettivi. Per ragioni diverse, i governi possono dare valore a prezzi commerciali prevedibili, all’accesso ai finanziamenti internazionali e a un tasso di riferimento che reagisca all’inflazione o alla produzione interne. Il modello chiarisce che questi obiettivi possono entrare in conflitto; non stabilisce quale combinazione sia preferibile, non quantifica il costo per il benessere di ciascuna scelta e non sostituisce un’analisi specifica del paese. È uno strumento diagnostico: aiuta a spiegare perché un insieme di politiche possa entrare sotto tensione quando uno shock spinge uno dei tre obiettivi in un’altra direzione.
Quali sono i tre obiettivi di politica?
Stabilità del tasso di cambio significa limitare le variazioni del valore della valuta nazionale rispetto a una valuta o a un paniere di riferimento. L’impegno può consistere in una parità fissa formale, una banda stretta o uno sforzo meno rigido per attenuare le oscillazioni. Questi regimi non sono equivalenti. Un ancoraggio rigido promette un percorso più ristretto di un cambio gestito, e il regime dichiarato può differire dal modo in cui il cambio è lasciato effettivamente muovere. L’obiettivo riguarda il comportamento desiderato del cambio, non il semplice fatto che sia rimasto calmo per una settimana.
Mobilità dei capitali indica quanto residenti e non residenti possano acquistare, vendere o trasferire oltre frontiera attività finanziarie e relativi diritti. Un conto capitale molto aperto facilita lo spostamento dei fondi da parte di investitori, banche, imprese e famiglie in risposta ai rendimenti e al rischio percepito. «Aperto» non significa che ogni operazione sia priva di costi o che i capitali si muovano all’istante. Vincoli giuridici, sistemi di regolamento, imposte, limiti di bilancio, profondità dei mercati e variazioni della percezione del rischio possono ostacolare o deviare i flussi. Il trilemma astrae da molti di questi dettagli per concentrarsi sulla forza esercitata dalle scelte di portafoglio oltre frontiera.
Autonomia della politica monetaria è la capacità di fissare le condizioni monetarie in funzione degli obiettivi interni, come l’inflazione e l’attività economica, invece di lasciare che il tasso di riferimento sia in gran parte dettato dall’impegno sul cambio o dalle condizioni finanziarie estere. Non significa che una banca centrale sia immune dall’economia mondiale. Anche una valuta fluttuante può trasmettere i tassi esteri attraverso commercio, costi di finanziamento e prezzi delle attività. L’autonomia è una questione di grado: quanto può cambiare l’orientamento monetario la banca centrale senza compromettere un altro impegno?
Queste definizioni mantengono distinti i tre vertici. Stabilità del cambio non equivale a stabilità dei prezzi. Mobilità dei capitali non equivale a un ampio avanzo o disavanzo delle partite correnti. Autonomia monetaria non garantisce che la politica raggiunga il proprio obiettivo. Le scelte riguardano un regime e i suoi vincoli; i risultati osservati dipendono anche da istituzioni, shock, bilanci privati e decisioni di imprese e famiglie. La trattazione del FMI sugli assetti di cambio considera il regime valutario, il quadro monetario, le operazioni in valuta estera e le misure sui flussi di capitale come parti collegate di una politica più ampia. {source:imfChoiceOfExchangeRateArrangement2022}
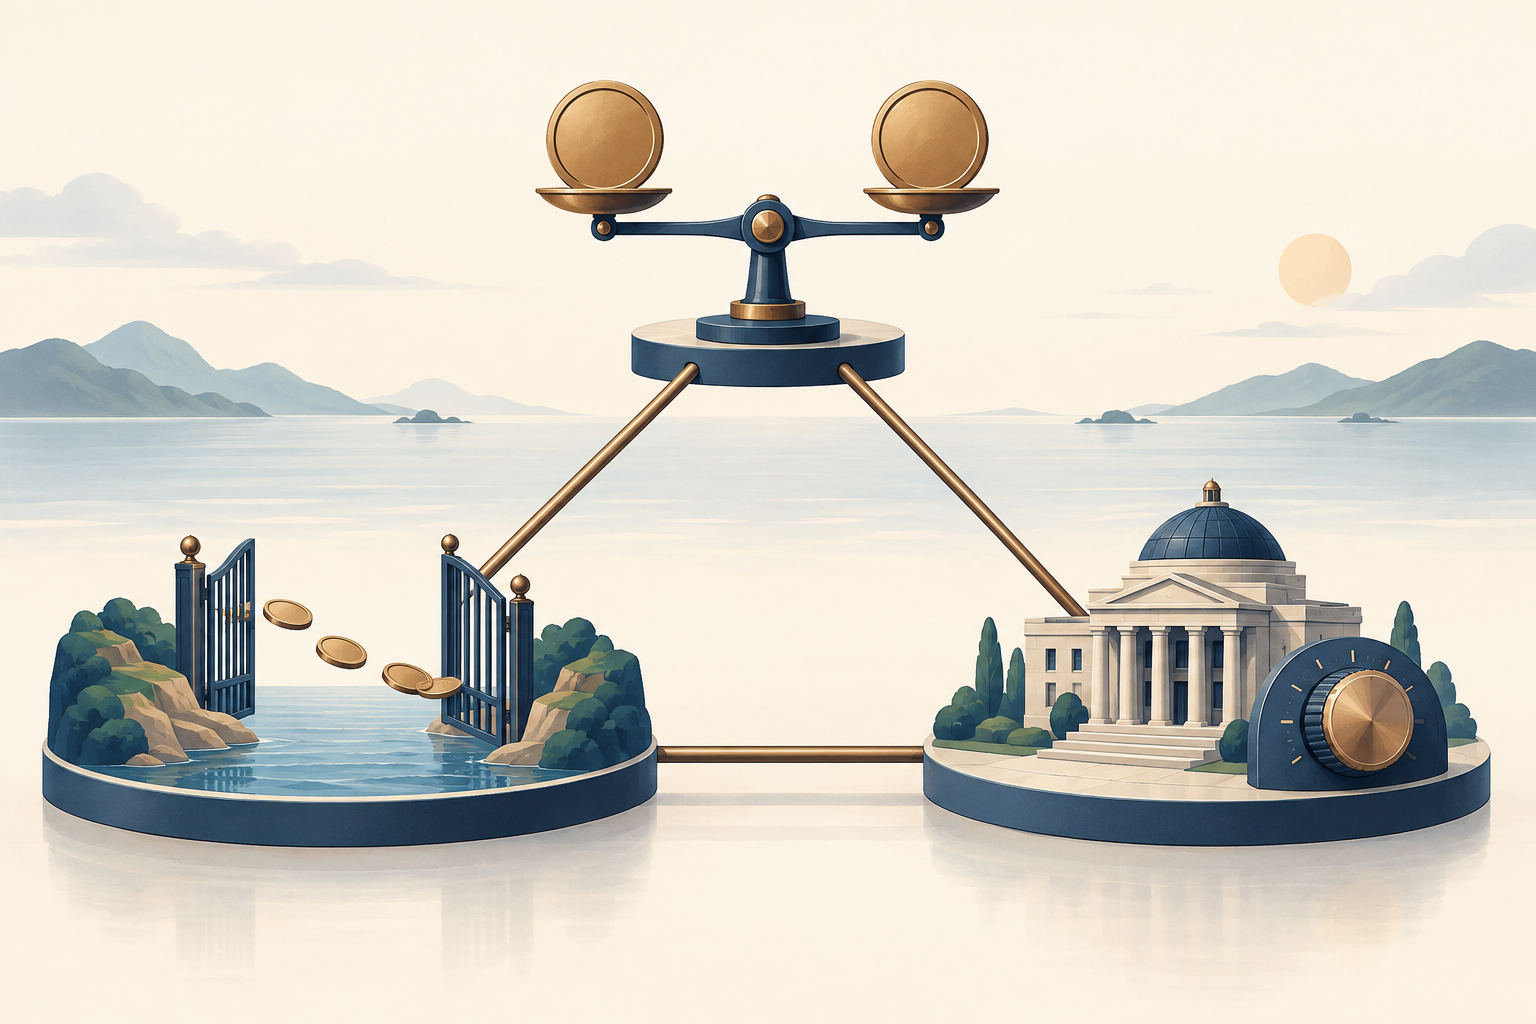
Perché i flussi di capitale possono limitare una banca centrale con un cambio ancorato?
Consideriamo un’economia che mantenga la valuta a un tasso fisso credibile rispetto a una valuta di riferimento e consenta investimenti transfrontalieri sostanziali. Se gli investitori possono passare con costi contenuti dalle attività in valuta nazionale a quelle nella valuta di riferimento, una differenza persistente fra i rendimenti attesi corretti per il rischio può spingerli a trasferire i fondi. Il confronto non riguarda soltanto i due tassi d’interesse pubblicati: comprende variazioni valutarie attese, rischio di insolvenza e di liquidità, imposte, costi di transazione e altri attriti. Con un ancoraggio credibile il deprezzamento atteso può essere modesto, ma non è necessariamente nullo; anche la correzione per il rischio può restare rilevante.
Se la banca centrale nazionale taglia il tasso a breve molto al di sotto del rendimento di attività comparabili nella valuta di riferimento, alcuni detentori potrebbero preferire trasferire i fondi all’estero. Ciò aumenta la domanda della valuta di riferimento e mette sotto pressione il cambio ancorato. Per difendere la parità, l’autorità monetaria può vendere riserve valutarie e acquistare la propria valuta. Questa operazione può sottrarre liquidità domestica; se non viene compensata, i tassi a breve sul mercato possono salire e riportare le condizioni verso livelli compatibili con l’impegno sul cambio. La banca centrale può anche modificare direttamente il proprio tasso. In entrambi i casi, l’ancoraggio e la mobilità dei capitali limitano quanto a lungo i tassi nazionali possano discostarsi.
La direzione può invertirsi. Se i tassi interni vengono fissati ben al di sopra dei rendimenti esteri comparabili, i capitali possono affluire e creare pressioni all’apprezzamento. Con un cambio ancorato, l’autorità può acquistare valuta estera e immettere valuta nazionale. Se la liquidità che ne deriva non viene gestita, le condizioni monetarie interne possono allentarsi. Entità e tempi dei flussi dipendono da rischio, aspettative, strumenti e attriti di mercato: il meccanismo semplificato non afferma che ogni differenza di un punto percentuale produca una quantità fissa di movimenti di capitale.
Questo è il conflitto centrale: con capitali mobili e un cambio difeso rigidamente, una decisione sui tassi nazionali può attirare flussi che costringono la banca centrale a intervenire o riportano i tassi di mercato verso livelli coerenti con l’ancoraggio. Le indicazioni operative del FMI affermano che, con un cambio fisso e capitali liberi di muoversi, l’autonomia monetaria è limitata e la politica non può essere condotta indipendentemente dall’impegno sul cambio. {source:imfOperationalizePeg2026}
<!-- learn:illustration -->
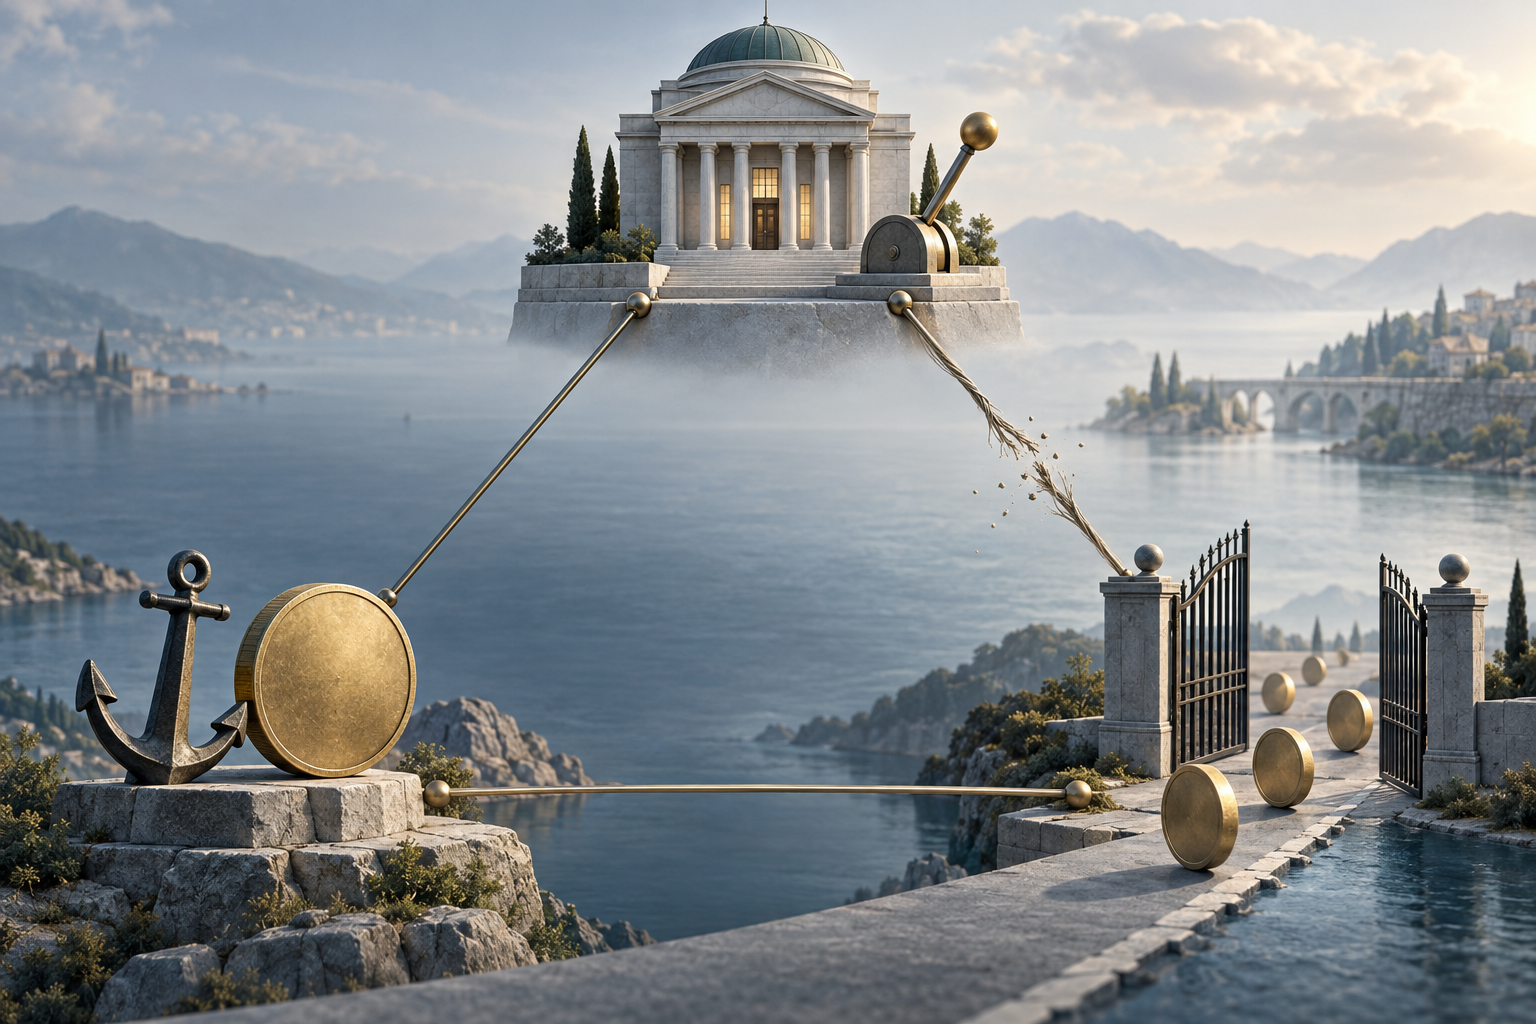
Che cosa comporta ciascuna coppia di obiettivi?
Le tre possibili combinazioni mostrano che cosa significhi il modello nella pratica. Indicano quale margine diventa vincolato, non tre modelli istituzionali universali.
Stabilità del cambio e mobilità dei capitali: l’autonomia monetaria è il vertice più vincolato. Un ancoraggio credibile insieme a finanziamenti transfrontalieri aperti lascia meno spazio per fissare i tassi d’interesse in autonomia. Il tasso nazionale può dover seguire le condizioni della valuta di riferimento, oppure la banca centrale può lasciare che i tassi di mercato e la liquidità si adeguino ai flussi. Se una recessione interna richiede un taglio dei tassi mentre la difesa dell’ancoraggio richiede condizioni più restrittive, i due obiettivi possono entrare in contrasto. Le indicazioni del FMI sull’ancoraggio descrivono esplicitamente questa combinazione come un limite all’autonomia monetaria. {source:imfOperationalizePeg2026}
Mobilità dei capitali e autonomia monetaria: in genere il cambio deve poter assorbire una parte maggiore dell’aggiustamento. Se la banca centrale modifica i tassi in funzione dell’inflazione o dell’attività interne mentre i fondi possono muoversi liberamente, il cambio può reagire ai cambiamenti dei rendimenti attesi e della domanda di portafoglio. Un cambio fluttuante o più flessibile offre questo margine. Ciò non rende il cambio irrilevante per la politica: il deprezzamento può aumentare il costo delle importazioni in valuta locale, incidere sui debitori in valuta estera o influenzare le aspettative d’inflazione. Significa che, durante l’aggiustamento, la banca centrale non promette di mantenere il cambio a una parità fissa.
Stabilità del cambio e autonomia monetaria: restrizioni o attriti più forti sui flussi transfrontalieri possono ridurre la pressione immediata sull’impegno valutario quando i tassi interni divergono da quelli della valuta di riferimento. Nel modello semplificato, limitare la mobilità dei capitali crea spazio per una politica dei tassi orientata agli obiettivi interni mentre si stabilizza il cambio. Le misure effettive variano per ambito ed efficacia; le restrizioni possono reindirizzare le operazioni, incentivare l’elusione e imporre costi. Questa combinazione non equivale quindi a «aggiungere controlli e ottenere piena autonomia». Identifica il canale che altrimenti trasmetterebbe le differenze di tasso ai flussi.
Nei regimi reali, le scelte sono spesso intermedie. Una valuta può muoversi entro una banda; alcune operazioni di capitale possono essere soggette a restrizioni mentre altre restano aperte; la banca centrale può reagire alle condizioni interne ma tenere conto anche delle pressioni sul cambio. Si ottengono così gradi parziali di stabilità, apertura e autonomia. È più utile chiedersi quanto sia forte ogni impegno e quale margine cambia quando arriva uno shock, invece di affermare che un paese abbia scelto esattamente due vertici escludendo il terzo.
In che modo uno shock ipotetico ai tassi di riferimento mette alla prova il compromesso?
Immaginiamo un’economia fittizia, Porto, che mantenga la propria valuta in una banda molto stretta rispetto a una valuta di riferimento. Porto consente la maggior parte dei flussi di portafoglio. Si tratta di condizioni e numeri inventati, usati solo per rendere concreto il meccanismo. Supponiamo che la banca centrale di riferimento aumenti inaspettatamente il proprio tasso dal 3% al 5%. La banca centrale di Porto aveva pianificato di tagliare il proprio tasso dal 4% al 2% perché la domanda interna si era indebolita.
Questa variazione non permette di prevedere meccanicamente un flusso preciso. Tuttavia, se gli investitori considerano le attività nella valuta di riferimento come portatrici di un rendimento corretto per il rischio più elevato e si aspettano che l’ancoraggio tenga, alcuni potrebbero abbandonare le attività in valuta di Porto. Questo spostamento può aumentare la domanda della valuta di riferimento. Per mantenere il cambio entro la banda stretta, l’autorità di Porto può vendere riserve in cambio della propria valuta, lasciare che la liquidità a breve si restringa oppure aumentare il tasso di riferimento verso livelli più compatibili con l’ancoraggio. Queste azioni rendono più difficile attuare per intero il piano di allentamento interno.
Porto dispone di altre vie per risolvere la situazione. Potrebbe consentire alla valuta di scendere oltre la banda, dando più peso alla flessibilità del cambio e conservando maggiore spazio per fissare i tassi in funzione delle condizioni interne. Potrebbe irrigidire o modificare in altro modo le regole applicate a determinati flussi transfrontalieri, cambiando il grado di mobilità dei capitali. Oppure potrebbe continuare a difendere la banda e accettare che il percorso dei suoi tassi sia maggiormente influenzato da quello della valuta di riferimento. Ogni opzione modifica un margine diverso; nessuna è priva di costi e il trilemma, da solo, non indica quale risposta sia preferibile.
Ora cambiamo un’ipotesi. Se gli investitori pensano che l’ancoraggio possa essere modificato a breve, il deprezzamento atteso può compensare un tasso d’interesse nazionale più elevato; il confronto dei rendimenti rilevante non dipende più soltanto dalla differenza fra i tassi di riferimento. Oppure l’aumento dei tassi potrebbe riflettere una maggiore percezione del rischio di credito: un rendimento quotato più elevato potrebbe non attirare fondi se gli investitori si aspettano anche perdite più consistenti. Questi casi mostrano perché il trilemma fornisca indicazioni sulla direzione, non un foglio di calcolo che trasformi due tassi in un flusso di capitale garantito.
Gli interventi in valuta estera e le riserve possono eliminare il vincolo?
Gli interventi possono modificare tempi e percorso dell’aggiustamento. Vendere riserve per acquistare la valuta nazionale può soddisfare la domanda di valuta estera durante le pressioni su un ancoraggio. Acquistare valuta estera può contrastare le pressioni all’apprezzamento. Le riserve possono aiutare l’autorità a gestire disfunzioni temporanee e segnalare la capacità di intervenire sul mercato. Non offrono una quantità illimitata di valuta estera e non eliminano da sole un’incoerenza persistente fra le politiche.
Conta l’effetto sui bilanci. Quando una banca centrale vende valuta estera e riceve valuta nazionale, la liquidità interna tende a diminuire se l’autorità non compensa la contrazione con altre operazioni. Quando acquista valuta estera pagando in valuta nazionale, la liquidità tende ad aumentare se non viene assorbita. Queste operazioni possono complicare il perseguimento di un obiettivo interno separato sui tassi. Una banca centrale può sterilizzare un intervento modificando le attività domestiche o le operazioni di liquidità, ma una sterilizzazione ripetuta non cancella gli incentivi sottostanti a trasferire fondi se gli impegni sui tassi e sul cambio restano incoerenti.
L’intervento può quindi guadagnare tempo, attenuare la volatilità temporanea o aiutare a mettere in pratica un regime scelto. La sua capacità di sostenere un certo percorso dipende dalla credibilità dell’impegno, dall’entità e persistenza dei flussi, dall’accesso alle riserve, dal quadro di politica economica e dai bilanci coinvolti. Un dato sulle riserve, da solo, non basta a dimostrare che un ancoraggio sia sicuro o destinato a fallire. Né un singolo episodio d’intervento dimostra che l’autonomia monetaria sia scomparsa: conta l’insieme delle politiche e dei margini d’aggiustamento disponibili nel tempo.
L’intervento in valuta estera è solo una parte del quadro operativo. Un ancoraggio richiede anche chiarezza sulla parità o sulla banda, sulla valuta usata come riferimento, sulle modalità con cui si fornisce o si ritira liquidità e sulla risposta dell’autorità alle variazioni dei rendimenti e dei rischi esterni. Le indicazioni operative del FMI trattano la determinazione dei tassi e le operazioni monetarie e in valuta estera come questioni collegate nella gestione di un ancoraggio, non come un semplice calcolo basato sulle riserve. {source:imfOperationalizePeg2026}
Che cosa non considera il trilemma?
Il diagramma classico comprime un sistema finanziario complesso in tre obiettivi di politica. È più utile quando le sue ipotesi sono esplicite. La versione più semplice immagina un’elevata mobilità dei capitali, attività che gli investitori possono sostituire fra loro e un impegno credibile sul cambio. Nei mercati reali, le attività differiscono per rischio di insolvenza, liquidità, trattamento fiscale, tutela legale ed esposizione valutaria. Le differenze di tasso possono persistere perché gli investitori chiedono un compenso per tali differenze o perché le operazioni incontrano attriti. Un divario fra tassi, da solo, non dimostra quindi che un paese abbia violato un’uguaglianza matematica fissa.
Anche il modo di difendere un ancoraggio è semplificato. Gli strumenti disponibili a una banca centrale dipendono dal suo sistema operativo, dalla struttura bancaria, dalle riserve, dall’accesso ai finanziamenti in valuta estera e dalla composizione e scadenza delle passività del settore privato. Un disallineamento valutario può rendere costosi i movimenti del cambio per imprese o banche, anche quando un cambio più flessibile offrirebbe altrimenti un margine di politica. Il timore di danni ai bilanci può spingere i responsabili a reagire ai tassi esteri o alle pressioni sul cambio persino con un regime formalmente flessibile. Questi effetti sulla stabilità finanziaria non compaiono nell’illustrazione a tre vertici.
Il trilemma non stabilisce se un particolare assetto valutario sia sostenibile, se le misure sui flussi di capitale siano appropriate o se un paese debba scegliere un ancoraggio o un cambio fluttuante. Queste valutazioni dipendono dalla struttura del commercio e della finanza, dagli shock che l’economia tende a subire, dalle istituzioni, dalla credibilità, dagli strumenti disponibili e dagli obiettivi verso cui i responsabili devono rendere conto. Le indicazioni del FMI sulla scelta dell’assetto valutario considerano la selezione del regime come un problema di progettazione più ampio, che coinvolge il quadro monetario e altre politiche; il successivo lavoro operativo discute ulteriori condizioni istituzionali per mantenere un ancoraggio. {source:imfChoiceOfExchangeRateArrangement2022} {source:imfOperationalizePeg2026}
Alcuni studiosi propongono inoltre un’estensione, spesso chiamata «dualità impossibile»: le condizioni finanziarie globali potrebbero limitare l’autonomia monetaria anche con un cambio flessibile. È una tesi collegata ma distinta dal trilemma originario e non va presentata come consenso acquisito; segnala un possibile vincolo aggiuntivo, non modifica la definizione dei tre vertici del modello classico. {source:imfChoiceOfExchangeRateArrangement2022}
Infine, il trilemma non è una teoria di ogni movimento del cambio o di ogni flusso di capitale. Non spiega la contabilità delle partite correnti, non calcola quanto una variazione valutaria cambi i prezzi al consumo e non misura il tasso di cambio reale. Usa il concetto per inquadrare il vincolo di politica, poi cerca i dati pertinenti per rispondere alla domanda specifica. Partite correnti e bilancia commerciale distingue gli scambi transfrontalieri di beni, servizi, redditi e trasferimenti. Tassi di cambio effettivi reali spiega una misura ponderata della competitività valutaria, mentre trasmissione del cambio all’inflazione segue uno dei percorsi che collega le variazioni valutarie ai prezzi interni.
Come leggere la combinazione di politiche di un paese?
Inizia nominando separatamente i tre obiettivi. Quale percorso del cambio dichiara di volere l’autorità e quale andamento segue davvero la valuta? Quali operazioni transfrontaliere possono svolgersi liberamente e quali incontrano restrizioni o costi rilevanti? Come descrive la banca centrale i propri obiettivi interni e come reagisce il suo tasso di riferimento quando le condizioni nazionali e quelle del paese di ancoraggio indicano direzioni diverse? La sola etichetta del regime potrebbe non rispondere a tutte e tre le domande.
Poi osserva come avviene l’aggiustamento quando emerge una pressione. Se i tassi esteri aumentano, il tasso locale tende a seguirli, il cambio si muove, le regole sui flussi di capitale cambiano o la banca centrale ricorre alle riserve? Osserva l’andamento dei tassi di mercato e della liquidità interna, oltre al tasso ufficiale annunciato. Un ancoraggio dichiarato può coesistere con movimenti di mercato entro una banda; una preferenza dichiarata per la stabilità può coesistere con una certa flessibilità del cambio. Una singola giornata o un singolo intervento non bastano a classificare il regime.
Anche il confronto dei rendimenti richiede contesto. Se possibile, confronta tassi di strumenti con scadenze simili, poi considera variazioni valutarie attese, rischi di credito e liquidità, restrizioni e costi di transazione. Un tasso di riferimento nazionale basso accanto a uno estero più alto non dimostra, da solo, che siano imminenti deflussi di capitale. È un motivo per chiedersi come gli investitori valutino i rischi, quanto siano elastici i flussi e quale aggiustamento le autorità si siano impegnate a consentire. Al contrario, un cambio osservato stabile non prova che il regime resterebbe tale di fronte a uno shock diverso.
Questo metodo trasforma il trilemma in una serie utile di domande, invece che in un’etichetta. Aiuta a distinguere un ancoraggio rigido da un regime flessibile, un’apertura ampia dei capitali da un canale limitato e l’autonomia monetaria formale dalla capacità pratica di usare la politica in modo indipendente. Mantiene inoltre distinta la diagnosi di un vincolo di politica da una raccomandazione su ciò che un paese dovrebbe scegliere.
Domande frequenti
Q1Il trilemma impossibile significa che ogni paese può scegliere esattamente due obiettivi?
No. La formula «due su tre» descrive il modello di base secondo ipotesi semplificate. Spesso i paesi combinano una stabilità del cambio parziale, restrizioni parziali ai capitali e una certa autonomia monetaria. La domanda utile è quanto ciascun obiettivo venga perseguito e quale margine si adegui sotto pressione.
Q2Con un cambio fisso i tassi d’interesse devono essere identici?
Non necessariamente. Anche con un ancoraggio, i tassi possono differire perché gli investitori considerano variazioni valutarie attese, rischi di credito e di liquidità, imposte, segmentazione del mercato e costi di transazione. Il modello afferma che capitali aperti e un ancoraggio credibile limitano la possibilità di fissare i tassi in autonomia nel tempo; non riduce ogni rendimento di mercato a un unico numero identico.
Q3Le riserve possono proteggere per sempre un ancoraggio mentre la banca centrale fissa qualunque tasso d’interesse desideri?
Le riserve e gli interventi possono aiutare a gestire le pressioni e modificare i tempi dell’aggiustamento. Non eliminano automaticamente un conflitto persistente fra ancoraggio, flussi di capitale aperti e percorso dei tassi interni. L’esito dipende dall’impegno, dai flussi, dall’accesso alle riserve, dalle istituzioni e dal modo in cui liquidità e tassi reagiscono. ---
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Nel modello standard del trilemma impossibile, qual è il vincolo principale quando un paese combina un cambio fisso credibile con una mobilità sostanziale dei capitali?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Leggi la guida completaCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Leggi la guida completaPut optionA contract that gives its holder the right, but not the obligation, to sell the underlying at the strike before or at expiration under the contract terms.
Leggi la guida completa