

Ciblage de volatilité : comment le dimensionnement selon la volatilité modifie la taille d’une position
Découvrez comment le ciblage de volatilité ajuste l’exposition, comment choisir et décaler une estimation de volatilité, et pourquoi les limites de levier, les corrélations et les coûts de négociation restent déterminants.
Dans ce guideLe ciblage de volatilité modifie l’exposition, pas le signal de rendement
Bref résumé
Le ciblage de volatilité ajuste la taille d’une exposition existante à l’aide d’une mesure estimée du risque. Un multiplicateur simple correspond à la volatilité cible divisée par la volatilité prévue. Mais l’estimation, la covariance du portefeuille, la limite de levier, le délai d’exécution et les coûts déterminent le risque réellement pris par la stratégie
Le ciblage de volatilité modifie l’exposition, pas le signal de rendement
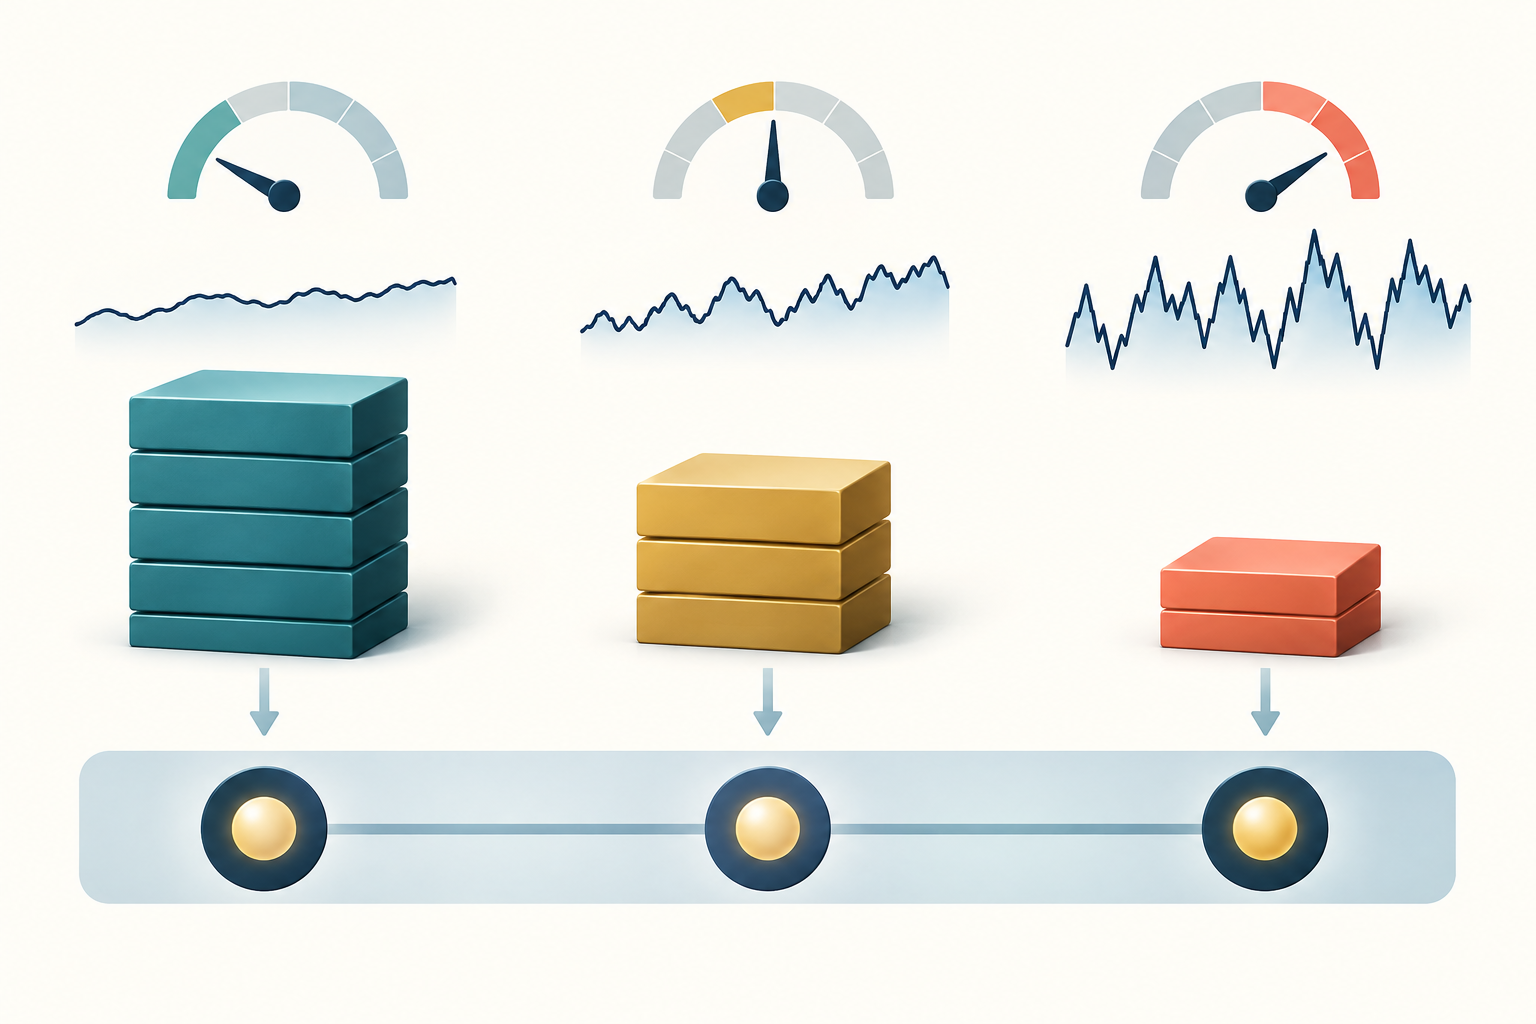
Le ciblage de volatilité, la mise à l’échelle de la volatilité et la gestion de la volatilité désignent des règles qui ajustent l’exposition du portefeuille lorsque l’estimation du risque évolue. Un signal directionnel peut recommander une position acheteuse, tandis qu’une règle de mise à l’échelle réduit cette position lorsque la volatilité prévue augmente.
Un facteur positif conserve le signe de la position de base, mais peut modifier l’exposition brute et nette. Une faible estimation de volatilité ne signifie pas à elle seule qu’un actif est bon marché, qu’il va monter ou qu’il sera plus rentable. La surcouche répond à la question « quelle exposition cette règle de risque autorise-t-elle ? ». Elle ne choisit pas l’actif à détenir et ne prouve pas que la stratégie sous-jacente possède un avantage.
Des travaux étudient la gestion de volatilité appliquée aux portefeuilles factoriels et aux stratégies de momentum. Moreira et Muir présentent des résultats pour plusieurs facteurs et le carry de devises ; Barroso et Santa-Clara étudient la gestion du risque du momentum ; Daniel et Moskowitz décrivent les krachs du momentum lors des tensions de marché et des rebonds brutaux. Ces résultats dépendent des échantillons et des méthodes étudiés ; ils ne promettent pas une amélioration en conditions réelles. Voir Moreira et Muir, Barroso et Santa-Clara et Daniel et Moskowitz.
Le rapport entre cible et prévision est un point de départ, pas une garantie
Pour une exposition unique dont le rendement varie à peu près linéairement avec le poids, une règle de départ est échelle brute = volatilité cible ÷ volatilité prévue. Dans un exemple hypothétique, une stratégie non ajustée prévoit une volatilité annualisée de 20 % et vise 10 % ; le multiplicateur brut vaut donc 0,5. Avec un notionnel de référence de 100 000 dollars, le notionnel ajusté serait de 50 000 dollars avant les autres ajustements du portefeuille.
Ce rapport n’a de sens que si le numérateur et le dénominateur portent sur le même portefeuille, la même définition du rendement, le même horizon et la même convention d’annualisation. Il ne faut pas diviser une cible annualisée de 10 % par un écart-type quotidien avant d’avoir harmonisé les unités. Si la prévision est un écart-type, ne le remplacez pas implicitement par une variance.
Dans leurs portefeuilles factoriels publiés, Moreira et Muir multiplient plutôt les rendements mensuels par l’inverse de la variance réalisée du mois précédent et une constante de normalisation. Ce n’est pas la même opération que diviser l’écart-type cible par l’écart-type prévu. Dans un régime calme hypothétique, une prévision de 5 % pour une cible de 10 % donne un multiplicateur brut de 2. Si la politique plafonne ce multiplicateur à 1,25, le notionnel atteint 125 000 dollars et non 200 000. Sous l’hypothèse simplificatrice d’une relation linéaire entre exposition et risque, le risque prévu correspondant n’est que de 6,25 %. Le plafond peut empêcher d’atteindre la cible ; c’est une contrainte, pas une erreur de calcul.
Choisir l’estimateur de volatilité selon l’horizon de décision
Un écart-type glissant est facile à expliquer, mais la fenêtre impose un compromis : une fenêtre courte réagit vite et est bruitée ; une fenêtre longue est plus stable, mais réagit lentement après un changement de régime. Une estimation pondérée exponentiellement accorde davantage de poids aux observations récentes. Une prévision GARCH modélise récursivement la variance conditionnelle.
La volatilité réalisée intrajournalière peut saisir les mouvements au sein d’une séance, mais elle dépend aussi de l’échantillonnage, des prix obsolètes et du bruit de microstructure. Aucun estimateur ne convient le mieux à tous les actifs, fréquences d’échantillonnage et horizons de détention. Précisez s’il s’agit de rendements simples ou logarithmiques, les horodatages qui définissent une période, le traitement des séances manquantes et des variations nocturnes, le retrait éventuel de la moyenne, ainsi que la conversion de la variance périodique en écart-type annualisé.
Avec des données quotidiennes, multiplier la volatilité journalière par √252 est une approximation courante sous certaines hypothèses sur le processus de rendement, et non une conversion universelle pour tous les marchés ou calendriers. Exemple d’unités hypothétique : un écart-type quotidien prévu de 1,26 % correspond à environ 20 % annualisés après multiplication par √252. Face à une cible annualisée de 10 %, le facteur est de 0,5. Sur environ 20 séances, la même prévision équivaut à une volatilité cumulée d’environ 5,63 %, autre expression temporelle du même niveau de risque. Ne divisez pas directement 1,26 % par jour par la cible annuelle de 10 %.
Examinez les erreurs de prévision ainsi que l’évolution de l’exposition. Un modèle peut sembler stable parce qu’il réagit trop lentement, ou réactif parce qu’il surajuste le bruit. Comparez des fenêtres et modèles raisonnables dans une évaluation walk-forward, en n’utilisant que l’information disponible au moment où chaque estimation et position aurait été formée. Le guide de calcul de la volatilité réalisée explique comment les conventions de rendement et d’échantillonnage modifient la mesure de risque mise à l’échelle.
Décaler l’estimation pour que la règle soit négociable
À l’instant de rééquilibrage t, utilisez seulement les observations réellement disponibles avant l’envoi de l’ordre. Si un rendement quotidien comprend le cours de clôture en t, une stratégie qui calcule sa volatilité à partir de cette clôture ne peut pas supposer automatiquement qu’elle a aussi été exécutée à cette même clôture, à moins que le calendrier de l’ordre et la formation du prix le permettent réellement.
Une convention pratique consiste à calculer après la clôture puis à appliquer l’échelle à la prochaine séance négociable. Cela évite le biais d’anticipation. Appliquer la variance réalisée du mois terminé aux positions détenues durant ce même mois donnerait à la règle une information qu’elle ne pouvait pas encore connaître.
Un backtest doit préciser l’horodatage du signal, l’heure limite des données de volatilité, le moment de l’ordre, l’hypothèse d’exécution et la période de détention. Lorsque les données des actifs arrivent à des heures différentes, utilisez une heure limite d’information commune ou documentez les observations obsolètes. Il n’est pas nécessaire de rééquilibrer à chaque nouvelle estimation. Un rééquilibrage mensuel, une bande de seuil ou une exposition lissée peuvent réduire le turnover, mais écartent aussi l’exposition réelle de la cible instantanée. Documentez et testez cette mise en œuvre au lieu de traiter la dernière prévision comme un ordre sans friction.
La volatilité du portefeuille dépend de la covariance, pas de mesures isolées
Pour un vecteur de poids w et une matrice de covariance Σ estimés sur un horizon cohérent, la variance du portefeuille est wᵀΣw et sa volatilité est la racine carrée de cette valeur. Les termes de covariance comptent. Deux actifs peuvent garder leur volatilité individuelle tout en présentant un risque combiné supérieur si leur corrélation augmente.
Ajuster chaque actif séparément à sa propre cible de volatilité ne cible donc généralement pas la volatilité totale du portefeuille. À l’inverse, appliquer un seul multiplicateur à toute la série de rendements d’un portefeuille conserve sa composition actuelle, mais seulement si la prévision de risque du portefeuille est adéquate. La concentration, l’évolution des corrélations, le chevauchement des facteurs et l’exposition non linéaire des produits dérivés peuvent rendre insuffisante une prévision fondée sur un seul écart-type. Estimez le risque au niveau auquel s’applique la limite.
Si le mandat impose une plage de volatilité du portefeuille, prévoyez le risque du portefeuille combiné et soumettez les corrélations ou régimes de covariance à des tests de résistance. S’il impose un risque par stratégie, indiquez comment les positions corrélées partagent le budget du compte. Le guide sur la taille des positions sur contrats à terme distingue le budget de stop d’une transaction de l’exposition du compte.
Exemple hypothétique : deux actifs ont chacun une volatilité annualisée de 20 % et pèsent chacun 50 %. Avec une corrélation de 0,1, la volatilité du portefeuille est d’environ 14,83 %. Si seule la corrélation passe à 0,9, elle atteint environ 19,49 %. Les volatilités individuelles ne changent pas, mais le risque combiné augmente fortement. Si l’exposition avait été multipliée par environ 1,01 pour viser 15 % avec la première estimation, puis que la corrélation avait augmenté, le risque simplifié serait proche de 19,7 %. Une prévision de covariance devenue obsolète peut ainsi rendre le multiplicateur cible trompeur.
Les planchers, plafonds et contraintes de levier façonnent la règle
Le rapport brut peut devenir très élevé lorsque la volatilité estimée approche de zéro. Un plancher de volatilité évite de diviser par un nombre minuscule, tandis qu’un levier maximal limite le notionnel. Certaines stratégies imposent aussi une échelle minimale ou un plafond fondé sur le drawdown, la marge ou la liquidité.
Une règle entièrement spécifiée peut être échelle = min(échelle maximale, cible ÷ max(prévision, plancher)), toute exposition minimale étant documentée séparément. Chaque garde-fou modifie le comportement du risque : le plancher amortit les hausses d’exposition dues à une estimation exceptionnellement faible ; le plafond peut empêcher d’atteindre la cible en période de faible volatilité ; l’exposition minimale empêche la surcouche de sortir entièrement lorsque la prévision monte en flèche.
Précisez si le plafond porte sur le notionnel brut, le levier, la marge ou l’exposition pondérée du risque ; ces grandeurs ne sont pas interchangeables. Avec les contrats à terme, il faut également convertir un multiplicateur continu en contrats entiers. Si un signal de base hypothétique représente 3,4 contrats et que l’échelle vaut 0,5, le résultat théorique est de 1,7 contrat. Les contrats ordinaires ne sont pas fractionnables : arrondir à 1 reste sous la cible, arrondir à 2 la dépasse. Évaluez les micro-contrats, leur liquidité, les coûts et l’éventualité de ne pas négocier. Recalculez le risque en tenant compte de l’unité du contrat, du multiplicateur, de la conversion dans la devise de référence, de la marge et des coûts.
Réduire l’exposition après un choc de volatilité peut imposer de vendre sur un marché en baisse ou illiquide ; l’augmenter après une période calme peut ajouter du risque juste avant un choc. L’estimation regarde en arrière, même lorsqu’elle sert de prévision. Le guide GARCH et regroupement de volatilité explique pourquoi la persistance du modèle peut retarder la détection d’une rupture, sans supprimer le risque de saut ou de changement de régime.
Les coûts et contraintes peuvent absorber le bénéfice
Modifier l’exposition crée du turnover. Estimez les commissions, l’écart acheteur-vendeur, l’impact de marché, le slippage, le financement ou l’emprunt, les coûts de roulement des contrats à terme et, le cas échéant, le funding et les coûts de collatéral des contrats perpétuels. Une échelle lissée ou une bande de rééquilibrage peut réduire les transactions, mais aussi retarder la réduction du risque. Comparez les résultats nets avec des hypothèses de coûts plausibles, et pas seulement une série sans friction.
Le levier peut être indisponible précisément quand la règle réclame davantage d’exposition. La marge du courtier ou de la plateforme, les limites de position, la disponibilité de l’emprunt, la liquidité et les limites de risque internes peuvent empêcher le notionnel théorique. Un plafond de volatilité ne garantit ni l’absence de liquidation ni l’absence de pertes importantes : un gap peut dépasser la prévision et le prix de sortie peut s’écarter sensiblement du prix du signal.
Comparez des références cohérentes : le même signal de base sans mise à l’échelle, une solution à risque fixe et, le cas échéant, des liquidités. Publiez les rendements bruts et nets, l’exposition, le turnover, le levier, les erreurs de prévision, les drawdowns et les pertes extrêmes. Les résultats de Moreira et Muir sont une raison d’étudier le timing de la volatilité.
Cederburg et ses coauteurs comparent 103 stratégies actions et ne trouvent pas de surperformance systématique de la gestion de volatilité dans les comparaisons directes. Pour des combinaisons raisonnables en temps réel et hors échantillon, ils rapportent généralement des rendements équivalents certains et des ratios de Sharpe plus faibles, avec quelques exceptions (étude). Ces résultats motivent une évaluation hors échantillon soigneuse, pas une recommandation universelle.
Une liste de recherche sépare la qualité de la prévision des affirmations sur la stratégie
Avant de qualifier la surcouche d’amélioration du risque, spécifiez le signal de base, l’estimateur de risque, l’horizon de prévision, le calendrier de mise à jour, le décalage temporel, la conversion des unités, le traitement des covariances, le plancher, le plafond et les hypothèses d’exécution. Figez ces choix avant d’évaluer la période de test finale. Les ajuster à répétition sur le même échantillon peut récompenser la sélection plutôt qu’une règle robuste.
Évaluez la prévision au moyen d’une fonction de perte adaptée et d’un graphique de calibration, mais examinez aussi la trajectoire de l’exposition. Une erreur moyenne faible ne garantit pas que les pics les plus importants aient été prévus à temps. Inspectez les périodes de stress, les gaps de cours, les données manquantes et les actifs dont les corrélations peuvent bondir. Évaluez ces mêmes périodes avec le plafond réel et le modèle de coûts.
Enfin, distinguez trois affirmations : la prévision estime le risque ; la surcouche modifie l’exposition selon une règle ; et le portefeuille obtenu a réalisé une certaine performance sur un échantillon défini. La première ne prouve pas que la deuxième atteindra sa cible, et un résultat historique favorable de la troisième n’établit pas de profits futurs. Documentez les trois pour qu’on puisse reproduire où et pourquoi le risque a changé.
Questions fréquentes
Q1Le ciblage de volatilité maintient-il la volatilité réalisée exactement à la cible ?
Non. Il ajuste l’exposition à partir d’une volatilité estimée. Erreurs de prévision, sauts, corrélations changeantes, délais, plafonds, coûts et exécutions imparfaites peuvent éloigner la volatilité réalisée de la cible.
Q2Le ciblage de volatilité revient-il à utiliser l’inverse de la variance ?
Pas nécessairement. Un rapport de volatilité cible divise couramment la volatilité cible par l’écart-type prévu. Certaines règles empiriques de portefeuille multiplient les rendements par une constante divisée par la variance estimée. Ce sont des fonctions différentes, qui ne sont pas interchangeables.
Q3Une prévision de volatilité plus faible signifie-t-elle que la stratégie sera plus rentable ?
Non. Cela indique un risque prévu inférieur selon un modèle et un horizon particuliers. La rentabilité dépend des rendements attendus, de la mise en œuvre, des coûts et des résultats futurs ; une estimation de volatilité ne suffit pas à identifier une transaction intéressante.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Une stratégie a une prévision de volatilité de 20 % et une cible de 10 %. Qu’implique le rapport de base avant contraintes ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Lire le guide approfondiGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Lire le guide approfondiassignation d’optionProcessus qui attribue au vendeur l’obligation d’exécuter le contrat après un avis d’exercice et peut créer une livraison ou un achat d’actions.
Lire le guide approfondi