

Seigneuriage et taxe inflationniste : comment la création monétaire transfère des ressources réelles
Comprenez ce que mesure le seigneuriage, en quoi il diffère de la taxe inflationniste et pourquoi création monétaire, bénéfice de banque centrale et recettes publiques ne sont pas interchangeables.
Dans ce guideQue signifie le seigneuriage ?
Bref résumé
Le seigneuriage désigne la valeur réelle des ressources associées à l’émission de monnaie, mais les économistes en donnent plusieurs définitions. La « taxe inflationniste » correspond à la perte de pouvoir d’achat des encaisses monétaires déjà détenues lorsque les prix augmentent. Ce n’est ni un avis d’imposition adressé aux ménages, ni automatiquement l’équivalent du bénéfice de la banque centrale ou des recettes de l’État.
Que signifie le seigneuriage ?
Lorsqu’un émetteur de monnaie crée un passif monétaire et l’utilise pour acquérir un actif ou régler un achat, il peut obtenir des biens et services réels sans avoir d’abord perçu un impôt ordinaire ni emprunté au moyen d’une obligation rémunérée. Les économistes appellent seigneuriage la mesure des ressources qui en résulte. Une mesure de flux courante est la variation de la monnaie nominale divisée par un indice des prix, soit S = ΔM / P. M désigne un agrégat monétaire défini et P le niveau des prix qui sert à convertir les montants nominaux en pouvoir d’achat. Le résultat dépend des passifs considérés comme de la monnaie et du découpage de la période. {source:imfFiscalAccountsSeigniorage}
La monnaie nouvellement émise n’est pas un revenu réel gratuit simplement parce que sa valeur faciale figure sur un billet. Son émission crée un passif pour l’émetteur. Il faut tenir compte du pouvoir d’achat reçu en contrepartie, du rendement des actifs acquis, des frais d’émission et de gestion, ainsi que des intérêts versés sur ces passifs. Pour un aperçu des agrégats monétaires utilisés dans ces mesures, consultez le guide sur la base monétaire, M1 et M2.
Pourquoi existe-t-il plusieurs mesures du seigneuriage ?
Le terme ne fait pas l’objet d’une définition unique en analyse économique ou en comptabilité. Une approche par les flux de ressources mesure la valeur réelle de la nouvelle monnaie émise. Une approche fondée sur le revenu de la banque centrale peut plutôt mesurer les intérêts et autres rendements des actifs financés par des passifs monétaires, après déduction des intérêts versés et des frais de fonctionnement. Une définition historique plus étroite, liée à la frappe des pièces, correspond à la différence entre leur valeur faciale et leur coût de production. Ces grandeurs peuvent évoluer différemment : il ne faut pas les comparer comme s’il s’agissait d’une seule statistique normalisée. {source:imfSeigniorageInflationTax} {source:ecbSeigniorageBroadDefinition}
La Banque centrale européenne fournit un exemple concret propre à la zone euro : son explication décrit les revenus tirés des actifs acquis ou des prêts associés à l’émission des billets. Une étude plus récente de la BCE indique que certaines analyses adoptent une définition plus large, qui inclut les réserves et autres passifs de banque centrale, leur rémunération et les actifs correspondants. Il s’agit d’exemples de périmètres de mesure différents, pas de définitions juridiques universelles pour tous les pays. {source:ecbSeigniorageExplainer} {source:ecbSeigniorageBroadDefinition}
En quoi la taxe inflationniste est-elle différente ?
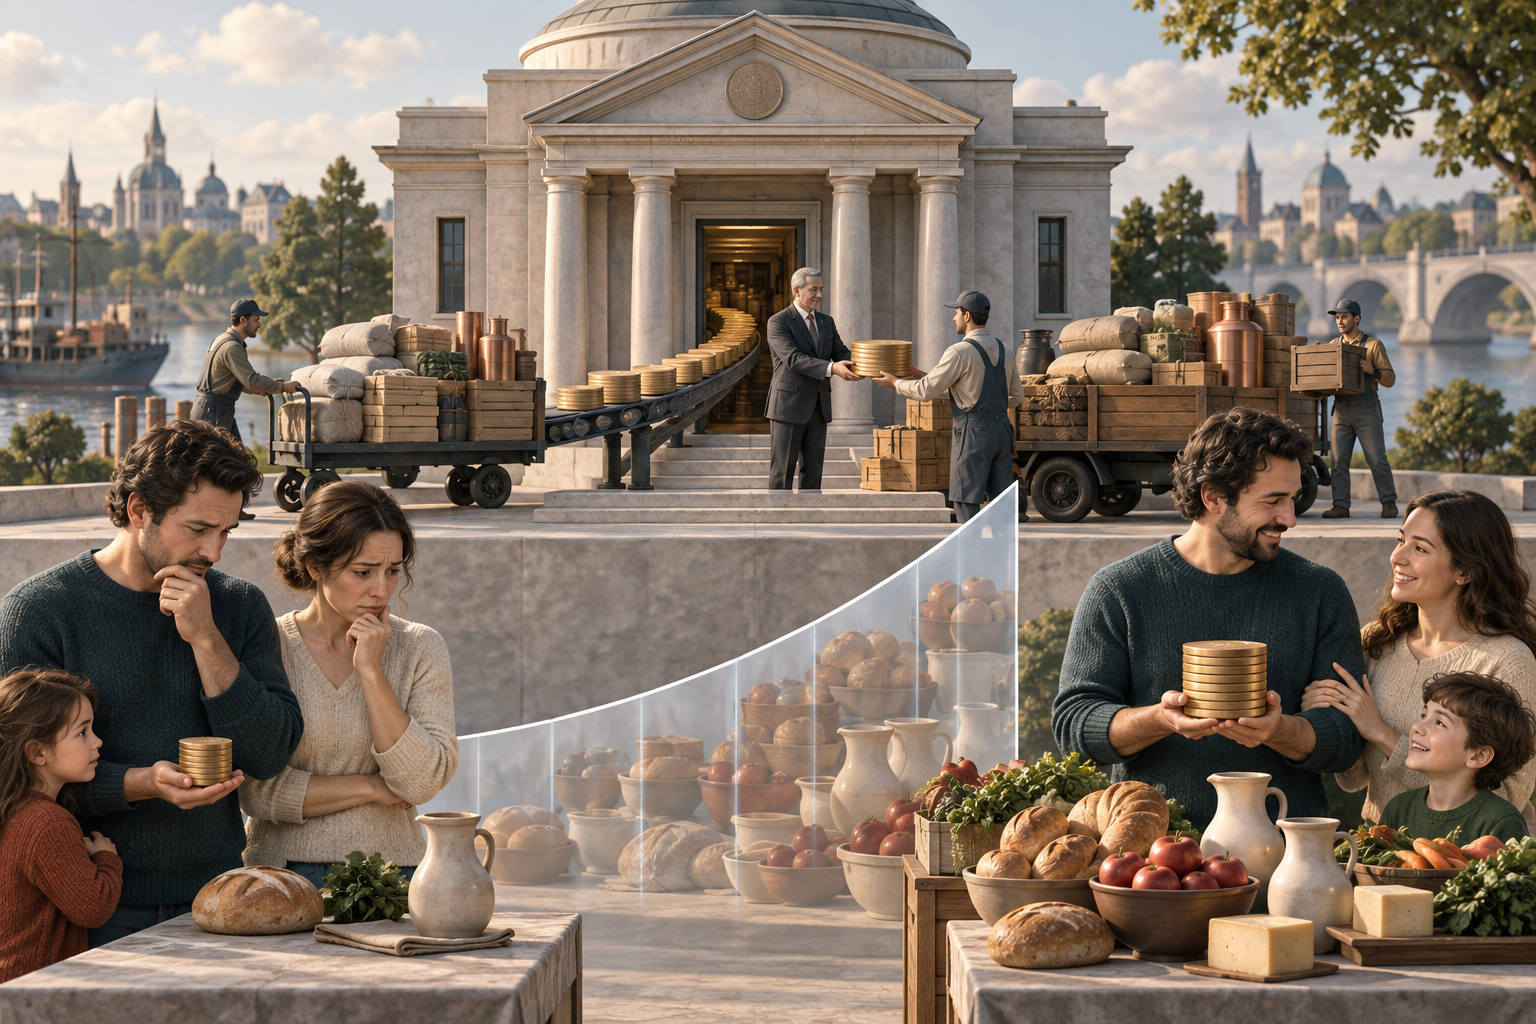
La taxe inflationniste est la diminution du pouvoir d’achat réel des encaisses monétaires que les personnes détiennent déjà lorsque le niveau des prix augmente. Le mot « taxe » est une métaphore de cette perte implicite : le ménage ne reçoit aucun avis d’imposition, et cette perte ne correspond pas mécaniquement aux recettes de trésorerie de l’État. Dans une décomposition courante de la demande de monnaie, le seigneuriage peut comprendre à la fois l’augmentation des encaisses réelles souhaitées et une composante de taxe inflationniste. Certaines sources emploient les termes dans un sens plus large ; il faut donc vérifier leur définition. {source:imfFiscalMonitorSeigniorage} {source:imfSeigniorageInflationTax}
Si l’activité économique progresse et que les personnes souhaitent détenir davantage de monnaie en termes réels pour effectuer leurs transactions, la base monétaire peut s’accroître sans perte équivalente de pouvoir d’achat. Cette hausse des encaisses réelles est souvent appelée « seigneuriage pur ». La composante de taxe inflationniste correspond, elle, à l’érosion par l’inflation de la valeur réelle des encaisses existantes. Les deux notions sont liées, mais aucune ne signifie que toute hausse des prix constitue un impôt encaissé par le Trésor. {source:imfFiscalMonitorSeigniorage}
Que montre un exemple simple ?
Supposons que l’indice des prix soit initialement de 1,00 et que la base monétaire s’élève à 1 000 unités nominales. Sa valeur réelle est alors de 1 000 unités. Si l’indice augmente de 10 %, jusqu’à 1,10, tandis que la base nominale reste à 1 000, l’encaisse réelle tombe à environ 909,09. L’encaisse existante a perdu environ 90,91 unités de pouvoir d’achat. Cet exemple illustre l’érosion due à l’inflation ; ce n’est pas une facture fiscale.
Dans un exemple volontairement simplifié sur une période, supposons que l’émetteur crée 100 unités nominales supplémentaires, portant la base à 1 100 lorsque le nouvel indice des prix est de 1,10. La monnaie supplémentaire vaut alors environ 90,91 unités de pouvoir d’achat courant (100 / 1,10). Sous ces hypothèses, cela correspond à l’érosion calculée précédemment. Cette correspondance n’est pas une identité universelle dans les données observées : elle repose sur les hypothèses de calendrier, de demande de monnaie, d’indice des prix, d’intérêts et de coûts de cet exemple. Le calcul est hypothétique et ne constitue pas une estimation pour un pays donné. {source:imfFiscalAccountsSeigniorage} {source:imfFiscalMonitorSeigniorage}
L’émetteur n’obtient des ressources réelles qu’au moyen des transactions effectuées avec ses nouveaux passifs. La valeur faciale de 100 unités ne devient pas, à elle seule, un revenu réel de 100 unités lorsque le niveau des prix est plus élevé. Une hausse de la monnaie ne prouve pas non plus que le budget a reçu des liquidités disponibles pour être dépensées. {source:imfGfsm2014}
Comment la croissance et la demande de monnaie changent-elles la situation ?
La quantité de monnaie que les personnes souhaitent détenir varie selon les revenus réels, les moyens de paiement, l’accès aux services bancaires, les taux d’intérêt et la confiance dans la monnaie. Si la demande d’encaisses réelles augmente, une base monétaire plus importante peut être absorbée sans la même pression inflationniste. Si les détenteurs cherchent à réduire leurs encaisses en monnaie locale lorsque l’inflation s’accélère, la base qui soutient une taxe inflationniste peut diminuer. Le seigneuriage n’est donc ni un pourcentage fixe du PIB, ni une source de recettes stable que l’on pourrait extrapoler à partir d’une seule année. {source:imfFiscalMonitorSeigniorage} {source:imfSeigniorageInflationTax}
Le résultat dépend aussi de la mesure utilisée : numéraire, réserves bancaires ou agrégat monétaire plus large. Les intérêts versés sur les réserves ou les dépôts modifient le coût des passifs monétaires ; dans une mesure plus large du revenu net, ils peuvent réduire le seigneuriage. Une mesure quantitative et une mesure fondée sur les revenus de la banque centrale peuvent donc donner des résultats différents pour une même période. {source:ecbSeigniorageBroadDefinition}
Le seigneuriage équivaut-il au bénéfice de la banque centrale ou aux recettes publiques ?
Non. Le bénéfice de la banque centrale peut inclure les revenus des actifs, les charges d’intérêt, les variations de valeur, les provisions et les frais d’exploitation. Selon la définition retenue, le seigneuriage ne représente qu’une partie du résultat. Tout reversement des revenus de la banque centrale au Trésor dépend de la législation et des règles comptables du pays ; il peut être plafonné, différé ou inexistant. La mesure de la BCE liée aux billets décrit un dispositif institutionnel particulier, pas un modèle applicable à toutes les banques centrales. {source:ecbSeigniorageExplainer} {source:ecbSeigniorageBroadDefinition}
Les statistiques publiques peuvent également classer l’émission de monnaie autrement que les recettes fiscales ordinaires. Dans le cadre décrit par le Manuel de statistiques de finances publiques du FMI, les profits de seigneuriage liés à l’émission de monnaie sont considérés comme implicitement inclus dans les opérations sur numéraire et dépôts, plutôt qu’enregistrés comme des recettes. Il faut donc éviter d’ajouter une estimation du seigneuriage aux recettes budgétaires publiées sans vérifier les définitions. {source:imfGfsm2014}
La création monétaire provoque-t-elle automatiquement de l’inflation ?
Une hausse isolée de la base monétaire ne prédit pas mécaniquement une hausse équivalente des prix à la consommation. Le lien dépend de la demande de monnaie, des crédits et dépôts bancaires, des intérêts versés sur les réserves, de la production et de l’offre, des anticipations et du cadre de politique monétaire. Une banque centrale peut créer des réserves dans le cadre de ses opérations sans que ce montant se transforme immédiatement en dépenses des ménages. Un financement monétaire persistant qui dépasse la demande de monnaie peut accentuer les tensions inflationnistes, mais le seigneuriage n’est pas en soi une prévision d’inflation. Pour la question connexe des contraintes budgétaires sur la politique monétaire, consultez le guide sur la dominance budgétaire. {source:imfFiscalMonitorSeigniorage} {source:ecbSeigniorageBroadDefinition}
Comment lire une estimation du seigneuriage ?
Avant de comparer des chiffres, précisez la mesure utilisée : variation réelle d’un agrégat monétaire déterminé, profit lié à l’émission de numéraire ou revenu net des actifs financés par des passifs monétaires. Vérifiez ensuite l’indice des prix et la date de conversion, l’inclusion éventuelle des réserves, le traitement des intérêts versés sur la monnaie et la déduction des frais d’émission ou des variations de valeur. Vérifiez également si la source présente un revenu de banque centrale, un reversement au Trésor ou une mesure plus large des ressources. Son intitulé ne suffit pas à rendre les statistiques interchangeables. {source:imfFiscalAccountsSeigniorage} {source:imfGfsm2014} {source:ecbSeigniorageBroadDefinition}
Un chiffre de seigneuriage ne remplace ni le solde budgétaire ordinaire ni l’encours de dette publique. Le guide sur le déficit budgétaire et la dette publique explique cette distinction. L’article sur l’inflation globale et l’inflation sous-jacente présente la façon dont les indices résument l’évolution des prix. Ni une mesure unique du seigneuriage, ni un taux d’inflation unique ne décrivent à eux seuls toute la situation budgétaire ou monétaire.
Questions fréquentes
Q1Le seigneuriage est-il toujours identique à la taxe inflationniste ?
Non. La taxe inflationniste désigne généralement l’érosion des encaisses réelles par l’inflation. Le seigneuriage peut aussi inclure la valeur réelle de la croissance monétaire qui répond à une hausse de la demande d’encaisses réelles, et certaines sources définissent ces deux termes différemment.
Q2Le seigneuriage devient-il toujours une recette publique ?
Non. La banque centrale peut tirer des revenus de l’émission monétaire, mais les reversements à l’État dépendent des règles juridiques, comptables et de bilan. Les statistiques budgétaires peuvent classer l’émission monétaire comme une opération financière plutôt que comme une recette fiscale.
Q3La création monétaire provoque-t-elle toujours une hausse des prix à la consommation ?
Non. L’effet dépend de la demande de monnaie, des bilans bancaires et de banque centrale, des intérêts versés sur les passifs, de la production, des anticipations et du cadre institutionnel. Une mesure de création monétaire n’est pas à elle seule une prévision d’inflation.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
L’indice des prix augmente alors que l’encaisse nominale d’un ménage ne change pas. Que décrit ici l’expression « taxe inflationniste » ?
Choisissez une réponse pour voir l'explication