

M1, M2 et base monétaire : que mesure chaque indicateur ?
Comparez M1, M2 et la base monétaire américaine, leurs révisions de définition et la place statistique envisagée pour les stablecoins.
Dans ce guideLa masse monétaire est une convention statistique
Bref résumé
Aux États-Unis, la base monétaire additionne les espèces en circulation et les réserves des banques auprès de la Réserve fédérale. M1 et M2 couvrent des catégories définies d’espèces et de dépôts privés : ces indicateurs ne mesurent donc pas la même chose.
La masse monétaire est une convention statistique
L’expression « masse monétaire » ne désigne pas un solde unique disponible sur un compte. Les statisticiens déterminent quelles espèces, quels dépôts et quels placements liquides à court terme entrent dans chaque mesure, puis les regroupent selon des règles publiées. M1 et M2 ont une portée différente; la base monétaire inclut aussi les réserves détenues par les banques centrales ou commerciales selon la relation de bilan.
Ce guide porte sur les définitions américaines publiées par la Réserve fédérale dans le rapport H.6. Les autres pays peuvent composer M1 et M2 différemment. L’inclusion d’un actif dans un agrégat ne signifie pas à elle seule qu’il constitue un patrimoine, une dépense effective, une capacité de prêt ou une prévision d’inflation.
Ce que comptent M1, M2 et la base monétaire aux États-Unis
La base monétaire comprend les espèces en circulation et les soldes de réserves des établissements de dépôt auprès des banques de la Réserve fédérale. Les espèces en circulation incluent les billets et les pièces hors du Trésor américain et de la Réserve fédérale; une partie peut se trouver dans les coffres des banques. Les réserves sont des soldes bancaires à la Fed, pas les dépôts des particuliers.
M1 comprend les espèces détenues par le public en dehors du Trésor, de la Fed et des coffres bancaires, ainsi que les dépôts à vue et autres dépôts liquides retenus dans la définition américaine. Les dépôts d’épargne figurent désormais dans cette dernière catégorie. M2 part de M1, ajoute les dépôts à terme de faible montant — moins de 100 000 dollars — et les encours des fonds monétaires de détail, puis déduit les soldes IRA et Keogh auprès des établissements de dépôt et des fonds monétaires. Le [rapport H.6 actuel de la Fed sur les mesures de la masse monétaire]({source:fedH6CurrentMoneyStockMeasures}) détaille les postes et leurs notes.
La base monétaire peut évoluer lorsque les réserves changent, même si les ménages ne détiennent pas davantage de dépôts à vue. M1 et M2 ne sont pas non plus des bilans complets du patrimoine privé ou public.
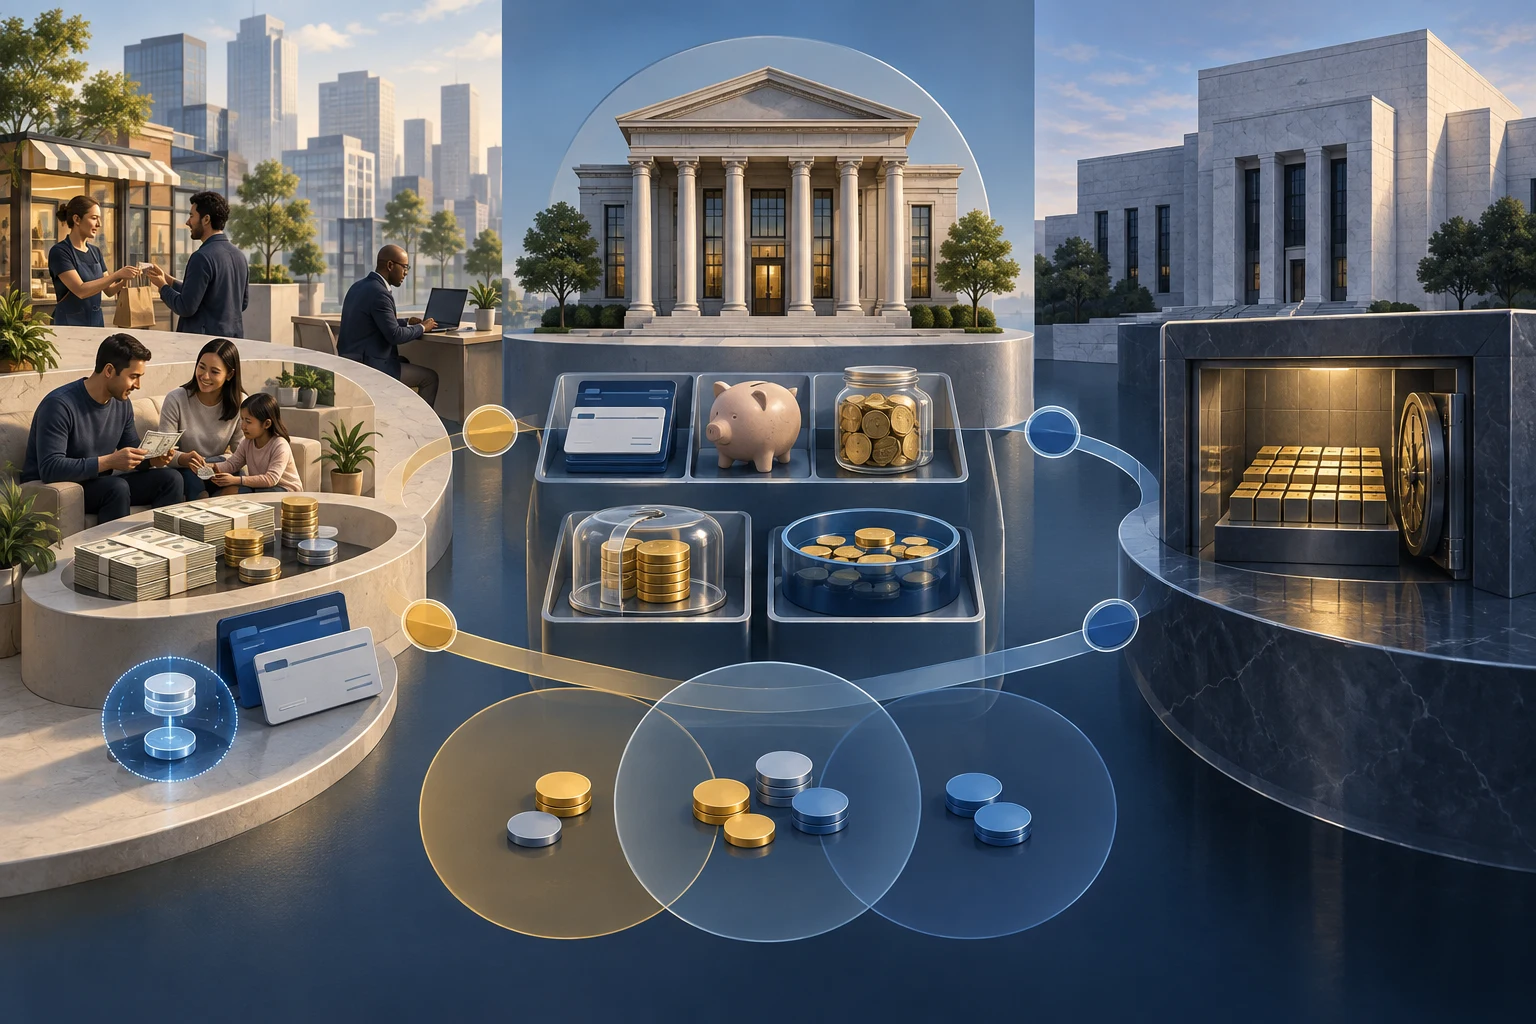
Un exemple hypothétique pour une même période
Supposons, pour une période fictive, que les espèces en circulation s’élèvent à 300 milliards de dollars, dont 20 milliards dans les coffres des banques, et que les soldes de réserves atteignent 500 milliards. La base monétaire vaut alors 300 + 500 = 800 milliards de dollars. Les espèces détenues par le public dans cet exemple s’élèvent à 280 milliards, après exclusion des coffres bancaires.
Si les dépôts à vue et autres dépôts liquides atteignent 1 520 milliards, M1 vaut 280 + 1 520 = 1 800 milliards. Pour calculer M2, ajoutons 250 milliards de dépôts à terme de faible montant et 400 milliards de fonds monétaires de détail, puis retranchons 50 milliards de soldes IRA et Keogh : 1 800 + 250 + 400 − 50 = 2 400 milliards de dollars.
Tous ces chiffres sont inventés pour illustrer les additions et soustractions selon les définitions appliquées à la même période. Ce ne sont ni des données H.6 actuelles ni une estimation. L’exemple montre aussi que les espèces dans les coffres des banques et celles détenues par le public n’apparaissent pas de la même façon dans chaque agrégat.
Le bond de M1 en 2020 venait d’un reclassement
En mai 2020, la Fed a reclassé les dépôts d’épargne dans la catégorie « autres dépôts liquides » de M1, après la suppression d’une limite réglementaire sur certains virements mensuels. La série de M1 a ainsi présenté un saut statistique d’environ 11 200 milliards de dollars. Cela ne signifie pas que ce montant a été créé à neuf ou versé aux ménages au cours de ce mois.
Le total de M2 n’a pas changé du fait de ce reclassement, puisque les dépôts d’épargne étaient déjà inclus dans M2. Une partie de M2 est passée dans une catégorie de M1; elle n’a pas été ajoutée une seconde fois au total plus large. Les [questions techniques sur H.6]({source:fedH6TechnicalQAs}) et l’[analyse de la Fed sur la croissance des dépôts pendant la pandémie]({source:fedBankDepositGrowthPandemic2022}) aident à distinguer un changement de classification des mouvements réels de dépôts.
Pour comparer la croissance de M1 avant et après 2020, repérez la date du reclassement et les notes de la série. Un saut dans un graphique n’est pas automatiquement un flux égal de dépôts nouvellement créés, de prêts ou de dépenses.
En 2026, H.6 a déplacé le calcul des déductions dans M2
À compter de la publication du 28 juillet 2026, la Fed déduit les soldes IRA et Keogh au niveau de M2 dans son ensemble, plutôt que dans certaines composantes prises séparément. En conséquence, les séries publiées des petits dépôts à terme et des fonds monétaires de détail ont augmenté, puisque les déductions n’étaient plus appliquées à chacune de ces composantes. Le total M2 non désaisonnalisé est resté inchangé; le total désaisonnalisé n’a fait l’objet que de révisions mineures. Les [questions techniques actualisées sur H.6]({source:fedH6TechnicalQAs}) précisent la date et les effets de ce changement.
Les lignes d’un tableau peuvent donc évoluer alors que le total reste le même. En comparant une ancienne représentation aux dernières données, vérifiez l’ajustement saisonnier, la méthode de déduction des soldes IRA et Keogh ainsi que les révisions historiques. La variation d’une composante ne se traduit pas nécessairement par une variation identique du total M2.
Les réserves bancaires ne sont pas les dépôts des ménages
Les réserves sont un actif pour la banque qui les détient et un passif de la Réserve fédérale. Elles servent notamment à régler des paiements entre établissements et à gérer la liquidité. Un client ne peut pas retirer directement les réserves de son compte courant : son dépôt est une dette de sa banque. La [FAQ de la Fed sur l’IORB et les soldes de réserves]({source:fedIorbFaq}) explique ces bilans.
Lorsqu’une banque accorde un prêt, elle inscrit en général une créance de prêt à son actif et un dépôt correspondant à son passif. Si l’emprunteur paie une personne qui détient un compte ailleurs, le règlement et le financement entrent en jeu. Cela ne crée pas pour autant un multiplicateur mécanique universel qui transformerait chaque dollar de réserves supplémentaires en un montant fixe de prêts ou de dépôts.
Une hausse des réserves ne contraint donc pas M1 ou M2 à progresser dans la même proportion. La croissance des prêts et des dépôts observée pendant un épisode donné ne garantit pas non plus qu’elle se reproduira ailleurs. L’[analyse de la Fed sur les dépôts pendant la pandémie]({source:fedBankDepositGrowthPandemic2022}) étudie une période précise; elle ne fournit pas une loi causale universelle ni une formule automatique d’inflation.
La même étude distingue aussi l’identité du vendeur : quand la Fed achète un titre à un vendeur non bancaire, les réserves de sa banque peuvent augmenter et un dépôt peut être créé au nom du vendeur. Lorsqu’elle achète directement à une banque, celle-ci échange un titre contre des réserves; l’opération ne crée pas directement de dépôt pour un client. L’[analyse de la Fed sur les dépôts pendant la pandémie]({source:fedBankDepositGrowthPandemic2022}) décrit cette mécanique de bilan.
Le classement des stablecoins reste une question de mesure
Dans le périmètre actuel de H.6, les dépôts tokenisés sont comptabilisés selon la catégorie du dépôt sous-jacent : dans M1 ou dans la partie de M2 hors M1. Les parts tokenisées de fonds monétaires de détail sont incluses dans la composante des fonds monétaires de détail de M2; H.6 ne les publie pas dans une catégorie tokenisée distincte. Les stablecoins de paiement ne sont pas une composante publiée à part dans le H.6 actuel. La [publication H.6 actuelle]({source:fedH6CurrentMoneyStockMeasures}) et la [note de recherche sur les nouvelles formes de monnaie]({source:fedNewFormsMoneyAggregates2026}) exposent cette classification.
Publiée le 4 septembre 2026, une note de deux économistes de la Réserve fédérale étudie la façon dont les dépôts tokenisés, les fonds monétaires tokenisés et les stablecoins de paiement pourraient être évalués dans les agrégats monétaires. La [note sur les nouvelles formes de monnaie et les agrégats américains]({source:fedNewFormsMoneyAggregates2026}) est une recherche indépendante de ses auteurs, et non une décision de politique de la Fed.
Un éventuel classement futur des stablecoins de paiement dépendrait de leur usage. Employés pour des paiements du quotidien, ils pourraient être rapprochés d’un moyen d’échange de type M1. S’ils servent surtout de réserve de valeur à court terme, une composante de M2 hors M1 pourrait être envisagée. La note souligne aussi les besoins de données fiables sur les encours, de déclarations standardisées, de prévention des doubles comptes avec les actifs de réserve et de mesure des usages, qui peuvent être mondiaux.
La publication H.6 actuelle ne présente pas les stablecoins comme une ligne distincte. Il ne faut donc pas affirmer qu’ils figurent aujourd’hui séparément dans M1 ou M2, ni qu’un classement futur est déjà arrêté. La classification statistique ne renseigne pas non plus sur le maintien de la parité, les modalités de remboursement ou les risques liés à l’émetteur, au dépositaire ou au réseau. Pour ces questions, consultez le guide local sur le décrochage, le remboursement et les réserves des stablecoins.
Choisir la mesure en fonction de la question
La base monétaire sert à suivre ensemble les espèces en circulation et les réserves bancaires à la Fed. M1 cible les formes de monnaie privée les plus liquides dans la définition américaine. M2 élargit le champ à certaines formes d’épargne liquide. Avant de comparer deux dates, vérifiez la définition, la version publiée et l’éventuel ajustement saisonnier.
Aucun de ces agrégats ne représente le patrimoine total des ménages, tous les actifs de la Réserve fédérale ou la consommation effective. Une hausse de M2 ne prédit pas, à elle seule, l’ampleur ni le calendrier d’une hausse de l’inflation. Pour le passage des taux directeurs aux taux appliqués aux prêts, consultez la comparaison entre taux des fonds fédéraux et taux préférentiel. Pour distinguer la masse monétaire de la mesure des prix, comparez IPC, PCE et déflateur du PIB.
Pour une comparaison internationale, consultez les définitions de la banque centrale du pays concerné : les composants et la fréquence de M1 et M2 varient. Indiquez toujours le pays, la période, la mesure et la version des données afin de ne pas traiter comme identiques des séries qui ne mesurent pas les mêmes postes.
Questions fréquentes
Q1Une hausse des réserves fait-elle augmenter M2 du même montant ?
Non. Les réserves sont des soldes bancaires auprès de la Fed; M2 réunit des catégories définies d’espèces, de dépôts, de dépôts à terme et de fonds monétaires. Il n’existe pas de relation fixe un pour un.
Q2Les dépôts d’épargne font-ils aujourd’hui partie de M1 ?
Oui. La définition américaine actuelle les classe parmi les autres dépôts liquides. Le changement de 2020 a reclassé des soldes existants; le bond de M1 ne prouve donc pas, à lui seul, la création de nouveaux dépôts.
Q3Les stablecoins sont-ils déjà comptabilisés dans M1 ou M2 ?
H.6 ne les présente pas dans une ligne distincte. Des chercheurs de la Fed ont étudié de possibles traitements futurs, mais leur note est une recherche indépendante, pas une décision de politique.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Dans l’exemple hypothétique, pourquoi les espèces en circulation atteignent-elles 300 milliards de dollars, contre 280 milliards détenus par le public ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Des définitions claires des termes essentiels, des calls, puts et chaînes d’options à la volatilité implicite, aux sensibilités et à l’écart acheteur-vendeur
Parcourir le glossaire des options