

Implementation shortfall : mesurer le coût d’une décision d’investissement
Découvrez comment le prix de décision, le prix d’arrivée, les exécutions, la quantité non exécutée et les frais composent l’implementation shortfall, et en quoi il diffère du slippage et du VWAP.
Dans ce guideLe prix d’exécution ne résume pas toute la décision
Bref résumé
L’implementation shortfall compare le résultat d’une décision d’investissement à un portefeuille théorique qui aurait pu être négocié au prix de décision. Il compte le coût des titres exécutés, le coût d’opportunité estimé des titres restés inexécutés et les frais explicites. Pour le calculer correctement, il faut fixer l’heure de décision, l’heure d’arrivée, les exécutions et l’heure de valorisation. Les prix ci-dessous sont hypothétiques.
Le prix d’exécution ne résume pas toute la décision
Un ordre d’achat peut être partiellement exécuté près de son cours de référence, alors que la majeure partie de la position visée reste à exécuter pendant que le marché monte. Pour une vente, les titres exécutés peuvent obtenir un bon prix, mais une grande quantité peut rester exposée à une baisse. Comparer seulement le prix moyen d’exécution à une cotation ne mesure qu’une partie de l’expérience : cela ne compare pas le portefeuille visé à celui qui a effectivement été constitué.
L’implementation shortfall, souvent abrégé IS, mesure cet écart. L’article original de Perold compare le portefeuille réel à un portefeuille théorique qui reproduit les décisions d’investissement aux prix disponibles au moment où elles ont été prises. En analyse des coûts de transaction, cette comparaison peut inclure les frais explicites, les coûts implicites d’exécution et le coût d’opportunité estimé du reliquat non exécuté. C’est une convention de mesure, pas une prévision de ce qu’un autre ordre aurait certainement rapporté.
Consigner quatre prix et la quantité initialement visée
Notons Q la quantité de titres visée par la décision. Le prix de décision P_D est généralement le cours médian au moment où la décision d’investissement est prise. Le prix d’arrivée P_A est souvent le cours médian lorsque l’ordre est transmis pour exécution. Ces heures peuvent différer : le marché peut bouger entre la décision et la réception de l’ordre par le courtier.
Consignez la quantité exécutée q et son prix moyen d’exécution pondéré par le volume P_F ; la quantité non exécutée est U = Q − q. Fixez à l’avance un prix P_T et une heure d’évaluation du reliquat, par exemple le cours de clôture du dernier jour de l’ordre. Ce prix ne signifie pas que toutes les actions restantes auraient pu être exécutées à ce niveau. C’est la référence choisie pour valoriser la partie manquée de la décision théorique.
La référence de décision et l’horizon d’évaluation déterminent la question à laquelle répond le chiffre. Remplacer après coup le prix de décision par celui du premier fill, ou modifier l’heure finale après avoir observé le marché, change la mesure. Conservez la cible et les horodatages initiaux ; consignez comme un nouvel ordre toute véritable révision de la décision d’investissement.
Utiliser une formule signée pour les achats et les ventes
Posons s = +1 pour un achat et s = −1 pour une vente. Avec un prix moyen d’exécution, le shortfall en unités monétaires est :
IS = s × [q × (P_F − P_D) + U × (P_T − P_D)] + F
F représente les commissions, frais de marché et autres charges explicitement inclus. Pour un achat, payer au-dessus du prix de décision est un coût ; pour une vente, c’est le fait de recevoir moins. Le facteur de signe permet d’utiliser la même formule pour les deux côtés. Si les Q titres sont tous exécutés, U = 0 ; si rien n’est exécuté, le résultat dépend de la valorisation du reliquat et des frais réellement facturés.
Une décomposition plus détaillée répartit le mouvement des prix entre délai, exécution et coût d’opportunité du reliquat :
Délai = s × Q × (P_A − P_D)
Exécution = s × q × (P_F − P_A)
Opportunité non exécutée = s × U × (P_T − P_A)
Comme Q = q + U, ces éléments totalisent la composante de prix de la formule directe. Ajoutez F une seule fois. Ces libellés situent les variations de prix entre les horodatages retenus ; ils ne prouvent pas quelle personne ou quel processus les a causées.
Un achat partiel peut coûter plus que les titres exécutés
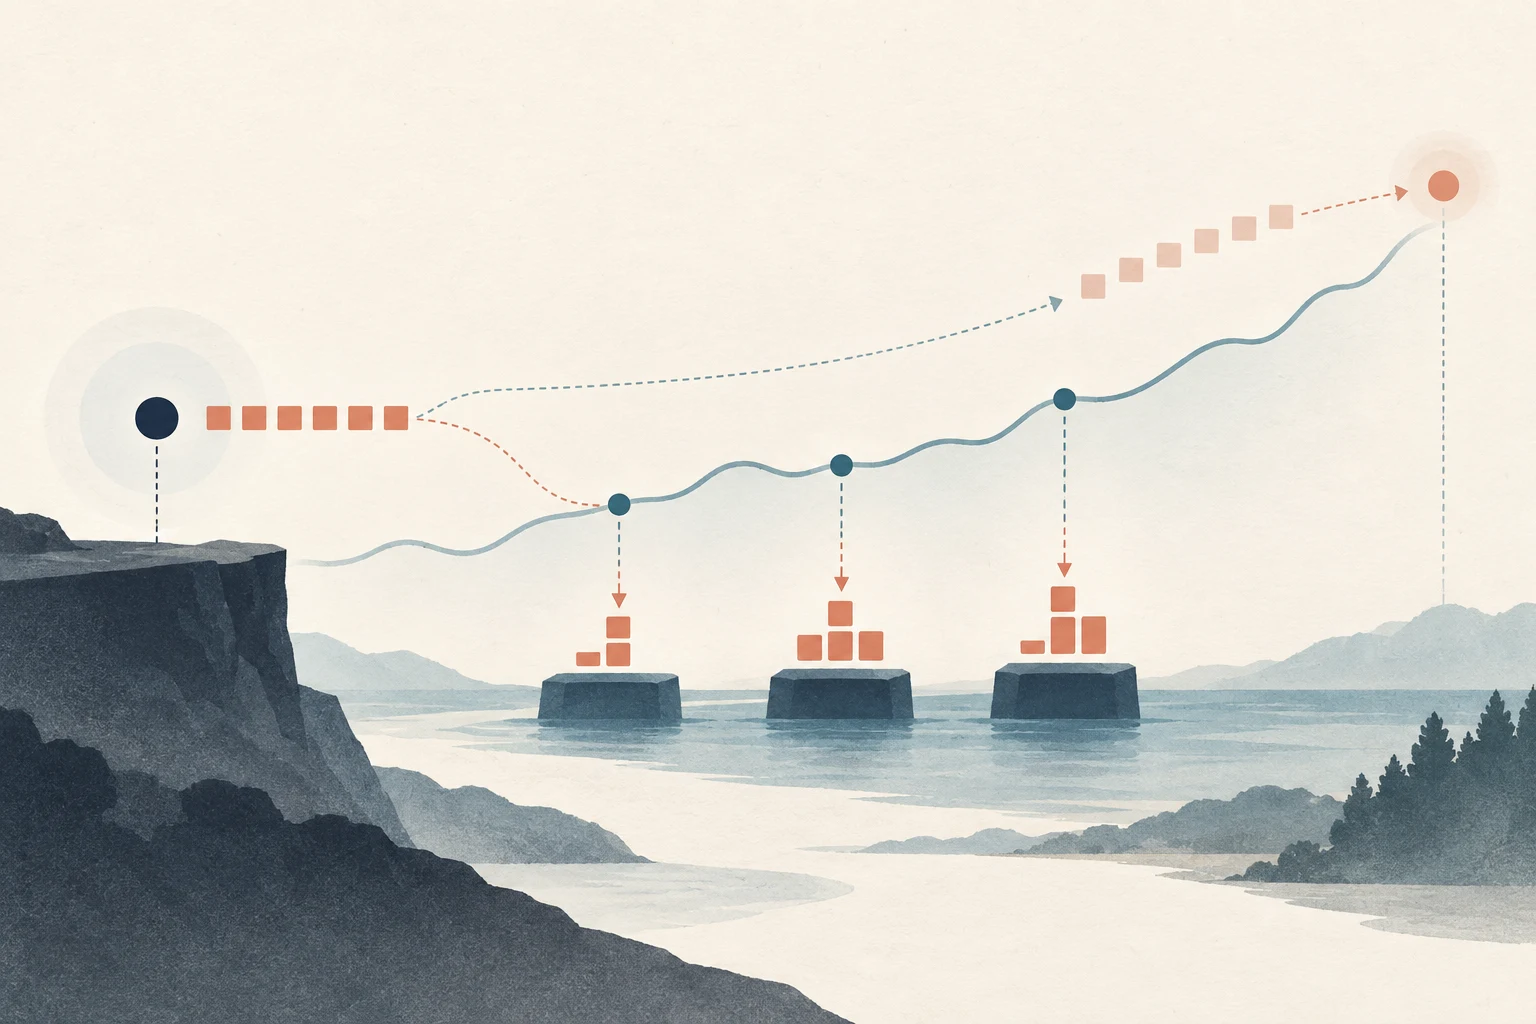
Supposons qu’un gérant décide d’acheter 1,000 actions lorsque le cours médian est $50.00. À l’arrivée de l’ordre pour exécution, le cours médian est de $50.10. L’ordre est exécuté à hauteur de 600 actions à un prix moyen pondéré par le volume de $50.13 ; 400 restent inexécutées et sont évaluées au prix final de $50.25 fixé à l’avance. Supposons des frais explicites de $18.
La hausse entre la décision et l’arrivée représente 1,000 × ($50.10 − $50.00) = $100 de coût de délai. Par rapport au prix d’arrivée, les 600 actions exécutées coûtent 600 × ($50.13 − $50.10) = $18. Selon cette convention d’évaluation, les actions restantes représentent 400 × ($50.25 − $50.10) = $60 de coût d’opportunité. Avec $18 de frais, le shortfall total est de $196.
Le calcul direct donne le même résultat : le coût des titres exécutés est 600 × ($50.13 − $50.00) = $78 ; celui des titres non exécutés est 400 × ($50.25 − $50.00) = $100 ; en ajoutant $18 de frais, le total est $196. Le nominal visé au prix de décision est de $50,000. Le résultat correspond donc à 196 ÷ 50,000 × 10,000 = 39.2 points de base du nominal visé. Le dénominateur compte : un taux rapporté au seul nominal exécuté serait différent.
Le reliquat exige une référence défendable
Le coût d’opportunité est une estimation valorisée du morceau de l’ordre prévu qui n’a pas été exécuté. L’analyste doit préciser le prix de décision de référence, le prix et l’horizon de fin, ainsi que la part du reliquat qu’il était raisonnablement possible d’exécuter. Si un objectif de 1,000 actions était irréaliste au regard de la liquidité disponible, imputer toute la quantité restante à une variation ultérieure peut surestimer l’occasion manquée. La CFA Institute Research Foundation examine la quantité réellement exécutable et le bruit introduit par un cours de valorisation ultérieur dans Transaction Cost Measurement and Management.
Choisissez une heure de fin adaptée au mandat : annulation de l’ordre, clôture d’une séance définie ou autre horizon documenté. Une variation ultérieure ne doit pas entrer implicitement dans l’estimation. Si le gérant annule parce que sa thèse ou son exposition souhaitée a changé, consignez le motif et séparez la nouvelle décision de l’échec d’exécution de l’ancienne. Un ordre à cours limité qui n’était pas réellement exécutable ne constitue pas automatiquement une défaillance du courtier.
Le slippage, le spread effectif et le VWAP répondent à des questions plus étroites
Le terme « slippage » est utilisé avec plusieurs cours de référence. Une plateforme peut comparer un fill à la cotation lors de l’envoi de l’ordre ; un autre rapport peut utiliser le cours médian à l’arrivée ou le prix de décision. Précisez toujours la référence, la convention de signe et si la statistique ne couvre que les exécutions. Une mesure limitée aux fills ne tient pas compte des titres jamais achetés ou vendus.
Le spread effectif compare une transaction à un cours médian proche et sert à étudier le prix immédiat de la liquidité. À lui seul, il ne couvre ni le délai avant l’ordre, ni le parcours complet d’un ordre important, ni les commissions ou le coût d’opportunité du reliquat. Le VWAP compare les exécutions au prix de marché pondéré par les volumes pendant un intervalle choisi. Il mesure l’exécution par rapport au volume négocié sur cette fenêtre, pas la fidélité avec laquelle la décision d’investissement initiale a été traduite dans le portefeuille. La lecture actuelle du CFA Institute sur les coûts de négociation présente l’implementation shortfall comme une mesure du coût total et rappelle les limites d’autres références d’exécution.
Aucune référence n’est la meilleure dans tous les cas. Le VWAP peut convenir à un mandat qui suit le volume du marché ; le shortfall calculé depuis le prix de décision est plus informatif pour examiner l’écart entre décision et portefeuille obtenu. Plusieurs références peuvent être publiées, à condition de les distinguer et de ne pas additionner deux fois des composantes qui se chevauchent.
Le shortfall n’est pas une mesure pure de la compétence du courtier
La mesure peut intégrer des mouvements généraux du marché sans lien avec l’ordre, l’évolution de la valeur du titre, le franchissement du spread, l’impact temporaire ou durable, le délai et l’opportunité non exécutée. Un achat peut afficher un shortfall positif élevé parce que le marché a monté après la décision, même si les exécutions étaient bonnes par rapport au cours d’arrivée. Une évolution favorable peut produire un shortfall nul ou négatif malgré le paiement de commissions et du spread.
C’est pourquoi le résultat d’un seul ordre est bruité et le cours terminal doit être fixé avant d’observer le résultat. Les travaux sur les coûts de transaction indiquent que les estimations individuelles deviennent plus utiles lorsqu’elles sont moyennées sur de nombreux ordres, et que les données doivent conserver le lien entre les fills et leur ordre parent. Sans ce lien, l’analyste peut manquer l’impact cumulé d’un ordre réparti en plusieurs ordres enfants. Un chiffre inférieur ne démontre à lui seul ni une meilleure compétence, ni une réduction causale de l’impact de marché, ni la supériorité d’un courtier.
Comparer les méthodes d’exécution sur des décisions comparables
Pour comparer un ordre au marché, un ordre à cours limité ou un algorithme, gardez constants la décision d’investissement et l’objectif. Utilisez le même titre, le même côté, la même quantité visée, le même prix de décision, la même convention de prix d’arrivée, le même horizon de valorisation et le même traitement des frais. Regroupez aussi les résultats selon les facteurs qui changent la difficulté d’exécution : taille de l’ordre par rapport au volume habituel, volatilité, urgence, heure de la journée et liquidité. Sinon, un algorithme recevant les ordres les plus faciles peut sembler meilleur pour des raisons étrangères à sa qualité d’exécution.
Les choix d’exécution arbitrent entre coûts et risque de ne pas terminer l’ordre. Une plus grande urgence peut réduire la durée d’exposition à un marché mobile et le coût d’opportunité attendu, tout en augmentant le spread ou l’impact. Un ordre à cours limité patient peut améliorer le prix des titres exécutés mais laisser davantage de titres en attente. Il ne s’agit pas de minimiser la ligne des coûts d’exécution isolément, mais d’évaluer le shortfall total au regard du motif de l’opération et du coût de l’attente. Les résultats historiques décrivent les cas observés ; ils ne garantissent pas les mêmes fills avec une autre route ou un autre algorithme.
Reliez chaque ordre enfant à la décision parente. Si une décision portant sur 1,000 actions est répartie en vingt tranches, redémarrer l’horloge du prix de décision pour chaque tranche peut masquer le mouvement survenu pendant l’attente de l’ordre complet. En revanche, si le gérant modifie l’exposition visée après de nouvelles informations, ne rattachez pas de force les actions ajoutées à l’ordre parent initial au seul motif qu’elles vont dans le même sens. Consignez une nouvelle décision, son prix et son heure. Pour résumer plusieurs ordres, additionnez d’abord le shortfall monétaire et le nominal théorique, puis calculez le ratio et indiquez-le. Une moyenne non pondérée des points de base par ordre peut donner autant de poids à un petit ordre qu’à un grand.
Rendre le calcul reproductible
Un registre utile des coûts de transaction comprend l’heure et le cours médian de décision, l’heure d’envoi et le cours médian à l’arrivée, le sens, la quantité visée, chaque exécution et frais, le reliquat annulé ou non exécuté, l’hypothèse de quantité réellement exécutable, le prix et l’heure de valorisation, ainsi que le dénominateur utilisé pour les points de base. Pour les futures, options ou contrats perpétuels, appliquez le multiplicateur de contrat correct à la variation de prix et identifiez séparément les frais de marché, commissions, funding et autres flux inclus dans l’horizon retenu.
Pour regrouper des ordres libellés dans des devises différentes, convertissez coûts et nominal selon une convention de change et un horodatage uniques et documentés ; diviser un coût en dollars par un nominal en devise locale n’a pas de sens. Pour les futures et options, appliquez le multiplicateur du contrat et la même unité aux prix de décision et d’exécution. La marge déposée est une garantie, pas un frais d’exécution. Le funding d’un perpétuel est un flux de trésorerie pendant la détention, pas un prix d’exécution : publiez-le séparément ou expliquez pourquoi l’analyse l’inclut dans une mesure plus large du coût total. Le mélange de ces postes peut rendre incomparables deux rapports d’exécution pourtant similaires.
Conservez le prix de décision initial même lorsque l’ordre est modifié ; si l’objectif change, enregistrez une nouvelle décision parent. Comparez les moyennes entre ordres exécutés dans des conditions similaires et présentez la distribution, pas seulement la moyenne. Pour approfondir, consultez spread bid-ask et slippage sur futures, quantité affichée et ordres iceberg sur futures et surajustement des modèles financiers. L’implementation shortfall mesure l’exécution par rapport à une décision d’investissement ; ce n’est ni un conseil de trading ni une preuve de rentabilité d’une stratégie.
Questions fréquentes
Q1L’implementation shortfall est-il la même chose que le slippage ?
Non. Le slippage compare souvent un fill à une cotation ou une référence choisie. L’implementation shortfall peut aussi inclure le délai, la quantité non exécutée et les frais explicites. Il faut préciser la référence et la période dans les deux cas.
Q2Quel prix retenir pour un ordre non exécuté ?
Choisissez à l’avance un cours et un horizon, par exemple la clôture de la dernière séance de l’ordre. Estimez aussi quelle part du reliquat aurait pu être exécutée de façon réaliste. Un cours ultérieur ne prouve pas que l’ordre aurait pu être exécuté à ce prix.
Q3Un implementation shortfall inférieur signifie-t-il que l’algorithme est meilleur ?
Pas à lui seul. Comparez des décisions, tailles, niveaux de liquidité, urgences, conditions de marché et traitements des frais similaires. Le shortfall comprend des mouvements que l’algorithme n’a peut-être pas causés ; un ordre unique ne démontre pas une compétence causale.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Que représente la quantité non exécutée dans l’implementation shortfall ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Des définitions claires des termes essentiels, des calls, puts et chaînes d’options à la volatilité implicite, aux sensibilités et à l’écart acheteur-vendeur
Parcourir le glossaire des options