

Exécution optimale d’Almgren–Chriss : arbitrer entre impact de marché et risque de prix
Comprenez comment le modèle d’Almgren–Chriss répartit un ordre important entre coût d’impact et risque lié aux titres non exécutés, avec un exemple hypothétique et ses limites.
Dans ce guidePourquoi ne pas exécuter tout l’ordre immédiatement ?
Bref résumé
Le modèle d’Almgren–Chriss étudie le découpage d’un ordre important sur une durée déterminée. Une exécution rapide peut accroître l’impact temporaire du marché ; une exécution lente laisse davantage de titres exposés aux mouvements de prix. Sous ses hypothèses, le modèle choisit un compromis entre coût attendu et risque. « Optimal » désigne ici la solution d’un problème précis, pas le meilleur calendrier pour tous les ordres.
Pourquoi ne pas exécuter tout l’ordre immédiatement ?
Imaginons qu’un gérant doive vendre une position importante en quelques heures. Un ordre unique peut absorber la liquidité disponible et faire bouger le cours pendant son exécution. Le fractionner en tranches plus petites réduit souvent la pression immédiate, mais une partie de la position reste alors à vendre. Le prix de référence peut évoluer entre-temps, à la hausse comme à la baisse.
Almgren et Chriss formalisent cette tension sous la forme d’une optimisation : réduire le coût d’exécution attendu tout en pénalisant l’incertitude liée à la position encore détenue. Leur article fondateur combine risque de volatilité et coûts de transaction dus à l’impact permanent et temporaire ; dans un modèle de coût linéaire, il construit une frontière efficiente entre coût et incertitude (article original).
Définir l’ordre, l’horizon et le reliquat
Considérons la vente de X actions entre t = 0 et une échéance fixe T. x(t) représente la quantité encore détenue à l’instant t. On a x(0) = X au départ et x(T) = 0 à l’échéance. Avec cette convention de liquidation, la vitesse de vente vaut :
v(t) = −dx(t)/dt
Plus la quantité restante diminue vite, plus v(t) est élevée. Le choix d’exécution se décrit par la quantité initiale X, l’horizon T et le chemin de stock x(t), ou de manière équivalente par le taux de négociation v(t). Cette formulation impose que tout l’ordre soit exécuté à l’échéance ; autoriser un reliquat ou laisser l’horizon varier définit un autre problème.
Distinguer l’impact du risque lié à l’attente
L’impact temporaire est l’écart entre le prix d’exécution et le prix de référence qui apparaît lors de la négociation et peut s’atténuer ensuite. Dans la forme linéaire usuelle, il augmente avec la vitesse de négociation : des tranches importantes ou rapides peuvent donc coûter davantage en moyenne. L’impact permanent correspond à un déplacement du prix de référence qui persiste après l’opération. Dans la formulation linéaire de base, son coût attendu peut dépendre de la quantité totale plutôt que du calendrier. Il ne détermine alors pas à lui seul le moment des transactions. Ce résultat dépend du modèle et ne vaut pas pour toutes les formes d’impact.
Le risque d’attendre est distinct : si le prix évolue avant la fin de l’ordre, la valeur des titres non encore vendus change. La formulation de base le représente par la variance du coût d’exécution ou de l’implementation shortfall. Le modèle met donc en balance le surcoût temporaire d’une exécution rapide et l’incertitude accrue d’une exécution lente.
La trajectoire d’Almgren–Chriss en temps continu
Dans une convention continue simplifiée, la partie de l’objectif qui dépend du calendrier peut s’écrire :
minimiser E[coût] + λ × Var(coût)
λ pondère l’aversion au risque. Si l’impact temporaire est linéaire en fonction du taux de négociation, si la volatilité du prix de référence non affecté est constante et si l’échéance est fixe, la partie variable de l’objectif (hors termes constants) est :
∫₀ᵀ [η v(t)² + λ σ² x(t)²] dt
σ désigne la volatilité du prix de référence par racine d’unité de temps. η est le coefficient d’impact temporaire dans cette convention ; les unités doivent être cohérentes avec l’objectif. La trajectoire optimale du reliquat est :
x(t) = X × sinh(κ(T − t)) / sinh(κT)
avec
κ² = λσ² / η
λ pondère l’aversion au risque et κ est l’échelle d’urgence de la trajectoire, en unité inverse du temps ; κT est donc sans dimension.
Les références peuvent définir différemment les coefficients et leur échelle. Avant de reprendre une valeur de κ, vérifiez donc ses unités et la définition de l’impact. Le travail de contrôle optimal de Bertsimas et Lo illustre également l’importance des hypothèses sur les prix et l’impact (article).
<!-- learn:illustration -->
Comment λ modifie le calendrier
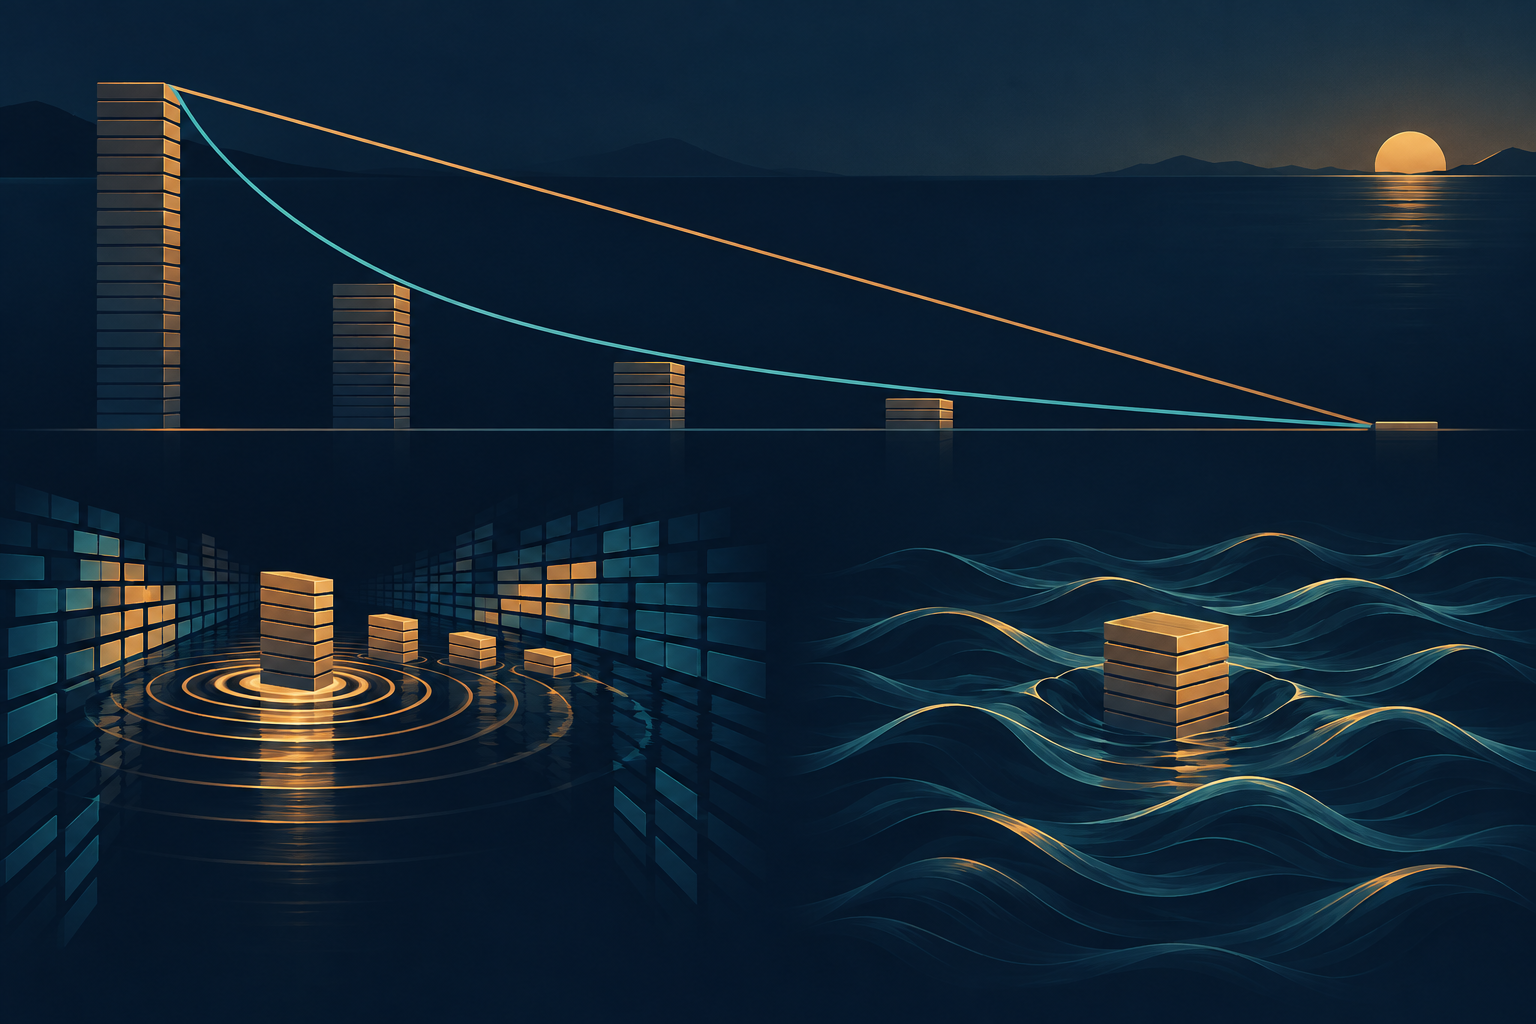
Lorsque λ tend vers zéro, la limite de la courbe hyperbolique est la droite x(t) = X(1 − t/T). Le reliquat diminue à taux constant, comme dans un calendrier proche du TWAP. Quand λ augmente, κT augmente et la trajectoire avance davantage les ventes. Moins de titres restent longtemps exposés aux variations de prix, mais le coût attendu de l’impact temporaire peut augmenter.
Chaque valeur de λ sélectionne un compromis différent entre coût moyen et risque. Une trajectoire se trouve sur la frontière efficiente si aucune autre trajectoire admissible ne présente le même risque à moindre coût attendu. Cette frontière rend visible l’arbitrage ; elle ne dit pas quel point convient à une décision d’investissement donnée. L’article d’Almgren et Chriss propose de choisir une stratégie au moyen d’une fonction d’utilité ou d’un critère de risque défini.
Un exemple entièrement hypothétique
Supposons que 1 000 actions soient vendues en 60 minutes et que les paramètres retenus donnent κT = 2. Ces résultats du modèle sont arrondis ; ils ne proviennent pas d’un marché en direct et ne constituent pas une estimation pour un titre précis. Le tableau compare le reliquat à certains instants avec celui d’un TWAP linéaire :
| Moment | Reliquat selon Almgren–Chriss | Reliquat selon TWAP |
|---|---|---|
| Départ | 1 000 | 1 000 |
| 15 minutes | environ 587 | 750 |
| 30 minutes | environ 324 | 500 |
| 45 minutes | environ 144 | 250 |
| 60 minutes | 0 | 0 |
Dans cet exemple, Almgren–Chriss vend davantage au début : le reliquat diminue plus vite, au risque d’accroître le coût de l’impact temporaire. Ces chiffres ne montrent pas quel calendrier aurait obtenu un meilleur prix. Il faudrait des cotations réelles, la liquidité, les exécutions et d’autres coûts absents de l’exemple.
Hypothèses et limites à vérifier
La solution fermée suppose un seul actif, une volatilité constante, un impact temporaire linéaire et stable, une forme simplifiée d’impact permanent, ainsi qu’une quantité et une échéance connues. La trajectoire est *open loop* : elle est calculée à l’avance et ne s’adapte pas automatiquement au volume nouveau, aux actualités, aux cotations ni aux quantités déjà exécutées. La formulation de base ne contient pas de signal prédictif, ou « alpha », indiquant une hausse ou une baisse future.
Des travaux ultérieurs examinent la compatibilité des modèles d’impact avec la dynamique des prix ; l’analyse de Gatheral sur l’absence d’arbitrage dynamique en est un exemple (Gatheral). Sur les marchés réels, l’impact peut être non linéaire, liquidité et volatilité évoluent, et spread, frais, priorité dans la file d’ordres ou règles de la plateforme modifient les exécutions. Une trajectoire fixe ne décrit donc pas toutes les décisions d’exécution.
Avant d’interpréter la sortie d’un algorithme, vérifiez le prix de référence, le calibrage de l’impact, le traitement des frais et les limites de participation. λ n’est pas une recommandation d’une plateforme et la trajectoire ne garantit ni prix ni exécution complète. Le guide sur l’implementation shortfall compare la décision à l’exécution obtenue ; le guide VWAP et TWAP distingue le benchmark du calendrier. Cet article explique un modèle conditionnel ; il ne constitue ni un conseil d’investissement ni une instruction d’exécution.
Questions fréquentes
Q1Almgren–Chriss donne-t-il le meilleur calendrier pour tout grand ordre ?
Non. Il optimise un objectif défini sous des hypothèses précises, par exemple une volatilité constante, un impact temporaire linéaire et une échéance fixe. Une autre liquidité, des signaux ou des contraintes peuvent modifier le problème et sa solution.
Q2L’impact permanent ne compte-t-il jamais dans le calendrier ?
Dans certaines formulations linéaires de base, son coût attendu dépend de la quantité totale, et non du calendrier. D’autres modèles d’impact et conditions de marché peuvent mener à un résultat différent.
Q3Puis-je utiliser cette formule pour choisir un algorithme de courtier ?
Non. Elle ne tient pas entièrement compte des frais, des files d’attente, des règles de chaque plateforme ni des variations de liquidité. Elle aide à comprendre un arbitrage, pas à recommander un ordre précis.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Que désigne x(t) dans la trajectoire d’Almgren–Chriss ?
Choisissez une réponse pour voir l'explication