

VWAP ou TWAP : comprendre les références et algorithmes d’exécution
Comparez VWAP et TWAP comme références de marché aux calendriers d’exécution qui portent les mêmes noms, avec un exemple et leurs limites.
Dans ce guideLe VWAP et le TWAP répondent à des questions de moyenne différentes
Bref résumé
Le VWAP pondère les prix négociés par le volume de marché, tandis que le TWAP fait la moyenne des prix observés à des heures ou intervalles régulièrement espacés. Ces noms désignent aussi des algorithmes d’exécution : un calendrier VWAP suit un profil estimé du volume de marché, tandis qu’un calendrier TWAP élémentaire répartit l’ordre uniformément dans le temps. Une référence sert de repère de mesure ; un calendrier décide quand négocier. Aucun des deux ne garantit un meilleur prix ni une exécution complète.
Le VWAP et le TWAP répondent à des questions de moyenne différentes
Le prix moyen pondéré par les volumes (VWAP) mesure le prix moyen des transactions en donnant davantage de poids aux périodes ou transactions les plus volumineuses. Si pⱼ désigne le prix d’une transaction et vⱼ sa quantité, le VWAP du marché sur une fenêtre choisie est :
VWAP = Σ(pⱼ × vⱼ) ÷ Σvⱼ
Une transaction de 10 000 actions pèse ainsi dix fois plus qu’une transaction de 1 000 actions. Les fournisseurs de données peuvent regrouper les transactions en barres temporelles, mais le résultat dépend des places incluses, des corrections, du champ de prix, des limites de séance et de l’unité de volume. Il faut préciser ces choix avant de comparer deux VWAP.
Le prix moyen pondéré par le temps (TWAP) mesure le prix moyen sur la durée écoulée. Avec des observations également espacées, il s’agit de la moyenne arithmétique des prix retenus :
TWAP = (p₁ + p₂ + ... + pₙ) ÷ n
Si les observations couvrent des durées différentes, une estimation discrète cohérente pondère chaque prix par la durée qu’il représente. Une moyenne simple de barres d’une minute et de trente minutes donnerait implicitement le même poids à des périodes de durées inégales. La règle d’échantillonnage, le champ de prix (transaction, milieu de fourchette ou moyenne de barre, par exemple) et les heures de début et de fin font partie de la définition de la référence.
Les deux moyennes peuvent diverger même avec les mêmes observations de prix : le VWAP accorde plus d’importance aux périodes actives, alors qu’un TWAP échantillonné uniformément traite chaque intervalle de façon égale. Aucun n’est automatiquement la juste valeur de l’actif, le prix disponible pour un ordre important ou une prévision du prochain mouvement.
Une référence n’est pas l’algorithme qui l’utilise
Une référence est calculée à partir des observations du marché pour évaluer une exécution. Un algorithme d’exécution est un ensemble de règles qui divise un ordre parent en ordres enfants sur une fenêtre donnée. Les prestataires emploient le même sigle pour les deux notions ; « faire mieux que le VWAP » peut donc sembler être un objectif précis et unique alors qu’il ne l’est pas.
Un TWAP élémentaire répartit la quantité visée en tranches égales à intervalles réguliers, ou cherche à maintenir un rythme de négociation presque constant. Un VWAP élémentaire répartit plutôt l’ordre selon une prévision du profil intrajournalier du volume. Si l’historique indique que 30 % du volume de séance survient habituellement pendant un intervalle, le calendrier peut y affecter environ 30 % de son propre objectif. Le Comité des marchés de la BRI décrit une opposition générale comparable sur le marché des changes : les algorithmes VWAP cherchent à négocier davantage lorsque le chiffre d’affaires attendu est élevé, contrairement à un calendrier TWAP linéaire. Dans son exemple illustratif de VWAP, le rapport de la BRI précise aussi que l’utilisateur peut régler le degré de respect du calendrier : davantage de flexibilité permet de s’écarter davantage du profil cible, tout en visant l’exécution complète avant l’heure de fin définie.
Ce sont des calendriers de référence, et non des implémentations universelles. Un courtier peut plafonner le taux de participation, suspendre les ordres si le spread ou la volatilité dépasse un seuil, utiliser des ordres passifs ou modifier le rythme si le volume réel diffère des prévisions. Un ordre peut être évalué par rapport au VWAP tout en étant exécuté selon un calendrier TWAP. Demandez quelle série de prix définit la référence et quelles contraintes régissent le calendrier.
Exemple sur six intervalles
Supposons six intervalles égaux de 30 minutes, avec les prix moyens et volumes de marché hypothétiques suivants. Les volumes sont exprimés en milliers d’actions ; tous les chiffres sont inventés pour ce calcul.
| Intervalle | Prix moyen | Volume de marché (milliers d’actions) | Calendrier VWAP pour 1 200 actions | Calendrier TWAP |
|---|---|---|---|---|
| 1 | $100.00 | 10 | 120 | 200 |
| 2 | $100.50 | 20 | 240 | 200 |
| 3 | $99.80 | 30 | 360 | 200 |
| 4 | $100.80 | 25 | 300 | 200 |
| 5 | $101.20 | 10 | 120 | 200 |
| 6 | $100.30 | 5 | 60 | 200 |
Le volume total du marché atteint 100 000 actions. En multipliant chaque prix d’intervalle par son volume de marché exprimé en milliers, on obtient $1,000 + $2,010 + $2,994 + $2,520 + $1,012 + $501.50 = $10,037.50. La division par 100 donne un VWAP de marché de $100.375. La somme des six prix sur des durées égales est $602.60 ; divisée par six, elle donne un TWAP d’environ $100.4333.
Un calendrier de forme VWAP affecte à l’ordre de 1 200 actions 1,2 % du volume de chaque intervalle : 120, 240, 360, 300, 120 et 60 actions. Le TWAP élémentaire exécute 200 actions par intervalle. Pour isoler la différence, supposons, uniquement dans cet exemple volontairement simplifié, que chaque ordre enfant soit exécuté exactement au prix moyen de l’intervalle, que l’ordre soit entièrement exécuté, et qu’il n’y ait ni frais ni impact de marché.
Dans ces conditions, le prix moyen d’exécution du calendrier de forme VWAP est $100.375, car les quantités reprennent les pondérations du VWAP de marché. Celui du TWAP est $100.4333. Pour un achat, ce dernier dépasse le VWAP de marché d’environ 5,81 points de base. Pour un ordre d’achat de 1 200 actions exécuté en totalité, cet écart correspond à environ 70 $ de coût d’achat supplémentaire, selon les mêmes hypothèses : (100.4333 − 100.375) ÷ 100.375 × 10,000. Il s’agit d’un calcul, pas de la preuve qu’un algorithme VWAP obtiendrait réellement ce résultat. En négociation réelle, les ordres enfants modifient la liquidité disponible et rencontrent les spreads, les exécutions partielles, les variations de prix et les frais.
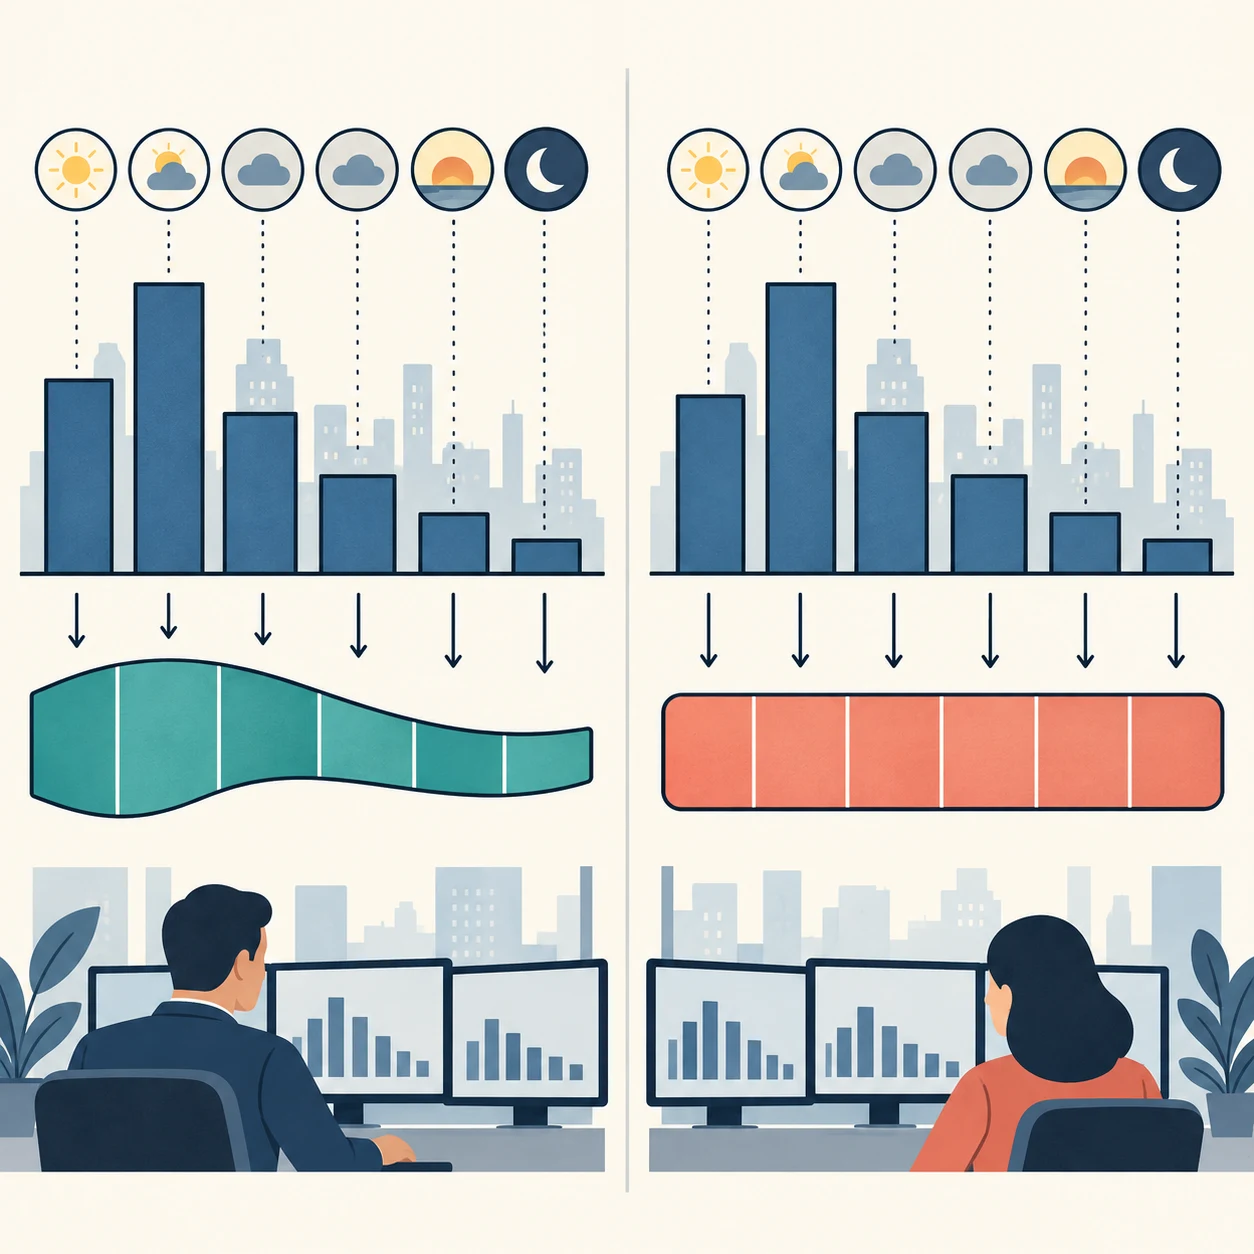
Les courbes de volume prévisionnel peuvent être erronées
Un calendrier VWAP doit estimer à quel moment le volume de marché apparaîtra. Il peut partir des volumes historiques de séances comparables, éventuellement ajustés selon le jour de la semaine ou un événement connu. Mais les nouvelles, un choc de volatilité, l’ouverture du marché ou l’évolution de la participation des places peuvent déplacer le volume réel. Un calendrier qui suit trop fidèlement le profil de la veille peut négocier trop lentement avant un mouvement de prix ou concentrer trop d’activité sur une période finalement peu liquide.
Certains algorithmes actualisent leur estimation pendant la séance. Le modèle d’exécution VWAP de Busseti et Boyd traite explicitement le volume total du marché comme incertain et étudie l’intégration des informations observées pendant l’exécution. Cartea et Jaimungal présentent deux stratégies visant le VWAP : l’une ajuste un calendrier proche du TWAP en fonction du flux d’ordres instantané et du flux moyen attendu sur la durée restante ; l’autre ajuste une stratégie d’Almgren–Chriss en fonction du volume restant attendu et du flux net d’ordres attendu. « Algorithme VWAP » ne signifie donc pas courbe fixe et optimale pour tous : les hypothèses du modèle, les coûts d’impact, les préférences de risque, les contraintes et les nouvelles observations influencent le calendrier.
Le TWAP élémentaire n’a pas besoin de prévoir une courbe de volume pour fixer son rythme de base, mais il reste exposé au risque de marché. Des tranches égales peuvent être trop agressives pendant les périodes calmes et trop lentes pendant les périodes actives. Un calendrier fixe expose aussi l’ordre aux variations de prix pendant toute la fenêtre. Accélérer peut améliorer les chances d’exécution complète, mais augmenter les coûts de spread et d’impact ; ralentir peut réduire l’empreinte, mais laisser davantage de quantité exposée à un mouvement défavorable ou non exécutée à l’échéance.
Choisissez un calendrier en fonction de l’objectif de négociation
Un calendrier qui suit le volume peut constituer un point de départ raisonnable si l’objectif est de participer à l’activité habituelle du marché pendant une partie importante de la séance. Il cherche à répartir l’ordre parent en fonction du chiffre d’affaires attendu et peut éviter de concentrer toute la quantité en une seule fois. Les limites de participation et l’échéance comptent donc autant que l’étiquette VWAP.
Un calendrier qui suit le temps peut être plus facile à expliquer et à contrôler si l’objectif consiste à répartir régulièrement les transactions sur une période définie, ou si le profil de volume n’est pas fiable. Il ne s’agit pas automatiquement du choix au plus faible impact. Si l’activité se concentre à l’ouverture et à la clôture, des tranches temporelles égales peuvent affecter trop de quantité aux intervalles peu volumineux.
Pour les deux méthodes, l’urgence et le risque d’inexécution peuvent compter davantage que le suivi de la référence. Une échéance courte, un carnet peu profond, un ordre important par rapport au volume du marché, une période d’actualité volatile ou des places fragmentées peuvent rendre le profil historique peu fiable. Un prix limite empêche les exécutions au-delà d’un seuil, mais rend l’exécution complète incertaine. Un ordre immédiatement négociable accélère l’exécution, mais peut payer le spread et consommer la profondeur affichée. La question utile porte sur l’arbitrage accepté entre coût, délai, participation et exécution complète.
Le VWAP affiché sur un graphique est un repère, pas un signal
Les outils graphiques affichent souvent le VWAP de séance, parfois avec des bandes ou un point d’ancrage choisi par l’utilisateur. Le calcul pondéré par les volumes porte alors sur les transactions depuis l’heure de départ choisie et forme une ligne de référence qui évolue. Comparer le cours à cette ligne ne permet pas à lui seul de savoir si son franchissement prédit un rendement, indique la juste valeur ou offre un point d’entrée rentable. Ce sont des hypothèses distinctes qui exigent un horizon défini, des exécutions réalistes, les frais et une évaluation hors échantillon.
Un VWAP ancré modifie l’échantillon en changeant l’heure de départ. Le VWAP de séance, celui ancré sur une annonce de résultats et un VWAP glissant peuvent donc différer sans erreur de calcul. La faible liquidité, la fragmentation des places, les transactions hors séance, les données erronées et les conventions des barres influencent également le résultat.
Le VWAP d’un graphique n’est pas nécessairement celui de la référence d’un rapport d’exécution. Les deux calculs peuvent inclure des séances, des places, des conditions de transaction ou des limites horaires différentes. La référence doit être définie avant l’ordre ; la ressemblance de deux lignes ne prouve pas que leurs observations concordent.
Évaluez l’exécution avec des données et des coûts cohérents
Pour un achat, un prix moyen d’exécution supérieur à la référence choisie est défavorable ; pour une vente, un prix inférieur l’est. Une comparaison tenant compte du sens de l’ordre s’écrit s × (prix moyen d’exécution − prix de référence), avec s = +1 pour un achat et s = −1 pour une vente. Pour obtenir des points de base, divisez la différence signée par le prix de référence puis multipliez par 10 000. Précisez si le calcul porte seulement sur la quantité exécutée et indiquez séparément la quantité restante, plutôt que de considérer un ordre incomplet comme une réussite par rapport à la référence.
Consignez la décision et l’heure d’arrivée de l’ordre parent, le titre et le sens, les quantités visées et exécutées, chaque exécution, la fenêtre de référence et la convention de données, les frais, les contraintes du calendrier et le traitement final du reliquat. Comparez des ordres semblables par leur urgence, leur taille relative au volume, la volatilité et l’heure. Si un algorithme ne reçoit que des ordres plus faciles, son coût moyen inférieur peut provenir de cette sélection plutôt que d’une meilleure exécution.
Pour les mécanismes de liquidité liés aux exécutions partielles et aux mouvements de prix, consultez le déséquilibre du carnet d’ordres et le spread et le glissement des contrats à terme.
Le VWAP et le TWAP ne mesurent pas toute la décision d’investissement
Le VWAP et le TWAP comparent les exécutions aux prix du marché observés pendant une fenêtre choisie. À eux seuls, ils ne couvrent pas tous les coûts de la décision de portefeuille. Si la moitié seulement d’un ordre d’achat est exécutée avant une hausse, comparer uniquement les actions exécutées au VWAP du marché peut ignorer l’exposition qui n’a pas été acquise. Le cas d’une vente peut omettre les actions restées exposées à une baisse ultérieure.
Le shortfall d’implémentation pose une question plus large, de la décision au portefeuille : il peut comparer la position réalisée et la quantité non exécutée au prix de décision initial, en tenant compte des frais explicites selon une convention définie. Le guide du shortfall d’implémentation présente le prix de décision, le prix d’arrivée, les exécutions, le reliquat et l’horizon d’évaluation. Une mesure VWAP ou TWAP et le shortfall peuvent être utiles, mais répondent à des questions différentes ; combinez-les uniquement si chaque référence et composante de coût est clairement définie.
Demandez les définitions du calendrier et de la référence
Avant d’interpréter un rapport d’algorithme, vérifiez si « VWAP » ou « TWAP » désigne la référence cible, le calendrier d’exécution ou les deux. Confirmez les heures de début et de fin, le champ de prix, les places et filtres de transactions, ainsi que le traitement des enchères. Pour le calendrier, demandez comment les quantités des ordres enfants sont fixées, si le rythme s’adapte au volume en temps réel, quelles limites de participation et de prix s’appliquent, comment l’algorithme gère la volatilité ou les données manquantes et ce qu’il advient du reliquat à l’échéance.
Séparez ensuite le respect du calendrier de la qualité d’exécution. Un calendrier peut suivre de près sa courbe cible et obtenir de mauvais prix si le marché évolue ou si l’impact est important. À l’inverse, il peut s’écarter du plan et obtenir de bons prix. Une note de référence résume une comparaison selon des règles établies ; elle ne prouve pas que l’algorithme a causé le parcours des prix, minimisé le coût total ou dépassé une solution de remplacement impossible à observer au même moment.
Frei et Westray modélisent l’exécution VWAP avec une courbe stochastique de volume de marché et un impact temporaire, ce qui illustre la place des hypothèses de volume et de coût même dans un problème d’optimisation formel. Utilisez les résultats de référence comme un angle d’analyse, puis évaluez séparément l’exécution complète, les frais, l’impact et l’objectif initial. Une moyenne historique ne garantit pas le même résultat pour l’ordre suivant.
Questions fréquentes
Q1Le VWAP est-il préférable au TWAP pour chaque ordre important ?
Non. Le VWAP peut convenir à un ordre destiné à participer au volume attendu ; le TWAP peut répartir l’activité dans le temps lorsque le profil de volume n’est pas fiable. L’urgence, la liquidité, les limites de prix, les frais, l’impact et le risque d’inexécution comptent davantage que le sigle seul.
Q2Un algorithme garantit-il un prix égal à la référence VWAP ou TWAP ?
Non. L’algorithme choisit ou ajuste un calendrier, mais les prix, la liquidité disponible, les limites de participation et le temps restant peuvent changer. La référence est un prix de comparaison, pas un prix d’exécution garanti.
Q3Pourquoi le VWAP de mon graphique diffère-t-il de celui du rapport du courtier ?
Le graphique et le rapport peuvent utiliser des heures de début ou de fin, des places, des filtres, des champs de prix, des transactions d’enchères ou des limites de séance différents. Comparez ces définitions avant d’y voir une erreur.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Quelle différence définit le VWAP de marché par rapport à un TWAP à intervalles égaux ?
Choisissez une réponse pour voir l'explication