

Constituants d’indice, positions et panier de création d’un ETF
Les constituants de l’indice de référence, les positions publiées de l’ETF et le panier destiné aux participants autorisés ont des fonctions différentes et des dates de référence distinctes. Apprenez à lire chaque liste sans les confondre.
Dans ce guideLes constituants de l’indice, les positions de l’ETF et le panier de l’AP sont-ils identiques ?
Bref résumé
La liste des constituants d’un indice, le fichier des positions d’un ETF et un panier de création ou de rachat peuvent se recouper, mais ils ne répondent pas à la même question. L’indice décrit un indice de référence fondé sur des règles. Le fichier des positions indique ce que le fonds déclare détenir à une date donnée. Le panier décrit les actifs échangés avec un participant autorisé (AP) lors d’une opération importante de création ou de rachat. Les ETF enregistrés aux États-Unis qui s’appuient sur la règle 6c-11 de la SEC doivent respecter des conditions particulières pour la publication quotidienne des positions et les procédures de panier des AP. D’autres structures d’ETF peuvent relever d’autres modalités de divulgation. Comparez toujours les définitions et dates fournies par l’indice et le fonds.
Les constituants de l’indice, les positions de l’ETF et le panier de l’AP sont-ils identiques ?
En général, non. La liste des constituants désigne les titres sélectionnés selon la méthodologie du fournisseur de l’indice et peut aussi présenter leurs pondérations et dates d’effet. Les positions du portefeuille de l’ETF sont les titres, actifs ou autres positions effectivement détenus par le fonds à un moment donné. Un panier de création ou de rachat est un ensemble d’actifs échangés entre le fonds et un AP contre une unité de création, parfois avec un montant de trésorerie d’ajustement.
Les listes peuvent comprendre de nombreux titres identiques, surtout lorsqu’un ETF indiciel suit de près son indice de référence. Elles remplissent néanmoins des fonctions distinctes : l’indice définit une cible de mesure, les positions rendent compte des actifs du fonds et le panier précise ce qui est livré ou reçu lors d’une opération sur le marché primaire. La présence d’un symbole dans une liste ne signifie pas à elle seule qu’il doit figurer dans les deux autres.
L’expression « panier publié » peut ajouter à la confusion. La règle 6c-11 impose à un ETF admissible de publier ses positions quotidiennement, mais la SEC n’a pas adopté de règle générale obligeant chaque ETF à publier sur son site chacun de ses paniers de création. Certains fonds ou canaux de données de marché peuvent donner accès à ces informations ; une page publique de positions n’est pas automatiquement le panier de l’AP.
Que représente une liste de constituants d’indice ?
Un indice est un calcul reposant sur les règles d’un fournisseur. Sa méthodologie définit l’univers admissible, les règles de sélection et de pondération, le traitement des différentes catégories d’actions et des événements d’entreprise, ainsi que le calendrier de révision. Le fichier qui en découle indique les titres retenus dans l’indice selon ces règles, souvent avec leurs pondérations et les dates d’effet des changements. Il est impossible d’acheter l’indice lui-même, mais un fonds peut chercher à en suivre les résultats. Investor.gov présente le rôle des fonds indiciels, tandis que la méthodologie des indices américains de S&P DJI décrit leur périmètre, leur construction, leur pondération et leur maintenance.
La liste peut changer lors d’un rééquilibrage planifié ou après un événement prévu par la méthodologie. Les fournisseurs peuvent annoncer les changements proposés avant leur date d’effet. Un fichier marqué « à venir » ne représente donc pas nécessairement la composition actuelle. Vérifiez sa date d’effet et s’il décrit les constituants actuels, un rééquilibrage futur ou un état historique.
Vérifiez aussi ce que représente chaque ligne. Un indice peut compter séparément les titres ou les catégories d’actions, alors qu’un résumé compte les sociétés ou les émetteurs. Une société ayant deux catégories d’actions admissibles peut ainsi apparaître comme deux titres dans un fichier et comme une seule société dans un autre. La méthodologie et les intitulés du fichier déterminent l’unité de comparaison pertinente.
Comment un fonds peut-il suivre l’indice sans détenir la même liste ?
Selon son prospectus et sa stratégie, un fonds indiciel peut recourir à la réplication complète ou à l’échantillonnage représentatif. Avec la réplication complète, le fonds cherche généralement à détenir la totalité ou la quasi-totalité des titres de l’indice dans des proportions proches de leurs pondérations de référence. Avec l’échantillonnage, il choisit un sous-ensemble censé présenter des caractéristiques globales similaires — taille, exposition sectorielle, risque, rendement et liquidité, par exemple. Cette méthode peut réduire les contraintes de négociation, mais certains constituants peuvent manquer et le suivi de l’indice peut différer.
Le prospectus déposé auprès de la SEC pour un ETF indiciel américain décrit la réplication complète comme sa méthode habituelle et autorise l’échantillonnage représentatif lorsque l’acquisition de certains constituants est impraticable ou restreinte. Il permet aussi, selon les politiques propres à ce fonds, certaines positions hors indice, ainsi que des liquidités ou des dérivés. Il s’agit d’un exemple de prospectus, pas d’une règle applicable à tous les ETF. Consultez le prospectus déposé auprès de la SEC pour connaître la stratégie actuelle du fonds concerné.
Même un fonds qui réplique habituellement un indice peut s’en écarter temporairement lorsqu’il traite des ajouts, retraits ou changements de pondération, des souscriptions, des rachats ou d’autres mouvements de portefeuille. « Suit l’indice » décrit un objectif et une méthode ; cela ne signifie pas que chaque état publié doit correspondre ligne à ligne au fichier des constituants.
Que montre le fichier publié des positions, et à quelle date ?
Un ETF qui s’appuie sur la règle 6c-11 doit publier chaque jour ouvré sur son site les positions du portefeuille servant de base au calcul de sa prochaine valeur liquidative (VL/NAV). Ces positions sont arrêtées à la clôture du jour ouvré précédent et la publication doit être disponible avant l’ouverture de la séance régulière de la principale bourse de cotation de l’ETF. La règle précise, le cas échéant, les identifiants, descriptions, quantités et pondérations du portefeuille. Le fichier constitue donc un état daté pour la prochaine VL, et non un flux en temps réel de chaque opération intrajournalière ni une garantie que chaque ligne gardera le même poids plus tard dans la journée.
Les « positions » ne se limitent pas aux actions de l’indice. La règle de la SEC inclut les titres, actifs et autres positions ; la publication finale de la règle 6c-11 traite aussi de la divulgation des liquidités, des expositions vendeuses et des options vendues. Le formulaire SEC N-PORT classe notamment les instruments de gestion de trésorerie et plusieurs catégories de dérivés. Selon le fonds et le format du rapport, la liste peut inclure des liquidités, quasi-liquidités, dérivés, garanties, opérations non réglées ou d’autres postes de bilan en plus des titres ordinaires.
Les opérations sur titres peuvent créer des lignes temporaires liées au portefeuille, mais qui ne ressemblent pas à un constituant d’indice définitivement réglé. Par exemple, un rapport d’actionnaires d’un ETF déposé auprès de la SEC indique qu’un fonds peut utiliser des titres « when-issued » autour d’une scission ou d’une réorganisation, avant le début de la cotation normale des nouvelles actions. C’est une raison de ne pas assimiler chaque ligne des positions à un constituant de l’indice. Vérifiez le type d’instrument et la date de référence de chaque ligne.
Que contient un panier de création ou de rachat ?
Selon la règle 6c-11, un panier est un ensemble de titres, d’actifs ou d’autres positions échangés contre des unités de création. L’AP remet le panier et tout montant de trésorerie d’équilibrage pour recevoir de nouvelles parts d’ETF ; lors d’un rachat, il rend une unité de création et reçoit le panier de rachat et, le cas échéant, la trésorerie d’ajustement. Les procédures du fonds précisent ce qui est accepté. Le panier peut ressembler au portefeuille, mais il sert à l’échange sur le marché primaire et ne décrit pas le portefeuille complet.
Un panier personnalisé peut être une sélection non représentative des positions du fonds. La règle qualifie aussi de personnalisé un panier représentatif qui diffère du premier panier utilisé le même jour ouvré. Les ETF soumis à la règle doivent disposer de procédures écrites sur les paniers, avec des paramètres et des rôles de contrôle supplémentaires pour les paniers personnalisés. Les pratiques autorisées dépendent du fonds ; ne les déduisez pas de la seule méthodologie de l’indice. Consultez le texte actuel de la règle 6c-11.
La SEC a envisagé d’imposer la publication quotidienne d’un panier sur le site, mais n’a pas retenu cette obligation dans la règle 6c-11. La publication précise que les AP et d’autres participants de marché peuvent accéder aux informations de panier par des canaux comme NSCC, un intermédiaire ou l’ETF lui-même. Le fonds doit conserver les registres des paniers échangés avec les AP. Cela ne transforme pas chaque panier effectivement utilisé par un AP en fichier public de positions destiné aux investisseurs.
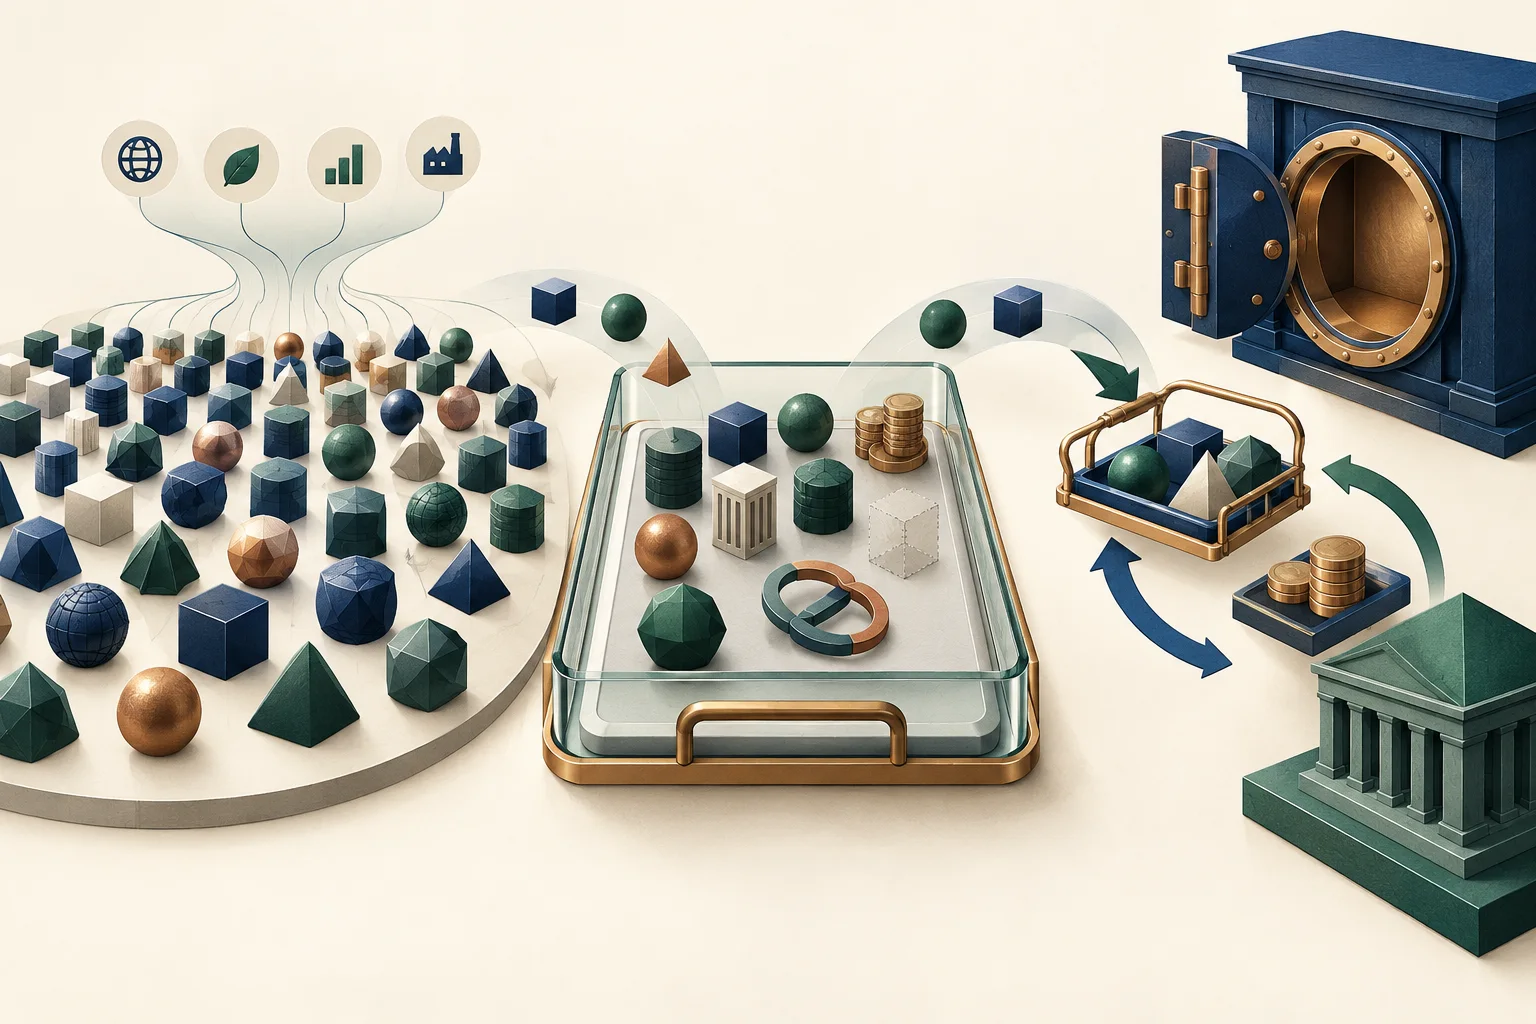
Pourquoi ces trois listes peuvent-elles différer le même jour ?
Leur objectif, leur date de coupure des données et leur unité de mesure peuvent varier. Le fournisseur de l’indice peut afficher les constituants et pondérations qui prendront effet après un prochain rééquilibrage. Le relevé quotidien des positions peut refléter le portefeuille à la clôture précédente, avant que les opérations d’ajustement soient terminées. Le panier de l’AP peut être une sélection d’actifs propre à la transaction, complétée par des liquidités d’équilibrage, plutôt qu’une copie proportionnelle de toutes les positions.
Prenons un indice hypothétique composé de quatre titres pondérés à 50 %, 25 %, 15 % et 10 %. Un fonds utilisant l’échantillonnage pourrait n’en détenir que trois, ajouter un petit solde de liquidités et utiliser un dérivé selon son prospectus. Son panier de création destiné à un AP pourrait comprendre un autre sous-ensemble et des liquidités. Chaque liste peut être exacte pour sa fonction et sa date ; des lignes différentes ne les rendent pas contradictoires.
Les écarts peuvent aussi venir des flux de trésorerie, frais, coûts de négociation, rééquilibrages, prêts de titres, contraintes fiscales ou réglementaires, opérations sur titres et délais de règlement. Un fonds peut présenter les expositions visées par l’indice sans reproduire exactement ses constituants, quantités et pondérations à chaque instant. Comparez chaque source selon sa propre définition avant de qualifier un écart d’erreur.
Comment comparer les fichiers sans confondre leurs dates ?
Commencez par définir la question. Pour connaître la composition de l’indice, utilisez le fichier courant du fournisseur et sa date d’effet. Pour les positions déclarées par un ETF relevant de la règle 6c-11, consultez le fichier quotidien du fonds et sa date de référence à la clôture du jour ouvré précédent. Pour savoir ce qu’un AP échange lors d’une création ou d’un rachat, utilisez le panier correspondant à cette opération et à ce jour ouvré ; il peut ne pas figurer dans la rubrique publique des positions.
Normalisez ensuite l’identité des lignes. Comparez les identifiants de titres, comme le CUSIP ou l’ISIN, et pas seulement les noms de sociétés ou les symboles boursiers. Déterminez si une ligne représente un émetteur, une catégorie d’actions, un certificat de dépôt, un dérivé, un solde de liquidités ou un instrument temporaire lié à une opération sur titres. Pour les pondérations, vérifiez s’il s’agit de pourcentages de l’indice, de l’actif net du fonds ou du panier/de l’unité de création, et si les positions vendeuses ou les liquidités sont présentées séparément.
Enfin, alignez les horaires. Un rééquilibrage proposé, un fichier de positions arrêté la veille, une cotation intrajournalière et un panier AP pour la prochaine VL ne sont pas des instantanés simultanés. Conservez l’heure du fichier et la date d’effet avant de calculer les recoupements ou d’interpréter un écart. Consultez écart de suivi et erreur de suivi des ETF pour comprendre pourquoi le rendement du fonds peut différer de celui de l’indice même si son portefeuille vise à le suivre.
Que révèle le site du fonds sur les paniers aux investisseurs particuliers ?
Pour les ETF relevant de la règle 6c-11, la publication quotidienne des positions est obligatoire, mais la règle n’impose généralement pas la publication publique du panier de création ou de rachat effectivement utilisé. Le fonds peut fournir volontairement plus d’informations ; un AP peut accéder au fichier de transaction par l’intermédiaire du fonds ou de l’infrastructure de marché. La page publique des positions peut suffire à examiner l’exposition, mais pas à reconstituer exactement ce que l’AP a remis ou reçu lors d’une création ou d’un rachat précis.
Tous les fonds cotés aux États-Unis ne suivent pas le même régime de divulgation. Les instructions du personnel de la SEC publiées en 2025 expliquent que les ETF hors du champ de la règle 6c-11 s’appuient sur des ordonnances d’exemption distinctes, avec leurs propres conditions. Certains ETF semi-transparents ou non transparents peuvent publier un panier de suivi représentatif du portefeuille sans révéler les positions réelles. Ne le qualifiez pas de positions réelles sauf si les documents du fonds le précisent.
Le prospectus et le site du fonds doivent décrire son approche et ses divulgations. Vérifiez si le mot « panier » désigne un fichier de composition du portefeuille, un panier de création, un panier de rachat ou un panier de suivi. Si les termes manquent de clarté, les règles du fonds sur les AP et les paniers sont plus pertinentes que la liste des constituants de l’indice.
Quelle liste suis-je en train de consulter ? Liste de contrôle
Lisez d’abord l’en-tête des colonnes et le titre du document. S’agit-il d’un fichier de constituants d’indice, des positions quotidiennes du portefeuille, d’une déclaration réglementaire mensuelle, d’un fichier de création/rachat pour AP ou d’un panier de suivi ? Notez le fournisseur ou le fonds, la date de référence, la date d’effet et l’heure de publication. Une page mise à jour aujourd’hui peut toujours présenter des positions arrêtées à la clôture d’hier.
Vérifiez la méthode de suivi de l’indice déclarée par le fonds : réplication complète, échantillonnage, liquidités, dérivés ou autres investissements. Comparez ensuite les identifiants des titres et les pondérations sur une base cohérente. Si une ligne n’apparaît que dans le fichier du fonds, recherchez des liquidités, des dérivés, une différence de catégorie d’actions, une opération sur titres, un solde de règlement ou un écart de date avant de conclure que l’indice a changé.
Pour un panier, confirmez s’il concerne une création ou un rachat, le jour ouvré et l’unité de création concernés, s’il comprend un ajustement en espèces et s’il est qualifié de personnalisé. N’utilisez pas cette liste transactionnelle à la place de la composition de l’indice ou de l’état complet des positions. Pour le mécanisme des échanges avec les AP, consultez comment fonctionnent la création et le rachat d’un ETF. Pour les écarts entre le cours et la valeur du portefeuille, consultez VL et cours de marché d’un ETF.
Questions fréquentes
Q1Pourquoi le nombre de positions du fonds diffère-t-il du nombre de constituants de l’indice ?
Le fonds peut échantillonner, détenir des liquidités ou des dérivés, conserver des positions temporaires ou présenter une ligne par titre plutôt que par société. Le fichier du fonds et celui de l’indice peuvent aussi avoir des dates de référence ou d’effet différentes. Comparez leurs définitions et leurs identifiants avant de considérer l’écart comme un problème.
Q2Le panier de création de l’AP est-il généralement publié sur le site de l’ETF ?
Pas nécessairement. La règle 6c-11 exige des ETF admissibles la publication quotidienne des positions, mais n’impose généralement pas la publication publique sur le site de chaque panier de création ou de rachat. Le fonds ou un canal de données de marché peut fournir les fichiers de panier aux AP ou à d’autres participants.
Q3Un panier de suivi correspond-il aux positions réelles de l’ETF ?
Pas toujours. Le personnel de la SEC indique que certains ETF semi-transparents ou non transparents publient un panier de suivi conçu pour représenter le portefeuille sans divulguer les positions réelles. Consultez la description du fonds pour savoir quel jeu de données est publié.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Que décrit principalement le fichier quotidien des positions d’un ETF ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Situation dans laquelle le prix d’exercice d’une option est proche du cours de son actif sous-jacent. L’option peut avoir peu de valeur intrinsèque à cet instant tout en conservant une prime liée au temps et à l’incertitude.
Lire le guide approfondioption d’achatContrat qui donne à son acheteur le droit, et non l’obligation, d’acheter le sous-jacent au prix d’exercice selon ses modalités. Le vendeur du contrat assume l’obligation correspondante s’il est exercé et assigné.
Lire le guide approfondioption de venteContrat qui donne à son détenteur le droit, et non l’obligation, de vendre le sous-jacent au prix d’exercice avant ou à l’échéance selon ses modalités.
Lire le guide approfondi