

Comment fonctionnent la création et le rachat des ETF
Comprenez comment les participants autorisés échangent des paniers contre des unités de création, comment le rachat fonctionne en sens inverse et pourquoi ce mécanisme peut réduire, sans l’éliminer, un écart à la VL.
Dans ce guideLes ETF enregistrés aux États-Unis ont un marché primaire et un marché secondaire
Bref résumé
Un ETF enregistré aux États-Unis fonctionne avec deux marchés reliés. Les investisseurs échangent généralement entre eux des parts déjà émises en bourse. À part, un participant autorisé (AP) traite directement avec le fonds par grandes unités de création : il échange un panier défini et, le cas échéant, un ajustement en espèces contre de nouvelles parts d’ETF, ou remet au fonds des parts regroupées en une unité de création contre le panier ou son équivalent en espèces. Ces créations et rachats permettent à certains intervenants de réagir aux écarts entre le cours et la valeur du portefeuille. Ils peuvent réduire une prime ou une décote, mais ne garantissent ni un cours donné ni une correction automatique.
Les ETF enregistrés aux États-Unis ont un marché primaire et un marché secondaire
Les parts d’ETF s’échangent tout au long de la séance, à des cours de marché, sur une bourse ou une autre plateforme. C’est le marché secondaire, où se font la plupart des transactions des particuliers. Sur le marché primaire, le fonds émet ou rachète des parts par grandes unités de création, par l’intermédiaire de participants autorisés et selon ses procédures. Le guide de conformité de la SEC sur les ETF décrit cette structure pour les fonds ouverts enregistrés qui remplissent les conditions : les unités de création sont échangées contre des paniers de titres et, le cas échéant, un ajustement en espèces.
Cet article porte sur les ETF américains enregistrés comme sociétés d’investissement. Les ETP liés aux matières premières et les ETN n’entrent pas dans ce périmètre, et les règles varient aussi selon les pays. Le cadre réglementaire n’est pas identique pour tous les ETF enregistrés : certains, dont les unit investment trusts, peuvent fonctionner sous d’autres exemptions que la règle 6c-11. Consultez le prospectus et le site du fonds concerné pour connaître la taille de l’unité de création, la composition des paniers et les informations publiées.
Le participant autorisé est une contrepartie institutionnelle du fonds
Un AP est généralement un établissement financier, souvent un grand courtier-négociant, qui a conclu un accord avec l’ETF ou l’un de ses prestataires. Cet accord lui permet de passer directement auprès du fonds des ordres de création ou de rachat d’unités de création. La définition d’Investor.gov et son bulletin sur les ETF précisent qu’il s’agit généralement de grandes institutions financières. Les particuliers achètent et vendent plutôt leurs parts sur le marché.
L’AP ne gère pas l’ETF et ne garantit ni sa liquidité ni son cours. Le fonds et l’AP suivent une procédure contractuelle qui fixe la livraison du panier, le règlement et les frais. L’AP peut juger si les conditions économiques justifient une création ou un rachat donné. Le mécanisme ne l’oblige pas à absorber chaque déséquilibre ni à maintenir le cours de marché au niveau de la VL.
Lors d’une création, le fonds émet des parts contre un panier
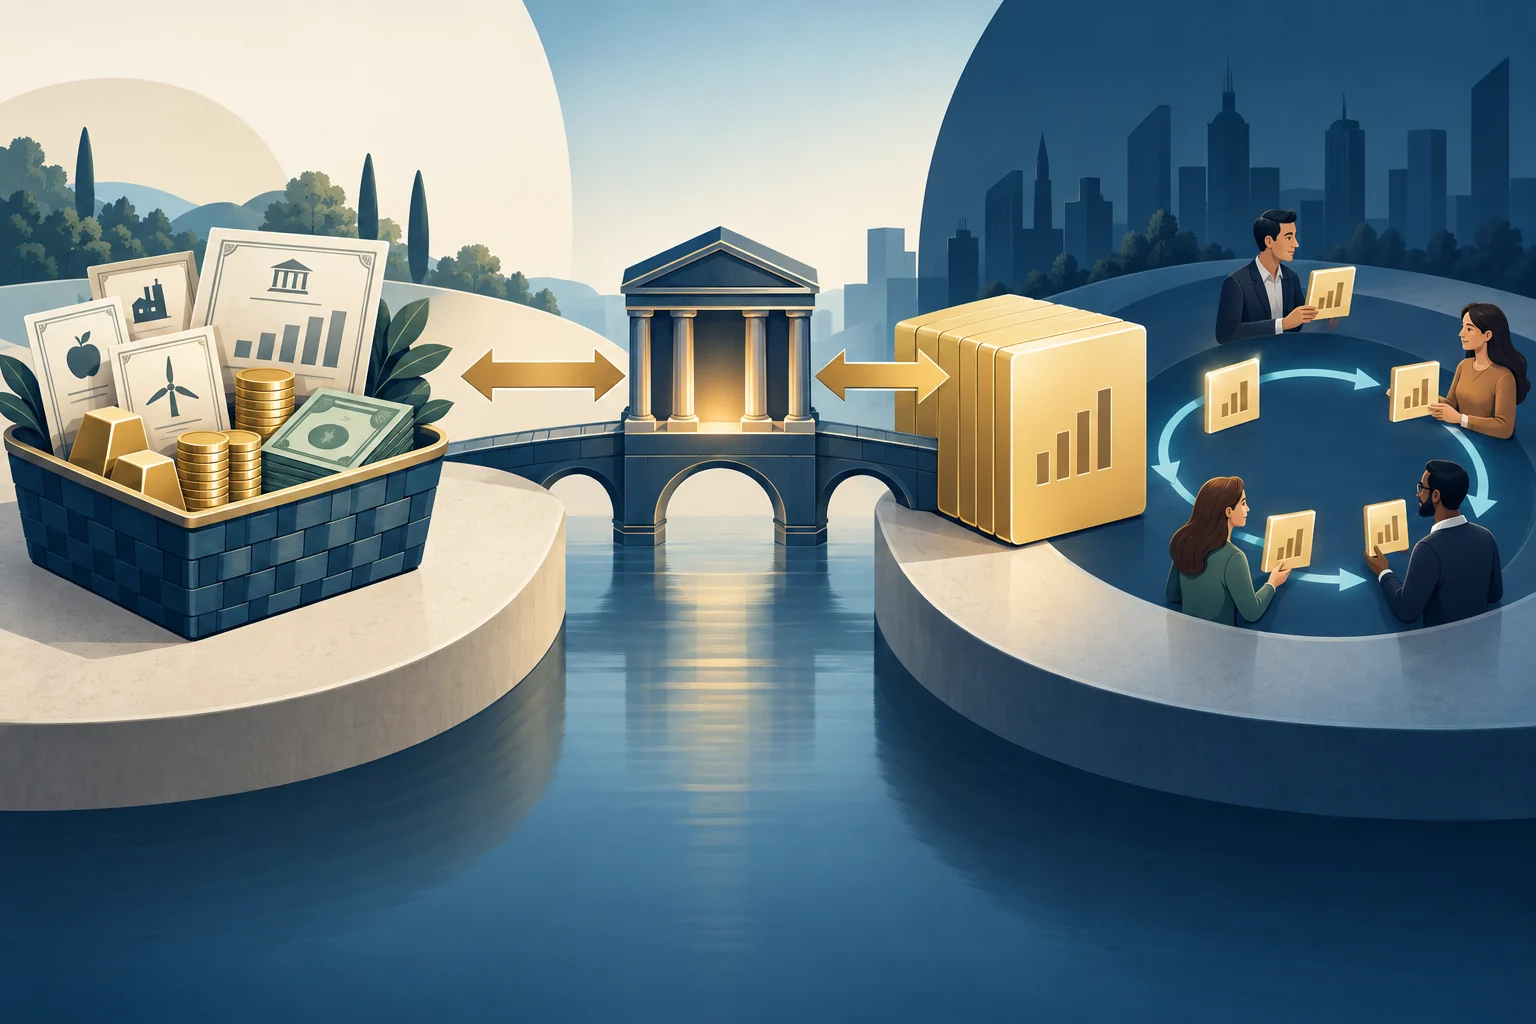
Si la demande de parts d’ETF augmente, un AP peut réunir le panier défini par le fonds — titres, autres actifs et parfois espèces — puis le remettre à l’ETF ou à son prestataire. Le fonds émet alors une unité de création composée de parts d’ETF. L’AP peut ensuite vendre ces parts en bourse ou les utiliser dans d’autres transactions. Le panier reflète généralement le portefeuille, mais sa composition exacte et l’éventuel ajustement en espèces dépendent des procédures propres à chaque ETF. Ils peuvent varier d’un fonds à l’autre et d’une date à l’autre.
Exemple d’ordre de grandeur, expressément hypothétique : supposons qu’une unité de création contienne 20 000 parts d’un ETF et que la valeur de référence soit de 100 $ par part. Elle représente 2 000 000 $ avant tout ajustement en espèces, frais de transaction, financement, couverture ou autres coûts. Ce nombre de parts n’est qu’une hypothèse de calcul ; la taille réelle de l’unité est fixée dans les documents de l’ETF et varie selon le produit.
Le rachat inverse l’échange
Pour faire un rachat, l’AP obtient une unité de création de parts d’ETF — souvent en les achetant sur le marché secondaire — puis la remet au fonds. En retour, il reçoit le panier prédéfini de titres ou d’autres actifs, ou leur équivalent en espèces. Un ajustement peut être ajouté ou déduit pour équilibrer la valeur du panier. L’AP peut vendre, conserver ou couvrir les actifs reçus. Investor.gov décrit le rachat comme l’opération inverse de la création : les parts d’ETF vont au fonds, et le panier ou son équivalent en espèces revient à l’AP.
Un particulier ne peut pas nécessairement demander une fraction proportionnelle du portefeuille sous forme de panier. Le fonds établit les règles, et les ETF admissibles peuvent utiliser des paniers personnalisés encadrés par des procédures écrites. Des remplacements en espèces, des frais et des délais de règlement différents peuvent s’appliquer. La décision de la SEC sur la règle 6c-11 traite des règles de panier, des paniers personnalisés et des difficultés de règlement que peuvent entraîner les jours fériés sur les marchés étrangers ou les délais de livraison locaux.
La création et le rachat peuvent réduire une prime ou une décote
Supposons qu’une part d’ETF se négocie au-dessus d’une estimation actuelle et négociable de la valeur du panier. Si un AP peut acquérir le panier, l’échanger contre de nouvelles parts d’ETF puis vendre celles-ci au cours supérieur, l’augmentation de l’offre peut exercer une pression à la baisse sur la prime. Si l’ETF se négocie sous la valeur du panier, l’AP peut acheter des parts d’ETF sur le marché, racheter une unité de création, puis vendre ou couvrir le panier reçu. Cette demande de parts peut réduire la décote.
C’est le principe du lien d’arbitrage entre le cours en bourse et la valeur du portefeuille. Investor.gov explique que l’arbitrage des AP peut contribuer à rapprocher le cours de marché de la VL. « Peut contribuer » décrit la bonne attente : il s’agit d’une incitation et d’un mécanisme, pas de la promesse que l’écart disparaîtra vite ou complètement. Pour interpréter cet écart, consultez VL d’un ETF et cours de marché.
L’arbitrage comporte des coûts, des délais et un risque de marché
Les titres du panier peuvent être coûteux ou difficiles à négocier, emprunter, couvrir ou régler. Les AP et les autres intervenants supportent aussi les écarts acheteur-vendeur, les frais de transaction et de financement, ainsi que le risque que les cours évoluent pendant l’exécution. Le panier peut aussi ne pas suivre assez précisément l’ETF. La décision de la SEC sur la règle 6c-11 explique que les coûts et le risque de variation des cours peuvent pousser les arbitragistes à attendre que l’écart compense le risque. Si peu d’AP participent, l’écart peut rester plus important.
La fermeture des marchés sous-jacents complique aussi la couverture. Un ETF international peut se négocier aux États-Unis alors que ses positions à l’étranger ne s’échangent pas ; leur valeur actuelle est alors moins certaine et plus difficile à couvrir. Les jours fériés locaux, les calendriers de livraison et les règles de règlement peuvent retarder la remise du panier. Voir pourquoi un ETF peut évoluer alors que son marché sous-jacent est fermé. Un faible volume ou un écart affiché important peut aussi renchérir l’arbitrage ; volume et liquidité des ETF explique pourquoi le volume passé ne décrit pas à lui seul la liquidité disponible maintenant.
Un achat ou une vente de particulier ne crée ni ne rachète des parts du fonds
Si vous achetez 10 parts d’ETF par votre compte-titres, vous achetez généralement des parts déjà émises à un vendeur ou à un autre intervenant sur le marché secondaire. Le fonds n’émet pas une nouvelle unité pour chaque ordre individuel. Lorsque vous vendez vos 10 parts, elles sont généralement transférées à un acheteur ; elles ne sont pas renvoyées au fonds contre le panier sous-jacent.
La création et le rachat ont lieu sur le marché primaire institutionnel, par grandes unités. Les opérations des particuliers influencent toujours l’offre et la demande sur le marché secondaire, et l’activité des AP peut relier ce marché au panier. Mais aucune transaction d’un particulier n’oblige un AP à intervenir. Une part d’ETF peut se négocier avec une prime ou une décote, et son cours d’exécution peut différer de la VL.
Les rachats en nature peuvent avoir un effet fiscal limité pour le fonds
Lorsqu’un fonds remet des titres de son portefeuille en nature au moment du rachat, au lieu de les vendre pour payer en espèces, il peut éviter de réaliser certaines plus-values qui auraient résulté d’une vente au sein du portefeuille. Cela peut réduire certains frais de transaction et contribuer à limiter des distributions de plus-values aux porteurs. Le bulletin d’Investor.gov indique que les échanges en nature peuvent contribuer à l’efficacité fiscale des ETF. La décision de la SEC sur la règle 6c-11 explique que les rachats en nature peuvent éviter certaines opérations imposables et certains coûts liés à la vente de titres contre espèces au sein de l’ETF.
C’est une possibilité, pas une garantie d’exonération fiscale. Les ajustements en espèces, les ventes du portefeuille, la structure du fonds, le type de compte et le pays de l’investisseur peuvent aussi compter. Cela ne signifie pas non plus qu’un AP ou un investisseur n’aura aucune conséquence fiscale au titre de ses propres transactions. L’avantage potentiel concerne la gestion des actifs du fonds ; il ne détermine pas le traitement de chaque porteur ou ETF.
Ce que le mécanisme permet de conclure — et ce qu’il ne garantit pas
Le système de création-rachat peut relier le cours des parts d’ETF à la valeur et à la négociabilité d’un panier. Il ne rend pas tous les ETF aussi liquides, ne force pas le cours de marché à égaler la VL et ne garantit pas qu’un AP négociera au moment où vous voulez acheter ou vendre. Consultez les informations du fonds sur les unités de création et les paniers, comparez le meilleur acheteur et le meilleur vendeur à la VL horodatée pertinente, et tenez compte de la taille et du coût de votre ordre.
Considérez ce mécanisme comme un élément de contexte pour comprendre le cours des ETF, pas comme une garantie de prix. Une prime ou une décote peut persister si la couverture est coûteuse, si le marché sous-jacent est fermé, si le règlement est difficile ou si le gain attendu ne compense pas le risque pris par l’AP.
Questions fréquentes
Q1Tout investisseur peut-il créer ou racheter directement des parts auprès du fonds ?
En général, non. Dans cette structure américaine d’ETF enregistré, un AP ayant conclu l’accord requis passe des ordres de marché primaire par unités de création. Les particuliers achètent et vendent normalement des parts individuelles sur le marché secondaire.
Q2L’arbitrage garantit-il qu’un ETF se négocie à sa VL ?
Non. Les créations et rachats peuvent inciter les AP ou d’autres intervenants à agir face à un écart de cours, mais les coûts, les risques, l’accès au panier et le règlement peuvent laisser une prime ou une décote en place.
Q3Un rachat en nature rend-il mon placement en ETF non imposable ?
Non. Le transfert de titres peut aider le fonds à éviter certaines plus-values liées à la vente de ses positions, mais il ne détermine pas le traitement fiscal de tous les fonds, comptes ou investisseurs. Les règles locales et vos propres opérations comptent aussi.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Lors d’une création classique, que remet l’AP à l’ETF en échange d’une unité de création ?
Choisissez une réponse pour voir l'explication