

Volume et liquidité d’un ETF : ce qui compte vraiment
Le volume quotidien ne suffit pas à savoir si un ordre sur un ETF sera facile à exécuter. Comparez l’écart acheteur-vendeur, la profondeur des cotations, la taille de l’ordre et la liquidité du panier sous-jacent.
Dans ce guideVolume et liquidité répondent à des questions différentes
Bref résumé
Le volume quotidien enregistre les échanges passés ; il n’indique pas directement le prix auquel votre ordre peut être exécuté maintenant. Vérifiez l’écart acheteur-vendeur en temps réel, les quantités disponibles à plusieurs niveaux de prix et la négociabilité du panier sous-jacent. Les exemples portent surtout sur les ETF cotés aux États-Unis ; les règles varient selon les marchés et les produits.
Volume et liquidité répondent à des questions différentes
Le volume compte le nombre de parts d’ETF échangées pendant une période. Il ne signifie pas que la même quantité est disponible maintenant au prix affiché. La liquidité indique si la quantité voulue peut être négociée rapidement sans forte concession de prix. Le volume résume les transactions passées ; la liquidité décrit les conditions de votre prochain ordre. L’encours du fonds est encore une autre mesure : un grand fonds ne garantit pas un écart serré et un petit fonds n’est pas forcément coûteux à négocier.
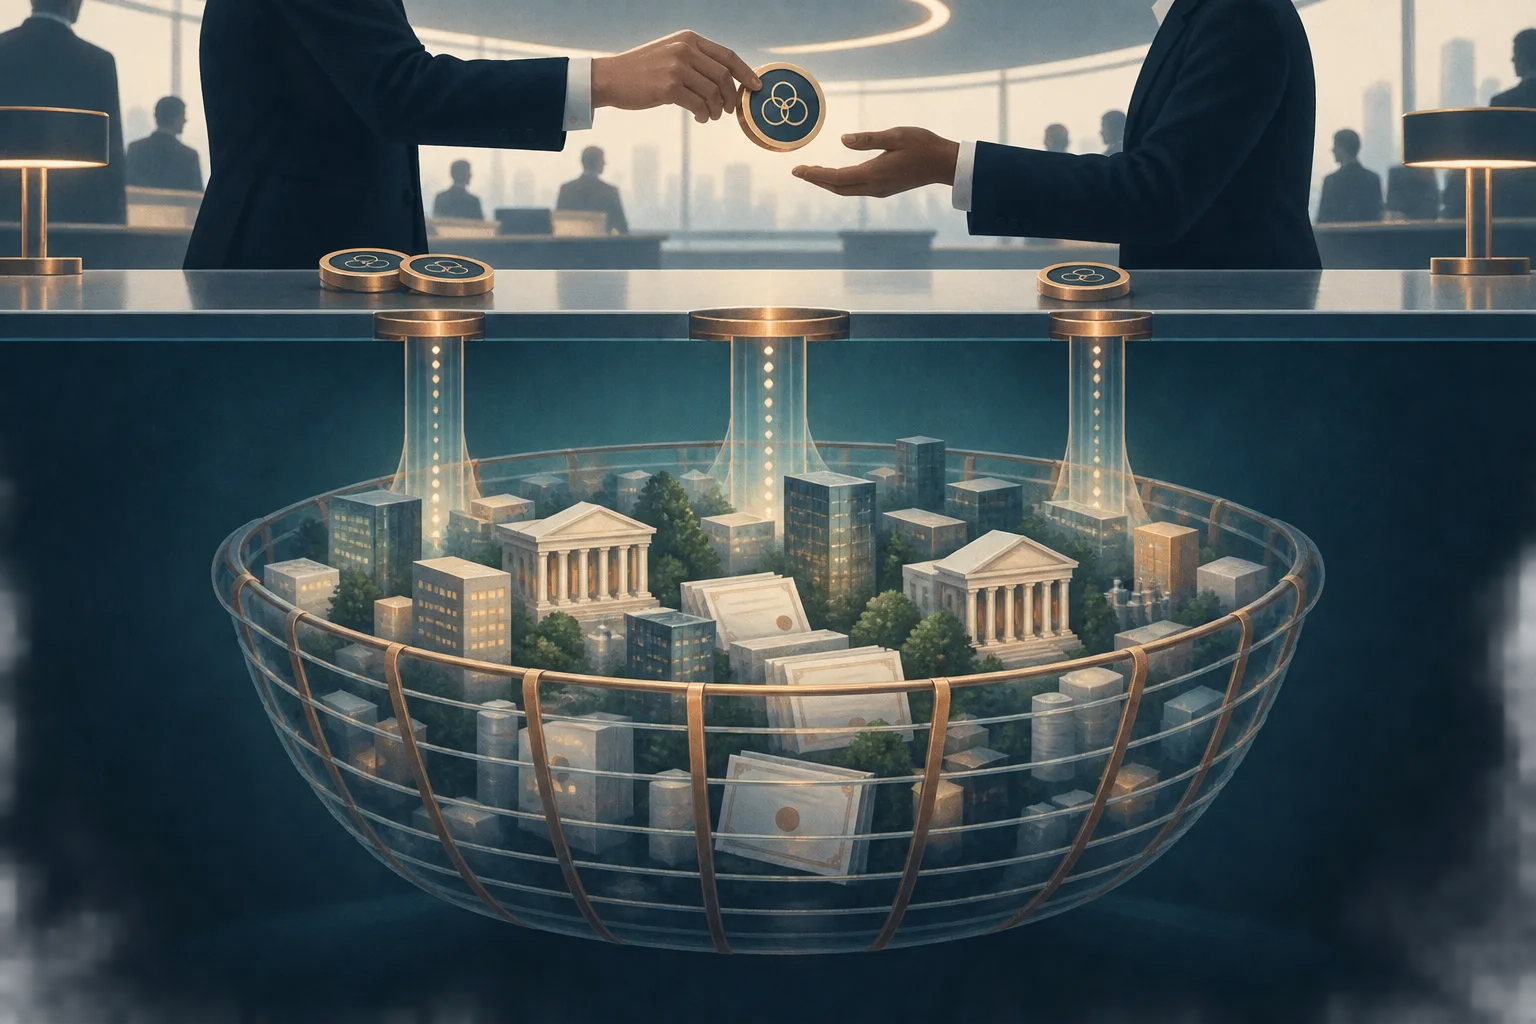
Un ETF comporte un marché en bourse et un mécanisme de création-rachat
La plupart des particuliers achètent et vendent des parts sur la bourse, au marché secondaire. Les ordres s’y rencontrent et le cours peut différer de la valeur liquidative (VL), comme l’explique le Investor.gov ETF guide. Séparément, des participants autorisés peuvent créer ou racheter de grands blocs avec le fonds, contre des titres ou des espèces selon ses procédures. Ils ne sont généralement pas des particuliers, et ce mécanisme ne garantit ni un cours égal à la VL ni une exécution immédiate à tout moment.
Observez l’écart et la profondeur des cotations actuelles
Le cours acheteur est le prix proposé par les acheteurs ; le cours vendeur est celui demandé par les vendeurs. Leur différence forme l’écart. Un acheteur immédiat rencontre généralement le cours vendeur et un vendeur le cours acheteur ; le cours médian ne garantit pas l’exécution. Avec un bid à 99,95 $ et un ask à 100,05 $, le milieu est 100 $ et l’écart de 0,10 $ représente 0,10 % de ce milieu. C’est une comparaison simplifiée, avant frais, variation des cours et impact de marché. Les quantités affichées peuvent changer avant l’arrivée de l’ordre.
Comparez votre ordre aux quantités offertes à chaque prix
Un écart serré ne suffit pas si peu de parts sont disponibles au meilleur cours. S’il n’y en a que 20 à vendre à 100,05 $, puis à 100,10 $ et 100,20 $, un gros ordre au marché peut payer un prix moyen supérieur. Ce déplacement entre niveaux est l’impact de marché ou le glissement. Un ETF peu échangé peut néanmoins afficher un écart serré et une profondeur suffisante pour un petit ordre. Le Vanguard ETF liquidity guide recommande aussi d’examiner l’écart et la liquidité du panier sous-jacent. Le volume est un indice, pas une mesure complète.
Imaginez l’ETF A avec un volume passé plus faible, mais un écart actuel serré, une profondeur suffisante pour votre petit ordre et un panier liquide. L’ETF B peut afficher un volume passé bien supérieur tout en ayant un écart actuel plus large et moins de quantité visible que votre ordre. Le volume seul ne dit pas lequel coûte moins cher maintenant. Avec l’écart de 0,10 $ ci-dessus, franchir l’écart du cours vendeur au cours acheteur pour 1 000 parts, à cotations inchangées et avec une quantité suffisante, représente environ 100 $ avant frais, impôts, mouvements de cours et impact de marché ; les cotations et exécutions réelles peuvent différer.
Les actifs détenus influencent le coût des gros ordres
Un ETF composé de grandes actions ou d’obligations d’État souvent négociées peut être plus facile à couvrir qu’un panier de petites sociétés peu échangées ou de certaines obligations émergentes. Les intervenants peuvent gérer leur risque avec l’ETF et des titres liés ; une faible activité en bourse peut donc coexister avec des cotations correctes si le panier reste liquide. Un volume élevé ne garantit pas de faibles coûts si le panier est difficile à négocier. Additionner les volumes des titres ne calcule pas la liquidité : taille, horaires, accès aux devises et conditions comptent aussi.
La liquidité change selon l’heure et le stress du marché
Forte volatilité, suspension de cotation ou fermeture des marchés sous-jacents peuvent compliquer la couverture et la découverte des prix. L’écart peut s’élargir et la profondeur affichée diminuer, même pour un ETF historiquement très échangé. Un ETF international peut continuer à coter après la fermeture des marchés locaux : son cours et sa VL peuvent alors refléter des heures différentes. La cotation proche de votre ordre compte davantage qu’une moyenne historique. Pourquoi un ETF bouge quand son marché sous-jacent est fermé explique ce décalage.
Faites une vérification rapide avant de passer un ordre
Pour acheter, regardez l’ask ; pour vendre, le bid, puis comparez-les au milieu. Calculez l’écart en montant et en pourcentage. Comparez la quantité affichée au meilleur prix et aux niveaux suivants à celle de votre ordre. Consultez l’indice, les principales positions, la catégorie d’actifs et le mécanisme de création-rachat. Vérifiez les horaires, le marché sous-jacent et la volatilité actuelle. Volumes et écarts médians historiques donnent du contexte, sans remplacer le carnet actuel. Fractionner un gros ordre n’est pas toujours moins coûteux : frais et mouvements de cours peuvent effacer le gain.
Un ordre à cours limité borne le prix, pas l’exécution
Un ordre limité fixe le prix d’achat maximal ou le prix de vente minimal, mais il peut être exécuté en partie ou pas du tout. Un ordre au marché privilégie généralement l’exécution sans fixer le prix. Le Investor.gov order guide explique l’effet des types d’ordres sur le prix et l’exécution. Un ordre limité placé au milieu ne garantit aucune transaction et le marché peut bouger pendant l’attente. Choisissez selon la taille, l’urgence et le prix acceptable ; aucun type d’ordre ne crée de profondeur là où elle manque.
Il n’existe pas de seuil de volume universel
Une règle telle que « au moins 100 000 parts par jour » ne convient pas à tous les ETF et à tous les ordres. Un même volume change de sens selon le prix par part, la taille de l’ordre, le panier, la place et les conditions. Comparez votre quantité prévue à l’écart et à la profondeur du moment, aux conditions historiques, aux actifs détenus et aux coûts totaux. Sur le long terme, frais et écart de suivi comptent également. À lire aussi : VL et cours de marché d’un ETF, Frais et coût total d’un ETF, Écart de suivi et erreur de suivi, Devise de cotation et exposition au change Demandez plutôt : « quelle concession de prix et quelle incertitude ma quantité affronte-t-elle maintenant ? »
Questions fréquentes
Q1Puis-je négocier un ETF dont le volume est faible ?
Le volume seul ne permet pas de répondre. Examinez les cotations actuelles, les quantités affichées, la taille de votre ordre et les actifs sous-jacents. Un carnet peu profond ou un écart large peut augmenter le coût et le risque de non-exécution.
Q2Les participants autorisés règlent-ils tout problème de liquidité ?
Non. Ils peuvent réduire certains écarts si l’accès au panier, les coûts de couverture et les procédures du fonds le permettent. Un cours égal à la VL ou une exécution au prix souhaité n’est pas garanti.
Q3Quels chiffres regarder d’abord ?
Le bid et l’ask actuels, leur écart et la quantité affichée à chaque niveau comparée à votre ordre. Examinez ensuite le panier, les horaires et l’historique.
Q4Un ordre limité évite-t-il l’écart ?
Il peut limiter le pire prix accepté, mais ne garantit pas l’exécution. Exécution partielle, attente et variations du marché restent possibles.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Le bid est à 99,95 $ et l’ask à 100,05 $. Quelle part du milieu représente l’écart ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Des définitions claires des termes essentiels, des calls, puts et chaînes d’options à la volatilité implicite, aux sensibilités et à l’écart acheteur-vendeur
Parcourir le glossaire des options