

Das unmögliche Trilemma: Wechselkurs, Kapitalmobilität und Geldpolitik
Erfahren Sie, warum Wechselkursstabilität, offene Kapitalmärkte und eine unabhängige Geldpolitik einen Zielkonflikt bilden, wie die drei Kombinationen wirken und was das Modell nicht erfasst.
In diesem LeitfadenWas besagt das unmögliche Trilemma?
Kurze Zusammenfassung
Das unmögliche Trilemma, auch geldpolitisches Trilemma genannt, beschreibt den Zielkonflikt zwischen drei wirtschaftspolitischen Anliegen: einem stabilen Wechselkurs, grenzüberschreitender Kapitalmobilität und einer an den Bedingungen im Inland ausgerichteten Geldpolitik. Im Standardmodell lassen sich nicht alle drei Ziele vollständig zugleich verwirklichen. In der Praxis bewegen sich Regime an unterschiedlichen Punkten dieses Zielkonflikts; das Modell ist ein Leitfaden für Wirkungsmechanismen und kein wörtliches Gesetz, nach dem jedes Land genau zwei Ziele auswählen muss.
Was besagt das unmögliche Trilemma?
Das unmögliche Trilemma ordnet wirtschaftspolitische Entscheidungen in einer offenen Volkswirtschaft. Seine drei Eckpunkte sind Wechselkursstabilität, die Möglichkeit grenzüberschreitender Kapitalbewegungen und geldpolitische Autonomie. Die grundlegende Erkenntnis des Mundell-Fleming-Modells lautet, dass ein Land einen festen Wechselkurs, freien Kapitalverkehr und eine unabhängige Geldpolitik nicht unbegrenzt miteinander verbinden kann. Die Bank für Internationalen Zahlungsausgleich beschreibt dies als den bekannten Zielkonflikt zwischen diesen drei Anliegen. {source:bisImpossibleTrinityMundellFleming2016}
Das Wort „unmöglich“ klingt möglicherweise absoluter als die praktische Aussage. Das Modell besagt nicht, dass jede Wechselkursbewegung sofort eine Krise auslösen muss, dass ein Ziel vollständig aufgegeben werden muss oder dass jedes Land zu jedem Zeitpunkt demselben Zwang unterliegt. Es besagt: Wer bei weitgehend freiem Kapitalverkehr an einer engen Wechselkursbindung festhält, hat weniger Spielraum, die Zinsen unabhängig von dieser Bindung auf inländische Ziele auszurichten. Ein Land kann den Zielkonflikt abmildern, indem es größere Wechselkursbewegungen zulässt, den Kapitalverkehr beeinflusst oder weniger geldpolitische Unabhängigkeit akzeptiert.
Das „Trilemma“ ist keine Rangliste, die alle drei Ziele gleich gewichtet. Regierungen können vorhersehbare Handelskosten, Zugang zu internationaler Finanzierung und einen an Inflation oder Konjunktur ausgerichteten Leitzins aus unterschiedlichen Gründen anstreben. Das Modell macht den möglichen Konflikt sichtbar, entscheidet aber weder, welche Kombination am besten ist, noch beziffert es die Wohlfahrtskosten der einzelnen Optionen. Es ist ein Diagnoseinstrument: Es hilft zu erklären, warum eine Kombination wirtschaftspolitischer Maßnahmen unter Druck gerät, wenn ein Schock eines der drei Ziele in eine andere Richtung zieht.
Welche drei wirtschaftspolitischen Ziele stehen im Fokus?
Wechselkursstabilität bedeutet, die Schwankungen des Werts der eigenen Währung gegenüber einer Referenzwährung oder einem Währungskorb zu begrenzen. Die Zusage kann eine feste Parität, ein enges Band oder ein weniger starres Bemühen sein, Ausschläge zu dämpfen. Diese Regime sind nicht gleichbedeutend: Eine harte Bindung verspricht einen engeren Wechselkurspfad als ein kontrolliertes Floaten. Auch kann das offiziell erklärte Regime davon abweichen, wie viel Bewegung der Wechselkurs tatsächlich zeigt. Gemeint ist das angestrebte Verhalten der Währung, nicht bloß eine ruhige Woche.
Kapitalmobilität beschreibt, in welchem Umfang Gebietsansässige und Gebietsfremde grenzüberschreitend Finanzforderungen erwerben, verkaufen oder übertragen können. Bei einem offenen Kapitalverkehr können Anleger, Banken, Unternehmen und Haushalte Mittel leichter als Reaktion auf Renditen und wahrgenommene Risiken verlagern. „Offen“ bedeutet weder, dass jeder Vorgang kostenlos ist, noch, dass Kapital sofort fließt. Rechtliche Beschränkungen, Zahlungssysteme, Steuern, Bilanzgrenzen, Markttiefe und veränderte Risikoeinschätzungen können Kapitalbewegungen bremsen oder umlenken. Das Trilemma vereinfacht viele dieser Einzelheiten, um die Wirkung grenzüberschreitender Anlageentscheidungen hervorzuheben.
Geldpolitische Autonomie bezeichnet die Möglichkeit, die Geldpolitik an inländischen Zielen wie Inflation und Wirtschaftsleistung auszurichten, statt dass der Leitzins weitgehend durch die Wechselkurszusage oder ausländische Finanzbedingungen vorgegeben wird. Das bedeutet nicht, dass eine Zentralbank von der Weltwirtschaft unbeeinflusst bleibt. Auch bei flexiblem Wechselkurs können ausländische Zinsen über Handel, Finanzierungskosten und Vermögenspreise weitergegeben werden. Autonomie ist eine Frage des Grades: Entscheidend ist, wie weit die Zentralbank ihren Kurs ändern kann, ohne eine andere Verpflichtung zu gefährden.
Diese Definitionen trennen auch die drei Eckpunkte voneinander. Wechselkursstabilität ist nicht dasselbe wie Preisstabilität. Kapitalmobilität ist nicht dasselbe wie ein hoher Überschuss oder ein Defizit der Leistungsbilanz. Geldpolitische Autonomie garantiert nicht, dass die Politik ihr Ziel erreicht. Die Entscheidungen betreffen ein Regime und dessen Beschränkungen; beobachtete Ergebnisse hängen außerdem von Institutionen, Schocks, privaten Bilanzen und den Entscheidungen von Unternehmen und Haushalten ab. Der IWF behandelt das Wechselkursregime, den geldpolitischen Rahmen, Devisengeschäfte und Maßnahmen zum Kapitalverkehr als miteinander verbundene Bestandteile einer umfassenderen Politikgestaltung. {source:imfChoiceOfExchangeRateArrangement2022}
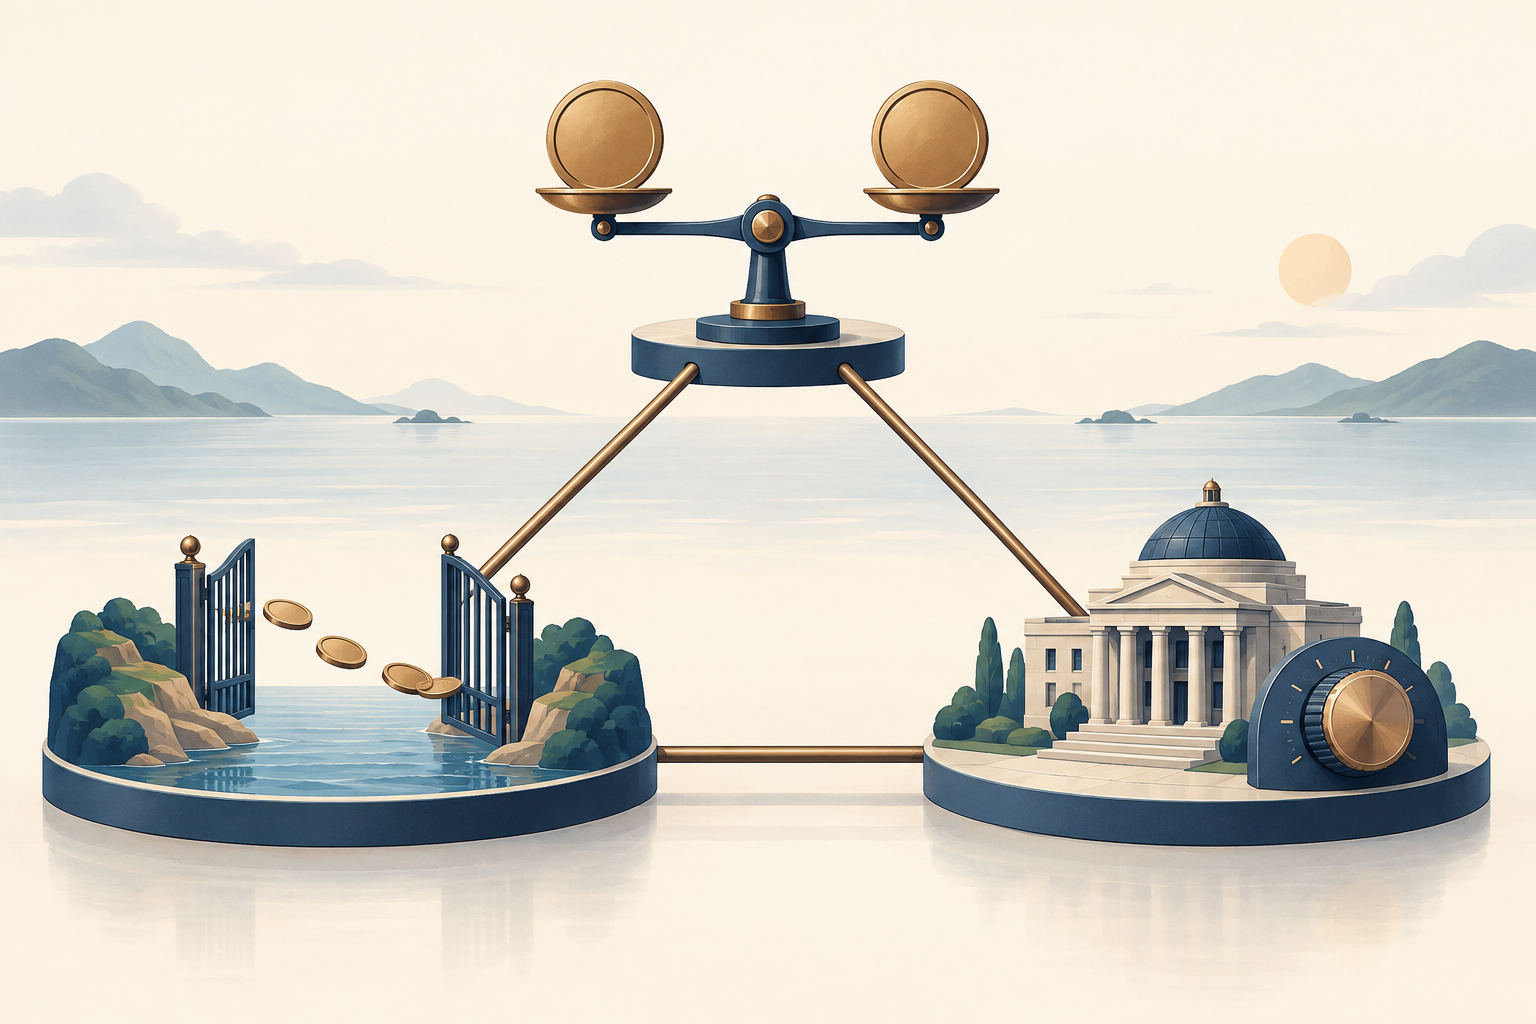
Warum können Kapitalströme eine Zentralbank bei einer Wechselkursbindung einschränken?
Betrachten wir ein Land, das seine Währung glaubwürdig an eine Ankerwährung bindet und erhebliche grenzüberschreitende Anlagen zulässt. Können Anleger relativ einfach zwischen inländischen Anlagen und Anlagen in der Ankerwährung wechseln, gibt ihnen ein anhaltender Unterschied bei den erwarteten, risikobereinigten Renditen einen Anreiz, Mittel zu verlagern. Beim Renditevergleich zählen nicht allein die zwei ausgewiesenen Zinssätze. Er berücksichtigt auch erwartete Wechselkursänderungen, Ausfall- und Liquiditätsrisiken, Steuern, Transaktionskosten und andere Reibungen. Bei einer glaubwürdigen Bindung können erwartete Abwertungen gering sein, müssen aber nicht null sein; auch Risikoprämien verschwinden nicht zwangsläufig.
Senkt die inländische Zentralbank ihren kurzfristigen Zins deutlich unter die Rendite vergleichbarer Anlagen in der Ankerwährung, könnten Anleger Geld ins Ausland verlagern. Dadurch steigt die Nachfrage nach der Ankerwährung und der Wechselkurs gerät unter Abwertungsdruck. Um die Bindung zu verteidigen, kann die Währungsbehörde Devisenreserven verkaufen und die eigene Währung kaufen. Eine solche Transaktion kann die inländische Liquidität verknappen; wird dieser Effekt nicht ausgeglichen, können kurzfristige Marktzinsen steigen und die Bedingungen wieder näher an das für die Bindung Erforderliche rücken. Die Zentralbank kann auch ihren Leitzins direkt anheben. So oder so begrenzen Wechselkursbindung und Kapitalmobilität, wie weit die inländischen Zinsen dauerhaft abweichen können.
Der Druck kann sich umkehren. Liegen die inländischen Zinsen deutlich über vergleichbaren ausländischen Renditen, kann Kapital zufließen und Aufwertungsdruck erzeugen. Bei einer Wechselkursbindung kann die Behörde ausländische Währung kaufen und heimische Währung in Umlauf bringen. Wird die dadurch entstehende Liquidität nicht gesteuert, kann sich die Geldpolitik lockern. Wie groß und schnell ein Kapitalstrom ausfällt, hängt von Risiken, Erwartungen, Finanzinstrumenten und Marktfriktionen ab. Der vereinfachte Mechanismus bedeutet nicht, dass jede Zinsdifferenz um einen Prozentpunkt eine bestimmte Kapitalbewegung auslöst.
Hier liegt der Kern des Zielkonflikts: Bei offenem Kapitalverkehr und einem eng verteidigten Wechselkurs können inländische Zinsentscheidungen Kapitalströme auslösen, die die Zentralbank zum Eingreifen oder dazu zwingen, die Marktzinsen wieder näher an das mit der Bindung vereinbare Niveau zu bringen. Der operative Leitfaden des IWF hält fest, dass bei fester Wechselkursbindung und freiem Kapitalverkehr die geldpolitische Autonomie eingeschränkt ist und die Geldpolitik nicht unabhängig von der Wechselkurspolitik geführt werden kann. {source:imfOperationalizePeg2026}
<!-- learn:illustration -->
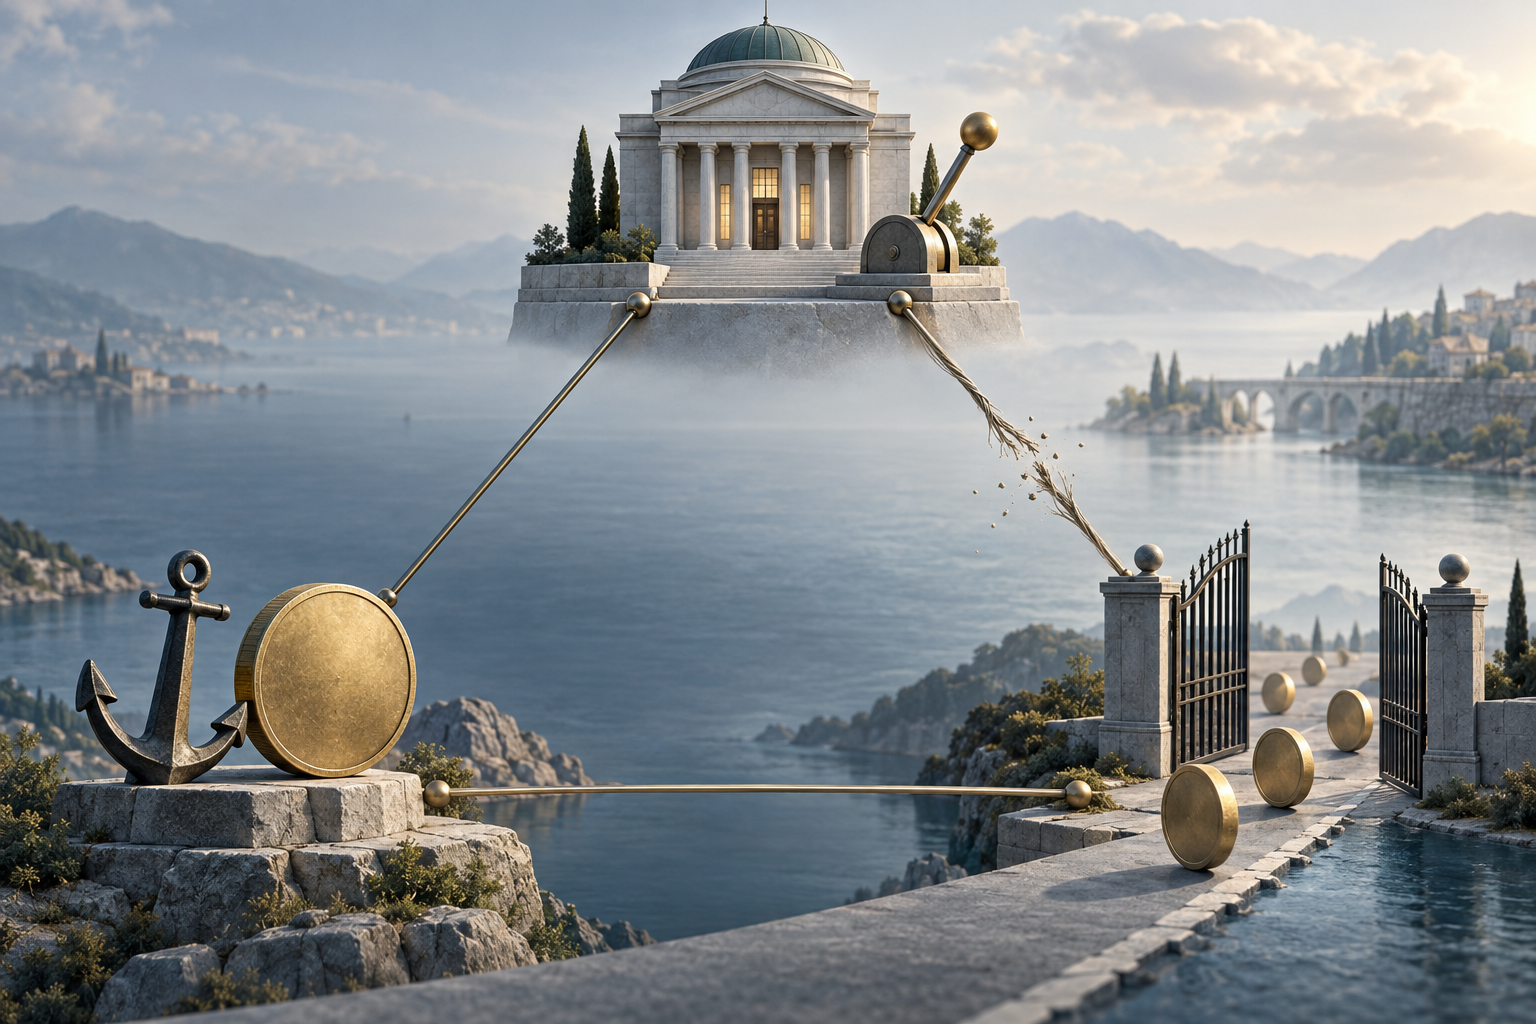
Was bedeutet jede Zweierkombination?
Die drei möglichen Zweierkombinationen verdeutlichen, was das Modell praktisch aussagt. Sie beschreiben, welcher Spielraum eingeschränkt wird, nicht drei universelle institutionelle Muster.
Wechselkursstabilität plus Kapitalmobilität: Am stärksten eingeschränkt ist die geldpolitische Autonomie. Eine glaubwürdige Bindung bei offenem grenzüberschreitendem Finanzverkehr lässt weniger Raum für unabhängige Zinsentscheidungen. Der inländische Leitzins muss sich möglicherweise an den Bedingungen im Ankerland orientieren, oder Marktzinsen und Liquidität müssen sich als Reaktion auf Kapitalströme anpassen. Wenn eine inländische Abschwächung eine Zinssenkung nahelegt, während die Verteidigung der Bindung straffere Bedingungen erfordert, ziehen beide Ziele in unterschiedliche Richtungen. Der IWF beschreibt diese Kombination ausdrücklich als Einschränkung der geldpolitischen Autonomie. {source:imfOperationalizePeg2026}
Kapitalmobilität plus geldpolitische Autonomie: Im Allgemeinen muss der Wechselkurs mehr Anpassung übernehmen können. Ändert die Zentralbank die Zinsen für inländische Inflations- oder Konjunkturziele, während Kapital frei fließen kann, kann sich der Wechselkurs als Reaktion auf veränderte Renditeerwartungen und Anlageentscheidungen bewegen. Ein flexiblerer Wechselkurs bietet diesen Anpassungsspielraum. Das heißt nicht, dass der Wechselkurs für die Politik bedeutungslos wäre: Eine Abwertung kann Importkosten in Landeswährung erhöhen, Schuldner mit Fremdwährungsverbindlichkeiten belasten oder Inflationserwartungen beeinflussen. Es bedeutet, dass die Zentralbank keine feste Parität während des gesamten Anpassungsprozesses garantiert.
Wechselkursstabilität plus geldpolitische Autonomie: Stärkere Beschränkungen oder Friktionen beim grenzüberschreitenden Kapitalverkehr können den unmittelbaren Druck auf die Wechselkursbindung mindern, wenn die inländischen Zinsen von den Zinsen im Ankerland abweichen. Im vereinfachten Modell schaffen solche Beschränkungen Spielraum für eine auf inländische Ziele ausgerichtete Geldpolitik bei stabilem Wechselkurs. Die tatsächlichen Maßnahmen unterscheiden sich jedoch in Reichweite und Wirkung: Sie können Transaktionen umlenken, Umgehungsanreize schaffen und Kosten verursachen. Die Kombination bedeutet daher nicht einfach: „Kontrollen einführen und volle Autonomie erhalten.“ Sie zeigt, welcher Übertragungskanal sonst Zinsdifferenzen in Kapitalströme verwandeln würde.
In realen Regimen sind die Entscheidungen oft abgestuft. Eine Währung darf sich innerhalb eines Bandes bewegen; manche Kapitalgeschäfte sind beschränkt, andere bleiben offen; oder die Zentralbank reagiert auf inländische Bedingungen und berücksichtigt zugleich den Wechselkursdruck. So entstehen teilweise Stabilität, teilweise Offenheit und teilweise Autonomie. Sinnvoller ist es zu fragen, wie stark die einzelnen Zusagen sind und welche Stellschraube sich bei einem Schock bewegt, statt einem Land genau zwei Eckpunkte und gar keinen dritten zuzuschreiben.
Wie macht ein hypothetischer Zinsschock des Ankerlandes den Zielkonflikt sichtbar?
Stellen wir uns das fiktive Land Hafen vor. Es hält seine Währung in einem sehr engen Band gegenüber einer Ankerwährung und lässt die meisten Kapitalbewegungen zu. Diese Bedingungen und alle folgenden Zahlen sind erfunden und dienen nur dazu, den Mechanismus zu veranschaulichen. Nehmen wir an, die Zentralbank des Ankerlandes erhöht ihren Leitzins unerwartet von 3 % auf 5 %. Hafens Zentralbank hatte geplant, den eigenen Zins von 4 % auf 2 % zu senken, weil die Nachfrage im Inland nachgelassen hat.
Aus dieser Zinsänderung lässt sich keine bestimmte Kapitalbewegung mechanisch ableiten. Wenn Anleger Anlagen in der Ankerwährung jedoch als risikobereinigt renditestärker einschätzen und erwarten, dass die Bindung hält, könnten einige aus Anlagen in der Hafenwährung umschichten. Dadurch kann die Nachfrage nach der Ankerwährung steigen. Um den Kurs innerhalb des engen Bandes zu halten, könnte Hafen Devisenreserven verkaufen, die kurzfristige Liquidität verknappen lassen oder den eigenen Leitzins in Richtung eines mit der Bindung besser vereinbaren Niveaus anheben. Das erschwert eine vollständige Umsetzung der geplanten inländischen Lockerung.
Hafen könnte die Lage auch anders auflösen. Es könnte zulassen, dass die Währung stärker als vorgesehen abwertet und dem Wechselkurs mehr Flexibilität einräumen, um mehr Spielraum für inländische Zinssenkungen zu behalten. Es könnte Vorschriften für bestimmte grenzüberschreitende Kapitalbewegungen verschärfen oder ändern und so die Kapitalmobilität beeinflussen. Oder es könnte die Bindung weiter verteidigen und akzeptieren, dass die eigene Zinsentwicklung stärker von der des Ankerlands abhängt. Jede Option verändert einen anderen Spielraum; keine ist kostenlos, und das Trilemma allein sagt nicht, welche Reaktion vorzuziehen ist.
Ändern wir nun eine Annahme. Glauben Anleger, dass die Bindung bald angepasst werden könnte, kann eine erwartete Abwertung einen höheren inländischen Zins ausgleichen. Dann ist allein der Zinsabstand nicht mehr der entscheidende Renditevergleich. Oder die Zinserhöhung spiegelt ein gestiegenes wahrgenommenes Kreditrisiko wider: Ein höherer ausgewiesener Ertrag zieht nicht zwingend Mittel an, wenn Anleger zugleich größere Verluste erwarten. Darum ist das Trilemma ein Wegweiser für die Richtung, aber keine Tabelle, die aus zwei Leitzinsen einen garantierten Kapitalstrom berechnet.
Können Devisenmarktinterventionen und Reserven die Beschränkung aufheben?
Interventionen können den Zeitpunkt und den Verlauf der Anpassung beeinflussen. Der Verkauf von Reserven gegen die eigene Währung kann bei Druck auf eine Bindung die Nachfrage nach ausländischer Währung bedienen. Ein Kauf ausländischer Währung kann Aufwertungsdruck entgegenwirken. Reserven können einer Behörde helfen, vorübergehende Störungen zu bewältigen und ihre Handlungsfähigkeit zu signalisieren. Sie schaffen jedoch kein unbegrenztes Angebot an Devisen und beseitigen für sich genommen keinen anhaltenden Widerspruch zwischen wirtschaftspolitischen Zusagen.
Dabei ist der Effekt auf die Bilanz wichtig. Verkauft eine Zentralbank ausländische Währung und erhält dafür heimische Währung, verknappt sich die inländische Liquidität tendenziell, sofern die Behörde diese Verknappung nicht durch andere Maßnahmen ausgleicht. Kauft sie ausländische Währung und zahlt mit heimischer Währung, nimmt die Liquidität tendenziell zu, sofern sie den Effekt nicht abschöpft. Solche Geschäfte können das Streben nach einem unabhängigen inländischen Zinsziel erschweren. Eine Zentralbank kann eine Intervention durch Anpassungen ihrer inländischen Aktiva oder Liquiditätsgeschäfte sterilisieren. Wiederholte Sterilisierung beseitigt aber nicht den zugrunde liegenden Anreiz für Anleger, Mittel zu verlagern, wenn Zins- und Wechselkurszusagen dauerhaft unvereinbar bleiben.
Eine Intervention kann also Zeit gewinnen, vorübergehende Volatilität dämpfen oder ein gewähltes Regime umsetzen helfen. Ob sie einen bestimmten Kurs aufrechterhalten kann, hängt von der Glaubwürdigkeit der Zusage, dem Umfang und der Dauer der Kapitalströme, dem Zugang zu Reserven, dem politischen Rahmen und den betroffenen Bilanzen ab. Aus einer einzelnen Reservezahl lässt sich weder ableiten, dass eine Bindung sicher ist, noch, dass sie scheitern muss. Auch belegt ein einzelner Interventionseinsatz nicht, dass die geldpolitische Autonomie verschwunden ist; maßgeblich sind das Muster der Politik und die über längere Zeit verfügbaren Anpassungsmöglichkeiten.
Devisenmarktintervention ist nur ein Teil des operativen Rahmens. Für eine Bindung muss außerdem klar sein, welche Parität oder welches Band gilt, welche Währung als Anker dient, wie Liquidität bereitgestellt oder entzogen wird und wie die Behörde auf Änderungen ausländischer Renditen und Risiken reagiert. Der operative IWF-Leitfaden behandelt Zinsbestimmung sowie Devisen- und Geldmarktgeschäfte bei einer Bindung als zusammenhängende Fragen und nicht als reine Reserveberechnung. {source:imfOperationalizePeg2026}
Was bildet das Trilemma nicht ab?
Das klassische Dreieck verdichtet ein komplexes Finanzsystem auf drei wirtschaftspolitische Ziele. Es ist am nützlichsten, wenn seine Annahmen offenliegen. Die einfachste Variante geht von erheblicher Kapitalmobilität, Anlagen mit guter gegenseitiger Ersetzbarkeit und einer glaubwürdigen Wechselkursbindung aus. In realen Märkten unterscheiden sich Anlagen jedoch nach Ausfallrisiko, Liquidität, Besteuerung, Rechtsschutz und Währungsrisiko. Zinsunterschiede können bestehen bleiben, weil Anleger dafür entschädigt werden wollen oder Geschäfte Friktionen unterliegen. Eine Zinsdifferenz allein beweist deshalb keine Verletzung einer exakten mathematischen Gleichheit.
Auch die Verteidigung einer Bindung wird im Modell vereinfacht. Welche Instrumente eine Zentralbank einsetzen kann, hängt von ihrem operativen System, der Bankenstruktur, der Reserveposition, dem Zugang zu Fremdwährungsfinanzierung sowie Art und Laufzeit der Verbindlichkeiten des Privatsektors ab. Ein Währungsungleichgewicht in Bilanzen kann Wechselkursbewegungen für Unternehmen oder Banken kostspielig machen, selbst wenn ein flexiblerer Kurs sonst geldpolitischen Spielraum schaffen würde. Der Wunsch, solche Bilanzschäden zu begrenzen, kann dazu führen, dass politische Entscheidungsträger auch bei offiziell flexiblem Wechselkurs auf ausländische Zinsen oder Wechselkursdruck reagieren. Diese Effekte auf die Finanzstabilität zeigt ein Dreieck nicht.
Eine umstrittene Erweiterung, die mit Hélène Rey verbunden ist, argumentiert, dass der globale Finanzzyklus die geldpolitische Autonomie selbst bei flexiblem Wechselkurs einschränken könne. Diese Sicht wird mitunter als „unmögliche Dualität“ zwischen Kapitalmobilität und geldpolitischer Autonomie bezeichnet. Sie erweitert das ursprüngliche Wechselkurs-Trilemma; sie ist nicht dessen ursprüngliche Aussage und sollte als eigenständiges Argument, nicht als gesicherter Konsens, verstanden werden. Der IWF-Leitfaden von 2022 erörtert diese Erweiterung als Debatte. {source:imfChoiceOfExchangeRateArrangement2022}
Das Trilemma sagt weder, ob ein bestimmtes Wechselkursregime tragfähig ist, noch, ob Kapitalflussmaßnahmen angemessen sind oder ob ein Land eine Bindung oder einen flexiblen Kurs wählen sollte. Solche Einschätzungen hängen von der Struktur des Handels und der Finanzierung, den typischen Schocks, Institutionen, Glaubwürdigkeit, verfügbaren Instrumenten und den Zielen der Politik ab. Die IWF-Leitlinien zur Wahl eines Wechselkursregimes behandeln diese als umfassendere Gestaltungsaufgabe, die den geldpolitischen Rahmen und andere Maßnahmen einschließt; spätere operative Arbeiten befassen sich mit zusätzlichen institutionellen Voraussetzungen einer Bindung. {source:imfChoiceOfExchangeRateArrangement2022} {source:imfOperationalizePeg2026}
Schließlich erklärt das Trilemma nicht jede Wechselkursbewegung und jeden Kapitalstrom. Es erläutert weder die Buchführung der Leistungsbilanz noch berechnet es, wie stark eine Währungsbewegung Verbraucherpreise verändert, noch misst es einen realen Wechselkurs. Nutzen Sie das Konzept, um die wirtschaftspolitische Beschränkung einzuordnen, und ziehen Sie für die jeweils andere Frage die passenden Daten heran. Leistungsbilanz und Handelsbilanz im Vergleich grenzt Waren, Dienstleistungen, Einkommen und Transfers im grenzüberschreitenden Verkehr voneinander ab. Reale effektive Wechselkurse erläutert ein gewichtetes Maß der Wechselkurswettbewerbsfähigkeit; Wechselkursübertragung auf die Inflation verfolgt einen Übertragungskanal von Wechselkursänderungen zu inländischen Preisen.
Wie lässt sich die wirtschaftspolitische Kombination eines Landes lesen?
Benennen Sie zunächst die drei Ziele getrennt. Welchen Wechselkursverlauf strebt die Behörde laut eigener Aussage an, und wie entwickelt sich die Währung tatsächlich? Welche grenzüberschreitenden Geschäfte können frei abgewickelt werden, und welche unterliegen spürbaren Beschränkungen oder Kosten? Wie beschreibt die Zentralbank ihre inländischen Ziele, und wie reagiert ihr Leitzins, wenn inländische Bedingungen und die des Ankerlands in unterschiedliche Richtungen weisen? Die Bezeichnung eines Regimes beantwortet nicht unbedingt alle drei Fragen.
Untersuchen Sie anschließend die Anpassung, wenn Druck entsteht. Folgt der heimische Zins einem Anstieg ausländischer Zinsen, bewegt sich der Wechselkurs, ändern sich Regeln für Kapitalströme oder greift die Zentralbank auf Reservegeschäfte zurück? Beobachten Sie neben dem angekündigten Leitzins auch Marktzinsen und inländische Liquidität. Eine erklärte Bindung kann Bewegungen innerhalb eines Bandes zulassen; ein erklärtes Interesse an Stabilität kann mit einer gewissen Wechselkursflexibilität einhergehen. Ein einzelner Tag oder ein einzelner Eingriff reicht für eine Einordnung nicht aus.
Auch der Renditevergleich braucht Kontext. Vergleichen Sie möglichst ähnliche Laufzeiten und Finanzinstrumente und berücksichtigen Sie dann erwartete Wechselkursänderungen, Kredit- und Liquiditätsrisiken, Beschränkungen und Transaktionskosten. Ein niedriger inländischer Leitzins neben einem höheren Ankerzins beweist für sich genommen keinen unmittelbar bevorstehenden Kapitalabfluss. Er ist ein Anlass zu fragen, wie Anleger Risiken einschätzen, wie empfindlich die Kapitalströme reagieren und zu welcher Anpassung sich die Behörden verpflichtet haben. Umgekehrt beweist ein stabiler beobachteter Wechselkurs nicht, dass das Regime auch bei einem anderen Schock stabil bleibt.
So wird das Trilemma zu einem hilfreichen Fragenkatalog statt zu einem Etikett. Es hilft, eine starke Bindung von einem flexiblen Regime, weitgehend offenem Kapitalverkehr von einem beschränkten Kanal und formale geldpolitische Autonomie von der praktischen Möglichkeit unabhängiger Maßnahmen zu unterscheiden. Außerdem trennt es die Diagnose einer politischen Beschränkung von einer Empfehlung dazu, was ein Land wählen sollte.
Häufige Fragen
Q1Bedeutet das unmögliche Trilemma, dass jedes Land genau zwei Ziele wählen kann?
Nein. Die Kurzform „zwei von drei“ beschreibt das Grundmodell unter vereinfachten Annahmen. Länder verbinden oft teilweise Wechselkursstabilität, teilweise Kapitalbeschränkungen und ein gewisses Maß an geldpolitischer Autonomie. Entscheidend ist, wie stark jedes Ziel verfolgt wird und welcher Spielraum bei Druck nachgibt.
Q2Müssen die Zinsen bei einem festen Wechselkurs identisch sein?
Nicht unbedingt. Selbst bei einer Bindung können Zinsen voneinander abweichen, weil Anleger erwartete Wechselkursänderungen, Kredit- und Liquiditätsrisiken, Steuern, Marktsegmentierung und Transaktionskosten berücksichtigen. Das Modell besagt, dass offener Kapitalverkehr und eine glaubwürdige Bindung die dauerhafte unabhängige Zinssetzung beschränken; es setzt nicht jede Marktrendite gleich.
Q3Können Reserven eine Bindung dauerhaft schützen, während die Zentralbank jeden beliebigen Zins festlegt?
Reserven und Interventionen können Druck bewältigen helfen und den Zeitpunkt einer Anpassung beeinflussen. Sie beseitigen nicht automatisch einen anhaltenden Konflikt zwischen Wechselkursbindung, offenem Kapitalverkehr und inländischem Zinskurs. Das Ergebnis hängt von der Zusage, den Kapitalströmen, dem Zugang zu Reserven, den Institutionen sowie der Reaktion von Liquidität und Zinsen ab.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Welche zentrale Beschränkung beschreibt das Standardmodell des unmöglichen Trilemmas, wenn ein Land einen glaubwürdigen festen Wechselkurs mit weitgehend mobilem Kapital verbindet?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
Eine Lage, in der der Ausübungspreis einer Option nahe am Marktpreis ihres Basiswerts liegt. Der innere Wert kann gering oder null sein, während wegen verbleibender Zeit und Unsicherheit noch eine Prämie bestehen kann.
Detaillierten Leitfaden lesenKaufoptionEin Kontrakt, der dem Inhaber das Recht, aber nicht die Pflicht gibt, den Basiswert zum Ausübungspreis nach den Vertragsbedingungen zu kaufen. Der Verkäufer trägt bei Ausübung und Zuteilung die entsprechende Pflicht.
Detaillierten Leitfaden lesenVerkaufsoptionEin Kontrakt, der dem Inhaber das Recht, aber nicht die Pflicht gibt, den Basiswert zum Ausübungspreis nach den Vertragsbedingungen zu verkaufen.
Detaillierten Leitfaden lesen