

AMM oder Orderbuch? So entstehen DEX-Kurse
Erfahren Sie, wie AMM-Pools Kurse aus Reserven berechnen und wie einzelne Orderbuch-Angebote ausgeführt werden. Sehen Sie, wie Ordergröße, Markttiefe und Gebühren den ausführbaren Preis beeinflussen.
In diesem LeitfadenZwei verschiedene Arten, Liquidität bereitzustellen
Kurze Zusammenfassung
Zwei DEX können dasselbe Tokenpaar handeln und trotzdem eine andere Liquiditätsstruktur haben. Ein AMM berechnet den Tausch anhand der Poolreserven und einer Preisfunktion; ein Orderbuch führt ihn gegen eingestellte Kauf- und Verkaufsaufträge aus. Ein einzelner Spotkurs reicht deshalb nicht, um die Kosten derselben Order an beiden Märkten zu vergleichen.
Zwei verschiedene Arten, Liquidität bereitzustellen
Der ausführbare Kurs hängt auch von Ihrer Ordergröße ab. Bei einem Automated Market Maker (AMM) hinterlegen andere Teilnehmer Vermögenswerte in einem Pool.
Ein Smart Contract berechnet anhand des Poolzustands und seiner Regeln, welche Menge getauscht werden kann.
Sie müssen nicht darauf warten, dass ein einzelner Verkaufsauftrag zu Ihrem Kauf passt: Der Tausch verändert die beiden Poolbestände und ihr Preisverhältnis.
Die Uniswap-Dokumentation zur Funktionsweise beschreibt dieses Poolmodell im Unterschied zum Orderbuch.
Ein Orderbuch sammelt Kaufgebote und Verkaufsangebote auf verschiedenen Preisstufen. Ein Trader gibt Menge und Ordertyp vor; das Matching-System führt den Auftrag dann gegen verfügbare Orders der Gegenseite aus.
Die Hyperliquid-Dokumentation zum Orderbuch beschreibt ein Buch je Asset mit Preis-Zeit-Priorität; andere Protokolle können andere Regeln verwenden.
Beide Modelle zeigen einen Kurs, doch beim AMM wird er aus einer Reservekurve berechnet, während einzelne Orders zusammen die Ausführung bilden.
Wie ein AMM-Pool den Swap-Kurs berechnet
Im Constant-Product-Modell von Uniswap v2 seien x und y die Reserven zweier Assets. Es gilt x × y = k. Entnimmt ein Trader dem Pool ETH, muss er nach dem Modell USDC einzahlen, damit das Produkt konstant bleibt.
Das Reserveverhältnis beschreibt vor dem Trade einen ungefähren Grenzkurs; während der Ausführung verschiebt sich jedoch der durchschnittliche Kurs.
Je größer die gewünschte Menge im Verhältnis zur verfügbaren Tiefe ist, desto weiter entfernt sich der Durchschnitt vom anfänglichen Verhältnis. Der Trade selbst bewegt den Kurs entlang der Kurve: Das ist der Preiseinfluss.
Diese Gleichung gilt nicht für jeden AMM. Bei konzentrierter Liquidität wählt ein LP einen Preisbereich; das Kapital ist dadurch nicht über alle denkbaren Kurse gleich verteilt.
Ein einzelner Pool muss auch nicht die gesamte Route bilden: Eine Benutzeroberfläche kann Liquidität aus mehreren Pools zusammenführen oder die Order aufteilen.
Beurteilen Sie einen angezeigten Kurs daher zusammen mit Ihrer Menge und Route, nicht als festen Marktpreis für beliebige Größen.
Wie Orderbuchstufen eine Ausführung ergeben
Das höchste Kaufgebot ist das beste Bid, das niedrigste Verkaufsangebot das beste Ask. Der Abstand dazwischen ist der Spread. Wenn Sie eine größere Menge sofort kaufen wollen, beginnt die Ausführung typischerweise beim niedrigsten Ask.
Reicht die dort angebotene Menge nicht aus, wandert der Rest zu höheren Preisstufen. Selbst wenn sich das Orderbuch währenddessen nicht verändert, kann Ihr durchschnittlicher Ausführungskurs deshalb über dem besten sichtbaren Ask liegen.
Eine Limit-Order setzt eine Preisgrenze, garantiert aber keinen Handel mit der gewünschten Menge. Ohne Gegenpartei bleibt sie teilweise oder ganz offen.
Eine Market-Order zielt auf schnelle Ausführung, verspricht jedoch nicht denselben Preis für die ganze Menge.
Die Hyperliquid-Dokumentation zu Ordertypen beschreibt Market- und Limit-Orders sowie Optionen wie GTC, IOC und Post-Only.
Bezeichnungen und Verhalten richten sich nach den Regeln dieser Plattform. Der in einer Oberfläche angezeigte Kurs kann nur die beste Stufe zeigen, nicht die Gesamtkosten Ihrer Order.
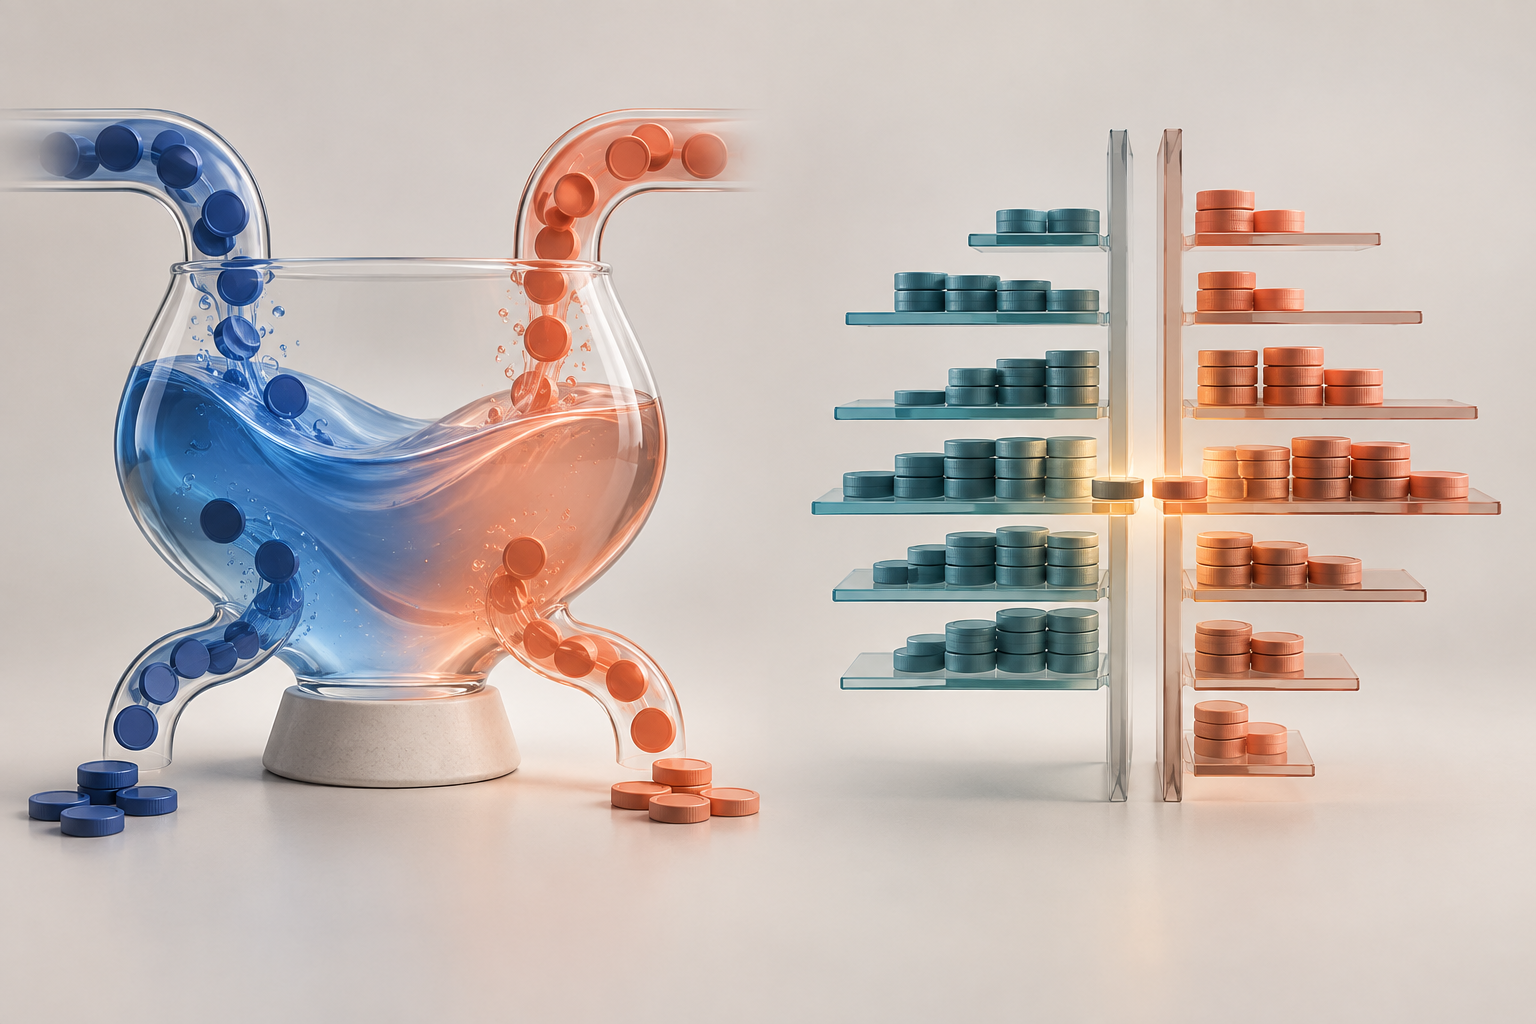
Zwei hypothetische Rechnungen für den Kauf von 100 ETH
Angenommen, ein vereinfachter AMM-Pool enthält anfangs 1.000 ETH und 2.000.000 USDC. Das anfängliche Verhältnis beträgt also 2.000 USDC je ETH. Sie möchten genau 100 ETH entnehmen; danach bleiben 900 ETH.
Damit x × y = 2.000.000.000 konstant bleibt, muss die neue USDC-Reserve etwa 2.000.000.000 ÷ 900 = 2.222.222,22 betragen. Käufer zahlen somit rund 222.222,22 USDC.
Die durchschnittlichen Kosten liegen bei 2.222,22 USDC je ETH, also etwa 11,11 % über dem Anfangsverhältnis. Gebühren und Netzwerkkosten sind in diesem Modell nicht enthalten.
Separat betrachten wir ein hypothetisches Orderbuch mit dem besten Bid bei 1.999 und dem besten Ask bei 2.001 USDC; der Mittelpunkt liegt bei 2.000. Auf der Verkaufsseite stehen 20 ETH zu 2.001, 30 zu 2.010 und 50 zu 2.030.
Bleiben alle angezeigten Mengen verfügbar, kostet der Kauf von 100 ETH insgesamt 20 × 2.001 + 30 × 2.010 + 50 × 2.030 = 201.820 USDC. Das sind durchschnittlich 2.018,20 je ETH oder 0,91 % über dem Mittelpunkt.
Gebühren und Netzwerkkosten sind auch hier ausgeschlossen. Es handelt sich um zwei getrennte, hypothetische Liquiditätsprofile. Sie sind kein fairer Venue-Vergleich und keine Zusage eines ausführbaren Marktkurses.
Wer Kapital bereitstellt und welche Risiken damit verbunden sind
Bei einem AMM hinterlegen Liquidity Provider (LPs) zwei Assets im Pool, gegen die andere Teilnehmer tauschen können. Je nach Protokollregeln und Anteil einer aktiven Position erhalten sie möglicherweise einen Teil der Handelsgebühren.
In v3 kann ein LP eine Unter- und Obergrenze für den Preis festlegen. Liegt der Kurs außerhalb dieses Bereichs, besteht die Position nur noch aus einem Asset und verdient in diesem Moment keine Gebühren.
Uniswaps Anleitung zum Erstellen einer v3-Liquiditätsposition beschreibt diese Bereiche und den Zustand außerhalb davon.
Gebühren sind kein gesicherter Ertrag; auch der Wert des verbleibenden Bestands kann sich verändern.
Im Orderbuch stellen Liquidity Provider oder Market Maker Orders zu bestimmten Preisen und Mengen ein und können sie bei veränderten Bedingungen aktualisieren oder zurückziehen.
Sichtbare Tiefe bedeutet nicht, dass jede Order bis zum Eintreffen Ihres Auftrags bestehen bleibt. Market Maker tragen das Risiko, dass sich der Preis bewegt, bevor sie ihre Quotes anpassen.
AMM-LPs halten wiederum Bestände, die sich mit dem Handelsfluss verändern.
Die Uniswap-Erklärung zu LP-Gebühren sagt, dass Gebühren nach den Protokollregeln an aktive Liquiditätspositionen verteilt werden.
Vergleichen Sie mögliche Gebührenerträge nur zusammen mit eingesetztem Kapital und Risiko.
Preiseinfluss, Slippage, Gebühren und Gas getrennt betrachten
Der Preiseinfluss beschreibt, wie Ihre Ordergröße die AMM-Kurve verschiebt oder Orderbuchstufen verbraucht.
Slippage bezeichnet dagegen die Änderung zwischen einem erwarteten Kurs oder Ergebnis bei Erstellung der Abfrage und der tatsächlichen Ausführung.
Eine erste AMM-Kursabfrage kann den Größeneffekt bereits berücksichtigen; bis zur Ausführung kann sich der Markt zusätzlich bewegen.
Uniswap erklärt in seinem Leitfaden zu Preiseinfluss und Preisslippage, dass die Begriffe nicht dasselbe bedeuten.
Oberflächen können zudem unterschiedliche Referenzwerte verwenden.
Hinzu kommen Handelsgebühr, Netzwerkkosten und mögliche interface- oder tokenbezogene Gebühren. Beim AMM hängen Gebühr und Aufteilung von Pool und Protokollregeln ab; setzen Sie keinen einheitlichen Satz voraus.
Im Orderbuch können Maker- und Taker-Gebühren je nach Handelsplatz und Kontostufe variieren, und eine Limit-Order muss nicht ausgeführt werden.
Vergleichen Sie das erwartete Nettoergebnis einschließlich möglicher nicht ausgeführter Menge, nicht nur einen Kurs vor Gebühren.
Die Marktstruktur verändert manche Risiken, aber nicht alle
Ein AMM-Swap auf einer öffentlichen Blockchain wird über einen Smart Contract ausgeführt. Die Reihenfolge von Transaktionen kann das Ergebnis beeinflussen.
Der Ethereum-Leitfaden zu MEV erläutert, wie durch Einfügen, Auslassen oder Umordnen von Transaktionen im Block Wert abgeschöpft werden kann.
Eine bekannte Strategie platziert Trades vor und nach einem ausstehenden Swap. Eine Mindest-Ausgabemenge kann eine Ausführung unterhalb der akzeptierten Grenze zurücksetzen, garantiert aber keinen Kurs und verhindert nicht jedes MEV.
Auch die Bezeichnung „Orderbuch“ reicht nicht aus, um auf Risikofreiheit zu schließen. Matching-Ort, Abwicklung, Verwahrung der Assets und Zugriff auf das Buch unterscheiden sich je nach Protokoll.
Manche Orderbücher hängen ebenfalls von einer bestimmten Blockchain- oder Plattformarchitektur ab. Trennen Sie Preisbildung von Verwahrungs-, Abwicklungs-, Smart-Contract- und Betreiberrisiken.
Bei AMMs zählen Route, Preisbereich und Token; im Orderbuch zählen die verfügbaren Mengen auf Ihren Preisstufen und der Zeitpunkt, zu dem Ihr Auftrag eintrifft.
So vergleichen Sie zwei Angebote vor der Bestätigung
Legen Sie zuerst Handelsseite, Menge und Vergleichszeitpunkt fest: Ein Kauf von 100 ETH ist nicht mit einem Verkauf einer einzelnen Einheit oder einem Kurs-Snapshot von einem anderen Zeitpunkt vergleichbar.
Holen Sie ein AMM-Angebot für dieselbe Menge und Route ein und verfolgen Sie im Orderbuch die Verkaufsangebote, bis die gesamte Menge abgedeckt ist.
Notieren Sie Durchschnittskurs und Nettoausgabe, nicht nur den besten Kurs oder Mittelpunkt.
Wenn die sichtbare Tiefe gering ist oder sich schnell ändert, rechnen Sie mit einer kleineren Menge erneut und prüfen Sie, ob eine spätere Ausführung des Rests zusätzliche Kosten oder Risiken hätte.
Prüfen Sie anschließend Handelsgebühr, Netzwerkkosten, Ausführungsgrenzen, Token-Vertrag und Netzwerk.
Die nutzbare Tiefe konzentrierter Liquidität kann auf den aktuellen Preisbereich beschränkt sein; ein gutes bestes Ask kann im Orderbuch nur für eine kleine Menge gelten.
Der Artikel erklärt Marktstruktur und empfiehlt weder Handelsplatz noch Token. Weiterlesen können Sie in diesen Leitfäden:
Häufige Fragen
Q1Bedeutet ein Orderbuch, dass bei jedem Trade genau ein Verkäufer die Gegenseite bildet?
Nicht unbedingt. Eine größere Order kann über mehrere Orders oder Preisstufen verteilt werden und teilweise offen bleiben. Das Orderbuch zeigt verfügbare Quotes und Matching-Regeln, aber nicht zwingend, wie viele Personen hinter einer Preisstufe stehen.
Q2Kann ein AMM-Durchschnittskurs schlechter als das beste Ask im Orderbuch sein?
Ja. Zum besten Ask kann nur eine kleine Menge angeboten werden, sodass eine größere Order höhere Stufen erreicht. Beim AMM verschiebt sich das Asset-Verhältnis, wenn die gewünschte Menge aus dem Pool entnommen wird. Vergleichen Sie Menge und Route anhand des Durchschnittskurses und der Ausgabe nach Gebühren.
Q3Lässt sich Preiseinfluss zwischen AMM und Orderbuch direkt vergleichen?
Mit demselben Referenzkurs und derselben Ordergröße ist ein Vergleich möglich, doch die Messmethode muss klar sein. Beim AMM kann der Effekt am vorherigen Poolkurs gemessen werden; beim Orderbuch kann der beste Quote, der Mittelpunkt oder eine andere Referenz dienen. Trennen Sie diese Kennzahl von Slippage und Gebühren.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Wie entsteht der Swap-Kurs in einem Constant-Product-AMM?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
Eine Lage, in der der Ausübungspreis einer Option nahe am Marktpreis ihres Basiswerts liegt. Der innere Wert kann gering oder null sein, während wegen verbleibender Zeit und Unsicherheit noch eine Prämie bestehen kann.
Detaillierten Leitfaden lesenKaufoptionEin Kontrakt, der dem Inhaber das Recht, aber nicht die Pflicht gibt, den Basiswert zum Ausübungspreis nach den Vertragsbedingungen zu kaufen. Der Verkäufer trägt bei Ausübung und Zuteilung die entsprechende Pflicht.
Detaillierten Leitfaden lesen