

DeFi-Liquiditätspools: LP-Gebühren, Neugewichtung und Impermanent Loss
Erfahren Sie, wie AMM-Swaps Tokenbestände verändern, rechnen Sie ein gebührenfreies Beispiel für Impermanent Loss nach und vergleichen Sie LP-Gebühren, v3-Preisbereiche und Haltensrisiken.
In diesem LeitfadenWas ein Liquiditätsanbieter tut
Kurze Zusammenfassung
Ein LP stellt einem AMM zwei Token für Swaps bereit. Durch Handel und Preisbewegungen verändert sich der Bestand der Position; der LP kann einen Teil der Gebühren erhalten. Ihr Wert kann vom bloßen Halten derselben Token abweichen.
Was ein Liquiditätsanbieter tut
Für einen Tausch in einem AMM müssen Token im Pool liegen.
Ein LP zahlt normalerweise beide Token eines Handelspaars ein und erhält einen Anteil am Pool oder an einer Position, der seinen Beitrag zur verfügbaren Liquidität abbildet.
Dieser Anteil garantiert keine Rückzahlung derselben Menge jedes Tokens.
Wenn Nutzer tauschen, verändern sich die Reserven beider Token.
Weicht der Poolpreis vom Marktpreis ab, können Arbitrageure die Differenz nutzen; ihre Swaps bringen das Verhältnis der Reserven näher an den externen Preis.
Die Uniswap-Dokumentation zu Swap-Abläufen erläutert die Rolle von Reserven und Arbitrage bei dieser Anpassung.
Eine LP-Position ist deshalb etwas anderes, als die ursprünglichen Tokenmengen im Wallet zu behalten.
Der Bestand des im Preis gestiegenen Tokens kann sinken, während der Bestand des anderen steigt.
Für einen fairen Vergleich bewerten Sie die Position und das Halten der ursprünglichen Token zur selben Zeit und mit denselben Preisen.
Wie ein v2-Pool mit konstantem Produkt funktioniert
Im vereinfachten Uniswap-v2-Modell steht x für die Reserve des einen Tokens und y für die Reserve des anderen. Bei einem Swap ohne Gebühren bleibt ihr Produkt konstant:
x × y = k
Enthält der Pool 1 ETH und 2.000 USDC, beträgt das Produkt in Token-Einheiten k = 1 × 2.000 = 2.000. Bei einem anfänglichen ETH-Preis von 2.000 US-Dollar haben beide Seiten des Pools in diesem Beispiel denselben Wert.
Steigt der ETH-Marktpreis, kaufen Arbitrageure ETH mit USDC aus dem Pool, bis sich das Reserveverhältnis dem externen Preis annähert.
Die ETH-Reserve sinkt und die USDC-Reserve steigt.
Kein Manager entscheidet dabei über einen Verkaufszeitpunkt; die Veränderung entsteht aus der Swap-Regel des Vertrags und den Transaktionen der Marktteilnehmer.
Ein gebührenfreies Beispiel bei einem ETH-Preis von 4.000 US-Dollar
Angenommen, die Position beginnt mit 1 ETH und 2.000 USDC, als ein ETH 2.000 US-Dollar kostet.
Die Einzahlung ist dann 4.000 US-Dollar wert.
Das Beispiel unterstellt einen v2-Pool ohne Gebühren und Arbitrage, die den Poolpreis auf 4.000 US-Dollar bringt.
Gas und Steuern bleiben unberücksichtigt.
Das Produkt bleibt k = 2.000.
Bei einem ETH-Preis von 4.000 US-Dollar liegen die Poolbestände ungefähr bei 0,7071 ETH und 2.828,43 USDC.
Die angezeigten Mengen sind gerundet.
Mit den ungerundeten Beständen ist jede Seite rund 2.828,43 US-Dollar wert; zusammen sind es 5.656,85 US-Dollar.
Wer die ursprünglichen Token gehalten hätte, besäße 1 ETH im Wert von 4.000 US-Dollar sowie 2.000 USDC, zusammen also 6.000 US-Dollar.
Der relative Abstand zum Halten beträgt 343,15 US-Dollar ÷ 6.000 US-Dollar = 5,72 %.
Dieselbe Zahl ergibt 1 − 2√r/(1+r) für r = 2.
Trotzdem ist die LP-Position 5.656,85 US-Dollar wert und liegt damit rund 41,4 % über der anfänglichen Einzahlung von 4.000 US-Dollar.
Die 5,72 % sind hier der relative Abstand zum Halten, kein absoluter Verlust von 5,72 % des Kapitals.
Gebühren, Gas und Steuern sind im Beispiel nicht enthalten.
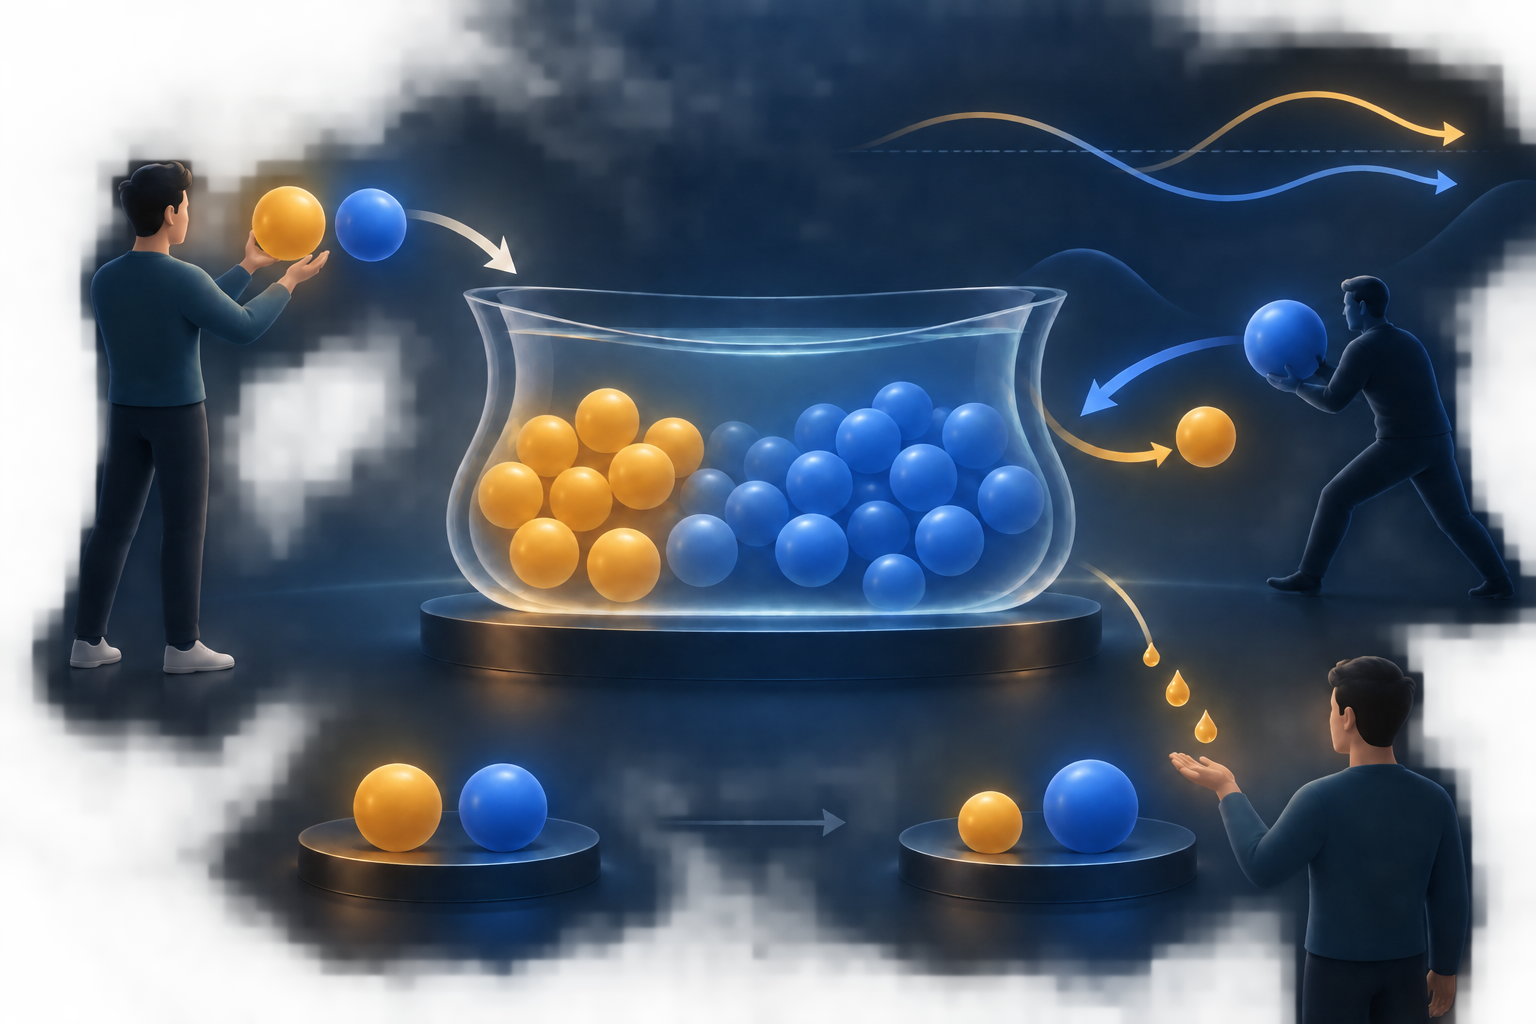
Impermanent Loss ist ein Vergleich mit dem Halten
Impermanent Loss bezeichnet den Wertunterschied zwischen einer Liquiditätsposition und dem Halten der eingezahlten Token.
Das bedeutet nicht zwingend, dass die Position gegenüber der ursprünglichen Einzahlung an Wert verloren hat: Wie das Beispiel zeigt, kann ihr Wert steigen und dennoch hinter dem Haltewert zurückbleiben.
Der Begriff „impermanent“ garantiert nicht, dass der Abstand verschwindet oder sich umkehrt.
Kehrt das relative Preisverhältnis im gebührenfreien v2-Modell zum Ausgangswert zurück, verschwindet auch der theoretische Abstand zum Halten.
Wer vorher auszahlt, erhält den Tokenmix zu diesem Zeitpunkt.
Die Uniswap-Erklärung zu Impermanent Loss beschreibt, warum sich Positionswert und Haltewert unterscheiden.
Im vereinfachten Modell hängt das Ergebnis vom Endpreis im Verhältnis zum Einstieg ab, nicht von der Reihenfolge der zwischenzeitlichen Bewegungen.
Gebühren, weitere Ein- oder Auszahlungen, Netzwerkgebühren und Ausführungszeitpunkt verändern das tatsächliche Ergebnis.
Vergleichen Sie Position und Haltewert zum selben Zeitpunkt und nennen Sie die ausgelassenen Kosten.
Handelsgebühren können den Abstand verringern, sichern aber keinen Gewinn
Ein LP kann einen Teil der Gebühren aus Swaps im Pool erhalten.
Wie viel einer Position zufließt, hängt von den Gebühreneinstellungen, dem Handelsvolumen, ihrem Anteil an der qualifizierten Liquidität und der aktiven Zeit ab.
Gebühren sind weder eine feste Rendite noch eine Zusage, Impermanent Loss auszugleichen.
In v2 bleiben Swap-Gebühren in den Poolreserven.
Dadurch kann der Wert des anteiligen Poolbestands steigen und das Produkt mit wachsenden Reserven zunehmen.
In v3 werden für eine Position aufgelaufene Gebühren getrennt von ihrer Liquidität berechnet.
Die Uniswap-Seite zu LP-Gebühren erläutert Swap-Gebühren.
Das Uniswap-v2-Whitepaper beschreibt Reserven und Produktregel.
Das Uniswap-v3-Whitepaper erläutert die getrennte Erfassung der Positiongebühren.
Vergleichen Sie tatsächlich erhaltene Gebühren mit dem Abstand zum Haltewert sowie mit Gas- und Ein- und Auszahlungskosten.
Selbst bei hohem Handelsvolumen können die Gebühren den Abstand übersteigen oder darunterbleiben.
Pool-Einstellungen unterscheiden sich; nehmen Sie nicht an, dass jede Position denselben Anteil erhält.
Was sich mit v3-Preisbereichen ändert
Mit konzentrierter Liquidität in Uniswap v3 kann ein LP eine untere und obere Preisgrenze festlegen.
Das Kapital wird innerhalb dieses Bereichs konzentriert.
Je nach aktuellem Preis und den Grenzen können die benötigten Mengen der beiden Token unterschiedlich sein.
Solange der Preis innerhalb des Bereichs liegt, kann die Position Swaps bedienen und ihr Tokenbestand verändert sich.
Bewegt sich der Preis aus dem Bereich, besteht die Position aus nur einem Token und erhält keine Swap-Gebühren, bis der Preis wieder in den Bereich kommt.
Der Austritt löst keine Liquidation aus, aber die Position nimmt unter diesen Bedingungen nicht mehr am Handel teil.
Die Uniswap-Anleitung zu v3-Positionen erklärt Preisbereiche und konzentrierte Liquidität.
Ein engerer Bereich kann das eingesetzte Kapital stärker für Swaps nutzen, solange der Preis darin bleibt.
Zugleich steigt die Wahrscheinlichkeit, dass die Position aus dem Bereich fällt und überprüft oder angepasst werden muss.
Aus einem weiten oder engen Bereich allein lassen sich Gebühren und Ertrag nicht ableiten: Preis, Handelsvolumen und konkurrierende Liquidität wirken ebenfalls mit.
Risiken, die die Pool-Formel nicht beseitigt
Die Produktformel beschreibt einen Teil der Handelsmechanik, garantiert aber weder den Wert der Token noch die Sicherheit des Vertrags.
Tokenpreise können stark schwanken oder ihren erwarteten Wert verlieren.
Ein Token-Vertrag kann Berechtigungen oder Eigenschaften haben, mit denen Einzahler nicht rechnen; außerdem können gefälschte Pools ähnlich benannte Token verwenden.
In v3 können Gebühren ausbleiben, wenn der Preis den Bereich verlässt, und die Position kann dann nur noch aus einem Token bestehen.
Weicht der Poolpreis bei der Erstellung vom Marktpreis ab, können Swaps bereits zu einem ungünstigen Preis beginnen.
Die Uniswap-Warnhinweise zur Bereitstellung von Liquidität behandeln Preisabweichungen und weitere Risiken.
Hinzu kommen Smart-Contract-Risiken, Netzwerkauslastung, Gas-Kosten und Schwierigkeiten beim Auszahlen in unruhigen Märkten.
Dadurch kann das tatsächliche Ergebnis schlechter ausfallen als die theoretische Rechnung.
Gebühren gleichen Verluste oder Betriebsrisiken nicht zwangsläufig aus.
Was Sie vor und nach einer Einzahlung prüfen sollten
Prüfen Sie vor der Einzahlung das Netzwerk, die Vertragsadressen beider Token, den Pool und seine Version.
Vergleichen Sie den Poolpreis mit einer unabhängigen Quelle, lesen Sie Gebühreneinstellungen und Liquidität und verstehen Sie bei v3 den gewählten Preisbereich.
Überlegen Sie, wie sich die Tokenbestände bei Preisbewegungen verändern, und vergleichen Sie mehrere Szenarien mit dem Halten derselben Token.
Prüfen Sie Tokenfreigaben, Wallet und Gas-Kosten, und stützen Sie die Einzahlung nicht auf einen garantierten Ertrag.
Halten Sie nach der Einzahlung Mengen, Preise und Gebühren fest.
Beobachten Sie bei v3, ob die Position noch im Bereich liegt und Gebühren auflaufen.
Legen Sie im Voraus fest, wann Sie auszahlen oder den Bereich ändern, und rechnen Sie mit tatsächlichen Preisen und Kosten neu.
Wie Swaps, Slippage und Ausführungskosten zusammenhängen, erklärt der Leitfaden zu DEX-Swaps, Slippage, Preiseinfluss und MEV.
Der DeFi-Leitfaden zu Besicherung, LTV und Liquidation behandelt die Verwendung von Krypto als Kreditsicherheit.
Risiken beim Transfer zwischen Blockchains behandelt der Leitfaden zu Krypto-Bridges und Wrapped Tokens.
Häufige Fragen
Q1Bedeutet Impermanent Loss, dass ich gegenüber meiner Einzahlung Verlust mache?
Nicht unbedingt. Verglichen wird mit dem Wert, den die eingezahlten Token beim Halten hätten. Die Liquiditätsposition kann gegenüber der Einzahlung steigen und trotzdem beim selben Preis weniger wert sein als das Halten.
Q2Gleicht die LP-Gebühr Impermanent Loss immer aus?
Nein. Die Gebühren hängen von Poolaktivität, Liquiditätsanteil, aktiver Zeit und Gebühreneinstellungen ab. Sie können geringer sein als der Abstand oder die Transaktionskosten und sichern keinen bestimmten Gewinn.
Q3Wird eine v3-Position liquidiert, wenn der Preis den Bereich verlässt?
Nein. Die Position kann außerhalb des Bereichs nur noch einen Token enthalten und erhält bis zur Rückkehr des Preises keine Swap-Gebühren. Allein das Überschreiten einer Preisgrenze führt nicht zu einer automatischen Liquidation.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was beschreibt Impermanent Loss hier?
Wähle eine Antwort, um die Erklärung zu sehen