

So funktionieren DeFi-Kryptokredite: Sicherheiten, LTV, Health Factor und Liquidation
Erfahre, wie Krypto-Sicherheiten einen DeFi-Kredit absichern, warum LTV und Liquidationsschwelle verschieden sind, wie Aave den Health Factor berechnet und was eine Position vor einer Liquidation verändern kann.
In diesem LeitfadenWas ein besicherter DeFi-Kredit bewirkt
Kurze Zusammenfassung
Bei einem DeFi-Kredit mit Sicherheit sperrt ein Kreditnehmer unterstützte Krypto-Assets in einem Protokoll und leiht sich dagegen ein anderes Asset. Eine Position kann auch ohne neue Transaktion riskanter werden: Der Sicherheitenpreis kann fallen, die Schuld durch Zinsen steigen oder das Protokoll seine Parameter ändern. Loan-to-Value (LTV), Liquidationsschwellen und Health-Factor-Regeln sind protokollspezifisch. Eine Zahl im Dashboard ist daher nur verständlich, wenn du weißt, wie der jeweilige Markt sie definiert.
Was ein besicherter DeFi-Kredit bewirkt
Bei einem überbesicherten Kredit hinterlegt der Kreditnehmer ein zulässiges Asset bei einem Kreditprotokoll und erhält dafür ein anderes Asset als Kredit. Solange die Schuld offen ist, gelten für die Sicherheit die Regeln des Protokolls. Sie lässt sich in der Regel nicht frei abziehen, wenn danach nicht mehr genug Wert zur Absicherung des Kredits vorhanden wäre. Sobald die Schuld samt aufgelaufenen Zinsen zurückgezahlt ist, kann der Kreditnehmer Sicherheiten abheben, die nicht mehr für eine andere offene Position benötigt werden.
Das unterscheidet sich von einem unbesicherten Kredit: Das Protokoll verlässt sich nicht nur auf ein Rückzahlungsversprechen, sondern auf Sicherheiten, die nach den Liquidationsregeln verkauft, eingezogen oder anderweitig verwendet werden können, wenn ein Konto die Anforderungen nicht mehr erfüllt. Aave beschreibt sein V3-Kreditmodell als überbesichert und verlangt, dass Nutzer vor der Kreditaufnahme Sicherheiten hinterlegen. Auch Compound III akzeptiert unterstützte Sicherheiten, um die Kreditkapazität festzulegen, verwendet aber andere Faktoren für Buchführung und Liquidation.
Das Protokoll behandelt nicht automatisch jedes Wallet-Guthaben als Sicherheit. Das Asset muss im jeweiligen Markt unterstützt werden, und das Konto muss es möglicherweise für die Nutzung als Sicherheit aktivieren. Netzwerk, Markt, Token-Vertrag und Protokollversion spielen ebenfalls eine Rolle. Ein Token mit demselben Ticker auf einer anderen Chain kann ein anderes Asset mit anderen Risikoparametern sein. Die Einführung zu Aave V3 erläutert den Ablauf von Einzahlungen und Krediten. Der Leitfaden zum Sicherheitenstatus erklärt, dass ein eingezahltes Guthaben für die Nutzung als Sicherheit aktiviert oder deaktiviert werden kann.
Das Positions-LTV ist nicht dasselbe wie das Protokolllimit
Loan-to-Value ist ein Verhältnis von Schuld zu Sicherheitenwert. Eine Position lässt sich vereinfacht so beschreiben:
Positions-LTV = aktueller Schuldenwert ÷ Wert der anrechenbaren Sicherheiten
Hat ein Konto Schulden von 1.000 US-Dollar und anrechenbare Sicherheiten im Wert von 2.000 US-Dollar, beträgt das Positions-LTV 50 %. Bleibt die Schuld gleich und fällt der Sicherheitenwert auf 1.500 US-Dollar, steigt das Verhältnis auf etwa 66,7 %. Ändert sich der Preis des geliehenen Assets, kann sich auch der Schuldenwert in einer gemeinsamen Recheneinheit verändern.
Ein LTV-Parameter des Protokolls ist häufig ein Kreditlimit, das beim Eröffnen oder Erhöhen eines Kredits gilt. Erlaubt ein hypothetischer Markt zum Beispiel, bis zu 75 % des anrechenbaren Werts von 2.000 US-Dollar Sicherheiten zu leihen, läge die rechnerische Obergrenze vor weiteren Beschränkungen bei 1.500 US-Dollar. Das ist weder eine Empfehlung für die Kredithöhe noch eine Garantie, dass die Position nach Preisänderungen sicher bleibt.
Die Begriffe unterscheiden sich je nach Protokoll. Aave trennt das LTV, das die Kreditkapazität begrenzt, von der Liquidationsschwelle, die in die Health-Factor-Berechnung eingeht. Compound III dokumentiert einen Borrow Collateral Factor für die Kreditkapazität und einen separaten Liquidation Collateral Factor für die Liquidierbarkeit. Die Dokumentation weist zudem darauf hin, dass ein Konto, das die Prüfung der Kreditkapazität nicht besteht, dadurch allein noch nicht liquidierbar ist. Lies die protokollspezifischen Regeln im Aave-Leitfaden zur Kreditaufnahme und in der Compound-III-Dokumentation zu Sicherheiten und Kreditaufnahme.
Was sich nach der Kreditaufnahme an einer Position ändert
Sicherheiten- und Schuldenwerte können sich unabhängig voneinander bewegen. Ein fallender Sicherheitenpreis verringert den Wert, der den Kredit stützt. Ein steigender Preis des geliehenen Assets kann den Schuldenwert erhöhen, wenn er in einer gemeinsamen Einheit gemessen wird. Zinsen können den geschuldeten Betrag ebenfalls erhöhen, auch wenn der Kreditnehmer nichts weiter leiht. Bei mehreren Sicherheiten kann das Protokoll für jede unterschiedliche Risikogewichte oder Zulassungsregeln anwenden.
Die Preisfeeds des Protokolls sind wichtig, denn der Smart Contract verwendet nicht zwingend den letzten Preis, der auf einer Börse oder in einem Wallet angezeigt wird. Ein Markt kann einen Oracle-Wert nutzen, assetspezifische Regeln anwenden oder Preise in Intervallen aktualisieren. Bei hoher Volatilität können angezeigte Daten und der vom Vertrag verwendete Wert voneinander abweichen. Der Zustand des Kontos kann sich deshalb zwischen zwei Kontrollen oder Transaktionen ändern.
Manche Oberflächen zeigen eine einzelne Kennzahl namens „Health“, andere Sicherheitenfaktoren, Kontoliquidität oder ein Kreditlimit. Diese Bezeichnungen sind nicht austauschbar. Eine Position kann keine weiteren Kredite aufnehmen können und trotzdem nicht liquidierbar sein. Umgekehrt kann sich eine Kennzahl, die bei einem bestimmten Preis komfortabel aussieht, durch sinkende Sicherheitenwerte oder aufgelaufene Zinsen verschlechtern.
Bei mehreren Sicherheiten bildet das bloße Addieren der Tokenmengen das Risiko des Kontos nicht ab. Aave verwendet in seiner Health-Factor-Formel einen gewichteten durchschnittlichen Liquidationsschwellenwert. In einem hypothetischen Beispiel mit einer Sicherheit im Wert von 1.000 USD und einem Schwellenwert von 80% sowie einer weiteren Sicherheit im Wert von 1.000 USD und einem Schwellenwert von 70% ergibt sich wegen der gleichen Sicherheitenwerte ein gewichteter Durchschnitt von 75%. Der schwellenwertbereinigte Sicherheitenwert in der Formel beträgt damit 2.000 USD × 75%, also 1.500 USD, bevor er mit der Schuld verglichen wird. Tatsächliche Assetparameter und anerkannte Werte sind marktspezifisch; ein anderes Protokoll kann anders rechnen.
Eine hypothetische Health-Factor-Berechnung
Aave berechnet den Health Factor, indem der Sicherheitenwert mit dem gewichteten durchschnittlichen Liquidationsschwellenwert multipliziert und durch den Gesamtwert der Schulden geteilt wird. Nehmen wir für ein Beispiel mit einer Sicherheit an, ein Konto hinterlegt zwei Einheiten eines Tokens, die hypothetisch jeweils 1.000 US-Dollar wert sind, und leiht sich ein anderes Asset im Wert von 1.000 US-Dollar. Nur zur Veranschaulichung gelten ein anfänglicher LTV-Parameter von 75 % und eine Liquidationsschwelle von 80 %. Das sind erfundene Eingaben und keine aktuellen Parameter eines bestimmten Marktes.
Die Sicherheit ist 2.000 US-Dollar wert, das anfängliche Positions-LTV beträgt also 50 %. Aus dem angenommenen LTV von 75 % ergäbe sich vor anderen Marktbeschränkungen eine maximale Kreditaufnahme von 1.500 US-Dollar. Bei der angenommenen Liquidationsschwelle von 80 % lautet der Health Factor:
(2.000 US-Dollar × 0,80) ÷ 1.000 US-Dollar = 1,60
Nun falle der Sicherheitenpreis um 35 %, sodass ihr Wert auf 1.300 US-Dollar sinkt, während aufgelaufene Zinsen die Schuld auf 1.010 US-Dollar erhöhen. Der Health Factor beträgt dann etwa 1,03:
(1.300 US-Dollar × 0,80) ÷ 1.010 US-Dollar ≈ 1,03
Fällt der Sicherheitenpreis weiter auf 620 US-Dollar je Einheit, ist die gesamte Sicherheit 1.240 US-Dollar wert. Dieselbe Beispielrechnung ergibt dann etwa 0,98:
(1.240 US-Dollar × 0,80) ÷ 1.010 US-Dollar ≈ 0,98
Dieser letzte Wert liegt unter 1. Laut der aktuellen Aave-Hilfeseite bedeutet ein Health Factor unter 1 bei Aave-Positionen ein Liquidationsrisiko. Das Beispiel sagt nicht voraus, wann eine reale Transaktion ausgeführt wird: Marktpreise, auflaufende Schulden, Protokollregeln, Oracle-Aktualisierungen und die Reihenfolge von Transaktionen spielen eine Rolle. Die Aave-Erklärung zu Health Factor und Liquidationen enthält die Protokollformel und weist darauf hin, dass es keinen universell sicheren Health-Factor-Wert gibt.
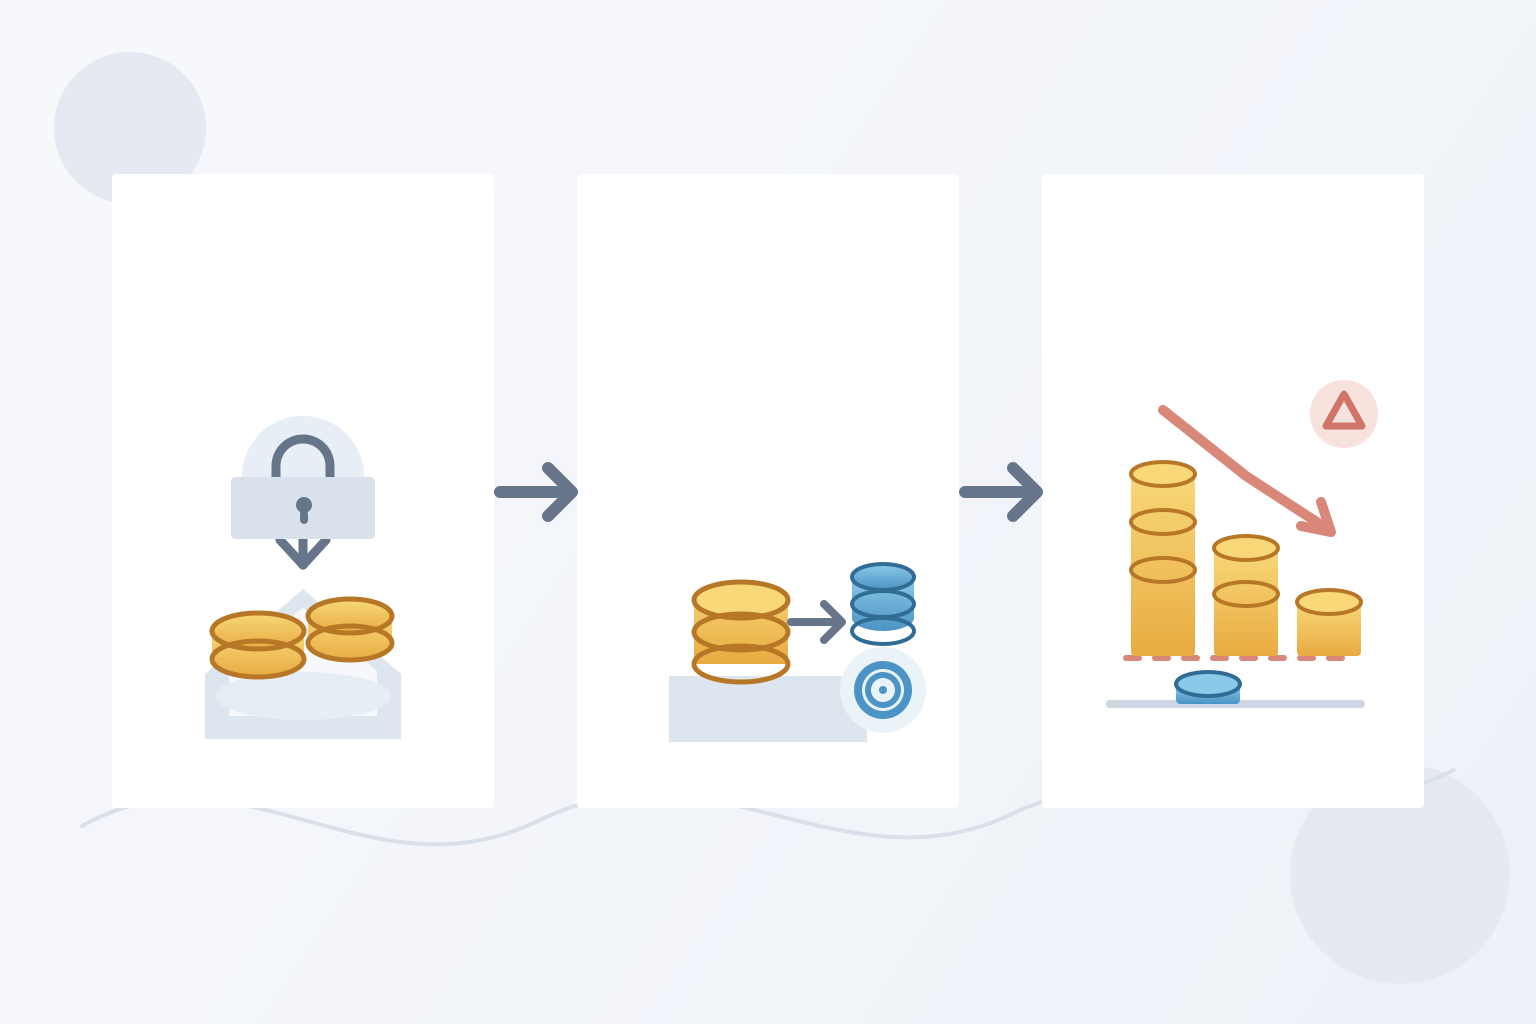
Was eine Liquidation mit Sicherheiten machen kann
Eine Liquidation ist eine im Protokoll festgelegte Reaktion auf ein Konto, das seine Zulässigkeitsgrenze überschreitet. In vielen Kreditmärkten tilgt ein Liquidator einen Teil oder die gesamte Schuld eines Kreditnehmers und erhält dafür Sicherheiten gemäß einem protokollseitig festgelegten Bonus, Abschlag oder Strafbetrag. Der Wert der verlorenen Sicherheiten kann höher sein als die getilgte Schuld. Ob teilweise oder vollständig liquidiert wird, wie viel zurückgezahlt werden darf und welche Gebühren gelten, hängt vom Protokoll, Asset, Markt und der aktuellen Konfiguration ab.
Aave beschreibt zulässige Liquidationen als erlaubnisfrei: Ein Netzwerkteilnehmer kann eine Liquidation übermitteln, wenn der Health Factor des Kontos unter den Protokollschwellenwert fällt. Die Regeln bestimmen den rückzahlbaren Betrag und die an den Liquidator übertragenen Sicherheiten einschließlich eines Liquidationsbonus. Compound III verwendet ein anderes Design. Die Dokumentation unterscheidet den Borrow Collateral Factor vom Liquidation Collateral Factor und beschreibt einen absorb-Ablauf: Das Protokoll übernimmt die Sicherheiten eines unterbesicherten Kontos und tilgt dessen Schuld aus den Protokollreserven. Der frühere Kreditnehmer erhält einen Wert gemäß den Liquidation-Factor-Regeln von Compound. Einzelheiten stehen in der Compound-III-Dokumentation zu Liquidationen.
Das sind Beispiele dafür, wie zwei Protokolle Kreditmechanismen umsetzen, keine allgemeine Beschreibung aller DeFi-Kredite. Manche Protokolle können pausieren, Risikoparameter über Governance ändern, andere Liquidationswege nutzen oder von externen Keepers und Oberflächen abhängen. Lies die Regeln der konkreten Chain und des Marktes, dessen Vertrag die Sicherheiten halten wird.
Zinsen können die Schuld ohne neue Kreditaufnahme erhöhen
Auf geliehene Guthaben fallen üblicherweise Zinsen an. Je nach Protokoll und Asset kann der Zinssatz für einen bestimmten Zeitraum fest sein, sich im Zeitverlauf ändern oder auf die Marktauslastung reagieren. Aave zufolge werden Kreditzinsen dynamisch anhand von Faktoren wie Auslastung und Governance-Parametern bestimmt. Wenn Zinsen anfallen, kann der Schuldenposten in einem Sicherheitenverhältnis oder der Health-Factor-Berechnung steigen, obwohl sich der Sicherheitenpreis nicht verändert hat.
Steigt eine Schuld von 1.000 auf 1.020 US-Dollar, während anrechenbare Sicherheiten weiterhin 1.500 US-Dollar wert sind, wächst das Positions-LTV beispielsweise von etwa 66,7 % auf 68 %. Diese Rechnung unterstellt weder einen bestimmten Jahreszins noch einen bestimmten Zeitraum. Die tatsächliche Aufzinsung hängt vom Zinsmodell des Vertrags, dem Transaktionszeitpunkt, der Genauigkeit des Assets und den Marktbedingungen ab. Der Aave-Leitfaden zur Kreditaufnahme erklärt, dass sich Zinsen mit der Auslastung ändern können und ab der Kredittransaktion anfallen.
Sicherheiten können auch Opportunitätskosten oder betriebliche Einschränkungen mit sich bringen. Ein eingezahltes Asset kann nicht mehr abhebbar sein, solange es eine Schuld absichert. Compound III erklärt, dass Sicherheiten-Assets dort selbst keine Zinsen verdienen; andere Protokolle behandeln eingezahlte Sicherheiten möglicherweise anders. Gehe nicht davon aus, dass Sicherheiten Rendite abwerfen, das geliehene Asset seinen Wert behält oder eine erwartete Rendite die Kreditkosten übersteigt.
Risiken, die eine Kennzahl nicht erfasst
LTV oder Health Factor fasst ausgewählte Preis- und Schuldendaten zusammen, misst aber nicht alle Arten, auf die ein Kredit scheitern kann. Fehler in Smart Contracts, Änderungen von Berechtigungen oder Governance, Oracle-Ausfälle, Chain-Überlastung, Bridge- oder Wrapped-Token-Probleme und ein Wertverlust des Sicherheiten- oder Schuldentokens können das Ergebnis beeinflussen. Ein Stablecoin, der als Schuld dient, kann von seinem Zielwert abweichen. Ein Sicherheiten-Token kann gerade dann illiquide werden, wenn viele Kreditnehmer zurückzahlen oder verkaufen müssen.
Auch die Ausführung birgt Risiken. Ein Kreditnehmer muss womöglich zurückzahlen oder Sicherheiten hinzufügen, bevor eine Schwelle überschritten wird. Netzwerkgebühren, fehlender Wallet-Zugang, unzureichende Guthaben oder eine überlastete Chain können die Transaktion jedoch verzögern. Eine Dashboard-Benachrichtigung garantiert nicht, dass eine Transaktion rechtzeitig aufgenommen wird. Umgekehrt kann eine Oberfläche veraltete Daten anzeigen oder ausfallen, während der On-Chain-Vertrag seine Regeln weiter anwendet.
Hebel verstärkt die Folgen einer Preisbewegung. Wer einen volatilen Token als Sicherheit nutzt, um denselben Token nachzukaufen, kann sowohl sein Exposure als auch seine Liquidationsempfindlichkeit erhöhen. Wer einen Vermögenswert gegen einen anderen leiht, kann ein Ungleichgewicht erzeugen: Die Sicherheit fällt, während der Wert des Schuld-Assets steigt. Ein hoher angezeigter Health Factor oder ein großer Sicherheitenbestand beseitigt weder Smart-Contract- noch Markt- oder Betriebsrisiken.
Lies die Marktregeln vor der Kreditaufnahme
Prüfe vor dem Hinterlegen von Sicherheiten oder einer Kreditaufnahme das konkrete Protokoll, Netzwerk, den Markt und die Asset-Verträge. Bestätige, dass das Asset unterstützt und als Sicherheit aktiviert ist, wie das Protokoll Kreditkapazität und Liquidierbarkeit definiert, welche Preisquelle es nutzt und ob die angezeigte Kennzahl aktuell ist. Lies den Kreditzins und seine Änderungsregeln, Mindest- und Höchstgrenzen für Positionen, Abhebungsbeschränkungen, Liquidationsbonus oder Strafbetrag sowie Governance-Verfahren, mit denen Parameter aktualisiert werden können.
Nutze einen hypothetischen Preisrückgang und Schuldenanstieg, um die Veränderung der Position zu verstehen. Behandle den maximal möglichen Kredit nicht als Ziel. Prüfe praktisch, was eine Rückzahlung oder zusätzliche Sicherheit erfordert, darunter den Zugriff auf das geliehene Asset, Netzwerkgebühren und die Zeit zum Übermitteln einer Transaktion. Sieh in der aktuellen Protokolldokumentation nach, denn Parameter können sich je nach Asset und Markt unterscheiden und nach Governance-Entscheidungen ändern.
Dieser Leitfaden erklärt Kreditmechanismen, nicht die Eignung eines Kredits oder einen persönlichen Kreditbetrag. Die gesonderten Mechanismen für Liquidationen bei börsengehandelten Perpetual-Positionen erläutert der Leitfaden zur Liquidation von Krypto-Perpetuals. Informationen zu Token-Berechtigungen, die beim Einzahlen oder Zurückzahlen nötig sein können, enthält der Leitfaden zu Token-Freigaben und Allowances.
Häufige Fragen
Q1Ist LTV die Liquidationsschwelle?
Nein. LTV legt häufig fest, wie viel ein Konto leihen kann. Die Liquidationsschwelle bestimmt, wann ein Protokoll liquidieren darf. Protokolle können andere Begriffe und Berechnungen verwenden; prüfe daher die Definitionen des konkreten Marktes.
Q2Bedeutet ein Health Factor unter 1, dass die Liquidation bereits stattgefunden hat?
Nicht unbedingt. Laut Aave-Dokumentation wird eine Position mit einem Health Factor unter 1 liquidierbar. Ein Liquidator muss aber weiterhin eine Transaktion übermitteln, die den Protokollregeln entspricht. Ausführungszeitpunkt und Liquidationsbetrag hängen vom Markt und seiner aktuellen Konfiguration ab.
Q3Kann ein Kredit riskanter werden, wenn ich nichts unternehme?
Ja. Sicherheitenpreise können fallen, Zinsen können die Schuld erhöhen, und Änderungen an Governance oder Oracle können die Position beeinflussen. Eine Überwachung ist hilfreich, aber ein Dashboard kann nicht garantieren, dass eine Rückzahlung oder zusätzliche Sicherheit vor einer Liquidation ausgeführt wird.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was vergleicht das Positions-LTV?
Wähle eine Antwort, um die Erklärung zu sehen