

Risk Parity কী: সমান ঝুঁকি-অবদানভিত্তিক পোর্টফোলিও
Risk parity কীভাবে সম্পদের মধ্যে পোর্টফোলিও অস্থিরতার বাজেট ভাগ করে, প্রতিটি উপাদানের ঝুঁকি-অবদান কীভাবে হিসাব করতে হয়, এবং সমান ঝুঁকি-অবদান কীভাবে সমান ওজন ও volatility targeting থেকে আলাদা তা জানুন।
এই গাইডেRisk parity পোর্টফোলিও-ঝুঁকিতে অবদান ভারসাম্য করে
সংক্ষিপ্ত সারাংশ
Risk parity পোর্টফোলিওর উপাদানগুলোর মধ্যে বেছে নেওয়া ঝুঁকি বাজেট ভাগ করে। প্রচলিত equal risk contribution (ERC) পদ্ধতিতে প্রতিটি উপাদানকে আনুমানিক পোর্টফোলিও অস্থিরতার সমান অংশ দেওয়া হয়; তাই সমান অর্থ বা সমান সম্পদ-ওজন লক্ষ্য নয়। ফল নির্ভর করে covariance estimate এবং কোন জিনিসকে একটি উপাদান ধরা হচ্ছে তার ওপর। এটি নিজে রিটার্ন পূর্বাভাস দেয় না, পোর্টফোলিওর মোট ঝুঁকি ঠিক করে না, কিংবা correlation বদলালে diversification নিশ্চিত করে না।
Risk parity পোর্টফোলিও-ঝুঁকিতে অবদান ভারসাম্য করে
একটি পোর্টফোলিও সমান মূলধন ভাগ করেও তার অধিকাংশ অস্থিরতা এক বা দুটি সম্পদে কেন্দ্রীভূত করতে পারে। অস্থির সম্পদে 10% পরিবর্তনের প্রভাব একই আকারের শান্ত সম্পদের চেয়ে বেশি, আর সম্পদগুলো একসঙ্গে চললে প্রতিটি অবস্থান মোট ঝুঁকিতে কতটা যোগ করে তা বদলে যায়। Risk parity বরাদ্দের প্রশ্ন বদলে “প্রতিটি হোল্ডিংয়ে কত মূলধন দেব?” থেকে “নির্বাচিত পোর্টফোলিও-ঝুঁকির কত অংশ প্রতিটি উপাদান দেবে?”—এ নিয়ে আসে।
Risk parity বলতে ঝুঁকি-বাজেটের নানা পদ্ধতি বোঝায়। ঝুঁকি বাজেট হলো উপাদান \(i\)-এর জন্য লক্ষ্য অংশ \((b_i)\); সব বাজেটের যোগফল এক। \(N\)টি উপাদানের ক্ষেত্রে equal risk contribution হলো \(b_i=1/N\) বিশেষ অবস্থা। সম্পদশ্রেণি বা factor-কে ভিন্ন অংশ দেওয়াও সম্ভব। Maillard, Roncalli ও Teïletche সমান ঝুঁকি-অবদান পোর্টফোলিওকে সমান মূলধন ও minimum-variance বরাদ্দের বিকল্প হিসেবে বিশ্লেষণ করেছেন (তাদের 2010 সালের গবেষণা)।
প্রচলিত formulation-এ “ঝুঁকি” বলতে পোর্টফোলিওর আনুমানিক return volatility বোঝায়। এটি স্পষ্ট করে বলতে হয়, কারণ এটি সর্বজনীন সংজ্ঞা নয়। volatility-ভিত্তিক ERC, expected shortfall, drawdown, liquidity risk বা risk-factor exposure সমান করা পোর্টফোলিওর সমান নয়। কোনো পোর্টফোলিওকে risk parity বলার আগে ঝুঁকি মাপার পদ্ধতি এবং কোন উপাদানগুলোর মধ্যে বাজেট ভাগ হচ্ছে তা জানান।
Risk parity মানে পোর্টফোলিওতে ঝুঁকি নেই বা সব holding-এর ওজন এক—এমন নয়। আনুমানিক input ও সীমাবদ্ধতার শর্তে নির্বাচিত ঝুঁকি মাপ উপাদানগুলোর মধ্যে বণ্টনের একটি নিয়ম এটি। ওই ঝুঁকির বিনিময়ে পোর্টফোলিওর প্রত্যাশিত রিটার্ন যথেষ্ট কি না, তা এই নিয়ম একা বলে না।
অস্থিরতা ও covariance প্রতিটি উপাদানের ঝুঁকি-অংশ নির্ধারণ করে
একই সময়সীমায় রিটার্নের covariance matrix \(\Sigma\) এবং পোর্টফোলিও-ওজনের vector \(w\) ধরা যাক। volatility-ভিত্তিক risk parity-তে আনুমানিক পোর্টফোলিও অস্থিরতা হলো:
\[ \sigma_p=\sqrt{w^{\top}\Sigma w} \]
সম্পদ \(i\)-এর marginal contribution to risk (MRC) মাপে, ওই সম্পদের ওজন সামান্য বাড়ালে পোর্টফোলিও অস্থিরতা কীভাবে বদলায়:
\[ \mathrm{MRC}_i=\frac{\partial \sigma_p}{\partial w_i}=\frac{(\Sigma w)_i}{\sigma_p} \]
component risk contribution (RC) এই প্রান্তিক প্রভাবকে সম্পদটির ওজন দিয়ে গুণ করে:
\[ \mathrm{RC}_i=w_i\,\mathrm{MRC}_i=\frac{w_i(\Sigma w)_i}{\sigma_p} \]
এই degree-one homogeneous risk measure-এর জন্য Euler decomposition থেকে \(\sum_i \mathrm{RC}_i=\sigma_p\)। তাই কোনো উপাদানের signed risk share হলো \(\mathrm{RC}_i/\sigma_p\), এবং সব অংশের যোগফল এক। Equal risk contribution-এর লক্ষ্য \(\mathrm{RC}_i=b_i\sigma_p\), যেখানে প্রতিটি উপাদানের জন্য \(b_i=1/N\)। অবদানগুলো অঋণাত্মক হলে প্রত্যেকটি পোর্টফোলিও অস্থিরতার সাধারণ অংশ। শক্তিশালী diversification-দেওয়া অবস্থানের অবদান ঋণাত্মক হতে পারে, যদিও long-only ওজন ধনাত্মক; short position-ও এমন হতে পারে। তখন ওই অবদান অন্য উপাদানের ঝুঁকি কমায়, একে আলাদা করে স্বাভাবিক শতাংশ-অংশ হিসেবে পড়া যায় না।
Covariance পদটি গুরুত্বপূর্ণ। \((\Sigma w)\) asset (i)-এর নিজের variance নয়, পুরো weighted portfolio-র সঙ্গে তার চলন বর্ণনা করে। একই volatility-র দুই সম্পদের অবদান আলাদা হতে পারে, কারণ একটি সম্পদ বাকি পোর্টফোলিওকে বেশি diversify করে। শুধু সম্পদের অতীত volatility দেখলে এই পারস্পরিক সম্পর্ক বাদ পড়ে। সময়ের সঙ্গে মোট exposure scale করার আলাদা নিয়মের জন্য volatility targeting নির্দেশিকা দেখুন।
তিন সম্পদের উদাহরণে সমান অর্থ ও সমান ঝুঁকি তুলনা
তিনটি কাল্পনিক সম্পদের বার্ষিকীকৃত volatility যথাক্রমে 10%, 20%, ও 30% ধরা যাক। তাদের রিটার্ন পরস্পর uncorrelated, অর্থাৎ covariance matrix diagonal। এগুলো কেবল হিসাব বোঝানোর জন্য বানানো input; বাস্তব সিকিউরিটির estimate নয়। গাণিতিক তুলনার জন্য প্রতিটি সম্পদের measurement horizon একই রাখতে হবে।
সমান-ওজন বরাদ্দে প্রতিটি সম্পদে মূলধনের এক-তৃতীয়াংশ যায়। পোর্টফোলিও variance \((0.01+0.04+0.09)/9\approx0.01556\), তাই আনুমানিক volatility 12.47%। uncorrelated অনুমানে প্রতিটি সম্পদের portfolio variance-এ অংশ—এবং তাই volatility contribution-এ অংশ—\(w_i^2\sigma_i^2\)-এর অনুপাতে। ঝুঁকি-অংশগুলো \(1/14\approx7.14\%\), \(4/14\approx28.57\%\), ও \(9/14\approx64.29\%\)। সমান অর্থ দিলে সর্বোচ্চ volatility-র সম্পদ আনুমানিক পোর্টফোলিও-ঝুঁকির প্রায় দুই-তৃতীয়াংশ বহন করে।
Uncorrelated সম্পদের ক্ষেত্রে \((w_i\sigma_i)\) সমান করলে বর্গ করা অবদানগুলো সমান হয়। inverse-volatility ওজন স্বাভাবিক করলে পাওয়া যায়:
\[ w_i=\frac{1/\sigma_i}{\sum_{j=1}^{3}1/\sigma_j} \qquad\Longrightarrow\qquad (w_1,w_2,w_3)=\left(\frac{6}{11},\frac{3}{11},\frac{2}{11}\right) \]
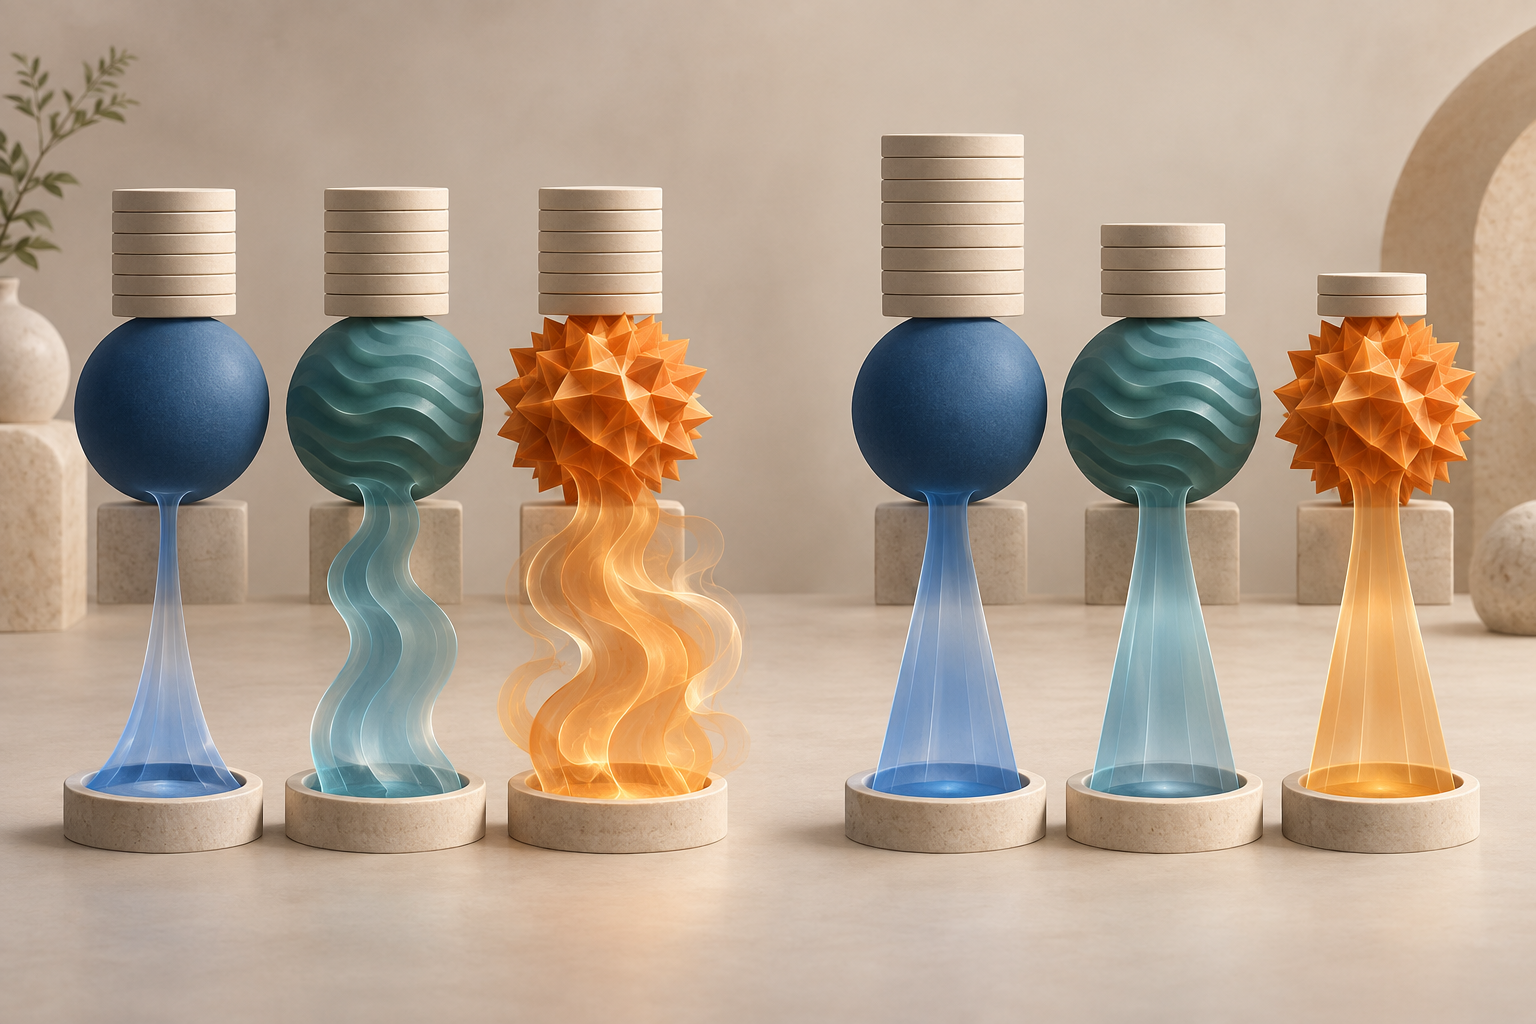
মূলধন-ওজন প্রায় 54.55%, 27.27%, ও 18.18%, অথচ আনুমানিক পোর্টফোলিও অস্থিরতায় প্রতিটি সম্পদের অবদান এক-তৃতীয়াংশ। এই অনুমানে ERC পোর্টফোলিওর volatility প্রায় 9.45%। কম-volatility সম্পদটি সবচেয়ে বেশি মূলধন পায়, কিন্তু পোর্টফোলিও-ঝুঁকিতে আধিপত্য করে না।
<!-- Illustration placement: after this section; text-free conceptual comparison of equal capital slices with uneven risk streams versus unequal capital slices with balanced risk streams across three abstract asset groups. No labels, axes, or values. -->
এই inverse-volatility shortcut যেকোনো covariance matrix-এর সাধারণ সমাধান নয়। উদাহরণে সম্পদের মধ্যে covariance নেই, তাই প্রতিটি সম্পদের অবদান তার নিজের weighted variance। Correlation থাকলে marginal risk হয় \(((\Sigma w)_i/\sigma_p)\), এবং ERC ওজন পুরো matrix অনুযায়ী বদলাতে হবে। দুই সম্পদের ক্ষেত্রে ও কিছু অত্যন্ত symmetric covariance কাঠামোতে normalized inverse-volatility নিয়মের closed form আছে; সাধারণ বহু-সম্পদ পোর্টফোলিওতে নেই।
Correlation ও উপাদানের সংজ্ঞা উত্তর বদলে দেয়
দুই সম্পদের stand-alone volatility একই ধরা যাক। তারা পরস্পরের সঙ্গে খুব বেশি correlated, আর তৃতীয় সম্পদটির সঙ্গে দুটিরই correlation কম হলে প্রথম জোড়া একত্রে ঝুঁকির একটি কেন্দ্রীভূত উৎসের মতো আচরণ করতে পারে। সমান মূলধন-ওজন তাদের আলাদা holding ধরে, কিন্তু covariance-সচেতন ERC \((\Sigma w)\)-এর মাধ্যমে সম্মিলিত exposure দেখে। তাই নির্দিষ্ট risk budget মেলাতে এমন ওজন লাগতে পারে যা সমান-ওজন এবং stand-alone volatility-র inverse—দুটির থেকেই আলাদা।
বরাদ্দের এককও সমান গুরুত্বপূর্ণ। তিনটি বড় asset class-এ সমান বাজেট দেওয়া আর তাদের ভেতরের প্রতিটি ETF বা futures contract-এ সমান বাজেট দেওয়া এক নয়। একটি class-এ পরস্পর সম্পর্কিত দশটি security আর অন্যটিতে একটি instrument থাকলে, security-প্রতি একটি করে বাজেট দিলে প্রথম class দশ গুণ বেশি ভাগ পায়। উপাদান হতে পারে asset, asset class, portfolio sleeve বা systematic factor। Roncalli ও Weisang asset-ভিত্তিক risk parity-কে common ও residual risk factor-এ বরাদ্দ থেকে আলাদা করেছেন (তাদের risk-factor গবেষণা); factor model নির্দেশিকা factor exposure পরিচয় করায়।
ঝুঁকি মাপের পছন্দও ফল বদলায়। Volatility ধনাত্মক ও ঋণাত্মক বিচ্যুতিকে সমানভাবে বিবেচনা করে, যদিও বিনিয়োগকারী ক্ষতিতে বেশি গুরুত্ব দিতে পারেন। Expected-shortfall-ভিত্তিক ঝুঁকি বাজেট tail-loss মাপ ব্যবহার করে এবং distribution ও scenario নিয়ে ভিন্ন অনুমানের ওপর নির্ভর করে। সাম্প্রতিক standard deviation দিয়ে ভারসাম্য করা পোর্টফোলিও এমন যৌথ crash scenario-তে কেন্দ্রীভূত থাকতে পারে যা covariance estimate-এ খুব কম দেখা গেছে। “Balanced risk” বললে ঝুঁকি মাপ, horizon, উপাদান এবং ব্যবহৃত data-র উল্লেখ থাকা উচিত। VaR ও expected shortfall নির্দেশিকা tail measure-গুলোর পার্থক্য ব্যাখ্যা করে।
পুরো covariance model থেকে ঝুঁকি বাজেট অনুমান করুন
পোর্টফোলিও ওজনের ওপর differentiable এবং degree-one homogeneous নির্বাচিত ঝুঁকি মাপ \(R(w)\) হলে, সাধারণ component contribution হলো \((\mathrm{RC}_i=w_i\,\partial R/\partial w_i)\)। Risk-budgeting portfolio লক্ষ্য করে \((\mathrm{RC}_i=b_iR(w))\), যেখানে \((b_i>0)\) এবং \((\sum_i b_i=1)\)। প্রতিটি \((b_i=1/N)\) হলে ERC হয়। অর্থনৈতিক ম্যান্ডেট অনুযায়ী কোনো উপাদানকে বেশি বা কম ঝুঁকি দিতে হলে ব্যবস্থাপক অসম বাজেট নিতে পারেন।
Volatility-ভিত্তিক ERC-তে optimizer আনুমানিক variance ও correlation ব্যবহার করে এই nonlinear সম্পর্কগুলো সমাধান করে। Covariance estimate নির্দিষ্ট অতীত window, weighted estimator বা structured model থেকে আসতে পারে। Lookback এবং update frequency গুরুত্বপূর্ণ: ছোট window দ্রুত মানিয়ে নেয়, তবে ওজন লাফাতে পারে; দীর্ঘ window মসৃণ, কিন্তু কাঠামোগত পরিবর্তনে পিছিয়ে পড়তে পারে। অল্প ইতিহাসে অনেক সম্পদের estimate করলে sample correlation noisy হতে পারে, তাই কিছু পদ্ধতি covariance matrix regularize বা shrink করে। এগুলো model choice, “risk parity” নামটি যে বৈশিষ্ট্য নিশ্চয়তা দেয় তা নয়।
Estimate-টি বাস্তব instrument-এর সঙ্গেও মিলতে হবে। একই return interval, currency, corporate-action treatment এবং price convention ব্যবহার করুন। Futures portfolio-তে contract-কে তুলনাযোগ্য notional বা risk exposure-এ রূপান্তর করতে হয়; hedged ও unhedged foreign asset একসঙ্গে থাকলে currency risk স্পষ্টভাবে ধরতে হয়। Optimization ঠিকভাবে সমাধান হলেও stale price mark বা অমিল trading calendar মাপা covariance বিকৃত করতে পারে।
Constraints অর্জনযোগ্য ফল বদলে দেয়। Long-only নিয়ম, সর্বোচ্চ ওজন, leverage limit, liquidity cap, minimum trade size, এবং financing-এর প্রাপ্যতা লক্ষ্য অবদান হুবহু মেলাতে বাধা দিতে পারে। Constraint কার্যকর হলে সংখ্যাগত লক্ষ্যকে বাস্তব বরাদ্দ বলে না দেখিয়ে অর্জিত ঝুঁকি-অংশ জানান। Rebalance threshold ও trading cost-ও জরুরি: প্রতিটি estimate-এ গাণিতিকভাবে নিখুঁত update করলে covariance input নির্ভরযোগ্যভাবে উন্নত না হলেও turnover বাড়তে পারে।
সমান-ওজন ও volatility targeting থেকে risk parity আলাদা
সমান-ওজন \((w_i=1/N)\)-এর মতো মূলধন-ওজন বেছে নেয়; ঝুঁকি-অংশ অসম হতে পারে। ERC ঝুঁকি-অংশ লক্ষ্য করে আপেক্ষিক ওজন ঠিক করে, তাই ওজন প্রায়ই অসম হয়। Minimum-variance allocation নির্দিষ্ট constraint-এর অধীনে \((w^{\top}\Sigma w)\) কমায়। এটি component risk সমান করতেই হবে এমন নয়, এবং covariance estimate অল্প কিছু সম্পদকে সুবিধা দিলে ওজন সেগুলোতে কেন্দ্রীভূত হতে পারে। Markowitz-এর মূল portfolio-selection কাঠামো efficient portfolio পছন্দে expected return ও covariance-কে কেন্দ্রে রাখে (Markowitz, 1952); মৌলিক risk budgeting অন্য লক্ষ্য ধরে এবং expected-return vector চায় না।
Volatility targeting আরেকটি প্রশ্নের উত্তর দেয়: নির্দিষ্ট সময়ে পোর্টফোলিওর মোট exposure কত হওয়া উচিত? একটি সাধারণ নকশায় base allocation-কে \(g_t=\sigma^*/\hat\sigma_{p,t}\) দিয়ে scale করা হয়; এখানে \(\sigma^*\) হলো বেছে নেওয়া target, আর \(\hat\sigma_{p,t}\) একই একক ও horizon-এ আনুমানিক বর্তমান volatility। ধনাত্মক common multiplier প্রয়োগ করলে component risk share বজায় রেখেই মোট ঝুঁকি বদলায়। Risk parity আপেক্ষিক component share নির্ধারণ করে; volatility targeting সময়ের সঙ্গে exposure scale করে। দুটি নিয়ম একসঙ্গে ব্যবহার করা যায়। সময়ভেদে exposure-এর প্রশ্নটি Moreira ও Muir-এর volatility-managed portfolio গবেষণা আলাদাভাবে দেখেছে; পরের কাজও এ ধরনের কৌশলের ফল মূল্যায়ন করে (Cederburg ও সহলেখক)। এগুলো ERC-র একই বরাদ্দ নিয়ম নয়।
Risk parity expected-return পূর্বাভাসভিত্তিক বরাদ্দ থেকেও আলাদা। [Kelly criterion নির্দেশিকা](/bn/learn/kelly-criterion-position-sizing-trading-explained) নির্দিষ্ট objective-এর জন্য আনুমানিক return ও risk থেকে position size নির্ধারণ নিয়ে আলোচনা করে; ERC নির্বাচিত risk model অনুযায়ী বাজেট ভাগ করে, expected return দিয়ে asset rank করে না। কোনো পদ্ধতিই estimate uncertainty দূর করে না, আর ওজনের নিয়ম কোনো নির্দিষ্ট সম্পদের সুপারিশ নয়।
Risk parity leverage বা model risk দূর করে না
ERC পোর্টফোলিওকে বলে নির্বাচিত ঝুঁকি মাপ কীভাবে ভাগ হয়েছে; প্রতিটি উপাদানের প্রত্যাশিত return বা বিনিয়োগকারীর কত মোট volatility নেওয়া উচিত তা বলে না। কম-volatility সম্পদে বেশি মূলধন দেওয়া বরাদ্দের মোট volatility policy target-এর চেয়ে কমও হতে পারে. Exposure বাড়াতে leverage, derivatives বা financing লাগতে পারে; এতে simple covariance calculation-এ না থাকা collateral, basis, liquidity, counterparty ও funding risk যুক্ত হয়। Risk parity-তে leverage সবসময় দরকার হয় না, কিন্তু portfolio-level exposure-এর সিদ্ধান্ত আলাদা করে বিবেচনা করতে হবে।
আনুমানিক risk share data window ও model-এর শর্তাধীন। Stress-এ correlation বাড়তে পারে, volatility estimate আকস্মিক পরিবর্তনে পিছিয়ে যেতে পারে, আর অতীত covariance matrix ভবিষ্যতের প্রতিটি যৌথ ক্ষতি বর্ণনা করতে পারে না। ex-ante সমান share প্রতিটি সময়ে ex-post সমান ক্ষতির প্রতিশ্রুতি নয়। সময়ের সঙ্গে contribution দেখুন, covariance assumption stress-test করুন, এবং estimation sample-এ অনুপস্থিত বা বিরল scenario-তে portfolio পরীক্ষা করুন।
Risk parity স্বয়ংক্রিয়ভাবে return বাড়ায় না। Expected return বাদ দেওয়া মৌলিক পদ্ধতি আনুমানিক ঝুঁকি কম, কিন্তু ভবিষ্যৎ return আকর্ষণীয় নয় এমন সম্পদেও বড় বরাদ্দ দিতে পারে। Asness, Frazzini ও Pedersen leverage aversion-কে risk parity-র সম্ভাব্য অর্থনৈতিক যুক্তি হিসেবে আলোচনা করেছেন এবং তাদের গবেষণার পরিসরে evidence দিয়েছেন (তাদের 2012 সালের গবেষণা); এটি সর্বজনীন ব্যাখ্যা বা ভবিষ্যৎ outperformance-এর নিশ্চয়তা নয়। প্রস্তাবিত portfolio-কে প্রাসঙ্গিক benchmark-এর সঙ্গে নির্দিষ্ট out-of-sample নকশা ও বাস্তবসম্মত net cost-এ তুলনা করুন।
ঝুঁকি বাজেট ও তার পেছনের অনুমান জানান
পুনরুৎপাদনযোগ্য risk parity বিবরণে component, risk measure, target budget, covariance estimator, lookback, return horizon, rebalance timing, currency convention এবং constraint উল্লেখ থাকে। Portfolio capital weight ও component risk share—দুটিই দেখান; একটি থেকে অন্যটি বোঝা যায় না। Constraint লক্ষ্য share আটকে দিলে অর্জিত মান ও কার্যকর সীমা জানান।
Trading implementation-এ leverage, collateral বা financing, turnover, execution assumption ও cost-ও জানান। Estimated ও realized risk আলাদাভাবে মাপুন: ex-ante risk budget model output, আর ex-post return path পর্যবেক্ষিত ফল। মোট volatility target-কে relative risk budget থেকে আলাদা রাখুন এবং balanced contribution থেকে expected profit অনুমান করবেন না।
Risk parity দিয়ে আনুমানিক portfolio risk-এ concentration দৃশ্যমান করা ও স্বচ্ছ allocation rule নির্ধারণ করা যায়। এর উপযোগিতা নির্বাচিত component, risk measure, covariance estimate ও implementation-এর ওপর নির্ভর করে। এটি ভিন্ন সম্পদকে সমান নিরাপদ করে না, drawdown সরায় না, সেরা return forecast চিহ্নিত করে না, বা অন্তর্নিহিত সম্পর্ক বদলালেও স্থিতিশীল portfolio নিশ্চিত করে না।
সাধারণ প্রশ্ন
Q1Risk parity কি equal weighting-এর সমান?
না। Equal weighting মূলধন সমানভাবে ভাগ করে। Equal risk contribution নির্দিষ্ট ঝুঁকি মাপ সমান ভাগ করতে চায়, তাই asset-এর volatility বা correlation আলাদা হলে ওজনও সাধারণত আলাদা হয়।
Q2প্রতিটি risk-parity portfolio কি inverse-volatility weight ব্যবহার করে?
না। Uncorrelated এবং কিছু বিশেষ symmetric ক্ষেত্রে inverse-volatility weight ERC দেয়। সাধারণ covariance-aware portfolio-তে সব pairwise covariance বিবেচনা করে ওজন নির্ধারণ করতে হয়।
Q3Risk parity কি portfolio-র target volatility নিশ্চিত করে?
না। মৌলিক ERC নির্বাচিত ঝুঁকি মাপের আপেক্ষিক অবদান নিয়ন্ত্রণ করে। মোট volatility লক্ষ্য করতে আলাদা scaling বা leverage rule দরকার, যার নিজস্ব constraint ও cost আছে।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
Nটি component-এর portfolio-তে equal risk contribution কী লক্ষ্য করে?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন
অপশন শব্দকোষ
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
বিস্তারিত গাইড পড়ুনExpected ShortfallThe average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
বিস্তারিত গাইড পড়ুনঅপশন অ্যাসাইনমেন্টএক্সারসাইজ নোটিশের পর চুক্তি পূরণের দায় অপশন বিক্রেতার ওপর বণ্টিত হওয়ার প্রক্রিয়া, যাতে শেয়ার দেওয়া বা কেনার বাধ্যবাধকতা তৈরি হতে পারে।
বিস্তারিত গাইড পড়ুন