

ভোলাটিলিটি টার্গেটিং: ভোলাটিলিটি স্কেলিং কীভাবে পজিশনের আকার বদলায়
ভোলাটিলিটি টার্গেটিং কীভাবে এক্সপোজার স্কেল করে, কীভাবে ভোলাটিলিটির অনুমান বেছে নিয়ে সময়ের ব্যবধান রাখতে হয়, এবং লিভারেজ সীমা, সহসম্পর্ক ও লেনদেনের খরচ কেন গুরুত্বপূর্ণ থাকে তা জানুন।
এই গাইডেভোলাটিলিটি টার্গেটিং এক্সপোজার বদলায়, রিটার্নের সংকেত নয়
সংক্ষিপ্ত সারাংশ
ভোলাটিলিটি টার্গেটিং একটি অনুমানকৃত ঝুঁকি মাপক ব্যবহার করে বিদ্যমান এক্সপোজারের আকার বদলায়। একটি সাধারণ গুণক হলো লক্ষ্য ভোলাটিলিটি ÷ পূর্বাভাসকৃত ভোলাটিলিটি। তবে অনুমান, পোর্টফোলিওর কোভেরিয়েন্স, লিভারেজ সীমা, বাস্তবায়নের বিলম্ব এবং খরচই নির্ধারণ করে কৌশলটি আসলে কতটা ঝুঁকি নিচ্ছে
ভোলাটিলিটি টার্গেটিং এক্সপোজার বদলায়, রিটার্নের সংকেত নয়
ভোলাটিলিটি টার্গেটিং, ভোলাটিলিটি স্কেলিং এবং ভোলাটিলিটি ম্যানেজমেন্ট বলতে ঝুঁকির অনুমান বদলালে পোর্টফোলিও এক্সপোজার সামঞ্জস্য করার নিয়ম বোঝায়। দিকনির্দেশক সংকেত লং পজিশন দেখাতে পারে, আর স্কেলিং নিয়ম পূর্বাভাসকৃত ভোলাটিলিটি বাড়লে সেই পজিশন কমাতে পারে।
ধনাত্মক স্কেল গুণক মূল পজিশনের দিক বজায় রাখে, তবে মোট ও নিট এক্সপোজার বদলাতে পারে। ভোলাটিলিটির কম অনুমান থেকে একা বোঝা যায় না যে সম্পদটি সস্তা, বাড়বে, কিংবা বেশি লাভজনক হবে। এই অতিরিক্ত নিয়মের উত্তর হলো, “এই ঝুঁকি নীতিতে কতটা এক্সপোজার রাখা যায়?” এটি “কোন সম্পদ কিনব?”-এর উত্তর দেয় না এবং মূল কৌশলে বাড়তি সুবিধা আছে তা প্রমাণও করে না।
গবেষণায় ফ্যাক্টর পোর্টফোলিও ও মোমেন্টাম কৌশলের ভোলাটিলিটি-পরিচালিত রূপ পরীক্ষা করা হয়েছে। Moreira ও Muir কয়েকটি ফ্যাক্টর এবং মুদ্রা ক্যারির ফল দেখান; Barroso ও Santa-Clara মোমেন্টামের ঝুঁকি ব্যবস্থাপনা বিশ্লেষণ করেন; Daniel ও Moskowitz বাজারের চাপ ও তীব্র প্রত্যাবর্তনের সময় মোমেন্টাম ক্র্যাশ বর্ণনা করেন। এগুলো নির্দিষ্ট নমুনা ও পদ্ধতির ফল, বাস্তবে উন্নতির প্রতিশ্রুতি নয়। দেখুন Moreira ও Muir, Barroso ও Santa-Clara, এবং Daniel ও Moskowitz।
লক্ষ্য ও পূর্বাভাসের অনুপাত শুরুর নিয়ম, নিশ্চয়তা নয়
ওজনের সঙ্গে যার রিটার্ন প্রায় সরলরৈখিকভাবে বদলায়, এমন একক এক্সপোজারের জন্য প্রাথমিক নিয়ম হলো কাঁচা স্কেল = লক্ষ্য ভোলাটিলিটি ÷ পূর্বাভাসকৃত ভোলাটিলিটি। একটি কাল্পনিক উদাহরণে, স্কেল না করা কৌশলের বার্ষিকীকৃত ভোলাটিলিটির পূর্বাভাস ২০% এবং লক্ষ্য ১০%; তাই কাঁচা গুণক ০.৫। রেফারেন্স নোশনাল 100,000 ডলার হলে অন্যান্য পোর্টফোলিও সমন্বয়ের আগে স্কেল করা নোশনাল হবে 50,000 ডলার।
লব ও হর একই পোর্টফোলিও, রিটার্ন সংজ্ঞা, সময়সীমা এবং বার্ষিকীকরণ পদ্ধতি ব্যবহার করলেই অনুপাতটি অর্থবহ। একক সামঞ্জস্য না করে ১০% বার্ষিক লক্ষ্যকে দৈনিক স্ট্যান্ডার্ড ডিভিয়েশন দিয়ে ভাগ করবেন না। পূর্বাভাস যদি স্ট্যান্ডার্ড ডিভিয়েশন হয়, নীরবে তার জায়গায় ভ্যারিয়েন্স বসাবেন না।
Moreira ও Muir-এর প্রকাশিত ফ্যাক্টর পোর্টফোলিওতে মাসিক রিটার্নকে আগের মাসের বাস্তবায়িত ভ্যারিয়েন্সের বিপরীত মান ও একটি স্বাভাবিকীকরণ ধ্রুবক দিয়ে স্কেল করা হয়। এটি লক্ষ্য স্ট্যান্ডার্ড ডিভিয়েশনকে পূর্বাভাসকৃত স্ট্যান্ডার্ড ডিভিয়েশন দিয়ে ভাগ করার মতো নয়। একটি কাল্পনিক শান্ত বাজারে ১০% লক্ষ্যের বিপরীতে ৫% পূর্বাভাস কাঁচা গুণক ২ দেয়। নীতি যদি গুণক ১.২৫-এ আটকে দেয়, নোশনাল 200,000 নয়, 125,000 ডলার হবে। ঝুঁকি এক্সপোজারের সঙ্গে সরলরৈখিকভাবে বাড়ে—এই সরলীকৃত অনুমানে সংশ্লিষ্ট পূর্বাভাস মাত্র ৬.২৫%। সীমা থাকলে লক্ষ্য অর্জন অসম্ভব হতে পারে; এটি সীমাবদ্ধতা, অঙ্কের ভুল নয়।
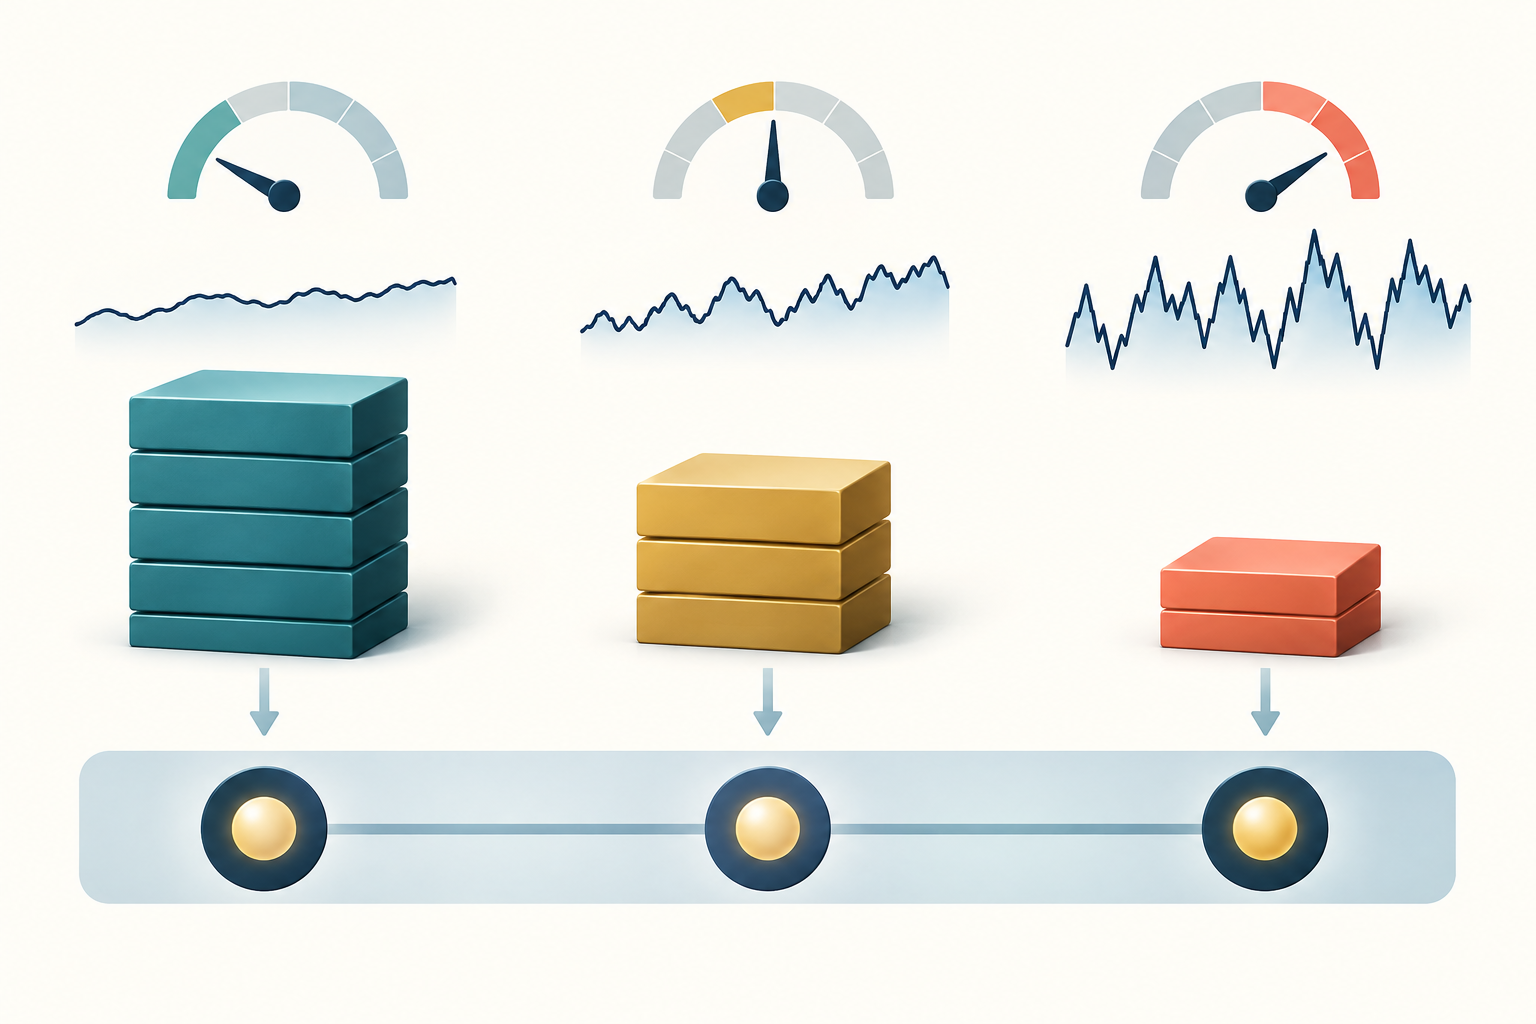
সিদ্ধান্তের সময়সীমা অনুযায়ী ভোলাটিলিটি অনুমান বেছে নিন
রোলিং স্ট্যান্ডার্ড ডিভিয়েশন বোঝানো সহজ, তবে উইন্ডোর দৈর্ঘ্যে একটি আপস আছে: ছোট উইন্ডো দ্রুত সাড়া দেয়, কিন্তু বেশি অস্থির; বড় উইন্ডো স্থিতিশীল, কিন্তু নতুন বাজার-পর্যায়ে ধীরে সাড়া দেয়। এক্সপোনেনশিয়ালি ওয়েটেড অনুমান সাম্প্রতিক পর্যবেক্ষণকে বেশি গুরুত্ব দেয়। GARCH পূর্বাভাস পুনরাবৃত্তভাবে শর্তাধীন ভ্যারিয়েন্স মডেল করে।
ইন্ট্রাডে বাস্তবায়িত ভোলাটিলিটি সেশনের ভেতরের ওঠানামা ধরতে পারে, তবে স্যাম্পলিং, পুরোনো দামের তথ্য এবং মাইক্রোস্ট্রাকচার নয়েজের সিদ্ধান্তও এতে প্রভাব ফেলে। সব সম্পদ, স্যাম্পলিং ফ্রিকোয়েন্সি ও ধরে রাখার সময়ের জন্য সেরা কোনো একক অনুমানকারী নেই। সাধারণ না লগ রিটার্ন, কোন টাইমস্ট্যাম্পে সময়কাল নির্ধারিত, অনুপস্থিত সেশন ও রাতের মুভ কীভাবে সামলানো হয়, গড় বাদ দেওয়া হয় কি না, এবং পর্যায়কালীন ভ্যারিয়েন্স কীভাবে বার্ষিকীকৃত স্ট্যান্ডার্ড ডিভিয়েশনে রূপান্তরিত হয়—এসব লিখে রাখুন।
দৈনিক ডেটায় √252 দিয়ে দৈনিক ভোলাটিলিটি গুণ করা রিটার্ন প্রক্রিয়া সম্পর্কে কিছু অনুমানের অধীনে প্রচলিত আনুমানিক পদ্ধতি; সব বাজার ও ক্যালেন্ডারের জন্য সর্বজনীন রূপান্তর নয়। এককের কাল্পনিক উদাহরণ: দৈনিক পূর্বাভাসকৃত স্ট্যান্ডার্ড ডিভিয়েশন 1.26% হলে √252 দিয়ে গুণ করে প্রায় 20% বার্ষিক পাওয়া যায়। 10% বার্ষিক লক্ষ্যের বিপরীতে স্কেল 0.5। প্রায় 20টি ট্রেডিং দিনে একই পূর্বাভাস প্রায় 5.63% সঞ্চিত ভোলাটিলিটির সমান, অর্থাৎ একই ঝুঁকির আরেকটি সময়ভিত্তিক প্রকাশ। দৈনিক 1.26%-কে বার্ষিক 10% লক্ষ্যে সরাসরি ভাগ করবেন না।
পূর্বাভাসের ভুল এবং এক্সপোজারের গতিপথ—দুটিই দেখুন। মডেল খুব ধীরে সাড়া দিলে স্থিতিশীল মনে হতে পারে, আবার নয়েজে অতিরিক্ত মানিয়ে নিলে দ্রুত প্রতিক্রিয়াশীল মনে হতে পারে। প্রতিটি অনুমান ও পজিশন যে সময় গঠিত হওয়ার কথা, তখন উপলভ্য তথ্য ব্যবহার করে walk-forward মূল্যায়নে যুক্তিসংগত উইন্ডো ও পূর্বাভাস মডেল তুলনা করুন। বাস্তবায়িত ভোলাটিলিটি গণনার নির্দেশিকা দেখায়, রিটার্ন ও স্যাম্পলিংয়ের নিয়ম স্কেল করা ঝুঁকি মাপককে কীভাবে বদলায়।
নিয়মটি বাস্তবে লেনদেনযোগ্য রাখতে অনুমানে সময়ের ব্যবধান রাখুন
রিব্যালান্সের সময় t-তে অর্ডার পাঠানোর আগে সত্যিই যে পর্যবেক্ষণগুলো পাওয়া গিয়েছিল, শুধু সেগুলো ব্যবহার করুন। দৈনিক রিটার্নে t-এর ক্লোজিং মূল্য থাকলে, সেই ক্লোজ থেকে ভোলাটিলিটি হিসাব করা কৌশল একই ক্লোজিং মূল্যেই লেনদেন হয়েছে ধরে নিতে পারে না—যদি না অর্ডারের সময় ও মূল্য গঠনের প্রক্রিয়ায় তা সম্ভব হয়।
একটি ব্যবহারিক নিয়ম হলো বাজার বন্ধের পর হিসাব করে পরবর্তী লেনদেনযোগ্য সেশনে স্কেল প্রয়োগ করা। এতে ভবিষ্যৎ তথ্য ব্যবহারের পক্ষপাত এড়ানো যায়। সদ্য শেষ হওয়া মাসের বাস্তবায়িত ভ্যারিয়েন্স সেই মাসে ধরে রাখা পজিশনে প্রয়োগ করলে নিয়মটি এমন তথ্য পাবে যা তখন জানা ছিল না।
ব্যাকটেস্টে সংকেতের সময়, ভোলাটিলিটি ডেটার কাট-অফ, অর্ডারের সময়, এক্সিকিউশনের অনুমান এবং ধরে রাখার সময়সীমা উল্লেখ করুন। বিভিন্ন সম্পদের ইনপুট ভিন্ন সময়ে এলে একটি সাধারণ তথ্য-কাট-অফ ব্যবহার করুন অথবা পুরোনো পর্যবেক্ষণের কথা লিখুন। নতুন অনুমান এলেই রিব্যালান্স করার দরকার নেই। মাসিক রিব্যালান্স, থ্রেশহোল্ড ব্যান্ড বা মসৃণ এক্সপোজার টার্নওভার কমাতে পারে, তবে তাৎক্ষণিক লক্ষ্যের তুলনায় বাস্তব এক্সপোজারও সরিয়ে দেয়। সর্বশেষ পূর্বাভাসকে ঘর্ষণহীন অর্ডার না ধরে পদ্ধতিটি নথিভুক্ত ও পরীক্ষা করুন।
পোর্টফোলিও ভোলাটিলিটি আলাদা পাঠের নয়, কোভেরিয়েন্সের ওপর নির্ভর করে
ওজনের ভেক্টর w এবং একই সময়সীমায় অনুমান করা কোভেরিয়েন্স ম্যাট্রিক্স Σ হলে পোর্টফোলিও ভ্যারিয়েন্স wᵀΣw; পোর্টফোলিও ভোলাটিলিটি তার বর্গমূল। কোভেরিয়েন্স পদগুলো গুরুত্বপূর্ণ। দুটি সম্পদের নিজস্ব ভোলাটিলিটি অপরিবর্তিত থাকলেও তাদের সহসম্পর্ক বাড়লে একসঙ্গে ধরে রাখার ঝুঁকি বাড়তে পারে।
তাই প্রতিটি সম্পদকে আলাদাভাবে নিজস্ব ভোলাটিলিটি লক্ষ্যে স্কেল করলে সাধারণত মোট পোর্টফোলিও ভোলাটিলিটি লক্ষ্য করা হয় না। বিপরীতে, পুরো পোর্টফোলিও রিটার্ন সিরিজকে একটি গুণক দিয়ে স্কেল করলে বর্তমান মিশ্রণ বজায় থাকে, তবে পোর্টফোলিও ঝুঁকির পূর্বাভাস যতটা উপযুক্ত ততটাই। কেন্দ্রীভবন, সহসম্পর্কের পরিবর্তন, ফ্যাক্টর ওভারল্যাপ এবং ডেরিভেটিভের অরৈখিক এক্সপোজারের কারণে একটি স্ট্যান্ডার্ড ডিভিয়েশন পূর্বাভাস যথেষ্ট নাও হতে পারে। যে স্তরে সীমা প্রযোজ্য, সেই স্তরেই ঝুঁকি অনুমান করুন।
ম্যান্ডেটে পোর্টফোলিও ভোলাটিলিটির সীমা থাকলে সম্মিলিত পোর্টফোলিওর পূর্বাভাস দিন এবং সহসম্পর্ক বা কোভেরিয়েন্সের বিভিন্ন পরিস্থিতিতে স্ট্রেস পরীক্ষা করুন। কৌশলভিত্তিক ঝুঁকি থাকলে সহসম্পর্কিত পজিশনগুলো কীভাবে অ্যাকাউন্টের ঝুঁকি-বাজেট ভাগ করে তা বলুন। ফিউচার্স পজিশন সাইজিং নির্দেশিকায় ট্রেডের স্টপ বাজেট ও অ্যাকাউন্টের এক্সপোজার আলাদা করে দেখানো হয়েছে।
কাল্পনিক উদাহরণ: দুটি সম্পদের প্রতিটির বার্ষিক ভোলাটিলিটি ২০% এবং ওজন ৫০%। সহসম্পর্ক ০.১ হলে পোর্টফোলিও ভোলাটিলিটি প্রায় ১৪.৮৩%; শুধু সহসম্পর্ক ০.৯ হলে তা প্রায় ১৯.৪৯%। একক সম্পদের ভোলাটিলিটি বদলায় না, কিন্তু সম্মিলিত ঝুঁকি অনেক বাড়ে। প্রথম অনুমানে ১৫% লক্ষ্য পেতে এক্সপোজার প্রায় ১.০১ গুণ বাড়িয়ে পরে সহসম্পর্ক বেড়ে গেলে সরলীকৃত ঝুঁকি প্রায় ১৯.৭% হয়। পুরোনো কোভেরিয়েন্স পূর্বাভাস লক্ষ্য গুণককেও বিভ্রান্তিকর করতে পারে।
ফ্লোর, ক্যাপ ও লিভারেজ সীমা নিয়মের রূপ নির্ধারণ করে
অনুমানকৃত ভোলাটিলিটি শূন্যের কাছাকাছি এলে কাঁচা অনুপাত অনেক বড় হতে পারে। ভোলাটিলিটি ফ্লোর অতি ছোট সংখ্যা দিয়ে ভাগ হওয়া ঠেকায়, আর সর্বোচ্চ লিভারেজ ক্যাপ নোশনাল সীমিত করে। কিছু কৌশলে ন্যূনতম স্কেল বা ড্রডাউন, মার্জিন কিংবা তারল্যভিত্তিক সীমাও থাকে।
একটি পূর্ণাঙ্গ নিয়ম হতে পারে স্কেল = min(সর্বোচ্চ স্কেল, লক্ষ্য ÷ max(পূর্বাভাস, ফ্লোর)); ন্যূনতম এক্সপোজার থাকলে আলাদাভাবে নথিভুক্ত করুন। প্রতিটি সুরক্ষা ঝুঁকির আচরণ বদলায়: ফ্লোর অস্বাভাবিক শান্ত অনুমানে এক্সপোজার বৃদ্ধি কমায়; ক্যাপ কম ভোলাটিলিটির সময় লক্ষ্য অর্জনে বাধা দিতে পারে; ন্যূনতম এক্সপোজার পূর্বাভাস বেড়ে গেলে ওভারলেকে পুরোপুরি বেরিয়ে যেতে বাধা দেয়।
সীমা গ্রস নোশনাল, লিভারেজ, মার্জিন, নাকি ঝুঁকি-ওজনযুক্ত এক্সপোজারে প্রযোজ্য—লিখুন; এগুলো একে অপরের বদলি নয়। ফিউচার্সে ধারাবাহিক গুণককে পূর্ণসংখ্যার চুক্তিতে রূপান্তর করতে হয়। কাল্পনিক বেস সংকেত ৩.৪টি চুক্তি এবং স্কেল ০.৫ হলে গাণিতিক ফল ১.৭টি চুক্তি। সাধারণ চুক্তি ভগ্নাংশে কেনাবেচা হয় না: ১-এ নামালে লক্ষ্য কম হয়, ২-এ তুললে বেশি হয়। মাইক্রো কন্ট্রাক্ট, তারল্য, খরচ এবং ট্রেড না করার বিকল্প দেখুন। চুক্তির একক ও গুণক, বেস মুদ্রায় রূপান্তর, মার্জিন ও খরচ ধরেই ঝুঁকি আবার হিসাব করুন।
ভোলাটিলিটি ধাক্কার পর এক্সপোজার কমাতে পড়তি বা তারল্যহীন বাজারে বিক্রি করতে হতে পারে। শান্ত সময়ের পর বাড়ালে ধাক্কার ঠিক আগেই এক্সপোজার যোগ হতে পারে। পূর্বাভাস হিসেবে ব্যবহৃত হলেও অনুমানটি অতীত-নির্ভর। GARCH ও ভোলাটিলিটি ক্লাস্টারিং নির্দেশিকা ব্যাখ্যা করে মডেলের ধারাবাহিকতা কেন ভাঙন চিনতে দেরি করাতে পারে; এটি জাম্প বা রেজিম ঝুঁকি দূর করে না।
খরচ ও সীমাবদ্ধতা সুবিধা মুছে দিতে পারে
এক্সপোজার বদলালে টার্নওভার হয়। কমিশন, বিড-আস্ক স্প্রেড, বাজারে প্রভাব, স্লিপেজ, অর্থায়ন বা ধার, ফিউচার্স রোল খরচ এবং প্রাসঙ্গিক হলে পারপেচুয়ালের ফান্ডিং ও জামানত খরচ অনুমান করুন। মসৃণ স্কেল বা রিব্যালান্স ব্যান্ড লেনদেন কমাতে পারে, আবার ঝুঁকি কমানোও দেরি করাতে পারে। ঘর্ষণহীন সিরিজ নয়, বাস্তবসম্মত খরচে নিট ফল তুলনা করুন।
নিয়মটি বেশি এক্সপোজার চাইলে ঠিক তখনই লিভারেজ নাও পাওয়া যেতে পারে। ব্রোকার বা এক্সচেঞ্জের মার্জিন, পজিশন সীমা, ধার নেওয়ার সুযোগ, তারল্য এবং অভ্যন্তরীণ ঝুঁকি সীমা গণনা করা নোশনাল আটকে দিতে পারে। ভোলাটিলিটি ক্যাপ লিকুইডেশন বা বড় ক্ষতি ঠেকানোর নিশ্চয়তা নয়: গ্যাপ পূর্বাভাস ছাড়িয়ে যেতে পারে এবং এক্সিট মূল্য সংকেতের মূল্য থেকে অনেক আলাদা হতে পারে।
সামঞ্জস্যপূর্ণ বেঞ্চমার্ক তুলনা করুন: একই বেস সংকেত স্কেল ছাড়া, স্থির-ঝুঁকির বিকল্প এবং প্রাসঙ্গিক হলে নগদ। গ্রস ও নিট রিটার্ন, এক্সপোজার, টার্নওভার, লিভারেজ, পূর্বাভাসের ভুল, ড্রডাউন এবং টেইল লস জানান। Moreira ও Muir-এর ফল ভোলাটিলিটি টাইমিং অধ্যয়নের একটি কারণ।
Cederburg ও সহলেখকেরা ১০৩টি ইকুইটি কৌশল তুলনা করে সরাসরি তুলনায় ভোলাটিলিটি ব্যবস্থাপনার কোনো পদ্ধতিগত অতিরিক্ত সাফল্য পাননি। যুক্তিসংগত রিয়েল-টাইম, নমুনার বাইরের সমন্বয়ে তারা সাধারণত কম certainty-equivalent return এবং কম Sharpe ratio জানান, যদিও ব্যতিক্রম আছে (গবেষণা)। এসব ফল সাধারণ সুপারিশ নয়, বরং নমুনার বাইরে সতর্ক মূল্যায়নের কারণ।
গবেষণা-তালিকা পূর্বাভাসের মান ও কৌশল-সংক্রান্ত দাবি আলাদা করে
ওভারলেকে ঝুঁকি উন্নতি বলার আগে বেস সংকেত, ঝুঁকি অনুমানকারী, পূর্বাভাসের সময়সীমা, হালনাগাদের সময়সূচি, সময়ের ব্যবধান, একক রূপান্তর, কোভেরিয়েন্স ব্যবস্থাপনা, ফ্লোর, ক্যাপ ও এক্সিকিউশনের অনুমান নির্দিষ্ট করুন। চূড়ান্ত টেস্ট সময়সীমা দেখার আগেই পছন্দগুলো স্থির করুন। একই নমুনায় বারবার টিউন করলে টেকসই নিয়মের বদলে নির্বাচনকে পুরস্কৃত করা হতে পারে।
উপযুক্ত লস মেট্রিক ও ক্যালিব্রেশন চার্ট দিয়ে পূর্বাভাস যাচাই করুন, পাশাপাশি এক্সপোজারের গতিপথও দেখুন। গড় পূর্বাভাসের ভুল কম হলেই সবচেয়ে গুরুত্বপূর্ণ স্পাইক সময়মতো পূর্বাভাস হয়েছে এমন নয়। স্ট্রেস সময়, দামের গ্যাপ, অনুপস্থিত পর্যবেক্ষণ এবং সহসম্পর্ক দ্রুত বদলাতে পারে এমন সম্পদ খতিয়ে দেখুন। প্রকৃত ক্যাপ ও খরচের মডেল দিয়েই একই সময়গুলো মূল্যায়ন করুন।
শেষে তিনটি দাবিকে আলাদা রাখুন: পূর্বাভাস ঝুঁকি অনুমান করে; ওভারলে নীতি অনুযায়ী এক্সপোজার বদলায়; এবং তৈরি পোর্টফোলিও নির্দিষ্ট নমুনায় নির্দিষ্ট ফল করেছে। প্রথম দাবি দ্বিতীয়টি লক্ষ্য পূরণ করবে প্রমাণ করে না, আর তৃতীয়টির অনুকূল ঐতিহাসিক ফল ভবিষ্যৎ লাভ প্রমাণ করে না। ঝুঁকি কোথায় ও কেন বদলেছে পুনরুৎপাদন করা যায় এমনভাবে তিনটিই নথিভুক্ত করুন।
সাধারণ প্রশ্ন
Q1ভোলাটিলিটি টার্গেটিং কি বাস্তবায়িত ভোলাটিলিটিকে ঠিক লক্ষ্যে রাখে?
না। এটি অনুমানকৃত ভোলাটিলিটি দিয়ে এক্সপোজার স্কেল করে। পূর্বাভাসের ভুল, জাম্প, সহসম্পর্কের পরিবর্তন, বিলম্ব, ক্যাপ, খরচ ও অসম্পূর্ণ এক্সিকিউশনে বাস্তবায়িত ভোলাটিলিটি লক্ষ্য থেকে সরে যেতে পারে।
Q2ভোলাটিলিটি টার্গেটিং কি ইনভার্স ভ্যারিয়েন্স ব্যবহারের সমান?
সব সময় নয়। লক্ষ্য-ভোলাটিলিটি অনুপাত সাধারণত লক্ষ্য ভোলাটিলিটিকে পূর্বাভাসকৃত স্ট্যান্ডার্ড ডিভিয়েশন দিয়ে ভাগ করে। কিছু অভিজ্ঞতাভিত্তিক পোর্টফোলিও নিয়ম অনুমানকৃত ভ্যারিয়েন্স দিয়ে একটি ধ্রুবক ভাগ করে রিটার্ন স্কেল করে। দুটি ভিন্ন ফাংশন; একটির বদলে অন্যটি বলা উচিত নয়।
Q3ভোলাটিলিটির কম পূর্বাভাস কি কৌশলটি বেশি লাভজনক বোঝায়?
না। নির্দিষ্ট মডেল ও সময়সীমায় অনুমানকৃত ঝুঁকি কম—এটুকুই বোঝায়। লাভজনকতা নির্ভর করে প্রত্যাশিত রিটার্ন, বাস্তবায়ন, খরচ ও ভবিষ্যৎ ফলের ওপর; শুধু ভোলাটিলিটি অনুমান আকর্ষণীয় ট্রেড চিহ্নিত করে না।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
একটি কৌশলের ভোলাটিলিটি পূর্বাভাস ২০% এবং লক্ষ্য ১০%। সীমাবদ্ধতার আগে মৌলিক অনুপাত কী বোঝায়?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন
অপশন শব্দকোষ
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
বিস্তারিত গাইড পড়ুনGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
বিস্তারিত গাইড পড়ুন