

বন্ডে G-স্প্রেড, I-স্প্রেড, Z-স্প্রেড ও OAS
সূত্র, একটি সংখ্যাসহ উদাহরণ এবং মডেলের সীমাবদ্ধতাসহ G, I, Z ও option-adjusted spread তুলনা করুন
এই গাইডেবন্ড স্প্রেডের একাধিক মাপ কেন?
সংক্ষিপ্ত সারাংশ
বন্ড স্প্রেড ফলন বা মূল্যায়নের ব্যবধান বোঝায়, তবে তুলনার ভিত্তি ও নগদপ্রবাহের অনুমান এক নয়। G ও I একটি বেঞ্চমার্ক ফলনের সঙ্গে তুলনা করে, Z পুরো spot curve ব্যবহার করে, আর OAS embedded option-এর জন্য মডেলভিত্তিক সমন্বয় যোগ করে।
বন্ড স্প্রেডের একাধিক মাপ কেন?
বন্ড স্প্রেড হলো কোনো বন্ডের yield বা মডেলে ব্যবহৃত discount rate এবং একটি reference measure-এর পার্থক্য। বিনিয়োগকারীরা বন্ড তুলনা, ঝুঁকির ক্ষতিপূরণ বোঝা এবং সুদের হারের নড়াচড়া থেকে issuer বা বাজারের প্রভাব আলাদা করে দেখতে এটি ব্যবহার করেন। কোন curve ও calculation বেছে নেওয়া হয়েছে তার ওপর ফল বদলায়; তাই দুই স্প্রেডের অমিল মানেই একটি ভুল নয়।
CFA Institute benchmark spread, G, I, Z এবং option-adjusted spread-কে আলাদা পদ্ধতি হিসেবে বিবেচনা করে; প্রত্যেকটির সুবিধা ও সীমা আছে। কোন সংক্ষিপ্ত নাম সব সময় সেরা, সেটি মূল প্রশ্ন নয়। দেখুন কোন curve reference, একটি yield নাকি প্রতিটি cash flow ব্যবহৃত হয়েছে, এবং embedded option মডেলে ধরা হয়েছে কি না।
স্প্রেড সাধারণত basis point-এ প্রকাশ করা হয়। এক basis point হলো 0.01 percentage point; তাই 1.25 percentage point ব্যবধান মানে 125 basis point। স্প্রেড coupon নয়, নিশ্চিত অতিরিক্ত return নয় এবং সরাসরি default probability-ও নয়; এটি নির্দিষ্ট convention-এ হিসাব করা বাজারের তুলনা।
সাধারণ benchmark spread ও G-spread
সাধারণ বা nominal spread হিসাব করতে ঝুঁকিপূর্ণ বন্ডের yield to maturity থেকে বেছে নেওয়া সরকারি বন্ডের yield বাদ দেওয়া হয়। অর্থবহ তুলনার জন্য মুদ্রা একই এবং maturity কাছাকাছি হওয়া দরকার। maturity অনেক আলাদা হলে ফলাফলে issuer-এর পার্থক্যের পাশাপাশি yield curve-এর ভিন্ন অংশও মিশে যায়।
G-spread বা government spread সাধারণত বন্ডের yield to maturity-এর সঙ্গে একই maturity-এর আনুমানিক interpolated government yield তুলনা করে। সাত বছরের corporate bond-এর yield 5.20% এবং মিলে যাওয়া government benchmark 4.55% হলে G-spread 0.65 percentage point, অর্থাৎ 65 basis point। দেখা সরকারি সিকিউরিটির মাঝখানের curve point interpolation করে অনুমান করা হয়; কোন benchmark ও curve construction নেওয়া হবে তা বাজারের নিয়মে নির্ভর করে।
দুটি yield-কে একটি maturity point-এ নামিয়ে আনে বলে G-spread সহজে ব্যাখ্যা ও তুলনা করা যায়। কিন্তু প্রতিটি coupon-কে তার নিজস্ব তারিখের curve rate দিয়ে discount করে না। পার্থক্য থেকে liquidity, credit, tax বা option-এর প্রভাবও বাদ যায় না।
I-spread swap rate-কে ভিত্তি করে
I-spread হলো বন্ডের yield to maturity থেকে কাছাকাছি maturity-র interest-rate swap rate বাদ দিলে যা থাকে। “I” সংশ্লিষ্ট বাজারের interbank বা swap-reference convention বোঝায়। বাস্তবে মুদ্রা, swap curve, tenor, compounding এবং quote source নির্দিষ্ট করতে হয়; বাজার ও data provider ভেদে convention আলাদা হতে পারে।
একই বন্ডের yield 5.20% এবং বেছে নেওয়া সাত বছরের swap rate 4.70% হলে I-spread 50 basis point। উপরের 65 basis point G-spread-এর চেয়ে এটি 15 basis point কম, কারণ benchmark rate আলাদা। reference curve বদলেছে বলে বন্ডের অন্তর্নিহিত credit risk বদলেছে এমন নয়।
Swap curve একটি বাজারভিত্তিক reference; এটি সব অবস্থায় risk-free curve বা নগদ সরকারি বন্ডের সমতুল্য নয়। swap spread ও funding condition সরকারি yield থেকে স্বাধীনভাবে নড়তে পারে। I-spread তুলনার সময় দুই পর্যবেক্ষণে একই swap convention ও timestamp ব্যবহার হয়েছে কি না যাচাই করুন।
Z-spread নির্ধারিত সব cash flow ব্যবহার করে
Zero-volatility spread, সংক্ষেপে Z-spread, হলো zero-coupon spot curve-এর প্রতিটি point-এ যোগ করা সেই ধ্রুব spread, যাতে নির্ধারিত cash flow-গুলোর present value যোগ করে বাজারদাম পাওয়া যায়। Spot curve-এ চূড়ান্ত maturity-র একটি yield নয়, প্রতিটি payment date-এর rate থাকে।
বার্ষিক compounding এবং নির্দিষ্ট বার্ষিক cash flow ধরলে সরল pricing equation হলো: price = CF(t)-কে (1 + spot rate(t) + Z-spread)^t দিয়ে ভাগ করে সব t-এর যোগফল। বাস্তব হিসাবের জন্য payment calendar, settlement date, accrued interest, day-count, compounding, curve construction ও price convention-ও মেলাতে হয়।
প্রতিটি coupon date-এর spot rate ব্যবহার করলে প্রথম coupon ও শেষ principal ভিন্ন সময়ের জন্য discount হয়। এক maturity point-এর government yield বাদ দেওয়া G-spread থেকে এটাই মূল পার্থক্য। তবুও Z-spread পুরো curve-এ একটি সমান যোগ; এটি ভবিষ্যতের নানা interest-rate path মডেল করে না।
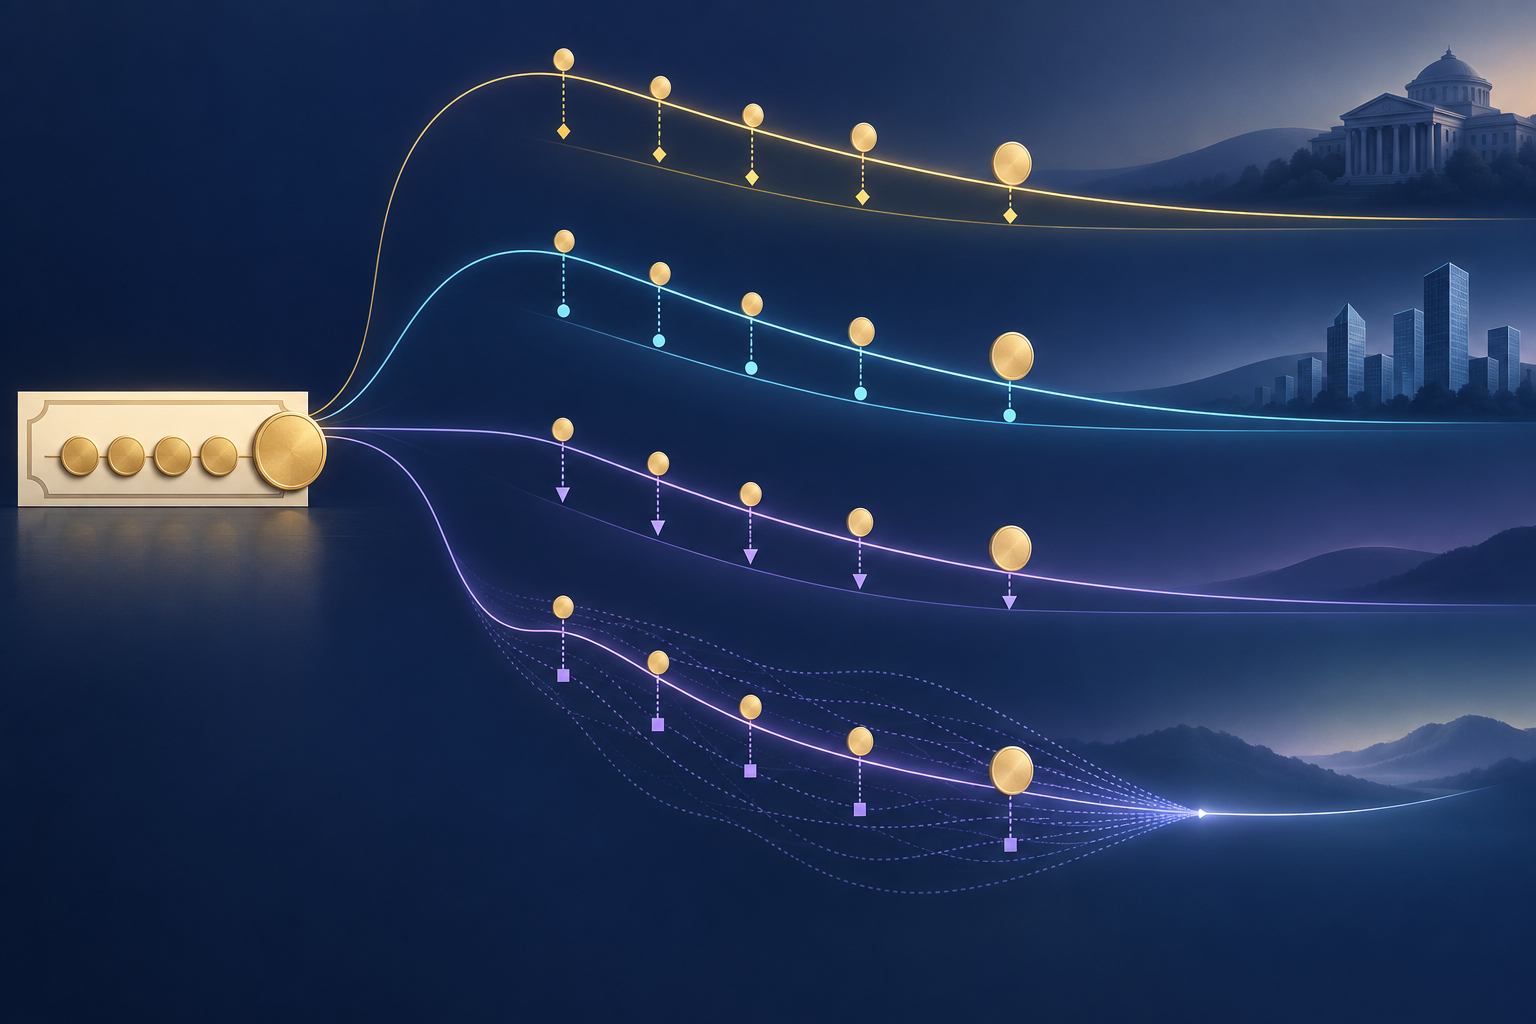
OAS embedded option-এর জন্য মডেল যোগ করে
Option-adjusted spread বা OAS এমন bond-pricing model দিয়ে হিসাব হয় যা embedded option ধরে। Callable bond-এর issuer শর্ত অনুযায়ী আগেই ফেরত দিতে পারে; mortgage security-তে ঋণগ্রহীতা নির্ধারিত সময়ের আগে principal দিতে পারে। ফলে সুদের হার ও অন্যান্য অবস্থা অনুযায়ী ভবিষ্যৎ cash flow বদলায়।
মডেল সম্ভাব্য cash flow অনুমান করে, তৈরি করা rate path ধরে সেগুলো discount করে, তারপর এমন spread বের করে যাতে মডেল মূল্য observed price-এর সমান হয়। ICE-এর প্রকাশিত index methodology OAS-কে government spot curve-এর shift হিসেবে বর্ণনা করে এবং embedded-option security-তে short-rate model ব্যবহার করে। অন্য provider ভিন্ন curve, model, volatility input ও cash-flow assumption নিতে পারে।
OAS মডেলে option-এর মূল্য আলাদা করতে চায়, কিন্তু মডেল-নিরপেক্ষ নয়। অনুমিত volatility বা prepayment behavior পাল্টালে observed bond price একই থাকলেও projected cash flow ও OAS পাল্টাতে পারে। Z ও OAS-এর পার্থক্য model-based option adjustment; এটি সরাসরি quoted fee বা guaranteed yield নয়।
Option-free bond-এ একই curve ও cash-flow convention ব্যবহার করলে OAS সাধারণত Z-spread-এর কাছাকাছি বা সমান হয়। Callable bond, mortgage-backed security বা provider-ভেদে আলাদা পদ্ধতিতে এই সম্পর্ক ধরে নেওয়া যাবে না।
একটি কাল্পনিক বন্ডে তিনটি spread
ধরা যাক কাল্পনিক, noncallable তিন বছরের বন্ডের face value $100, annual coupon 5% এবং clean price $98। এটি প্রথম বছর শেষে $5, দ্বিতীয় বছর শেষে $5 এবং তৃতীয় বছর শেষে $105 দেয়। annual compounding ধরে accrued interest ও transaction cost উপেক্ষা করা হলো।
98 = 5/(1+y) + 5/(1+y)^2 + 105/(1+y)^3 সমাধান করলে yield to maturity প্রায় 5.7447% হয়। interpolated তিন বছরের government yield 4.30% এবং নির্বাচিত swap rate 4.45% ধরলে G-spread = 5.7447% − 4.30% = 144.5 basis point; I-spread = 5.7447% − 4.45% = 129.5 basis point।
এবার কাল্পনিক government spot rate ধরা যাক এক বছরে 4.00%, দুই বছরে 4.20% এবং তিন বছরে 4.40%। প্রতিটি cash flow-এর rate দিয়ে হিসাব করলে 98 দামের সঙ্গে মেলে এমন Z প্রায় 1.3579%, অর্থাৎ 135.8 basis point। তিনটি spread-এর পার্থক্য reference curve ও পদ্ধতির; উদাহরণের বন্ড বদলায়নি।
এগুলো হিসাব বোঝাতে বেছে নেওয়া কাল্পনিক input, বাজারের quote নয়। option-free উদাহরণ বলে আলাদা modeled OAS দেওয়া হয়নি। বাস্তব OAS-এর জন্য bond term, settlement ও price convention, curve এবং প্রযোজ্য ক্ষেত্রে option, volatility ও cash-flow assumption দরকার।
Spread কী জানায়, আর কী জানায় না
বিস্তৃত spread expected credit loss, downgrade risk, liquidity, uncertainty, tax, market risk premium বা supply-demand বোঝাতে পারে। FINRA জানায়, credit risk, supply-demand ও অর্থনৈতিক অবস্থার সঙ্গে bond spread বদলাতে পারে। একটি সংখ্যামাত্র দেখে কোন কারণটি পরিবর্তন করেছে তা বোঝা যায় না।
Spread default probability নয়। Expected loss নির্ভর করে default-এর সম্ভাবনা এবং default-এর পর কতটা recovery হবে তার ওপর; বাজারের spread-এ liquidity ও risk premium-ও থাকতে পারে। Issuer-এর প্রকাশিত আর্থিক অবস্থা না বদলালেও spread বাড়তে পারে, আবার গুরুত্বপূর্ণ ঝুঁকি থেকেও spread কমতে পারে।
Index OAS হলো constituent bond ও weighting method-এর aggregate; index-এর প্রতিটি বন্ডের একই spread নয়। composition বা weight বদলালেও এটি বদলাতে পারে। Corporate bond ও Treasury yield guide ব্যাখ্যা করে কেন benchmark yield ও corporate spread বিপরীত দিকে যেতে পারে।
Spread ন্যায্যভাবে তুলনা করার উপায়
প্রথমে bond ও observation নির্দিষ্ট করুন: security, bid বা ask price, timestamp, settlement date, currency, seniority, maturity এবং embedded option। dealer bid, evaluated mid-price ও last trade ভিন্ন yield/spread দিতে পারে, curve না বদলালেও।
তারপর measure ও reference curve লিখুন। G-এর ক্ষেত্রে government curve ও interpolation, I-এর ক্ষেত্রে swap curve ও tenor, Z-এর ক্ষেত্রে zero curve, cash-flow schedule ও compounding, OAS-এর ক্ষেত্রে pricing model, volatility, prepayment বা exercise assumption এবং কোন curve-এ মাপা হয়েছে তা নথিভুক্ত করুন।
সবশেষে currency, structure, rating, seniority ও liquidity কাছাকাছি এমন বন্ড তুলুন। callable security-র 150 basis point OAS-কে bullet bond-এর 140 basis point G-spread-এর চেয়ে স্বয়ংক্রিয়ভাবে সস্তা বলা যায় না। Bond convexity guide price sensitivity বোঝায়; mortgage prepayment guide মডেল cash flow কেন গুরুত্বপূর্ণ দেখায়।
সাধারণ প্রশ্ন
Q1OAS বেশি হলেই কি বিনিয়োগটি ভালো?
না। বেশি OAS credit বা liquidity risk বেশি বোঝাতে পারে, অথবা model valuation আলাদা হতে পারে। সিদ্ধান্তের আগে একই measure, curve, timestamp ও bond feature তুলনা করুন।
Q2Mortgage-backed security-তে G-spread ব্যবহার করা যায়?
স্পষ্টভাবে চিহ্নিত করে simple yield difference হিসাব করা যায়, তবে rate-নির্ভর prepayment এতে ধরা পড়ে না। OAS পরিবর্তনশীল cash flow মডেল করতে চায়, কিন্তু assumption-এর প্রতি সংবেদনশীল।
Q3Bond spread কি default probability?
না। এটি yield বা pricing difference; expected credit loss ও risk premium এতে থাকতে পারে, কিন্তু issuer-এর default-এর সরাসরি সম্ভাবনা নয়।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
G-spread সাধারণত কী তুলনা করে?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন
অপশন শব্দকোষ
যে অবস্থায় কোনো অপশনের স্ট্রাইক মূল্য অন্তর্নিহিত সম্পদের বাজারদামের কাছাকাছি থাকে। তখন অন্তর্নিহিত মূল্য কম বা শূন্য হলেও বাকি সময় ও অনিশ্চয়তার কারণে প্রিমিয়াম থাকতে পারে।
বিস্তারিত গাইড পড়ুনকল অপশনযে চুক্তি তার ধারককে স্ট্রাইক মূল্যে অন্তর্নিহিত সম্পদ কেনার অধিকার দেয়, বাধ্যবাধকতা নয়। চুক্তিটি প্রয়োগ ও বরাদ্দ হলে বিক্রেতা সংশ্লিষ্ট দায় বহন করে।
বিস্তারিত গাইড পড়ুন