

MBS: আগাম পরিশোধ, মেয়াদ বৃদ্ধি ও ঋণাত্মক কনভেক্সিটি
বন্ধকের আগাম পরিশোধ কীভাবে MBS নগদপ্রবাহ বদলায়, SMM ও CPR কীভাবে হিসাব হয় এবং সংকোচন ও মেয়াদ বৃদ্ধির ঝুঁকি কী বোঝায় তা জানুন।
এই গাইডেPass-through MBS কী পরিশোধ করে
সংক্ষিপ্ত সারাংশ
যুক্তরাষ্ট্রের আবাসিক pass-through MBS ঋণপুলের নির্ধারিত ও আগাম পরিশোধিত আসল এবং নির্ধারিত সার্ভিস ও গ্যারান্টি ফি বাদ দেওয়ার পর সুদ বিনিয়োগকারীদের মধ্যে বণ্টন করে। অনেক ঋণগ্রহীতা মেয়াদের আগে ঋণ শোধ করতে পারেন; তাই সুদের হার কমলে নগদপ্রবাহ দ্রুত হতে পারে (সংকোচন), আর হার বাড়লে ধীর হতে পারে (মেয়াদ বৃদ্ধি)। SMM ও CPR আগাম পরিশোধের গতি বোঝায়, WAL আসল ফেরতের সময় সারাংশ করে, আর effective duration পরিবর্তিত নগদপ্রবাহ ধরে দামের সংবেদনশীলতা অনুমান করে। এগুলোর কোনোটিই নির্দিষ্ট পরিশোধ তারিখ বা পূর্বাভাস নয়।
Pass-through MBS কী পরিশোধ করে
MBS একটি বন্ধকী ঋণপুলের নগদপ্রবাহের ওপর অধিকার দেয়। সাধারণ pass-through-এ সিকিউরিটির নথিতে উল্লেখিত কর্তনের পর সংগৃহীত আসল ও সুদ অনুপাতে বিনিয়োগকারীদের দেওয়া হয়। আসলের মধ্যে নির্ধারিত কিস্তি ও আগাম পরিশোধ দুটোই থাকে; বকেয়া কমলে ভবিষ্যৎ সুদও কমে। এই লেখায় মূলত যুক্তরাষ্ট্রের স্থির-সুদের আবাসিক agency pass-through MBS নিয়ে আলোচনা করা হয়েছে। Ginnie Mae-র সময়মতো পরিশোধের গ্যারান্টি মার্কিন সরকারের পূর্ণ বিশ্বাস ও ঋণক্ষমতার ওপর নির্ভরশীল; Fannie Mae ও Freddie Mac-এর গ্যারান্টি আলাদা কাঠামোর এবং একই সরকারি গ্যারান্টি নয়। CMO নগদপ্রবাহকে বিভিন্ন tranche-এ ভাগ করে। দেখুন MBS ও CMO সম্পর্কে SEC-এর ব্যাখ্যা।
ঋণগ্রহীতা আসল ফেরতের সময় বদলাতে পারেন
ঋণগ্রহীতা পুনঃঅর্থায়ন, বাড়ি বিক্রি বা অতিরিক্ত আসল পরিশোধ করে আগেই ঋণ বন্ধ করতে পারেন। তাই আসল ফেরতের সময়সূচি পুরোপুরি জানা থাকে না; বিনিয়োগকারী ঋণগ্রহীতার আগাম পরিশোধের বিকল্পের মুখে থাকেন। সুদ কমলে পুনঃঅর্থায়নের আগ্রহ বাড়তে পারে, তবে ফি, বাকি ঋণ, ক্রেডিট, বাড়ির ইকুইটি, ঋণ-মূল্য অনুপাত, বাড়ির ব্যবহার, থাকার পরিকল্পনা ও অনুমোদনের শর্তও গুরুত্বপূর্ণ। পুনঃঅর্থায়ন লাভজনক না হলেও বাড়ি বিক্রি করলে ঋণ শোধ হতে পারে। ঋণের বয়স, অঞ্চল, ঋণের আকার ও সার্ভিসিং একই কুপনের পুলেও পার্থক্য আনে। নির্ধারিত কিস্তি, স্বেচ্ছায় আগাম পরিশোধ এবং ফোরক্লোজারের মতো অনিচ্ছাকৃত ঘটনা আলাদা রাখুন। Freddie Mac-এর দৈনিক আগাম-পরিশোধ প্রতিবেদন তার পরিধি ব্যাখ্যা করে এবং জানায় যে দৈনিক গতি নির্দিষ্ট সিকিউরিটির ভবিষ্যৎ মাসিক ফ্যাক্টর নাও বোঝাতে পারে।
আসলের প্রবাহ থেকে SMM ও CPR হিসাব
SMM হলো মাসের নির্ধারিত আসল বাদ দেওয়ার পর অবশিষ্ট ঋণপুলের তুলনায় আগাম পরিশোধিত আসলের হার। শুরুতে 100 মিলিয়ন ডলার, নির্ধারিত আসল 0.4 মিলিয়ন এবং আগাম পরিশোধ 0.6 মিলিয়ন হলে নির্ধারিত পরিশোধের পর অবশিষ্ট 99.6 মিলিয়ন। SMM = 0.6 ÷ 99.6 = 0.006024 বা প্রায় 0.6024%। CPR বার্ষিকীকরণ করে: 1 − (1 − SMM)^12, প্রায় 6.99%। এটি SMM-কে 12 দিয়ে গুণ নয়; একই শর্তাধীন মাসিক গতি 12 মাস চলবে ধরে নেয় এবং বাস্তব পরিশোধ নিশ্চিত করে না। FHFA-র বিনিয়োগ পোর্টফোলিও ব্যবস্থাপনা মডিউল এই হিসাব দেখায়।
প্রকাশিত কোনো পরিশোধ-গতির ধারা পুলের মোট ব্যালান্স পরিবর্তন পুরোপুরি মাপে—এমন ধরে নেবেন না। Freddie Mac-এর দৈনিক আগাম-পরিশোধ প্রতিবেদন-এর SMM ও CPR স্বেচ্ছায় আগাম পরিশোধ বোঝায়; নির্ধারিত আসল, অতিরিক্ত আংশিক পরিশোধ এবং অনিচ্ছাকৃত পরিশোধ এতে বাদ। অন্য factor series-এর সঙ্গে তুলনার আগে সংজ্ঞা মিলিয়ে নিন। দৈনিক পাঠ কোনো নির্দিষ্ট সিকিউরিটির পরের মাসের factor-ও পূর্বাভাস দেয় না; এটি কেবল নিজের সংজ্ঞায় ধরা অংশটি বর্ণনা করে।
সুদ কমলে নগদপ্রবাহ সংকুচিত হতে পারে
নতুন বন্ধকী সুদ বিদ্যমান ঋণের হারের নিচে নামলে কিছু ঋণগ্রহীতার পুনঃঅর্থায়ন করে আগেই আসল ফেরত দেওয়া লাভজনক হতে পারে। বাকি আসল ও ভবিষ্যৎ সুদ কমে—এটাই সংকোচন ঝুঁকি। বিনিয়োগকারী কমে যাওয়া বাজার-ফলনে অর্থ পুনঃবিনিয়োগ করতে পারেন। পারের চেয়ে বেশি দামে কেনা MBS-এ দ্রুত পার-মূল্যে আসল ফেরত কুপন দিয়ে প্রিমিয়াম ফিরে পাওয়ার আগেই হতে পারে, ফলে ধীর পরিশোধের তুলনায় ফলন কমে। ডিসকাউন্টে কেনা সিকিউরিটিতে ডিসকাউন্ট দ্রুত ফিরে আসতে পারে, তবে মোট রিটার্ন বেশি হবে নিশ্চিত নয়। FHFA-র শিক্ষামূলক উদাহরণে নতুন 30 বছরের 6.5% ঋণপুলে সাত বছর পর CPR 6% হলে 59%, আর CPR 18% হলে 23% আসল বাকি থাকে; মডেল WAL যথাক্রমে 10.7 ও 4.7 বছর। এগুলো অনুমান, পূর্বাভাস নয়। দেখুন Freddie Mac-এর 2026 ইস্যু সার্কুলার।
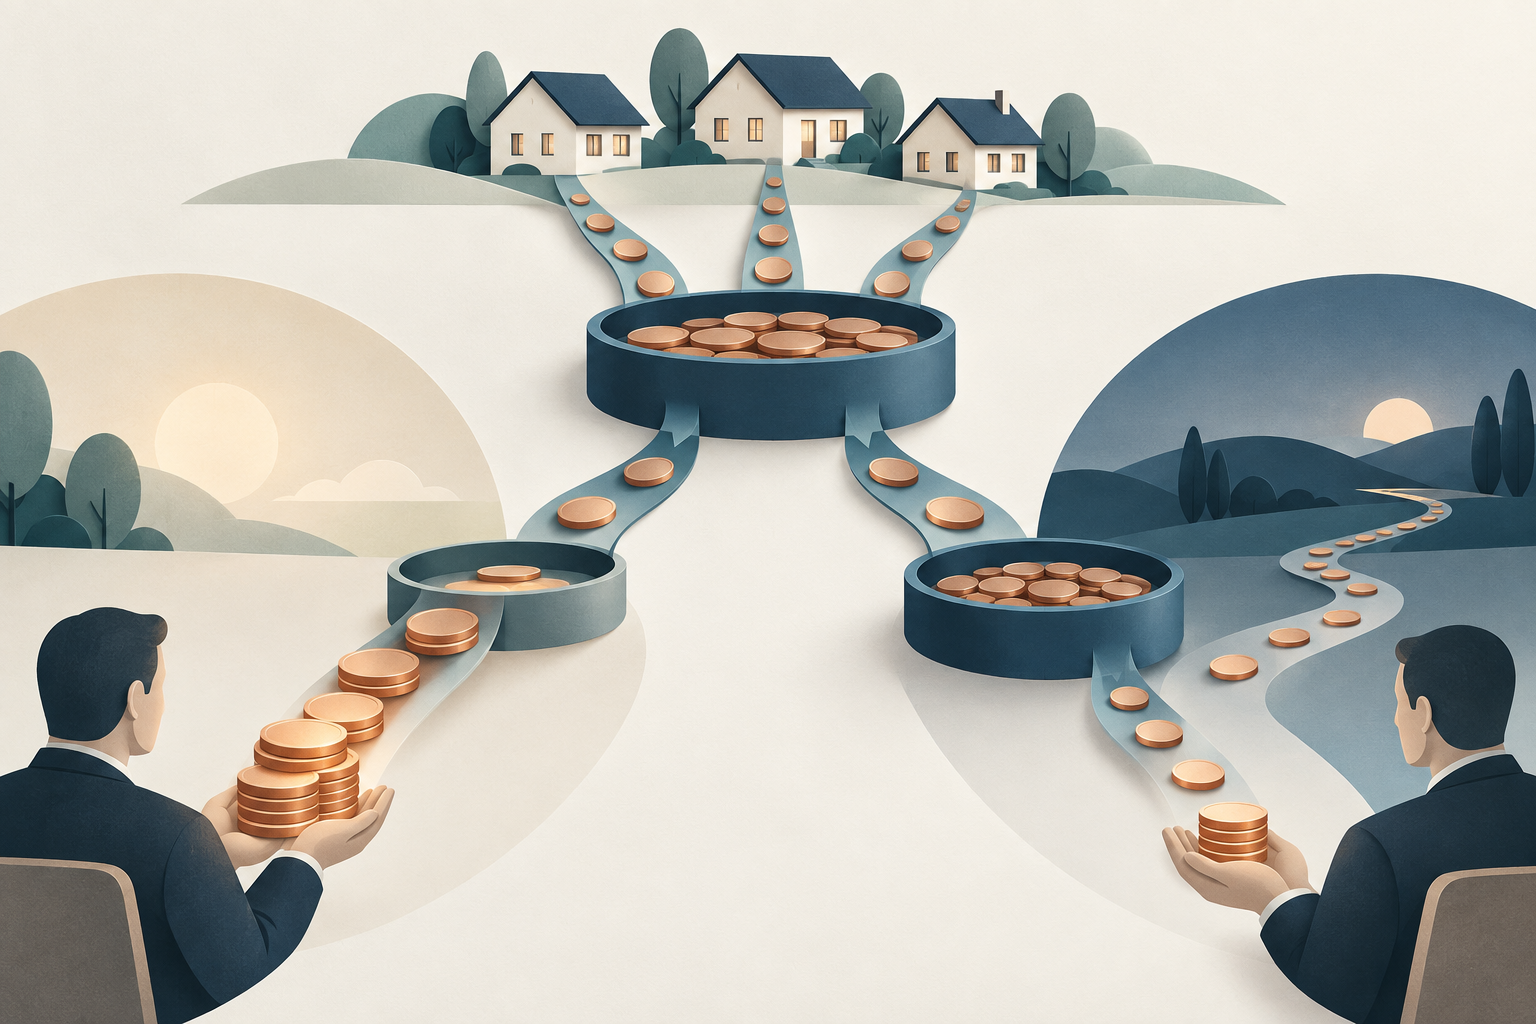
সুদ বাড়লে ধীর পরিশোধ ঝুঁকির মেয়াদ বাড়ায়
নতুন বন্ধকী সুদ পুরোনো ঋণের চেয়ে বেশি হলে পুনঃঅর্থায়ন সাধারণত কম আকর্ষণীয়। আসল ধীরে ফেরে এবং ডিসকাউন্ট হার বাড়ার সময় MBS-এর প্রত্যাশিত জীবন দীর্ঘ হয়। বিনিয়োগকারী পুরোনো ও কম কুপনের নগদপ্রবাহে দীর্ঘ সময় থাকেন—এটি মেয়াদ বৃদ্ধির ঝুঁকি। একটিমাত্র আগাম পরিশোধের পথ দিয়ে হিসাব করা ডিউরেশন এই প্রতিক্রিয়া ধরতে নাও পারে: সুদ ঋণগ্রহীতার সিদ্ধান্ত বদলায়, সিদ্ধান্ত নগদপ্রবাহ বদলায়, আর নগদপ্রবাহ দাম ও ডিউরেশন বদলায়। প্রভাব কুপন, মূল্য, ঋণের বৈশিষ্ট্য ও মডেলের ওপর নির্ভর করে।
ঋণাত্মক কনভেক্সিটি অসম প্রতিক্রিয়া বোঝায়
স্থির নগদপ্রবাহের অপশনবিহীন বন্ডে সাধারণত ধনাত্মক কনভেক্সিটি থাকে। ঋণগ্রহীতার আগাম পরিশোধের বিকল্প নির্দিষ্ট সুদ-পরিসরে MBS দামের বক্রতা উল্টো করতে পারে: সুদ কমলে পরিশোধ দ্রুত হয় ও দামের উত্থান সীমিত হয়; সুদ বাড়লে পরিশোধ ধীর হয়ে কম কুপনের ঝুঁকি দীর্ঘ হয়। ঋণাত্মক কনভেক্সিটি মানে ঋণাত্মক কুপন বা নিশ্চিত ক্ষতি নয়। পুনঃঅর্থায়নের প্রণোদনা, কুপন, মূল্য, পুলের বয়স ও অস্থিরতার অনুমান গুরুত্বপূর্ণ। দেখুন FHFA-র সুদ-ঝুঁকি নথি এবং বন্ড কনভেক্সিটি নির্দেশিকা।
WAL, ডিউরেশন ও CPR আলাদা প্রশ্নের উত্তর দেয়
WAL হলো আসলের পরিমাণ দিয়ে ভারিত ফেরত পাওয়ার গড় সময়। প্রথম বছরে 25 মিলিয়ন ডলার ও তৃতীয় বছরে 75 মিলিয়ন ফেরত এলে WAL = (25×1 + 75×3) ÷ 100 = 2.5 বছর। এটি সব আসল ও সুদের নগদপ্রবাহকে বর্তমান মূল্যে ডিসকাউন্ট করে না। Effective duration সুদের ধাক্কার পর পুনর্মূল্যায়ন করে এবং প্রত্যাশিত নগদপ্রবাহ বদলাতে দেয়। CPR বার্ষিক গতি, SMM মাসিক ভিত্তি, WAL আসল ফেরতের গড় সময়, ডিউরেশন দামের সংবেদনশীলতা, আর চূড়ান্ত ম্যাচিউরিটি চুক্তির শর্ত। OAS-ও মডেলনির্ভর। আগাম পরিশোধের অনিশ্চয়তা ও OAS নিয়ে FHFA গবেষণা মডেল ও পূর্বাভাসের ভুলসহ ঋণ ও তারল্য ঝুঁকির কথা বলে।
MBS তুলনার আগে পুল ও অনুমান যাচাই করুন
সিকিউরিটি agency না private-label, pass-through না CMO tranche, স্থির না পরিবর্তনশীল সুদ—এবং গ্যারান্টির পরিধি, পরিশোধ বিলম্ব, ফি ও বিশেষ পুল বৈশিষ্ট্য যাচাই করুন। এরপর বকেয়া ফ্যাক্টর, গড় কুপন, ঋণের বয়স, বাকি মেয়াদ এবং ঋণগ্রহীতা ও অঞ্চল সম্পর্কিত প্রকাশিত তথ্য দেখুন। ফলন, WAL ও ডিউরেশনের CPR অতীত তথ্য, বর্তমান গতি না দৃশ্যপট—তা নিশ্চিত করুন; দ্রুত ও ধীর পরিশোধ এবং সমান্তরাল ও অসমান্তরাল সুদ পরিবর্তন তুলনা করুন। গ্যারান্টি দাম, তারল্য, পুনর্বিনিয়োগ, আগাম পরিশোধ বা মডেল ঝুঁকি দূর করে না। এই নিবন্ধ যুক্তরাষ্ট্রের agency আবাসিক pass-through ব্যাখ্যা করে, বিনিয়োগ সুপারিশ নয়। আরও দেখুন বন্ড ETF ডিউরেশন গাইড।
সাধারণ প্রশ্ন
Q1উচ্চ CPR মানে কি বন্ধকী ঋণে খেলাপি বেশি?
না। CPR মাপা বা মডেল করা আগাম পরিশোধের গতি বোঝায়। ডেটার সংজ্ঞা স্বেচ্ছা, নির্ধারিত, অতিরিক্ত ও অনিচ্ছাকৃত পরিশোধ আলাদা করতে পারে।
Q2WAL কি ডিউরেশনের সমান?
না। WAL আসল ফেরতের সময় গড় করে। Effective duration প্রত্যাশিত নগদপ্রবাহ পরিবর্তনের সুযোগ রেখে দামের সংবেদনশীলতা অনুমান করে।
Q3Agency গ্যারান্টি কি MBS ঝুঁকি দূর করে?
না। ইস্যুকারী ও গ্যারান্টির সীমা গুরুত্বপূর্ণ, কিন্তু দাম, তারল্য, পুনর্বিনিয়োগ, আগাম পরিশোধ ও মডেল ঝুঁকি থাকতে পারে। CMO এবং বেসরকারি MBS-এ বাড়তি ঝুঁকি থাকতে পারে।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
একটি পুল মাসের শুরুতে 100 মিলিয়ন ডলার, নির্ধারিত আসল 0.4 মিলিয়ন এবং পরে আগাম 0.6 মিলিয়ন পরিশোধ করে। SMM কত?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন
অপশন শব্দকোষ
এক্সারসাইজ নোটিশের পর চুক্তি পূরণের দায় অপশন বিক্রেতার ওপর বণ্টিত হওয়ার প্রক্রিয়া, যাতে শেয়ার দেওয়া বা কেনার বাধ্যবাধকতা তৈরি হতে পারে।
বিস্তারিত গাইড পড়ুনবিড-আস্ক স্প্রেডএকটি চুক্তির সেরা বিড ও আস্কের মধ্যকার ব্যবধান। এটি অবস্থানে ঢোকা ও বের হওয়ার একটি বাস্তব খরচ বোঝায় এবং তারল্য কমলে বড় হতে পারে।
বিস্তারিত গাইড পড়ুন