

Zivot–Andrews 检验:含一个未知断点的单位根检验
了解 Zivot–Andrews 检验如何在单位根回归中搜索一个未知断点,为什么最小统计量需要专门的临界值,以及其原假设没有涵盖哪些情形。
本指南内容检验考察一个断点是否会改变单位根结论
简短摘要
Zivot–Andrews(ZA)检验要回答的是:一条看似高度持久的序列,是否可能围绕一条存在一个断点的确定性路径平稳。它针对多个候选断点日期估计单位根回归,并保留滞后水平项 t 统计量中最负的一个。搜索日期会改变参考分布;经典检验假设单位根原假设下不存在断点。
检验考察一个断点是否会改变单位根结论
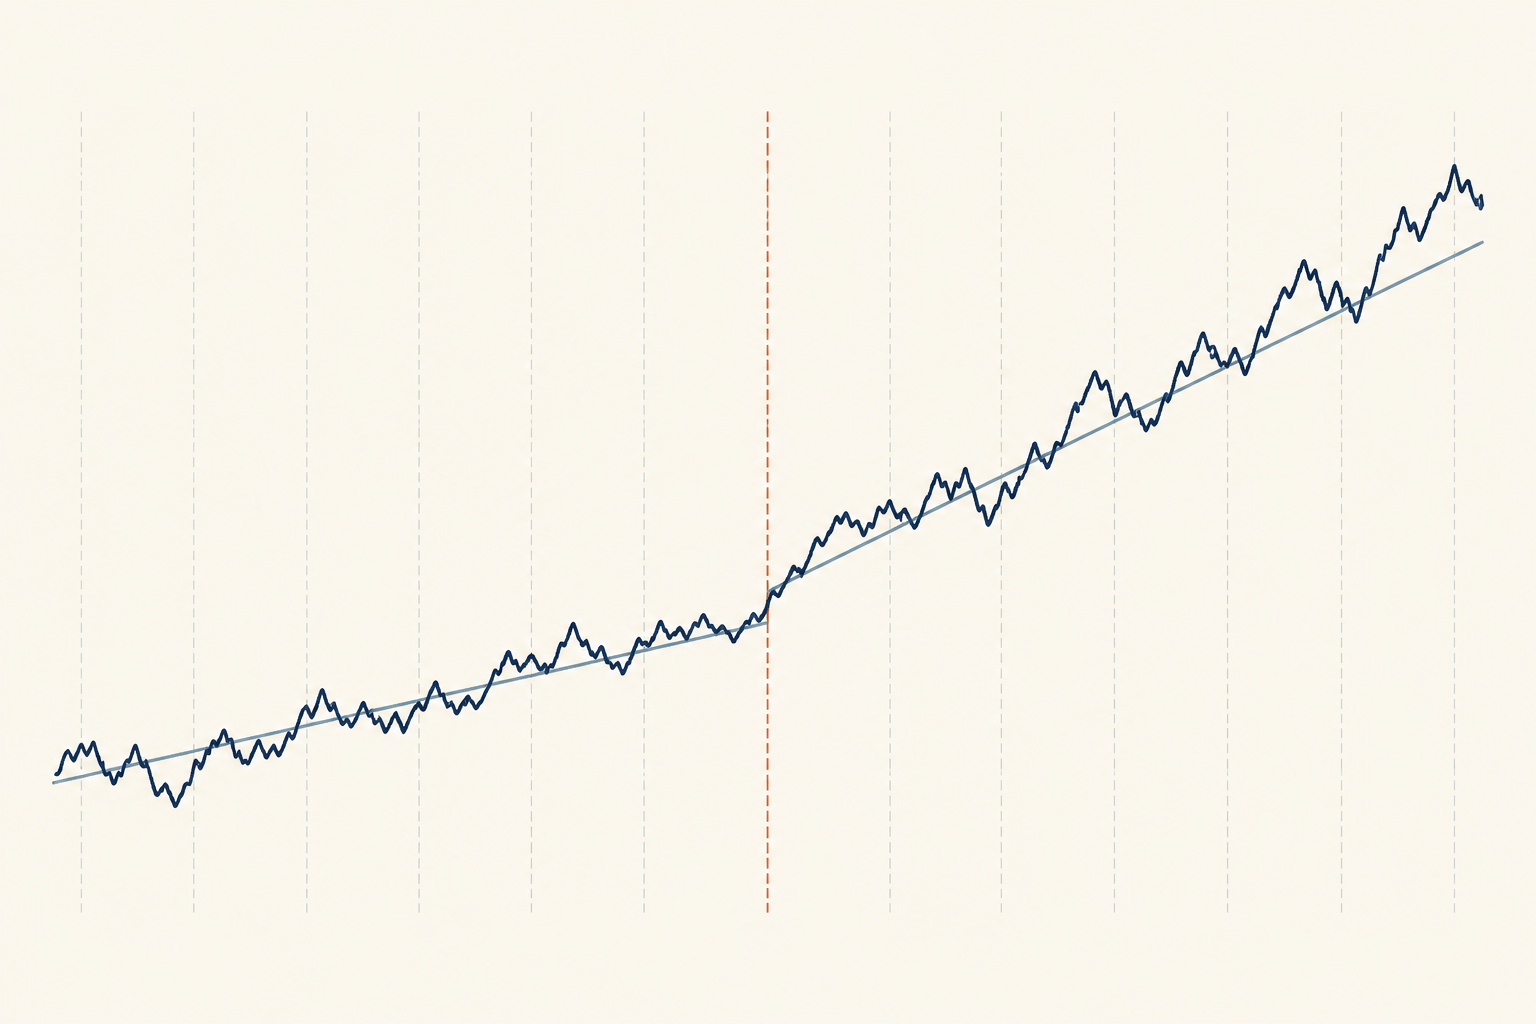
如果序列存在回归中遗漏的水平或趋势断点,增广 Dickey–Fuller(ADF)检验可能难以区分单位根与平稳过程。政策变化后的单次跳变、测得趋势的变化或异常市场事件,都可能使全样本显得比断点两侧各自围绕其确定性路径的子样本更持久。
ZA 检验将 Dickey–Fuller 思路扩展到一个未知断点日期。它考察允许回归的确定性部分改变一次后,反对单位根的证据是否更强。当一个断点是研究问题中可辩护的假设时,这一方法很有用;它并非搜索各种制度变化的通用工具。
这仍然是单位根检验。它不检验某个特定事件是否导致断点,不估计交易规则,也不能证明价格会以足够快、足以交易的速度回归。ADF 与 Phillips–Perron 对比介绍无断点基准,平稳性与单位根指南则解释更广泛的假设。
原假设与备择假设揭示了断点假设
候选日期回归的一种常见差分形式为:
Δyₜ = dₜ(λ)′δ + αyₜ₋₁ + Σⱼ₌₁ᵖ φⱼΔyₜ₋ⱼ + εₜ
其中,λ 是候选断点所占的样本比例;dₜ(λ) 包含所选模型的确定性项和候选断点项;滞后差分用于处理短期依赖。在这一参数化中,单位根对应 H₀: α = 0,这等价于水平形式的自回归系数为 1。
经典 ZA 设定的原假设是存在单位根,且确定性趋势没有断点;备择假设则是序列围绕最多有一个断点的趋势平稳。回归中加入候选断点项,使备择假设能够表示该路径;但经典原假设校准把断点效应视为不存在。解释结果和临界值时,这一区别很重要。
如果检验未能拒绝,并不能证明序列是严格的随机游走。检验功效低、样本短、趋势形式选错,或原假设下存在断点,都可能导致无法拒绝。拒绝结果是反对所设单位根原假设的证据,并不证明所有市场状态下的所有冲击都会消失。
统计量扫描候选日期并取最小值
分析者先定义样本内部允许搜索的断点日期集合。通常会剔除过于接近样本端点的日期,以确保候选断点两侧都有观测值。对每个可用的 λ,估计回归并记录 α 的 t 统计量。
入选日期对应的统计量最小,也就是最负:
λ̂ = arg min₍λ ∈ Λ₎ tα(λ) τZA = min₍λ ∈ Λ₎ tα(λ)
因此,检验统计量是搜索过程中得到的最小值,而不是预先指定日期的 t 统计量。选出的断点比例取决于样本、模型变体、滞后设定和修剪后的候选集合,不能自动视为对历史事件日期的精确估计。
滞后选择也会影响回归。滞后差分太少,残差中可能仍有序列相关;太多则会消耗信息,尤其是在短样本中。应报告滞后规则和候选日期修剪范围,而不要把软件默认值说成理论的一部分。
三种确定性模型表示不同类型的断点
传统 ZA 变体通常称为模型 A、B 和 C。不同软件的命名可能不同,因此要核实具体实现中“截距”“趋势”或“两者”的含义。
- 模型 A 允许截距或水平发生一次性变化。
- 模型 B 允许确定性趋势斜率变化。
- 模型 C 同时允许截距变化和趋势斜率变化。
这是一项实质性选择。汇率水平的永久跳变与增长速度逐步变化对应不同的确定性路径。加入缺乏依据的趋势变化项,可能因估计多余参数而降低检验功效;遗漏合理的变化,则可能导致回归设定错误。比较结果前,应先明确什么类型的变化有意义。
这些模型变体不能识别变化的经济成因。即使多个事件、测量方式变化或遗漏的动态因素都可能解释序列形态,估计日期仍只是所选模型下样本内拟合最好的候选日期。
一个小例子说明最小值为何重要
假设研究者考察五个虚构的候选日期。下表列出各候选回归中滞后水平项的 t 统计量:
| 候选断点比例 λ | α 的 t 统计量 |
|---|---|
| 0.20 | −2.1 |
| 0.35 | −2.8 |
| 0.50 | −4.0 |
| 0.65 | −3.0 |
| 0.80 | −2.2 |
最小值是 −4.0,因此搜索选出 λ = 0.50。这个例子只说明如何选择日期和统计量。数值是虚构的,示例没有给出 ZA 临界值,也没有作出是否拒绝的判断。实际分析必须共同确定候选集合、模型、滞后规则和临界值。
<!-- learn:illustration -->
搜索得到的统计量需要匹配的临界值
普通 Dickey–Fuller 临界值或 Student t 临界值不适用于最小统计量。即使每个候选日期的回归都类似增广 Dickey–Fuller 回归,搜索多个日期并保留最负统计量仍会改变原假设下的分布。
合适的参考值取决于 ZA 模型变体和搜索设计。应将 τZA 与相同断点设定、相同日期搜索所推导出的临界值比较。不要把选中日期的统计量当作该日期在观察样本前已经固定,也不要用普通 ADF 表格进行比较。
先选择金融序列,再选择断点模型
在技术交易研究中,ZA 检验被拒绝可以作为一项证据,表明相对于指定的单位根原假设,带断点的确定性趋势可能更适合描述被检验的水平序列。但这不表示序列在估计日期之后会可预测地均值回归,也不会给出入场、退出或风险规则。
所选断点使用了搜索范围内的完整样本。如果用同一完整样本得到的日期或检验结果来设计和评估策略,后续观测已经影响了选择。因此交易分析需要实时或滚动设计、样本外评估和现实的交易成本;检验本身不具备这些防护。
单位根原假设下的断点是重要局限
经典 ZA 临界值假设单位根原假设下不存在确定性趋势断点。后续研究表明,如果单位根原假设下实际存在趋势断点,基于 infimum Dickey–Fuller t 统计量的程序可能过度拒绝;在研究的情形中,其渐近检验尺寸可能非常大。因此,拒绝结果可能反映原假设模型与数据不匹配,而非趋势平稳的证据。参见 Harvey、Leybourne 和 Taylor 对infimum Dickey–Fuller 检验的分析。
单断点备择假设也无法表示两个或更多变化、暂时性脉冲、变化的波动率或逐步演变的断点。看过最低 p 值后再从 A、B、C 中选模型,会引入另一层选择。如果多个断点或原假设下的断点都合理,应采用针对相应假设和校准设计的程序,而不是勉强套用经典 ZA 检验。
Quandt–Andrews 指南讨论回归参数中未知断点日期;Bai–Perron 指南介绍多个回归断点。这些方法研究的是相关但不同的假设,不能替代考虑断点的单位根检验。
报告搜索过程和假设
一份有用的报告应写明序列及其变换、样本区间和频率、确定性模型、滞后规则、修剪范围、所选断点比例、最小统计量,以及相匹配的临界值或 p 值。明确写出原假设,并说明它是否允许断点。如果结果随合理的模型变体或滞后选择而变化,应展示这种敏感性。
把估计日期当作诊断信息,而不是因果结论。可以与已知制度或市场事件对照,但不要把同一数据选出的日期说成对某一事件的独立验证。经济解释、统计拒绝和交易含义应分别陈述。
若要了解更完整的单位根分析流程,可先看平稳性指南,并在适当时将 ADF 或 PP 作为无断点的补充诊断。如果问题涉及非平稳变量之间的长期关系,请参阅Engle–Granger 协整指南。任何单一检验都不能决定正确的数据变换,也不能证明策略有利可图。
常见问题
Q1Zivot–Andrews 检验会找出真实事件日期吗?
它会在选定的搜索范围和模型内找到产生最小检验统计量的候选日期。该日期取决于样本、修剪、滞后规则和断点设定;它本身既不是因果估计,也不是事件日期的置信区间。
Q2Zivot–Andrews 检验只是加入虚拟变量的 ADF 检验吗?
它使用含断点项的增广 Dickey–Fuller 式回归,但还会搜索候选日期并报告最小统计量。搜索会改变参考分布,因此不能直接复用普通 ADF 临界值。
Q3A、B、C 模型有什么区别?
模型 A 允许截距或水平变化,模型 B 允许确定性趋势斜率变化,模型 C 则同时允许两者。软件标签可能不同,解读结果前应核实具体实现的定义。
Q4可以把 ZA 检验拒绝作为交易信号吗?
不可以。拒绝只表示在特定断点模型下有证据反对某个单位根原假设。它不能证明未来可预测、入场规则有利可图,或扣除交易成本后仍有收益。 主要研究 - Zivot 与 Andrews,“Further Evidence on the Great Crash, the Oil-Price Shock, and the Unit-Root Hypothesis”(1992) - Perron,“The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis”(1989) - Harvey、Leybourne 与 Taylor,“On Infimum Dickey–Fuller Unit Root Tests Allowing for a Trend Break under the Null”(2014) - Dickey 与 Fuller,“Distribution of the Estimators for Autoregressive Time Series with a Unit Root”(1979)
资料来源与延伸阅读
报告问题
我们会准备一封包含本文链接的邮件。发送后,Mark 才会收到你的反馈
快速检查
读完指南后,用 3 道题检查一下
问题 01
经典 ZA 检验如何选取报告的统计量?
选择答案即可查看解释
期权术语表
清楚解释从看涨、看跌和期权链到 IV、希腊字母、未平仓量与最大痛点等核心期权术语
浏览期权术语表