

Lãi suất par, spot và forward: đường cong lợi suất cho biết gì
Tìm hiểu lợi suất par, lãi suất spot và forward hàm ý trả lời những câu hỏi khác nhau ra sao, và vì sao forward không phải dự báo
Trong hướng dẫn nàyVì sao một đường cong có thể thể hiện ba loại lãi suất?
Tóm tắt ngắn
Đường cong lợi suất Treasury không chỉ có một loại lãi suất. Lợi suất par là mức coupon khiến một trái phiếu giả định được định giá ngang mệnh giá; lãi suất spot chiết khấu một khoản thanh toán tại một kỳ hạn cụ thể; còn lãi suất forward là mức hàm ý cho một khoảng thời gian trong tương lai. Cả ba có thể được suy ra từ cùng một đường cong thị trường nhưng vẫn cho các con số khác nhau. Nhận biết đang xem chỉ số nào giúp tránh nhầm một báo giá với dự báo hay lợi nhuận của một chứng khoán cụ thể.
Vì sao một đường cong có thể thể hiện ba loại lãi suất?
Đường cong trái phiếu được xây dựng từ giá hoặc lợi suất của chứng khoán có lịch trả tiền và ngày đáo hạn khác nhau. Báo giá thị trường của trái phiếu coupon gộp nhiều dòng tiền tương lai thành một lợi suất đến ngày đáo hạn. Lãi suất spot của trái phiếu không coupon định giá một khoản thanh toán tại một ngày. Lãi suất forward mô tả lãi suất áp dụng cho một khoảng bắt đầu sau này. Các chỉ số này liên hệ với nhau qua cùng quy tắc chiết khấu, nhưng tóm tắt những câu hỏi khác nhau về dòng tiền.
Một màn hình ghi “lợi suất hai năm” có thể chỉ lợi suất của một Treasury Note hai năm cụ thể, một điểm kỳ hạn cố định trên đường cong par đã khớp, lãi suất spot không coupon hoặc lãi suất forward bắt đầu vào ngày sau. Nhãn kỳ hạn không cho biết loại lãi suất. Hãy kiểm tra nguồn đường cong, công cụ, quy ước ghép lãi và xác định con số là lợi suất chứng khoán hiện hành, lãi suất par, lãi suất zero hay lãi suất của kỳ tương lai.
Ba câu hỏi thực tế giúp phân biệt: lãi suất nào chiết khấu một khoản thanh toán tại ngày cụ thể? Coupon nào sẽ làm trái phiếu được định giá ngang mệnh giá? Lãi suất nào trong một khoảng thời gian sau này làm cho hai lộ trình đầu tư có cùng ngày bắt đầu và kết thúc trở nên tương đương? Đó lần lượt là câu hỏi về spot, par và forward.
Lãi suất spot chiết khấu điều gì?
Lãi suất spot, còn gọi là lãi suất zero coupon ứng với kỳ hạn, dùng để chiết khấu một khoản thanh toán duy nhất ở ngày đó. Nếu một khoản phải thu giả định không coupon kỳ hạn hai năm trả 100 USD cuối năm thứ hai và lãi suất spot hiệu dụng hằng năm là 4%, giá trị hiện tại theo quy ước đơn giản là 100 USD ÷ (1,04)², tương đương khoảng 92,46 USD. Dòng tiền này không có coupon trung gian để chiết khấu.
Hệ số chiết khấu diễn đạt cùng mối quan hệ mà không quy đổi lợi suất thành năm. Gọi DF(T) là giá trị hiện tại của 1 USD nhận tại thời điểm T. Với ghép lãi hằng năm, DF(T) = 1 ÷ (1 + z(T))^T, trong đó z(T) là lãi suất spot cho kỳ hạn T tính bằng năm. Dòng tiền C trả tại T có giá trị C × DF(T), trước khi điều chỉnh rủi ro hoặc quy ước khác. Hệ số này thường là đầu vào trực tiếp hơn trong định giá vì có thể áp dụng riêng cho từng khoản tiền theo ngày.
Trái phiếu coupon có các khoản trả ở nhiều ngày nên thường cần hệ số chiết khấu cho từng ngày trả tiền. Dùng một lợi suất đến ngày đáo hạn để chiết khấu mọi coupon chỉ là cách rút gọn hữu ích khi các quy ước YTM đã được xác định; cách đó không giống chiết khấu từng dòng tiền theo đường cong spot. Khác biệt quan trọng khi đường cong có độ dốc, ngày trả tiền không đều hoặc các trái phiếu có coupon khác nhau nhưng ngày đáo hạn cuối gần nhau.
Lợi suất par cho biết điều gì?
Lợi suất par là mức coupon làm cho giá trị trái phiếu coupon giả định bằng đúng mệnh giá, dựa trên các hệ số chiết khấu và ngày trả tiền giả định. Với trái phiếu mệnh giá 100 USD trả coupon hằng năm từ năm 1 đến T, coupon par c giải phương trình: $100 = c × DF(1) + c × DF(2) + … + ($100 + c) × DF(T). Nếu trả nửa năm hoặc không đều, phần thời gian đã trôi qua trong kỳ coupon và ngày chiết khấu tương ứng cũng được tính vào.
Định nghĩa này phân biệt lợi suất par với coupon và lợi suất đến đáo hạn của trái phiếu thực tế. Coupon của chứng khoán đã phát hành được ghi trong điều khoản; lợi suất thị trường thay đổi theo giá. Lợi suất par là coupon suy ra từ đường cong cho một trái phiếu mới giả định được định giá đúng mệnh giá. Bộ Ngân khố Hoa Kỳ mô tả đường cong công bố là đường cong lợi suất par khớp từ các báo giá mua mang tính chỉ báo, chứ không phải danh sách giá giao dịch của trái phiếu par giả định. Phương pháp này chuyển giá thị trường thành lợi suất, bootstrapping các forward rate tại các kỳ hạn đầu vào rồi nội suy đường cong sao cho tái định giá được đầu vào với sai số giá thấp. Phương pháp xây dựng đường cong lợi suất Treasury giải thích cách làm.
Lợi suất par hữu ích khi so sánh trái phiếu coupon giả định ở một kỳ hạn đã chọn theo cùng đường cong. Nó không có nghĩa trái phiếu hiện hữu cùng kỳ hạn trả coupon đó, và không bao gồm thanh khoản, thuế, quyền chọn nhúng hay điều khoản thanh toán của một chứng khoán cụ thể. Khi xem một trái phiếu thực tế, hãy dùng giá, lịch coupon, điều khoản mua lại và quy ước thị trường để tính lợi suất.
Suy ra lãi suất forward từ spot như thế nào?
Lãi suất forward là mức hiện được hàm ý cho việc vay hoặc đầu tư trong một khoảng thời gian tương lai. Ta có thể hỏi lãi suất của khoảng đó phải là bao nhiêu để hai lộ trình đầu tư có cùng ngày bắt đầu và kết thúc cho ra cùng số tiền cuối kỳ. Theo giả định đơn giản là ghép lãi hằng năm và không có arbitrage, lãi suất forward một năm bắt đầu sau một năm là:
Forward từ năm 1 đến năm 2 = [(1 + lãi suất spot hai năm)² ÷ (1 + lãi suất spot một năm)] − 1.
Nếu đầu tư hai năm theo lãi spot hai năm cho số tiền khác với đầu tư năm đầu theo lãi spot một năm rồi tái đầu tư năm thứ hai theo forward, về lý thuyết nhà đầu tư có thể chọn lộ trình có lợi hơn. Trên thị trường thực tế, chênh lệch giữa lãi vay và lãi cho vay, chi phí giao dịch, tài sản bảo đảm, thuế, chất lượng tín dụng và quy ước công cụ khiến phép tái tạo trong sách giáo khoa không chính xác với mọi người tham gia. Công thức giúp hiểu quan hệ định giá nội tại của đường cong, chứ không đảm bảo một mức lãi có thể giao dịch ở mọi quy mô.
Ví dụ, nếu lãi spot hiệu dụng hằng năm một năm là 3% và hai năm là 4%, hệ số của khoản đầu tư hai năm là (1,04)² = 1,0816. Lộ trình thay thế có hệ số năm đầu là 1,03. Hệ số tăng trưởng hàm ý cho năm thứ hai là 1,0816 ÷ 1,03 = 1,050097, nên forward một năm cho năm thứ hai khoảng 5,01%. Spot hai năm là 4%, còn forward cho năm cuối khoảng 5,01%: hai cách đo khác nhau của cùng một đường cong.
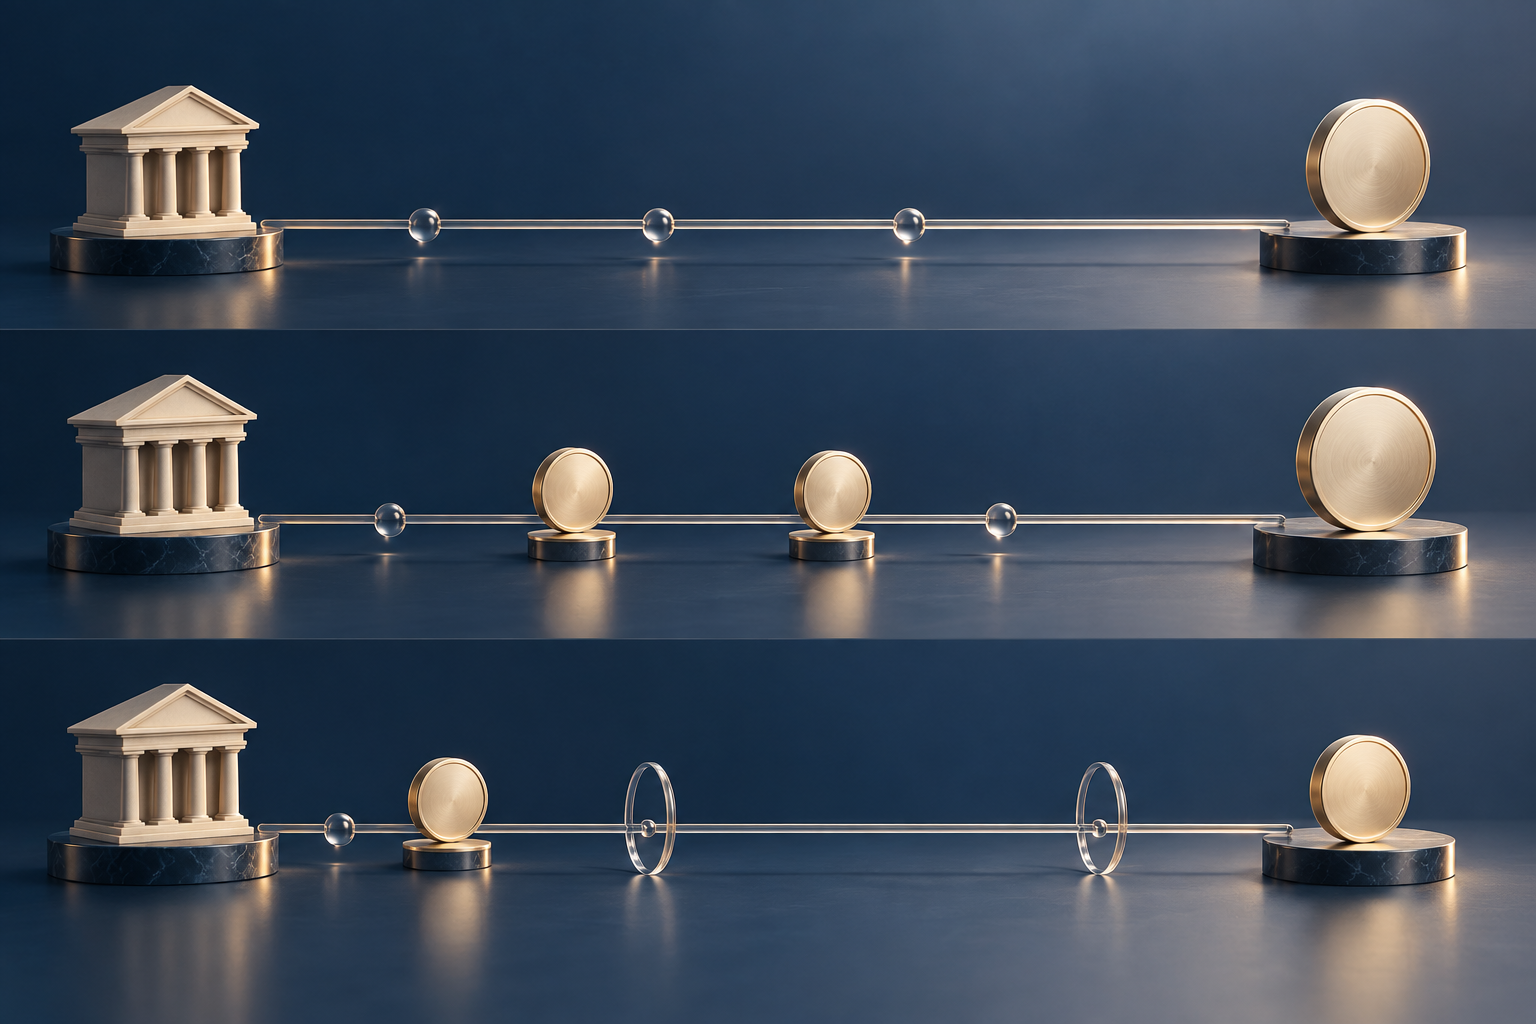
So sánh spot, par và forward qua một ví dụ
Tiếp tục với đường cong zero hoàn toàn giả định theo lãi suất hiệu dụng hằng năm: spot một năm là 3%, spot hai năm là 4%. Hệ số chiết khấu là DF(1) = 1 ÷ 1,03 = 0,970874 và DF(2) = 1 ÷ (1,04)² = 0,924556. Khoản zero coupon 100 USD nhận sau một năm có giá trị hiện tại khoảng 97,09 USD; cùng khoản 100 USD nhận sau hai năm trị giá khoảng 92,46 USD. Mỗi lãi suất spot chiết khấu một khoản ở đúng kỳ hạn của nó.
Coupon hằng năm nào làm cho trái phiếu mệnh giá 100 USD, kỳ hạn hai năm, trả coupon cuối mỗi năm có giá đúng 100 USD? Phương trình là $100 = c × 0,970874 + ($100 + c) × 0,924556. Giải ra c ≈ 3,9803 USD, tức coupon par khoảng 3,98%. Mức này hơi thấp hơn spot zero hai năm 4% vì trái phiếu par trả một phần dòng tiền vào năm thứ nhất và coupon đó được chiết khấu ở lãi spot một năm thấp hơn.
Forward hàm ý từ năm thứ nhất sang năm thứ hai là khoảng 5,01% như đã tính. Ba mức trả lời ba câu hỏi khác nhau: 4% chiết khấu một khoản trả vào cuối năm thứ hai; 3,98% là coupon của trái phiếu hai năm giả định có giá par; 5,01% là lãi suất đường cong hàm ý cho năm thứ hai theo ghép lãi hằng năm. Số liệu hiển thị đã làm tròn, còn phép tính dùng hệ số chưa làm tròn. Đây là đầu vào giả định, không phải quan sát thị trường hay báo giá Treasury hiện hành.
Vì sao forward không phải dự báo chắc chắn?
Forward được suy ra bằng toán học từ giá công cụ hiện tại theo các giả định đã chọn về đường cong và ghép lãi. Nó không phải lãi suất ngắn hạn chắc chắn sẽ có trong khoảng thời gian tương lai. Có thể xem nó như lãi suất hòa vốn do thị trường hàm ý hoặc, với các giả định bổ sung, như tín hiệu gần đúng về lãi suất ngắn hạn kỳ vọng. Nó cũng có thể chứa khoản bù đắp cho rủi ro lãi suất, lạm phát và các rủi ro khác.
Phân tích của Cục Dự trữ Liên bang mô tả forward là thước đo lãi suất ngắn hạn tương lai kỳ vọng cộng với term premium. Không thể quan sát trực tiếp phép tách này từ một đường cong duy nhất; kết quả phụ thuộc vào mô hình hoặc dữ liệu bổ sung như khảo sát và ước tính term premium. Trao đổi của Fed về forward spread cho thấy forward có thể phản ánh cả kỳ vọng chính sách lẫn phần bù rủi ro. Các kỳ hạn và phương pháp ước tính khác nhau có thể dẫn đến cách diễn giải khác nhau.
Ngay cả khi là tín hiệu thị trường hữu ích, forward vẫn có thể khác lãi suất thực tế. Quyết định tương lai của ngân hàng trung ương, lạm phát, tăng trưởng, mức độ chấp nhận rủi ro, cung cầu duration đều có thể đổi. Forward hàm ý cao không hứa rằng chi phí vay ngắn hạn sẽ chạm mức đó và không tự nó là chỉ dẫn giao dịch. Treasury lưu ý rằng chuỗi par và kỳ hạn cố định mô tả điều kiện thị trường quan sát được, không phải dự báo lãi suất tương lai.
Lợi suất CMT của Treasury là spot hay lợi suất của trái phiếu cụ thể?
Lãi suất Constant Maturity Treasury (CMT) hằng ngày được đọc từ một điểm trên đường par đã khớp của Treasury. Nó không nhất thiết là lợi suất của chứng khoán Treasury đáo hạn đúng ngày đó và cũng không phải lãi suất spot zero coupon. Treasury cho biết đường par hằng ngày dùng báo giá mua chỉ báo của các chứng khoán mới đấu giá gần nhất, thu thập khoảng 15:30 giờ miền Đông, cùng phương pháp đường cong monotone-convex. Điểm CMT là giá trị đường cong được dựng từ đầu vào thị trường, không phải mã nhận diện chứng khoán.
Treasury cũng nói CMT là lợi suất bond-equivalent cho chứng khoán trả coupon nửa năm một lần. Đây là báo giá thường niên hóa đơn giản, không phải lãi suất hiệu dụng năm hay APY. Theo quy ước Treasury, bond-equivalent yield 8,00% tương ứng lợi suất hiệu dụng năm 8,16% sau ghép lãi nửa năm. Bảng CMT không công bố đường cong zero coupon hằng ngày. Nguồn Treasury Coupon Issues riêng cung cấp bộ dữ liệu lịch sử về đường spot, par và forward theo tháng, quý hoặc cuối tháng. FAQ lãi suất của Treasury giải thích các khác biệt này.
Phương pháp dựng đường cong cũng quan trọng. Đường par hiện tại của Treasury nội suy forward rate được tạo bằng bootstrapping; nhà cung cấp khác có thể dùng đầu vào, làm trơn hoặc nội suy khác và có kết quả hơi khác. Vì vậy spot hoặc forward suy ra gắn với một cách dựng đường cong và quy ước yết giá cụ thể. Nó có thể nhất quán, hữu ích mà không phải là một trái phiếu Treasury được giao dịch riêng.
Nên dùng lãi suất nào cho câu hỏi của bạn?
Để định giá dòng tiền đã cam kết, hãy chiết khấu từng khoản theo ngày bằng hệ số của đường cong phù hợp với chứng khoán và mục tiêu định giá. Đường spot zero được thiết kế để biểu thị giá trị thời gian của tiền tại từng ngày thanh toán; có thể phải điều chỉnh thêm cho rủi ro tín dụng, thanh khoản, thuế và quyền chọn. Đừng chiết khấu mọi coupon ở một mức lãi kỳ hạn duy nhất trừ khi chủ ý dùng phương pháp YTM.
Để so sánh coupon của một đợt phát hành mới giả định ở giá par, hãy dùng lợi suất par và tần suất coupon phù hợp. Khi mô tả lợi suất Treasury chuẩn, hãy nói rõ đó là lợi suất Note cụ thể hay điểm CMT. Muốn xem mức lãi hàm ý cho một khoảng tương lai, dùng forward và ghi ngày bắt đầu, ngày kết thúc, phương pháp ghép lãi và nguồn đường cong. Chỉ forward không thể tách kỳ vọng lãi ngắn hạn khỏi term premium; cần mô hình hoặc dữ liệu khảo sát.
Các phân biệt này cũng giải thích vì sao biểu đồ đường cong có thể khác độ nhạy giá của trái phiếu. Xem key-rate duration và rủi ro đường cong lợi suất để biết danh mục phản ứng với biến động ở từng kỳ hạn ra sao. Term premium Treasury và các ước tính mô hình giải thích thành phần này trong lợi suất dài hạn. Coupon, current yield và YTM của trái phiếu so sánh ba chỉ số trên một chứng khoán.
Hãy kiểm tra đường cong trước khi so sánh báo giá
Trước tiên ghi lại loại đường cong và nguồn dữ liệu. Đầu vào là YTM của một chứng khoán, điểm par CMT của Treasury, lãi spot ước tính hay forward cho khoảng tương lai? Tiếp đó kiểm tra mức lãi là danh nghĩa hay thực, hiệu dụng hằng năm hay bond-equivalent, và dùng lịch thanh toán hằng năm, nửa năm hay tần suất khác. So sánh các kỳ tính hoặc quy ước ghép lãi khác nhau có thể đảo kết quả hoặc gây hiểu lầm.
Sau đó khớp dòng tiền và ngày tháng. Coupon par phụ thuộc lịch trả coupon giả định; hệ số spot phụ thuộc thời gian tới từng khoản thanh toán; phép tính forward phụ thuộc đúng giai đoạn bắt đầu và kết thúc. Trong đường cong thực tế, cách đếm ngày, ngày nghỉ, độ trễ thanh toán, lãi dồn tích và nội suy giữa các kỳ hạn được báo giá đều ảnh hưởng kết quả. Chênh lệch vài điểm cơ bản có thể do quy ước hoặc thời điểm chốt dữ liệu khác nhau, không phải bất đồng đáng kể về tương lai.
Cuối cùng, hãy tách phép tính đường cong khỏi kết luận. Par, spot và forward là các cách tóm tắt giá có liên hệ với nhau, không phải những dự báo có thể thay thế nhau. Đường cong thể hiện mức chiết khấu hàm ý từ báo giá hiện tại và định giá tương đối giữa các kỳ hạn. Tự nó không cho biết lộ trình chính sách tương lai, không chứng minh trái phiếu rẻ hay đắt và không cho biết người vay thực sự trả bao nhiêu sau credit spread, phí và điều khoản hợp đồng.
Câu hỏi thường gặp
Q1Lãi suất Treasury CMT có phải lợi suất của trái phiếu đúng kỳ hạn đó không?
Không nhất thiết. Treasury đọc CMT từ điểm kỳ hạn cố định trên đường cong par đã khớp. Nó có thể không khớp lợi suất của bất kỳ chứng khoán cụ thể nào và không phải spot zero coupon hằng ngày.
Q2Forward rate có phải dự báo của thị trường về lãi suất chính sách tương lai không?
Không hẳn. Nó được hàm ý từ giá đường cong hiện tại theo các quy ước nhất định, có thể phản ánh kỳ vọng lãi ngắn hạn và term premium hoặc phần bù rủi ro. Lãi suất thực tế có thể cao hoặc thấp hơn.
Q3Có thể so sánh trực tiếp báo giá Treasury CMT với lãi spot hiệu dụng hằng năm không?
Chỉ sau khi thống nhất quy ước. CMT là bond-equivalent yield của chứng khoán trả coupon nửa năm, còn spot giả định trong hướng dẫn này ghép lãi theo hiệu dụng hằng năm. Hãy quy đổi về cùng quy ước và xác nhận ngày dòng tiền.
Nguồn và tài liệu đọc thêm
Báo lỗi
Chúng tôi sẽ soạn email kèm liên kết bài viết này. Mark chỉ nhận được báo cáo sau khi bạn gửi email
Kiểm tra nhanh
Đọc xong hướng dẫn? Hãy kiểm tra với 3 câu hỏi
Câu hỏi 01
Theo cách hiểu zero coupon đơn giản nhất, lãi suất spot hai năm chiết khấu khoản nào?
Chọn một đáp án để xem giải thích