

Pre-Averaging ile Gerçekleşen Volatilite: Mikro Yapı Gürültüsü İçin Bir Tahminci
Pre-averaging'in yüksek frekanslı kısa getiri pencerelerini nasıl yumuşattığını, temel gürültü yanlılığını nasıl düzelttiğini, pencere uzunluğunun nasıl seçildiğini ve TSRV ile realized kernel'den nasıl ayrıldığını öğrenin.
Bu rehberdeÇok sık getiriler fiyat değişimini neden çarpıtabilir
Kısa özet
Pre-averaging, çok sık kaydedilen fiyatlarda mikro yapı gürültüsü bulunduğunda fiyat değişimini tahmin etmeye yarar. Her ham getiriyi ayrı ayrı kareye almak yerine, yakın getirileri örtüşen pencerelerde ağırlıklı toplar ve ardından temel gürültü katkısını düzeltmek için bir terim çıkarır. Sonuç; ağırlık biçimine, pencere uzunluğuna, örnekleme tasarımına ve gürültü varsayımlarına bağlıdır. Gözlenen aralıktaki değişimi ölçer; volatilite tahmini ya da işlem sinyali değildir.
Çok sık getiriler fiyat değişimini neden çarpıtabilir
Gözlenen fiyat etkin fiyatla aynı olsaydı, gün içi getirilerin karelerini toplamak seans boyunca değişimi ölçmenin doğal bir yolu olurdu. Gerçek işlem fiyatları ve kotasyonlar alış-satış sıçramasını, minimum fiyat adımına yuvarlamayı, gecikmeyi, fiyatların ayrıklığını ve kayıt tercihlerini de yansıtır. Örnekleme aralığı çok kısaldığında bu etkiler her kare getirinin büyük bir bölümünü oluşturabilir. Daha fazla gözlem eklemek, temel fiyat hareketini daha iyi göstermenin yanı sıra gürültü katkısını da artırabilir.
Pre-averaging bu soruna, getirileri kareye almadan önce kısa yerel pencerelerde birleştirerek yaklaşır. Düzgün bir ağırlık fonksiyonu sıfırdan yükselir, komşu getirilere ağırlık verir ve pencere sınırında yeniden sıfıra iner. Ağırlıklı toplam yerel bir filtre gibi davranır: hızlı ve bağımsız gözlem hataları kısmen birbirini götürebilirken etkin fiyattaki daha geniş hareket korunabilir. Örtüşen pencereler tüm aralıktaki bilgiyi kullanır.
Yumuşatma tek başına tahminciyi yansız yapmaz. Filtrelenmiş gürültü yine de değişime katkıda bulunduğundan düzeltme terimi gerekir. Jacod, Li, Mykland, Podolskij ve Vetter, açık varsayımlar altında entegre volatilite için pre-averaging yaklaşımı geliştirir ve uygun sürümlerin \(n^{-1/4}\) yakınsama hızına ulaşabildiğini gösterir. Özgün makale yöntemin temelini oluşturur; bu rehber tahmincinin işleyişini, tercihleri ve sınırları açıklar.
Gizli fiyatı, kaydedilen fiyatı ve hedefi ayırın
\(X_{t_i}\), gözlem zamanı \(t_i\)'deki gizli etkin log fiyatı; \(Y_{t_i}\) ise kaydedilen log fiyatı göstersin:
\[ Y_{t_i}=X_{t_i}+\epsilon_{t_i}, \]
burada \(\epsilon_{t_i}\) gözlem gürültüsüdür. Yaygın bir temel model, \(X_t\)'yi yerel varyansı \(\sigma_t^2\) olan sürekli bir yarı-martingal olarak ele alır. Sabit \([0,T]\) aralığındaki hedef, entegre varyanstır:
\[ IV_T=\int_0^T \sigma_t^2\,dt. \]
Gözlenen getiri \(\Delta_iY=\Delta_iX+\epsilon_{t_i}-\epsilon_{t_{i-1}}\) biçiminde ayrışır. Fiyat hataları gözlemler arasında bağımsız olsa bile bitişik getiri hataları bir uç noktayı zıt işaretlerle paylaşır. Bu durum getirilerde seri bağımlılık yaratır ve tüm gözlemlerden hesaplanan gerçekleşen varyansı gürültülü artım sayısına duyarlı kılar.
Basit teorik açıklama genellikle sıfır ortalamalı, zaman içinde ve etkin fiyat sürecinden bağımsız, uygun sonlu momentlere sahip gürültü varsayar. Bu varsayımlar tahminciyi açıklamaya yardımcı olur; ancak işlemler, kotasyonlar veya orta fiyatlar için garanti değildir. Gürültü likidite ve günün saatiyle değişebilir, etkin fiyata bağlı olabilir veya seri bağımlılık gösterebilir. Raporlanan hedef de önemlidir: sıçramalar varsa kuadratik varyasyon sıçrama karelerini içerirken sürekli entegre varyans içermez.
Bu, belirtilen fiyat serisi ve zaman aralığı için geriye dönük bir ölçümdür. Her gizli fiyatı yeniden kurmaz, hangi tekil işlemin hatalı olduğunu belirlemez ve gelecekteki volatiliteyi söylemez. Tahminleri karşılaştırmadan önce girdinin işlem fiyatı, kotasyon orta noktası veya başka bir tanım olup olmadığını belirtin.
Örtüşen pre-averaged getirileri oluşturun
\(n\) gözlenen getiri \(r_i=Y_{t_i}-Y_{t_{i-1}}\) için tam sayı pencere uzunluğu \(k_n\) ve \([0,1]\) üzerinde bir ağırlık fonksiyonu \(g\) seçin. Standart pre-averaged getiri şöyledir:
\[ \bar r_i=\sum_{j=1}^{k_n-1}g\!\left(\frac{j}{k_n}\right)r_{i+j}, \qquad i=0,\ldots,n-k_n+1. \]
Fonksiyon genellikle süreklidir, iki uçta sıfıra iner ve asimptotik sonuçlar için yeterince düzgündür. Üçgen ağırlık örneği \(g(u)=\min(u,1-u)\)'dur. Uçlardaki ağırlıklar sıfır olduğu için pencere kenarındaki getiriler aniden tam ağırlık almaz. Ağırlık biçimi yerel bir filtredir; tahmin veya uyarlanmış eğilim değildir.
Her \(\bar r_i\), getirileri kareye almadan önce komşu getirileri birleştirir. Pencereler örtüştüğü için ham getiriler ilişkisiz olsa bile pre-averaged getiriler korelasyonludur. Bu bağımlılık tahmincinin örneklem davranışının parçasıdır; çok sayıdaki pencere toplamı bağımsız gözlem sayılmamalıdır. İndeks aralığı ve uç noktalar kuralı, kullanılan ağırlık normalizasyonuyla tutarlı olmalıdır.
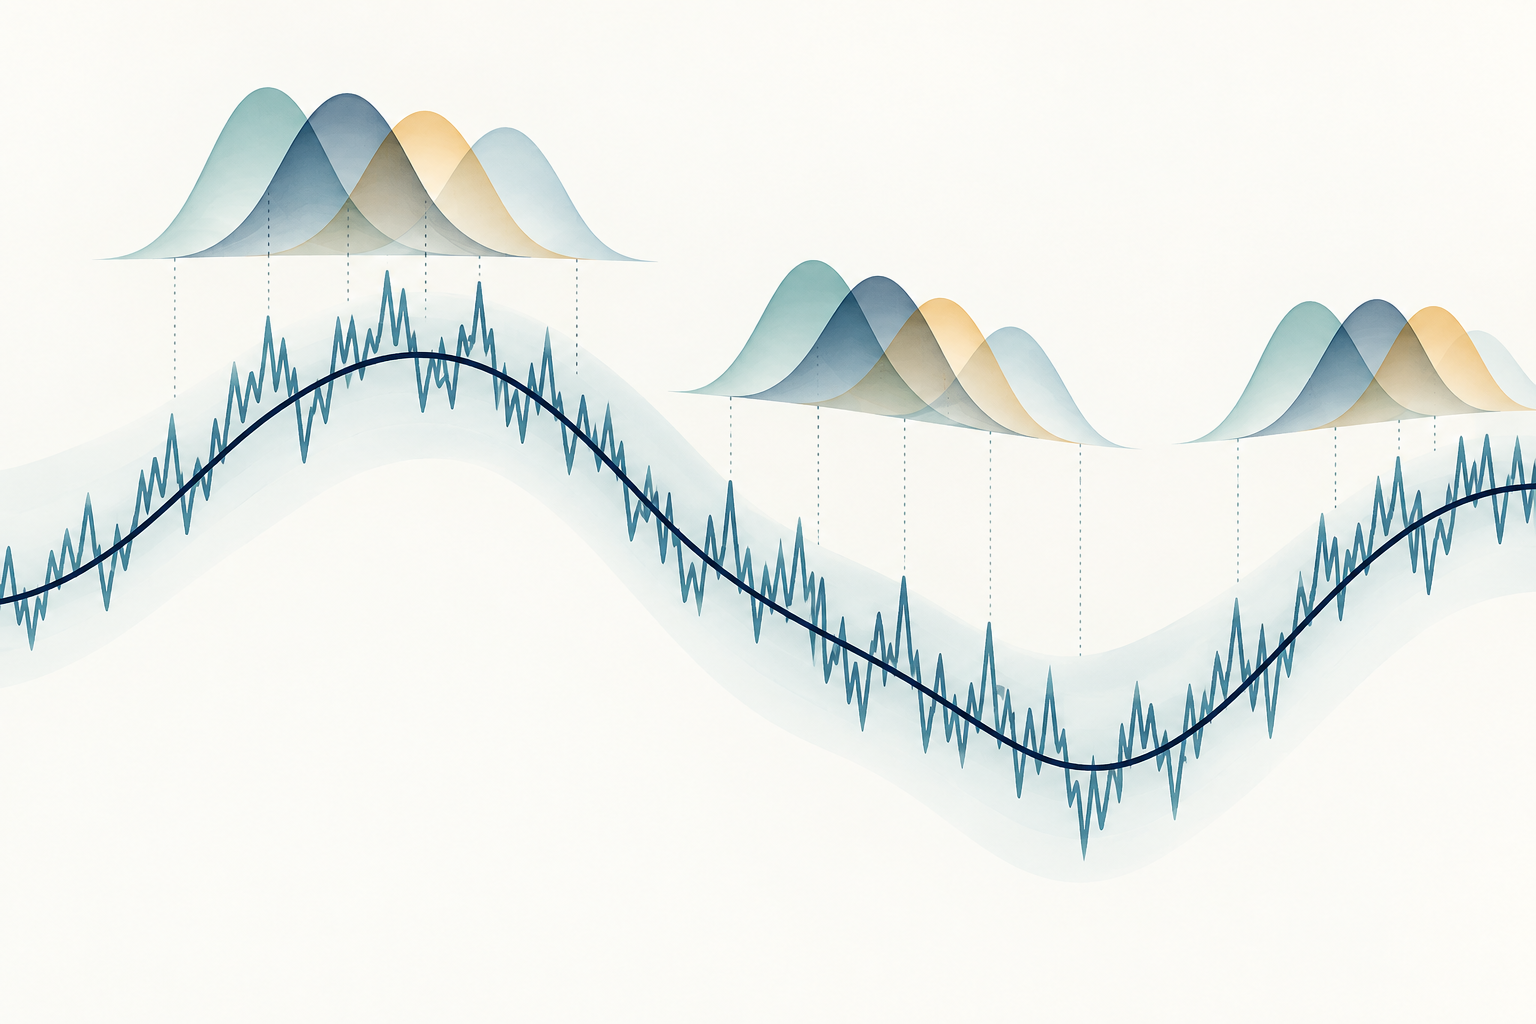
Şekil, düzgün bir gizli yolu, girintili çıkıntılı gözlenen yolu ve uçlarda ağırlığı azalan birkaç örtüşen pencereyi gösterir. Yerel birleştirmeyi anlatan kavramsal bir çizimdir; örnek fiyat kaydı veya ampirik filtre çıktısı değildir.
<!-- learn:illustration --> <!-- Metinsiz kavram çizimi: düzgün gizli fiyat eğrisi ile girintili çıkıntılı gözlenen yol; yakın hareketleri birleştiren, örtüşen ve uçlara doğru ağırlığı azalan yerel pencereler. Kavramsaldır; piyasa verisi, tahmin veya işlem sinyali değildir. -->
Kalan gürültü katkısını düzeltin
Pre-averaging hızlı gözlem hatalarının etkisini azaltır, ancak kareye alınmış filtreli getirilerde gürültü katkısı kalır. Düzenli bir ızgarada, asimptotik normalleştirme sabitlerini kullanan yaygın tek değişkenli tahminci biçimi şöyledir:
\[ \widehat{IV}_{PA} =\frac{1}{k_n\psi_2}\sum_{i=0}^{n-k_n+1}\bar r_i^2 -\frac{\psi_1}{2\psi_2 k_n^2}\sum_{i=1}^{n}r_i^2, \]
ağırlık sabitleri ise
\[ \psi_1=\int_0^1 \{g'(u)\}^2\,du, \qquad \psi_2=\int_0^1 g(u)^2\,du. \]
İlk terim, kare pre-averaged getirilerin toplamını entegre varyansa yaklaştıracak şekilde yeniden ölçekler. İkinci terim, model altında gözlem gürültüsünün temel etkisini tahmin edip çıkarır. Her bir gürültü gerçekleşmesini tahmin etmez; yanlış fiyat alanını, bozuk zaman damgasını veya aykırı değeri de düzeltemez. Kesin sonlu örneklem formülü \(\psi_1\) ve \(\psi_2\)'nin ayrık sürümlerini, uç düzeltmelerini ve belirli bir getiri indeksleme kuralını kullanabilir. Bu ayrıntılar bildirilmeli ve tutarlı uygulanmalıdır.
Düzeltme, sonlu örneklemde tahmini küçük ya da negatif yapabilir. Bu, varlığın fiziksel varyansının negatif olduğu anlamına gelmez; o örneklemde seçilen düzeltmenin ilk terimi aştığını gösterir. Negatif tahmini sessizce sıfıra çevirmeyin. Ham hesabı ve varsa ayrı kırpma kuralını bildirin; çünkü kırpma tahminciyi değiştirir ve sonraki ortalamaları ya da çıkarımları etkileyebilir.
Gürültü ve örneklem büyüklüğüne göre pencereyi seçin
\(k_n\) ne ölçüde yumuşatma yapılacağını belirler. Çok kısa pencere filtreli getirilerde daha fazla yüksek frekanslı gürültü bırakır. Çok uzun pencere yerel fiyat hareketini daha geniş bir zaman boyunca ortalar ve katkı veren pencere sayısını azaltır; bu da başka tahmin hatalarını artırabilir. Ağırlıklar ve pencere uzunluğu birlikte çalışır: \(k_n\), ağırlık fonksiyonu ve örnekleme aralığı olmadan anlamlı değildir.
Sabit zaman aralığı ve giderek sıklaşan \(n\) gözlemden oluşan klasik dengeli tasarımda pencere \(\sqrt n\) mertebesinde büyür; bu çoğu kez pozitif ayarlama sabiti \(\theta\) için \(k_n\sim\theta\sqrt n\) diye yazılır. Makaledeki varsayımlar altında tahminci \(n^{1/4}\) hızında yakınsayabilir; başka bir ifadeyle hata \(n^{-1/4}\) mertebesindedir. Bu, gürültüsüz \(n^{1/2}\) hızından yavaştır ve yazarların incelediği temel gürültülü durumda en iyi hızdır; her piyasa veri kümesi için vaat değildir.
\(\theta\), ağırlık fonksiyonu ve veriye dayalı seçim yöntemi sonlu örneklem yanlılığını ve varyansını etkiler. Otomatik seçim, kendileri de belirsiz olan gürültü ve volatilite tahminlerine dayanabilir. Savunulabilir birkaç pencere için duyarlılığı gösterin, örnekleme saatini ve seans sınırlarını açıklayın; tercih edilen sonucu destekleyen pencereyi sonuçları gördükten sonra seçmeyin.
Küçük bir varsayımsal hesaplama
Baz puan cinsinden altı varsayımsal gözlenen getiriyi ele alalım:
\[ (r_1,\ldots,r_6)=(1,0,1,0,1,0)\ \mathrm{bp}. \]
Üçgen ağırlık \(g(u)=\min(u,1-u)\) ve özellikle kısa seçilmiş \(k=3\) penceresini kullanalım. Sıfır olmayan iki iç ızgara ağırlığı \(g(1/3)=g(2/3)=1/3\)'tür. Sonlu ızgaradaki aritmetiği göstermek için
\[ \psi_{2,k}=\frac{1}{k}\sum_{j=1}^{k-1}g(j/k)^2=\frac{2}{27}, \qquad \psi_{1,k}=k\sum_{j=1}^{k}\{g(j/k)-g((j-1)/k)\}^2=\frac{2}{3}. \]
Yukarıdaki indeks kuralında \(n-k+2=5\) örtüşen pencere vardır. Her biri komşu \(1\) bp ve \(0\) bp getirilerini birleştirir; dolayısıyla \(\bar r_i=(1/3)(1+0)=1/3\) bp ve
\[ \sum_i\bar r_i^2=5\left(\frac13\right)^2=\frac59\ \mathrm{bp}^2, \qquad \sum_{i=1}^{6}r_i^2=3\ \mathrm{bp}^2. \]
Karşılık gelen sonlu ızgara normalizasyonuyla
\[ \widehat{IV}_{PA} =\frac{1}{3(2/27)}\left(\frac59\right) -\frac{2/3}{2(2/27)3^2}(3) =2.5-1.5=1\ \mathrm{bp}^2. \]
Bu örnek aritmetiği ve birimleri kontrol eder; altı getiri ve üç ölçeğinde bir pencere asimptotik yaklaşımı desteklemek için çok küçüktür. Sayılar yalnızca şeffaf hesaplama için seçilmiştir; piyasa verisi, simüle edilmiş gürültü süreci veya gizli entegre varyansın bulunduğuna kanıt değildir. Standart hata ya da tahmin hesaplanmamıştır.
Düzeltmenin dayandığı varsayımları bilin
Standart türetim, düzenlilik koşulları ve toplamsal gürültü altında sık gözlenen sürekli etkin fiyat süreci için tasarlanmıştır. Sıfır ortalamalı bağımsız gürültü yararlı bir başlangıçtır; ancak gürültünün fiyatla bağımlılığı, seri korelasyonlu hatalar, zamana göre değişen gürültü, düzensiz gözlem zamanları veya içsel örnekleme farklı bir tahminci ya da bu duruma özel teori gerektirebilir. Aït-Sahalia, Mykland ve Zhang bağımlı mikro yapı gürültüsü altında entegre volatilite tahminini inceler; makaleleri iid gürültü formülünün neden evrensel olmadığını gösterir.
Sıçramalar hedefe ilişkin ayrı bir soru doğurur. Hedef kuadratik varyasyonsa sıçrama kareleri bu miktara dahildir; hedef sürekli entegre varyanssa dahil değildir. Standart pre-averaging tahmini sıçramaları kendiliğinden ayırmaz. Sıçramalara dayanıklı kırpma veya başka bir yapı kendi varsayımlarını ve ayarlarını gerektirir. Büyük tekil bir işlem birkaç örtüşen pencereyi etkileyebileceği için veri doğrulama ve aykırı değer işlemleri önemini korur.
Pre-averaging çok değişkenli ya da eşzamansız verilerin tüm sorunlarını tek başına çözmez. Christensen, Kinnebrock ve Podolskij, çalışmalarında pre-averaging kovaryans yöntemleri ve eşzamanlı olmayan gözlemler için gürültüye dayanıklı Hayashi–Yoshida genişletmesi geliştirir. Bu yapılar ek tasarım sorunlarını ele alır. Her varlığa ayrı tek değişkenli formül uygulamak zaman damgalarını kendiliğinden eşleştirmez ve geçerli kovaryans matrisi garantilemez.
Pre-averaging'i TSRV ve realized kernel'den ayırın
Bu tahminciler ilişkili yüksek frekanslı değişim sorunlarını ele alır, ancak bilgiyi farklı biçimde düzenler. Two-scale realized volatility (TSRV), kaydırılmış seyrek örnekleme ızgaralarındaki tahminleri ortalar ve temel gürültü yanlılığını düzeltmek için sık ızgaradaki tahminin ölçeklenmiş halini çıkarır. Pre-averaging ise örtüşen kısa getiri pencerelerini düzgün ağırlıklarla filtreler, filtrelenmiş getirilerin karelerini alır ve uyumlu bir düzeltme uygular. İki ölçekli özgün makale ayrı yapıyı açıklar.
Realized kernel, kare getiri toplamından başlar ve farklı gecikmelerde ağırlıklı getiri otokovaryanslarını ekler. Bant genişliği kullanılan gecikme aralığını belirler. Pre-averaging ise yerel getirileri kareye almadan önce değiştirir. Her ikisi ağırlıklar ve ayar tercihleri kullanır; ancak formülleri, normalizasyonları ve varsayımları birbirinin yerine geçmez. Realized kernel rehberi gecikme temelli yapıyı ve bant genişliği seçimini açıklar.
Yöntem seçimini adı değil, veri ve ihtiyaç duyulan büyüklük belirlemelidir. Örnekleme tasarımını, gürültü modelini, uç noktaların ele alınışını, sıçramalar karşısındaki hedefi ve sonlu örneklem davranışını karşılaştırın. Asimptotik dayanıklılık; yöntemin seyrek işlem gören varlıklar, kısa seanslar, değişen gürültü veya düzensiz veri akışı için en iyisi olduğunu garanti etmez. Two-scale rehberi bu yöntemin ölçek ve düzeltme seçimlerini açıklar.
Bir aralık ölçümü raporlayın, işlem sonucu çıkarmayın
Sonucun tekrarlanabilmesi için varlığı ve fiyat alanını, zaman aralığını, örnekleme sıklığını, zaman damgası ve seans kurallarını, getiri birimlerini, ağırlık fonksiyonunu, pencere uzunluğunu, normalizasyonu, uç nokta kuralını ve gürültü varsayımlarını bildirin. Tahminci çıkarım için kullanılıyorsa varyans tahmincisini veya güven aralığı yöntemini ve gerekli varsayımları da belirtin. Makul pencereler arasındaki duyarlılık tablosu, sonucun tek bir ayara bağlı olup olmadığını gösterebilir.
Entegre varyans, tamamlanmış gözlem aralığında ölçülür. Kareköku aynı aralık için volatilite ölçeği verir; yıllıklandırma bir zaman kuralı ekler ama sayıyı tahmine dönüştürmez. İleri bir ufku tahmin etmek ayrı bir öngörü modeli ve örneklem dışı değerlendirme gerektirir. Gerçekleşen volatilite hesaplama rehberi temel gerçekleşen varyans ölçüsünü; kuadratik varyasyon rehberi ise yol varyasyonunu sürekli entegre varyans hedefinden ayırır.
Tahmin, fiyatın neden hareket ettiğini açıklamaz, kârlı bir stratejiyi kanıtlamaz ve uygulanabilir risk ölçümünü garanti etmez. İşlem maliyetleri, likidite, sıçramalar, volatilite dinamikleri ve tahmin belirsizliği ayrı konulardır. Pre-averaging, değeri varsayımları gözlenen veriye ne ölçüde uyduğuna bağlı olan istatistiksel bir ölçüm aracıdır.
Sık sorulan sorular
Q1Pre-averaging, fiyatların hareketli ortalamasını almakla aynı mıdır?
Hayır. Tahminci, yakın getirilerin ağırlıklı toplamını oluşturur, sonra bunu kareye alıp düzeltir. Fiyat düzeylerinin ortalamasını alıp farklarını hesaplamak, ağırlıkları ve sınır davranışı farklı başka bir dönüşümdür.
Q2Pre-averaging tüm mikro yapı gürültüsünü giderir mi?
Hayır. Belirli gürültü ve örnekleme varsayımları altında temel etkiyi azaltır. Bağımlı veya değişen gürültü, sıçramalar, aykırı değerler ve zaman damgası sorunları sonucu etkileyebilir.
Q3İki pre-averaging tahmini neden farklı olabilir?
Ağırlık fonksiyonu, pencere uzunluğu, sonlu örneklem normalizasyonu, fiyat alanı, uç nokta kuralları veya veri temizleme adımları farklı olabilir. Bu seçimler bildirilmeli ve duyarlılıkları incelenmelidir.
Q4Pre-averaging tahmini volatilite tahmini midir?
Tek başına değildir. Hesaplandığı aralıktaki değişimi ölçer. Tahmin için ayrı bir öngörü modeli ve örneklem dışı değerlendirme gerekir.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Pre-averaged getiriler oluşturmanın temel amacı nedir?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Ayrıntılı rehberi okuQuadratic variationThe limit of sums of squared process increments over increasingly fine partitions, measuring accumulated second-order path variation and generating Itô corrections.
Ayrıntılı rehberi oku