

Ornstein–Uhlenbeck Yarı Ömrü: Trading'de Ortalamaya Dönüş
Ornstein–Uhlenbeck modelinin ortalamaya dönüş yarı ömrünü nasıl tanımladığını, ayrık AR(1) modelinden nasıl hesaplandığını ve neden işlem süresi tahmini olmadığını öğrenin.
Bu rehberdeYarı ömür, beklenen sapmanın sönümlenmesini özetler
Kısa özet
Ornstein–Uhlenbeck (OU) modeli, koşullu beklentisi uzun dönem ortalamasına doğru hareket eden bir değişkeni tanımlar. Yarı ömür, ortalamadan beklenen uzaklığın yarıya inmesi için geçen süredir. Tahmin edilen tek bir dinamiği özetler; gürültülü bir yolun işlem çıkış seviyesini ne zaman aşacağını veya spread davranışının aynı kalıp kalmayacağını söylemez.
Yarı ömür, beklenen sapmanın sönümlenmesini özetler
Bir spread'in tahmin edilen uzun dönem ortalamasının üzerinde olduğunu varsayalım. Ortalamaya dönüş modeli, beklenen spread'in zaman içinde bu ortalamaya yaklaşacağını söyler. Yarı ömür dar kapsamlı bir soruyu yanıtlar: Uydurulan modele göre beklenen sapmanın yarıya inmesi ne kadar sürer? Başlangıç sapması 100 baz puansa, dört dönemlik yarı ömür modelin koşullu beklenen sapmasının dört dönem sonra yaklaşık 50 baz puan olacağı anlamına gelir.
Bu ifade olası yollar üzerindeki beklentiyle ilgilidir. Gerçekleşen spread önce yükselebilir, ortalamayı hızla kesebilir veya çok daha uzun süre uzakta kalabilir. Yarı ömür gözlem birimine de bağlıdır: günlük veriden tahmin edilen değer gün, saatlik veriden tahmin edilen değer saat cinsindendir. Örnekleme aralığını ve hızı tahmin etmekte kullanılan modeli daima belirtin.
Sürekli zamanlı OU denklemi formülü verir
Tek faktörlü bir OU süreci şöyle yazılabilir:
\[ dX_t = \kappa(\mu-X_t)\,dt + \sigma\,dW_t, \]
burada \(\mu\) uzun dönem ortalaması, \(\kappa>0\) ortalamaya dönüş hızı, \(\sigma\) anlık rassal değişimin ölçeği ve \(W_t\) Brown hareketidir. Sürüklenme \(\mu\)'ye yönelir: ortalamanın üzerinde koşullu yön aşağı, altında ise yukarıdır.
Koşullu beklenen sapma şu şekilde ilerler:
\[ \mathbb{E}[X_{t+\tau}-\mu\mid X_t] = e^{-\kappa\tau}(X_t-\mu). \]
Çarpanı yarıya eşitleyelim: \(e^{-\kappa h}=1/2\). Geçen süreyi çözdüğümüzde
\[ h_{1/2}=\frac{\ln 2}{\kappa} \]
elde edilir. Yarı ömür formülünde \(\sigma\) yer almaz. Volatilite, tekil yolların koşullu beklenti çevresinde ne kadar geniş hareket ettiğini; \(\kappa\) ise bu modelde beklenen sönümlenme hızını belirler. Uhlenbeck ve Ornstein'ın Brown hareketi çözümlemesi bu stokastik sürecin klasik temelini oluşturur; Vasicek daha sonra kısa vadeli faizi modellemek için OU türü bir süreç kullanmıştır.
Ayrık AR(1), belirli koşullarda aynı sönümlenmeyi verir
Gözlemler eşit \(\Delta\) aralıklarıyla alındığında, OU sürecinin tam örneklenmiş biçimi şöyledir:
\[ X_{t+\Delta}-\mu = \phi(X_t-\mu)+\eta_{t+\Delta}, \qquad \phi=e^{-\kappa\Delta}. \]
\(\kappa>0\) olan skaler OU modelinde \(0<\phi<1\) geçerlidir. Gözlem sayısı cinsinden ayrık yarı ömür
\[ h_{1/2}=\frac{\ln(1/2)}{\ln(\phi)} \]
olur; geçen süreyi bulmak için bu değer \(\Delta\) ile çarpılır. Tahmin edilen AR(1) katsayısı sıfır veya negatifse ya da en az birse, bu basit pozitif hızlı OU dönüşümü geçerli değildir. Zorla OU yorumu yapmak yerine başka bir dinamik model gerekebilir.
Aynı denklem fark biçiminde de tahmin edilebilir: \(\Delta X_t=a+bX_{t-1}+\epsilon_t\). Durağan ve ayrıca \(0<1+b<1\) koşulunu sağlayan bir AR(1) için \(\phi=1+b\), \(\kappa=-\ln(\phi)/\Delta\) alınır; \(b\ne0\) olduğunda ima edilen uzun dönem ortalaması \(-a/b\)'dir. Dönüşümde örnekleme aralığını koruyun; günlük veriden haftalık veriye geçmek katsayının zaman ölçeğini değiştirir.
Zaman ölçeğini \(\Delta\) belirler. Günlük bir hisse senedi serisinde tek gözlem adımı genellikle 24 takvim saati değil, bir işlem seansıdır; bu nedenle gözlem sayısıyla dört olan bir yarı ömür, hafta sonunu veya piyasa tatilini kapsıyorsa otomatik olarak dört takvim günü diye adlandırılmamalıdır. Olay veya hacim örneklemesi gibi bar süreleri düzensizse sabit aralıklı dönüşüm geçerli olmayabilir. Varlığı, örnekleme takvimini ve raporlanan birimin gözlem, işlem seansı ya da geçen süre olduğunu belirtin. Veri boşlukları varsa dört adet 15 dakikalık bar da saatin tam bir saat ilerlediği anlamına gelmeyebilir.
Varsayımsal örnek sayının nasıl okunacağını gösterir
Eşit aralıklı günlük gözlemlerden bir günlük spread modeli \(\phi=0.84\) tahmin etmiş olsun. Bu, güncel bir tahmin değil, öğretici amaçlı varsayımsal bir değerdir. Günlük ortalamaya dönüş hızı \(\kappa=-\ln(0.84)\approx0.1744\) olur; dolayısıyla
\[ h_{1/2}=\frac{\ln(0.5)}{\ln(0.84)}\approx3.98\text{ işlem günü}. \]
Dört gün sonra beklenen fark başlangıç boyutunun \(0.84^4\approx0.498\) katına iner. Bu nedenle 100 baz puanlık başlangıç sapmasının modeldeki koşullu beklentisi, tahmin belirsizliği veya süreç değişiklikleri hesaba katılmadan, dört gözlem sonra yaklaşık 49.8 baz puandır.
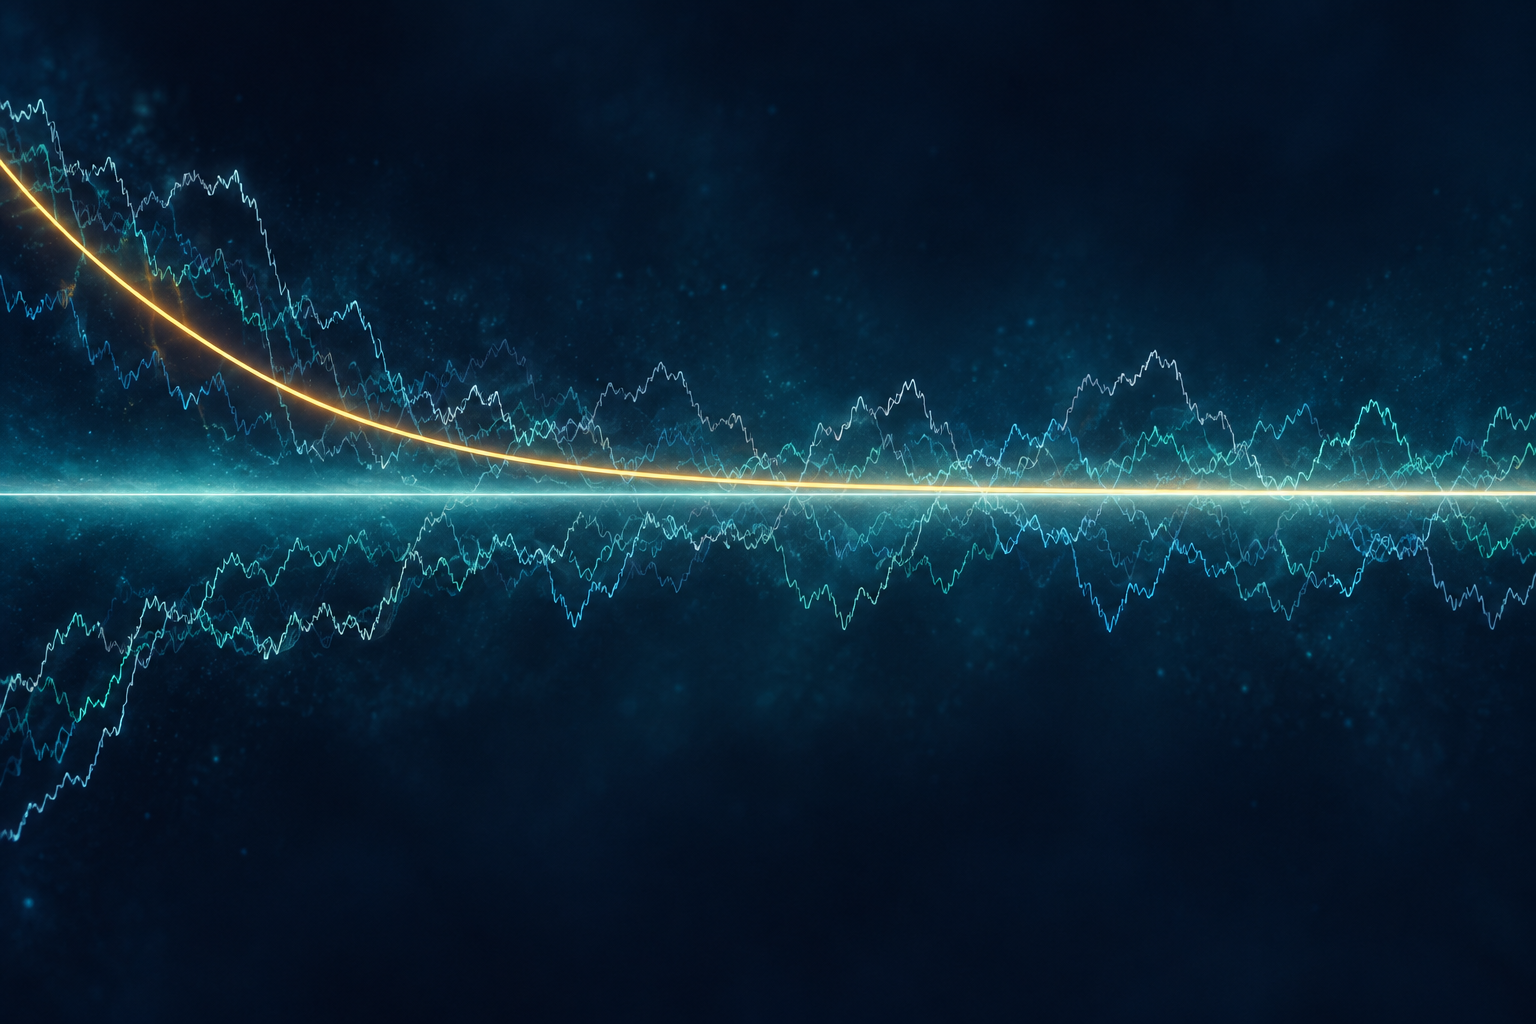
Aşağıdaki şekil, düzgün biçimde sönümlenen koşullu ortalamayı çevresinde dalgalanmaya devam eden örneklem yollarından ayırır. Kavramsal bir gösterimdir; fiyat geçmişi değildir ve her spread’in model ortalamasını izleyeceğini ileri sürmez.
Tahmin tercihleri, yarı ömrün neyi anlattığını belirler
Önce \(X_t\)'yi tanımlayın. Eşbütünleşme regresyonu artığı, fiyat farkı, log-fiyat spread'i, volatiliteye göre ayarlanmış sinyal ve getiri farkı farklı serilerdir; birimleri ve dinamikleri de farklıdır. Eşbütünleşme sonucu, varsayımlar altında durağan bir doğrusal bileşimi destekleyebilir; ancak artığın sabit parametreli bir OU süreci olduğunu kanıtlamaz.
Sönümlenmeyi tahmin etmeden önce örnekleme sıklığını, oluşum penceresini, ortalama belirtimini ve gecikme yapısını belirleyin. Basit AR(1); seri korelasyonu, değişen volatiliteyi, sıçramaları, gün içi piyasa mikro yapısını veya rejim değişikliklerini gizleyebilir. Artık davranışını ve parametre kararlılığını kontrol edin; tahmin belirli bir örnekleme koşulluysa bunu belirtin. Chan, Karolyi, Longstaff ve Sanders'ın ampirik karşılaştırması, kısa vadeli faizlerde bile ortalamaya dönüş kanıtının neden zayıf ve model seçimine bağlı olabileceğini gösterir.
Trading spread'i için parametreleri her oluşum tarihinde mevcut olan verilerle tahmin edin. Gelecekteki gözlemleri kullanarak spread'i veya ortalamasını yeniden tahmin etmek ileriye bakma yanlılığı yaratır. İlişki zaman içinde yeniden kalibre ediliyorsa güncelleme takvimini açıklayın ve tahmin edilen katsayıyı biliniyormuş gibi ele almak yerine tüm prosedürü daha sonraki verilerde değerlendirin.
Belirsizlik, kısa yarı ömrü olduğundan hassas gösterebilir
\(\phi\) değerinden yarı ömre dönüşüm doğrusal değildir. \(\phi\) alttan bire yaklaştıkça \(\ln(\phi)\) sıfıra yaklaşır ve ima edilen yarı ömür hızla büyür. Bu nedenle tahmin edilen katsayıdaki küçük bir değişiklik, raporlanan süreyi büyük ölçüde değiştirebilir. Örneğin varsayımsal \(\phi=0.80\), \(0.84\) ve \(0.88\) değerleri yarı ömür başına yaklaşık 3.11, 3.98 ve 5.42 gözlem anlamına gelir.
Hıza veya dönüştürülmüş yarı ömre ilişkin belirsizliği, tahmin ediciye ve örnekleme uygun bir çıkarım yöntemiyle raporlayın. \(\phi\) için güven aralığı bire ulaşıyor veya onu aşıyorsa bu aralık, sonlu pozitif durağan OU yarı ömrünü desteklemeyebilir. Yalnızca nokta tahmini vermeyin; seçim etkisini hesaba katmadan çok sayıda seri arasından en hızlı görüneni seçmeyin. Birim köke yakın tahmin hatası, tek bir yarı ömür sayısının görünürdeki kesinliğinden daha önemli olabilir.
Ölçeği görmek için, örneklenmiş katsayının varsayımsal %95 güven aralığının \( [0.78,0.92] \) olduğunu varsayalım. Durağan OU aralığında dönüştürülmüş yarı ömür \(\phi\) ile artar; dolayısıyla bu aralık yaklaşık 2.79–8.31 gözleme karşılık gelirken nokta tahmini \(0.84\) 3.98 verir. Bu ampirik bir sonuç değil, açıklayıcı bir örnektir. Katsayı aralığı bire ulaşırsa yarı ömrün üst sınırı sınırsız olabilir; bir veya üzerindeki değerler bu durağan dönüşümün dışındadır. Sonlu bir aralık üretmek için bu değerleri kırpmayın. Belirsizlik yöntemi seri bağımlılığını ve tahmin edilen spread oluşumunu da yansıtmalı; birçok çift veya pencere arasındaki arama da seçim adımını hesaba katmalıdır.
Yarı ömür, ilk geçiş süresinden ve elde tutma döneminden farklıdır
Yarı ömür sapmanın koşullu beklenen büyüklüğünü izler. İlk geçiş süresi, rassal bir yolun tahmin edilen ortalama veya çıkış eşiği gibi bir düzeye ilk kez ne zaman ulaşacağını sorar. İlk geçiş dağılımı hem sürüklenmeye hem volatiliteye bağlıdır ve geniş olabilir. William Bertram'ın optimal istatistiksel arbitraj çözümlemesi işlem süresi ve getirisini ilk geçiş hesaplarıyla ele alır; bu, üstel yarı ömür formülünden farklı bir nesnedir.
Bir trading sistemi yine de açık giriş ve çıkış kurallarına, pozisyon büyüklüğüne, risk sınırlarına ve ilişkinin bozulmasına verilecek yanıta ihtiyaç duyar. Spread geri dönmeden önce ortalamadan daha da uzaklaşabilir veya ilgili ufukta hiç dönmeyebilir. Beklenen sönümlenme hesabı stop seviyesi, stop'tan önce kâr hedefine ulaşma olasılığı veya ücretler sonrası getiri tahmini vermez.
Trading için istikrarlı spread ve gerçekçi maliyetler gerekir
Pairs trading'de modellenen nesne genellikle varlıkların kendisi değil, oluşturulmuş spread'dir. Hedge oranı, para birimi, şirket işlemi düzeltmeleri, finansman, ödünç alınabilirlik ve yeniden dengeleme politikası gerçekleşen pozisyonu etkiler. Spread'in uzun dönem ilişkisinin kronolojik doğrulama pencerelerinde makul kalıp kalmadığını sınayın; hızlı tahmin edilen bir yarı ömür yapısal kırılmayı düzeltemez.
Alış-satış farkını, piyasa etkisini, ücretleri, fonlama veya ödünç alma maliyetlerini ve iki bacağın da gerçekleştirilmesi için gereken süreyi hesaba katın. Bu maliyetler yalnızca beklenen yarı ömür boyunca değil, gerçekleşen yol boyunca birikir. Çok sayıda çift, geriye bakış penceresi ve örnekleme sıklığı arasında seçim yapmak da şans eseri kısa çıkan bir tahmini gerçekte olduğundan güvenilir gösterebilir. Chan ve çalışma arkadaşlarının faiz modellerine ilişkin ampirik bulguları, tanıdık bir ortalamaya dönüş biçiminin belirli bir veri kümesinde güçlü kanıtı garanti etmediğini hatırlatır.
OU çerçevesi, spread'in beklenen dinamiğine ilişkin bir hipotezi düzenlemeye yardımcı olur. Trading kuralının işe yarayıp yaramadığı ise istikrar, belirsizlik, uygulama ve örneklem dışı sonuçlara bağlı ayrı bir ampirik sorudur.
Her tahminle birlikte modeli ve zaman birimlerini bildirin
Seri tanımını, fiyat veya getiri kuralını, örnekleme aralığını, örneklem penceresini, tahmin edilen ortalamayı, hız parametresini ve volatilite parametresini belirtin. OU denkleminin sürekli zamanda mı kurulduğunu, yoksa ayrık bir AR modelinden mi çıkarıldığını açıklayın. Katsayı tahminini ve belirsizliğini verin, yarı ömre nasıl dönüştürüldüğünü açıklayın ve makul bir alternatif pencere veya örnekleme aralığına duyarlılığını gösterin.
Trading uygulamasında spread'in nasıl oluşturulduğunu, parametrelerin nasıl güncellendiğini, her karar anında hangi bilgilerin mevcut olduğunu, işlem maliyetlerinin ve yakınsama başarısızlığının nasıl ele alındığını da anlatın. Yarı ömrü, belirsizliği ve birimleriyle birlikte beklenen sönümlenmenin model temelli bir özeti olarak sunun. Tek başına giriş veya çıkış sinyali ya da kârlılık iddiası olarak kullanmayın.
Uhlenbeck ve Ornstein'ın 1930 tarihli Brown hareketi makalesi, ortalamaya dönen stokastik sürecin temelini geliştirir. Vasicek'in faiz yapısı modeli90016-2), OU türü kısa vadeli faiz süreci kullanır. Chan, Karolyi, Longstaff ve Sanders sürekli zamanlı kısa vadeli faiz belirtimlerini karşılaştırır ve kanıtla uyumun model seçimine bağlı olduğunu bildirir. Bertram ilk geçiş zamanlarını kullanan optimal istatistiksel arbitraj sonuçlarını türetir; işlem süresinin ayrı bir nicelik olduğunu gösterir. Ayrıca pairs trading'de eşbütünleşme ve korelasyon, birim kökler ve ortalamaya dönüş ve Engle–Granger eşbütünleşme testi kılavuzlarına bakın.
Sık sorulan sorular
Q1Dört günlük yarı ömür, dört günlük trading ufku anlamına mı gelir?
Hayır. Modelin koşullu beklenen sapmasının sönümlenmesini anlatır. Gerçekleşen yolun çıkış süresi volatiliteye, eşiklere ve trading kuralına bağlıdır.
Q2Eşbütünleşme, spread'in OU sürecini izlediği anlamına gelir mi?
Hayır. Eşbütünleşme, belirtilen varsayımlar altında durağan bir doğrusal bileşimle ilgilidir. OU dinamiği ayrıca sınanması gereken belirli bir sürekli zamanlı ortalamaya dönüş modeli ekler.
Q3AR(1) katsayım en az birse ne olur?
Basit durağan OU dönüşümü bu durumda sonlu ve pozitif bir yarı ömür vermez. Formülü durağan olmayan bir tahmine zorla uygulamak yerine modeli ve belirsizliği yeniden değerlendirin.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
OU yarı ömrü neyi açıklar?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
The existence of a stationary linear combination among nonstationary series, implying a shared long-run equilibrium restriction under a specified model.
Ayrıntılı rehberi okuMean reversionA model-dependent tendency for a variable to move back toward a fixed or changing reference; it does not automatically imply stationarity or tradability.
Ayrıntılı rehberi okubaşabaştaOpsiyon kullanım fiyatının dayanak varlığın piyasa fiyatına yakın olduğu durumdur. Opsiyonun o anda içsel değeri az olabilir; buna rağmen kalan süre ve belirsizlik nedeniyle prim taşıyabilir.
Ayrıntılı rehberi oku