

Belediye tahvili sigortası neyi kapsar? Kapsam, sigortacı kredisi ve fiyat riski
ABD belediye tahvili sigortasının hangi planlı ödemeleri kapsayabileceğini, ilk ihraç ve ikincil piyasa sigortalarının nasıl ayrıldığını ve ihraççı, sigortacı kredisi ile satış fiyatının neden ayrı incelenmesi gerektiğini öğrenin.
Bu rehberdeSigorta ikincil bir ödeme kaynağıdır
Kısa özet
Belediye tahvili sigortası, sözleşmede belirtilen planlı ödemeler için ek bir ödeme kaynağıdır. Asıl borçlu ödemezse teminat kapsamındaki anapara veya faizi karşılayabilir; ancak sigortacının ödeme gücünü, tahvilin yeniden satış fiyatını ya da poliçe dışındaki zararları garanti etmez.
Sigorta ikincil bir ödeme kaynağıdır
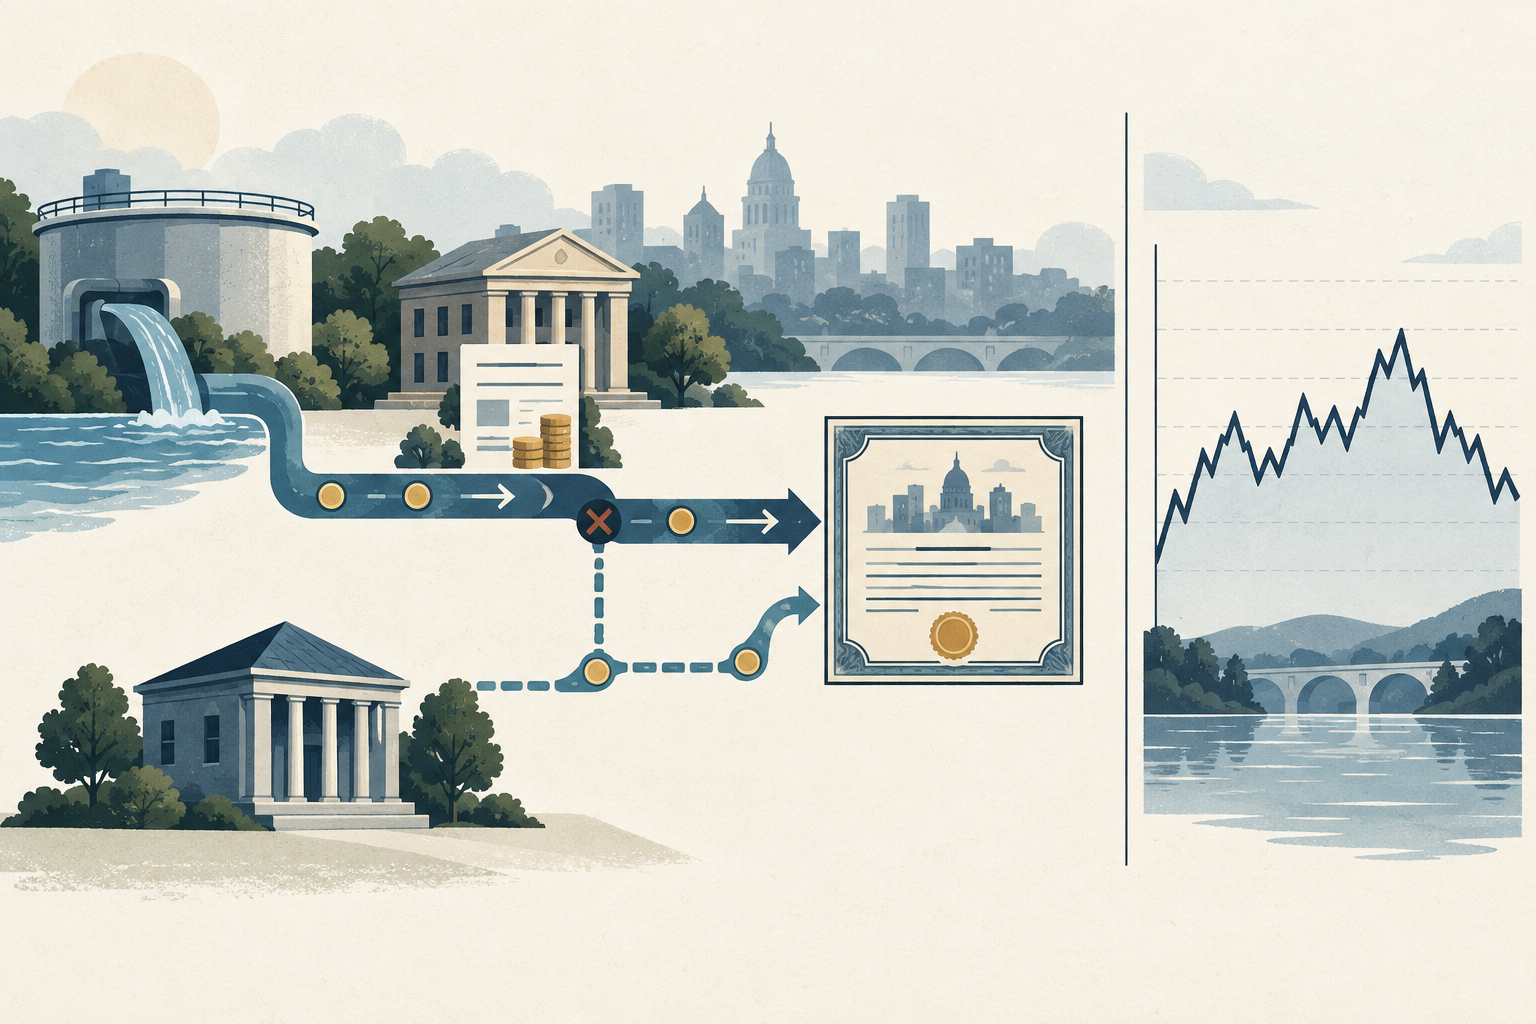
ABD belediye tahvilinde sigorta, kapsanan anapara ve faiz için ikincil bir ödeme kaynağı ekleyebilen üçüncü taraf sigortacıyla yapılan sözleşmedir. İhraççı veya conduit yapısındaki borçlu asıl borçtan sorumlu olmaya devam eder; sigortacı poliçesinde yazan kapsamla sınırlı ayrı bir taahhüt verir. MSRB, tahvil sigortasını birincil geri ödeme taahhüdünü destekleyen kredi güçlendirme türlerinden biri olarak açıklar. MSRB’nin geri ödeme kaynakları özeti bu ayrımı açıklar.
Sigorta, belediyeyi bütün borçların garantörü yapmaz ve tahvilin piyasa fiyatını sabitlemez. Hukuken kimin ödeme yapacağı, hangi nakit akışlarının kapsandığı ve talebin nasıl işleneceği ihraç belgeleriyle poliçede belirlenir.
MSRB geri ödeme kaynakları rehberi, kredi desteğini ikincil kaynak olarak ele alır. MSRB–FINRA'nın 2009 tarihli ortak yatırımcı bildirimi de sigortacının mali gücünü ve tahvil riskini ele alır.
Planlı ödeme gelmediğinde akışı izleyin
Varsayalım nominal değer 10 milyon dolar, yıllık kupon %4 ve faiz ödemesi altı ayda bir. Bir planlı faiz ödemesi 10.000.000 × 0,04 ÷ 2 = 200.000 dolar olur. İhraççı ödeme tarihinde ödeme yapmaz ve poliçe bu faizi kapsarsa sigortacı, bildirim, kanıt ve süre koşullarına bağlı olarak kapsanan tutarı ödeyebilir. Bu hesap varsayımsal bir ödemeyi gösterir; gerçek talebin ne kadar süreceğini tahmin etmez.
Sigortacının ödeme yapması ihraççının borcunu silmez ve sigortacının tahvili otomatik olarak satın aldığı anlamına gelmez. Poliçe, temerrüdü kimin bildireceğini, hangi belgelerin gerektiğini, paranın kime ödeneceğini ve ödeme sonrası hangi hakların devredileceğini belirleyebilir. Bu nedenle “sigortalı” ifadesini hemen kullanılabilir nakit şeklinde yorumlamayın.
İlk ihraç ve ikincil piyasa sigortası farklı zamanlarda başlar
İlk ihraç sigortası genellikle tahvil ilk satılırken düzenlenir; prim, ihraççının finansman maliyetinin bir parçasıdır. İkincil piyasa sigortası ise ihracın ardından uygun bir tahvil için alınır ve çoğu zaman kalan vadeyi kapsar. SEC’ye sunulan bir fon belgesi bu iki türü ayırıp ikincil sigortaya örnek verir. Bu, belirli bir açıklama belgesindeki örnektir; bütün poliçeler için ortak bir şablon değildir.
Hangi CUSIP’lerin ve vadelerin kapsandığını, korumanın ne zaman başladığını, primi kimin ödediğini ve tahvil yeniden satıldığında sigortanın devam edip etmediğini doğrulayın. Aynı serideki tüm vadelerin aynı sigortaya sahip olduğunu varsaymayın. İkincil sigortada prim ile kalan vadeyi ve kapsanan ödeme akışını birlikte değerlendirin.
Etiketi değil poliçeyi okuyun
İşlem ekranındaki “insured” etiketi kapsamı açıklamaz. Resmî teklif belgesine ekli poliçede kapsanan tahvilleri ve vadeleri, planlı anapara ve faizi, ödeme günlerini, bildirim ve belge koşullarını ve talep sürecini inceleyin. Erken itfa, sinking fund ödemeleri, anaparanın hızlandırılması, tender hakları ve ödeme temsilcisindeki hataların nasıl ele alındığını da okuyun.
EMMA’daki BAM sigortalı tahvil teklif belgesi, belirli planlı ödemeleri poliçe şartlarına göre kapsayan ve piyasa fiyatı ya da likiditeyi garanti etmediğini belirten bir örnek sunar. Bu, tek bir ihraca özgü örnektir; başka poliçelerin ödemeleri, istisnaları ve prosedürleri farklı olabilir.
Sigortacı kredisini ihraççı kredisinden ayırın
Sigortalı bir tahvilde sigortacının gücünü yansıtan sigortalı not ve sigorta hariç ihraççı ya da borçlunun kredi kalitesini gösteren temel not ayrı verilebilir. Her ihraçta ikisi birden bulunmaz. Yalnızca sigortalı nota bakmak, not esas olarak sigortacıya dayanıyorsa belediyenin mali gücünü olduğundan yüksek gösterebilir. MSRB, bazı sigortalı tahvillerde sigortacı notu ile ihraççı veya borçlunun temel notunun ayrı olduğunu belirtir.
Her not için kimin değerlendirildiğini, tarihi ve kapsamı kaydedin. Sigortacının güncel mali gücünü ve ihraççının sigorta olmadan ödeme kapasitesini inceleyin. İhraç günündeki not güncel bir kredi kontrolü değildir. Sigortacının durumu tahvilin ömrü boyunca değişebilir ve ihraççının mali durumu sabit kalsa bile piyasa algısını etkileyebilir.
Fiyat ve likidite ayrı riskler olmaya devam eder
Planlı ödemelerin sigortalanması, vade öncesi satış fiyatını sabitlemez. Faiz oranları, işlem sıklığı, ihraççı ve sigortacının kredisi, itfa hükümleri ve arz-talep satış fiyatını etkiler. Seyrek işlem gören bir belediye tahvilinde satmak istediğiniz gün beklediğiniz fiyattan alıcı bulamayabilirsiniz. MSRB’nin ikincil piyasa açıklaması, faiz oranı, kredi kalitesi ve piyasa koşullarının satış değerini etkilediğini belirtir.
Sigorta par üzerinden satış hakkı, her zaman alıcı bulunacağı vaadi veya her kayba karşı koruma değildir. Sigortacının notunun düşmesi, bazı ödemeler hâlâ kapsanıyor olsa bile fiyatı etkileyebilir; ödeme gücü zayıflarsa kredi desteğinin değeri de gerileyebilir. Ödeme alma riskini satış fiyatı ve likidite riskinden ayrı değerlendirin.
MSRB ikincil piyasa rehberi, kotasyon ve işlem fiyatlarının piyasa koşullarına bağlı olduğunu açıklar. 2024'te SEC'ye sunulan bir fon izahnamesi yalnızca bir açıklama örneğidir; evrensel poliçe şartı değildir.
EMMA’da belirli ihracı kontrol edin
Önce kesin CUSIP ve vadeyi bulun; ardından resmî teklif belgesini, poliçeyi, devam eden açıklamaları ve önemli olay bildirimlerini EMMA’da arayın. Sigortacının yasal adını, sözleşmenin taraflarını, kapsanan vadeleri ve ödemeleri, bildirim süresini ve istisnaları doğrulayın. Grup şirketinin adı, poliçeden doğrudan sorumlu tüzel kişi olmayabilir.
Sonra sigortalı not ile temel notu, tarihlerini ve ihraççıyla sigortacı hakkındaki güncel bilgileri karşılaştırın. Her iki tarafın ödeme gücü ihraçtan sonra değişebilir. Bir seride birden çok CUSIP varsa, tümünün aynı korumaya sahip olduğunu varsaymadan önce her kodu kontrol edin.
Belge örneği olarak, BAM sigortalı belirli bir ihraç için EMMA'daki resmi açıklama incelenebilir; poliçe metni yalnızca o ihraç için geçerlidir ve diğer tahvillere genellenmemelidir.
İhraççının maliyetini yatırımcının riskiyle karşılaştırın
İhraççı açısından soru, olası faiz tasarrufunun sigorta primi ve diğer giderleri aşıp aşmadığıdır. Yalnızca örnek olarak 10 milyon dolarlık bir ihraçta primin 75.000 dolar, kupon düşüşünün de varsayımsal olarak 0,15 yüzde puanı olduğunu düşünelim. Anapara değişmezse yıllık brüt tasarruf 10.000.000 × 0,0015 = 15.000 dolar; basit geri ödeme süresi 75.000 ÷ 15.000 = beş yıl olur.
Bu hesap bugünkü değer, anapara amortismanı, erken itfa, refinansman, ücretler ve prim ödeme zamanını içermez. İhraççının varsayımsal finansman ekonomisini anlatır; yatırımcı getirisi değildir ve sigortanın uygun olduğunu kanıtlamaz. Alıcı fiyatı, en kötü itfa senaryosuna kadar getiriyi, call hükümlerini, vergileri, likiditeyi, temel krediyi ve sigortacı kredisini birlikte karşılaştırmalıdır. İlgili olarak GO ve gelir tahvilleri, belediye tahvillerinde vergi eşdeğer getirisi ve YTC ile YTW rehberlerine bakın.
Sık sorulan sorular
Q1Belediye tahvili sigortası piyasa fiyatını garanti eder mi?
Hayır. Poliçe belirli planlı ödemeleri kapsayabilir; faiz, kredi, itfa ve işlem koşulları fiyatı ve likiditeyi etkiler.
Q2Yüksek sigortalı not ihraççının mali açıdan güçlü olduğunu gösterir mi?
Şart değil. Not sigortacının gücünü yansıtabilir. Temel notu ve ihraççı ya da borçlunun mali durumunu da inceleyin.
Q3Tüm sigortalı belediye tahvillerinin kapsamı aynı mıdır?
Hayır. Tahvil, vade, ödeme, bildirim, talep ve istisnalar her poliçe ve ihraç belgesinde belirlenir.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Sigortalı bir belediye tahvilinde ilk olarak neyi kontrol etmelisiniz?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Opsiyon kullanım fiyatının dayanak varlığın piyasa fiyatına yakın olduğu durumdur. Opsiyonun o anda içsel değeri az olabilir; buna rağmen kalan süre ve belirsizlik nedeniyle prim taşıyabilir.
Ayrıntılı rehberi okualım opsiyonuSahibine dayanak varlığı kullanım fiyatından satın alma hakkını veren, fakat zorunluluk getirmeyen sözleşmedir. Sözleşmenin satıcısı, hak kullanılır ve kendisine tahsis edilirse karşı yükümlülüğü taşır.
Ayrıntılı rehberi oku