

GO Tahvilleri ve Gelir Tahvilleri: Geri Ödemeyi Gerçekte Ne Destekler?
ABD belediye tahvillerini taahhüt, borçlu, rehin önceliği, bütçe ödeneği ve resmi ihraç belgelerine göre karşılaştırın.
Bu rehberdeGeneral obligation taahhüdü ne anlama gelir?
Kısa özet
“General obligation” (GO) ve “gelir tahvili”, ABD belediye tahvillerinde sık görülen geri ödeme yapılarını anlatır. GO tahvili genellikle kamu ihraççısının genel kredi gücüne ve kanunen kullanabileceği gelirlerine dayanır; gelir tahvili ise borç servisine tahsis edilmek üzere belirli bir kaynağa dayanır. Etiket tek başına tüm koşulları açıklamaz: hukuken borçlu taraf, taahhüdün kapsamı, rehin ve ödeme önceliği, yıllık ödenek koşulları, garantiler ve geçerli eyalet veya yerel hukuk da önemlidir. İki türden hiçbiri kendiliğinden güvenli değildir ve tek bir karşılama oranı temerrüdü öngörmez.
General obligation taahhüdü ne anlama gelir?
GO tahvili genellikle bir eyalet ya da yerel yönetim tarafından çıkarılır ve gerçekten verilen taahhüt ile yasal yetkinin sınırları içinde “full faith and credit” ile vergilendirme gücüne dayanır. Ödeme; ihraççıya ve geçerli hukuka göre genel fondan, emlak veya gelir vergilerinden ya da yasama organının tahsis ettiği ödeneklerden gelebilir. Bazı yerel GO tahvilleri esas olarak, kimi zaman yalnızca, ad valorem vergilere dayanır; eyalet GO borcu eyalet yasama organının ödeneğine bağlı olabilir. MSRB’nin geri ödeme kaynaklarına ilişkin açıklaması, kaynak ve ödeme önceliğinin ihraççıya ve eyalet ya da yerel hukuka göre önemli ölçüde değişebileceğini belirtir.
“Full faith and credit”; kamunun tüm varlıklarının rehnedildiği, vergilerin sınırsız artırılabileceği veya ABD federal hükümetinin garanti verdiği anlamına gelmez. GO etiketi ihraççının sınırsız vergilendirme yetkisine sahip olduğunu kanıtlamaz. Vergi ve borç limitleri, seçmen onayı, bütçe süreçleri ve hukuki başvuru yolları eyalet anayasasına, yasalara, yerel yönetime ait kuruluş belgesine ve ihraç dokümanlarına bağlı olabilir. SEC’nin belediye tahvillerinde kredi riski bülteni, kısa etikete bağlı kalmayıp resmi izahnameyi okuyarak kimin ödeme yapmakla yükümlü olduğunu ve taahhüdü hangi yetkinin desteklediğini belirlemeyi önerir.
Pratik soru yalnızca “Bu bir GO tahvili mi?” değildir. Hangi kamu kuruluşunun ödeme sözü verdiğini, hangi gelirlerin kanunen kullanılabileceğini, belirli bir verginin rehnedilip rehnedilmediğini ve ödeme yapılmazsa tahvil sahibinin hangi haklara sahip olduğunu inceleyin. GO ihraççısının gelirleri çeşitli olabilir, ancak mali baskı, yasal kısıtlar, zayıf mali durum veya başka yükümlülüklerle de karşılaşabilir. Tür adı tek başına kredi kalitesini belirlemez.
Gelir tahvilleri neyi rehneder?
Gelir tahvili genellikle vergi koyma yetkisi olan bir hükümetin genel kredisi ve vergi gücü rehnedilmeden, belirtilen bir veya daha fazla gelir kaynağından ödenir. Kaynak; su veya kanalizasyon ücretleri, geçiş ücretleri, havaalanı ya da liman gelirleri, kira ödemeleri, hibeler, tüketim vergileri veya belirli başka vergiler olabilir. Bu nedenle “gelir”, proje kullanıcılarının doğrudan ücret ödemesi anlamına gelmez; özel olarak tahsis edilen bir vergi de rehnedilebilir. Hangi paranın rehinli hesaba gireceğini ve borç servisinde kullanılabileceğini tahvil belgeleri belirler.
Taahhüt dar kapsamlı olabilir: yalnızca belirli bir tesisi, tüm bir hizmet sistemini, belirli bir vergi akışını veya başka bir sözleşmenin ödemelerini kapsayabilir. İhraççının diğer gelirleri kapsam dışında kalabilir. MSRB, tahvil sahiplerinin genellikle gelir tahvili için rehnedilmemiş vergi veya ödeneklerin kullanılmasını ihraççıya zorla kabul ettiremeyeceğini açıklar. Rehinli kaynak yetmezse, şehrin farkı gönüllü olarak genel fondan karşılayacağını varsaymayın.
Bu durum her gelir tahvilinin rücusuz olduğu veya ödeme yapılmayınca proje varlıklarının kendiliğinden tahvil sahiplerine geçtiği anlamına gelmez. Rücu hakkı yasal yapıya ve belgelere bağlıdır. Ekipman, arazi, alacaklar ve işletme nakdi farklı muamele görebilir. “Gelir tahvili” adından sonuç çıkarmak yerine taahhüdü, rehinleri, sözleşme hükümlerini, başvuru yollarını ve ayrı garantileri inceleyin. SEC’nin belediye tahvilleri bülteni farklı yapıları açıklar ve gelir kaynağı ile rücu kapsamının ihraç belgelerinden doğrulanmasını önerir.
İhraççıyı, borçluyu ve rehinli kaynağı ayırın
Üç konu sıkça birbirine karıştırılır. İhraççı, tahvil teklifinde adı geçen kamu kuruluşudur. Borçlu, işlem belgelerine göre planlanan ödemeleri yapmakla yasal olarak yükümlü olan taraftır. Rehinli kaynak, belgelerin bu ödemeler için kullanılabilir kıldığı gelir, vergi, ödenek veya başka nakit akışıdır. Basit bir şehir GO ihracında şehir hem ihraççı hem borçlu olabilir. Conduit ihracında ihraççı ile nihai borç alan farklı olabilir.
Örneğin kamu otoritesi, kâr amacı gütmeyen bir hastaneyi finanse etmek için tahvil çıkarabilir. Hastane otoriteye veya mütevelliye kredi geri ödemesi yapmayı taahhüt edebilir ve bu ödemeler tahvil sahipleri lehine rehnedilebilir. Otorite ihraççı, hastane ise temel borçludur. Şartlarda başka bir taahhüt veya garanti yoksa hastane ödeme yapmadığında otoritenin kendi genel kaynaklarından ödeme yapması gerekmeyebilir. SEC’nin kredi riski bülteni, ihraççının veya diğer borçlunun kim olduğunu ve hangi gelirlerin rehnedildiğini belirlemeyi önerir.
Parayı alıp dağıtan bir mütevelli otomatik olarak kredi borçlusu olmaz. İlk sayfada kamu kuruluşunun adının bulunması da vergi mükelleflerinin borcu garanti ettiğini kanıtlamaz. Resmi izahname ile kredi, trust ve indenture belgelerinde borç alanı, yükümlü kişiyi, garantörleri ve ödeme kaynağını bulun. Birden fazla borçlu varsa sorumluluğun müşterek, ayrı, belirli ödemelerle sınırlı veya başka bir olaya bağlı olup olmadığını kontrol edin.
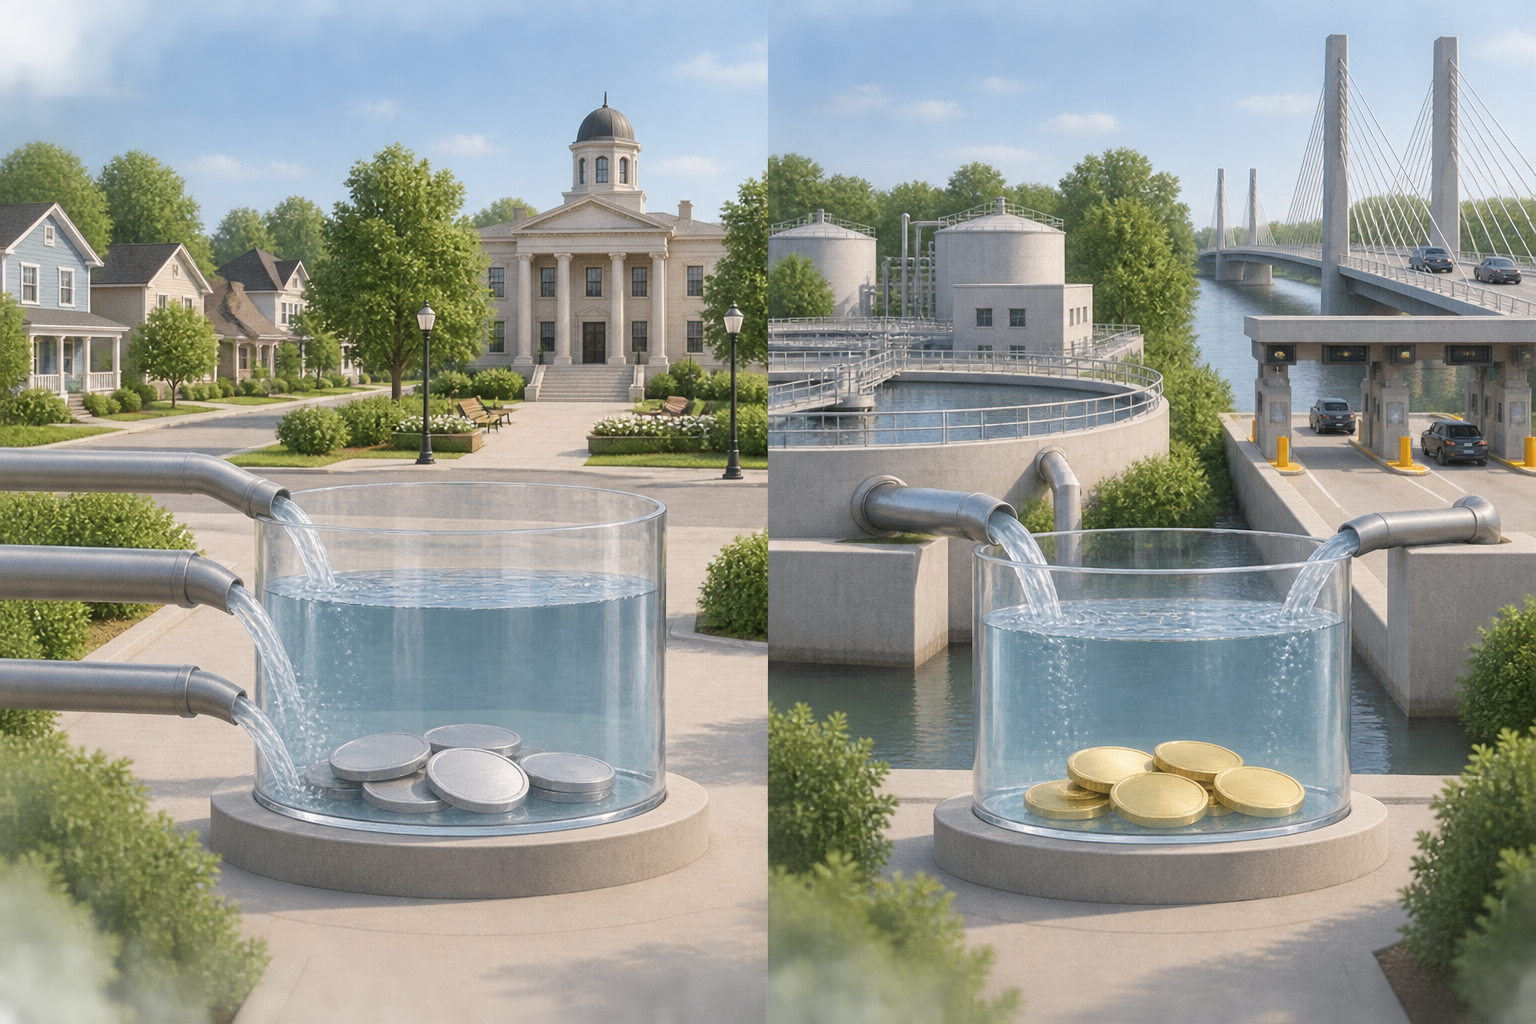
Varsayımsal su tahvili örneğinde karşılama ne gösterir?
Yalnızca açıklama amacıyla, belediye su işletmesinin yıllık borç servisi 3,6 milyon dolar olan bir gelir tahvili çıkardığını varsayalım. Indenture’da tanımlanan rehinli net gelirin, belgelerde belirtilen gider ve düzeltmelerden sonra 5,4 milyon dolar olduğunu varsayalım. Basit karşılama hesabı şöyledir:
5,4 milyon dolar ÷ 3,6 milyon dolar = 1,50×
Bu varsayımda tanımlı rehinli gelir, yıllık borç servisinin 1,5 katıdır. Gelir 3,0 milyon dolara düşerse hesap 3,0 milyon ÷ 3,6 milyon = 0,83× olur. Bu, başka bir izin verilen kaynak, rezerv veya önlem yoksa varsayılan gelirin o dönem varsayılan borç servisini karşılamayacağını gösterir. Tek başına ödeme temerrüdünü, sözleşme ihlalini veya uygulanacak hukuki yolu kanıtlamaz.
Örnek gerçek tahvil şartlarını, ödeme zamanlamasını, rezervleri, tarife belirleme yetkisini, öncelikli giderleri, diğer borçları veya talep ve işletme maliyetlerindeki gelecekteki değişiklikleri içermez. “Net gelir” sözleşmede özel olarak tanımlanabilir. Bazı belgeler borç servisine ayrılabilir para hesaplanmadan önce belirli işletme giderlerinin ödenmesini ister; bazıları mevduat ve transferleri farklı tanımlar. Karşılama testi geçmiş sonuçları, tahminleri, mali dönemi veya indenture’da belirtilen düzeltmeleri kullanabilir. Evrensel eşik yerine ilgili ihracın formülünü kullanın.
Karşılama, tanımlanmış nakit akışı ile planlanan borç servisi arasındaki ilişkiyi ölçen göstergelerden biridir. Tüm riskleri ölçmez, ihraççının tarifeleri artırabildiğini veya artıracağını kanıtlamaz, gelecekteki tüm sermaye ihtiyaçlarını içermez ve borçlunun temerrüdünü tek başına tahmin etmez. SEC ayrıca borçlunun finansal tablolarının, ekonomik koşulların, diğer yükümlülüklerin, proje varsayımlarının ve yasal sınırların incelenmesini önerir.
Rehin önceliği ve sözleşme hükümleri para akışını değiştirir
Aynı sistemin gelirleri iki tahvil için rehnedilmiş olsa bile hakları farklı olabilir. Belgelere göre kıdemli rehin, tali rehinden önce ödeme alabilir. Nakit akışı sözleşmesi işletme giderlerinin, borç servisi depozitolarının, rezerv tamamlama ve diğer transferlerin sırasını belirleyebilir. Bunlar belirli bir finansman içindeki sözleşmesel önceliklerdir; proje adından çıkarılabilecek evrensel bir sıralama değildir.
Tahvilin brüt gelirler, net gelirler, belirli bir vergi, kira ödemesi veya kredi geri ödemesi üzerinde hakkı olup olmadığını sorun; borç servisinden önce izin verilen kesintileri belirleyin. Diğer tahvillerin aynı rehni eşit paylaşıp paylaşmadığını, daha öncelikli veya tali olup olmadığını kontrol edin. “Birinci derece rehin” ancak gelir veya varlık havuzu ve öncelik belgelerde tanımlanmışsa anlamlıdır. Kıdemli rehin bile zayıf gelir, hukuki uyuşmazlık, işletme sorunu veya kapsam dışı taleplerden etkilenebilir.
MSRB’nin yatırımcılar için yedi soruluk kılavuzu hem ödeme kaynağının hem de diğer yükümlülüklerin önceliğinin sorulmasını önerir. Ödemenin yıllık ödenek onayına bağlı olup olmadığını da kontrol edin. Bu sorular GO ve gelir tahvilleri için geçerlidir: önce kaynağı belirleyin, sonra paranın borç servisine nasıl yönlendirildiğini hukuken izleyin.
Özel vergiler, çift taahhüt ve ödenek koşulları
Bazı yapılar basit GO ve proje geliri karşılaştırmasının arasında yer alır. Özel vergi tahvili, belirli bir satış, tüketim veya başka vergiyi rehnedebilir. Kaynak tek tesisin kullanıcı ücretlerinden geniş, ancak genel gelirlerin tümünden dar olabilir. Dayanıklılığı vergi tabanına, tahsilat ve yaptırıma, yasal sınırlara ve tahvil belgelerine bağlıdır.
Çift teminatlı (double-barreled) tahvil, tanımlı bir gelir kaynağını vergi yetkisi olan bir kamu kuruluşunun GO taahhüdüyle birleştirir. İkinci taahhüt başka bir yasal ödeme kaynağı sağlayabilir; kapsamı, önceliği ve başvuru yolları yine yasa ve şartlara bağlıdır. Bu isimdeki tüm tahvillerin aynı hakları verdiğini veya mali riski kaldırdığını varsaymayın. MSRB bu yapıyı gelir ve GO taahhütlerinin birleşimi olarak açıklar.
Yıllık ödeneğe tabi tahvilde, ilgili her dönem için yasama organının ödeme fonlarını tahsis etmesi gerekir. Bu, hukuken kullanılabilir tüm kaynaklara ilişkin koşulsuz ve sürekli taahhütten farklıdır. Ödenek verilmemesinin temerrüt, sona erme veya başka bir olay sayılıp sayılmayacağı belgelere ve geçerli hukuka bağlıdır. Moral obligation maddesi yasama organından desteği değerlendirmesini isteyebilir ama ödenek ayırmayı hukuken zorunlu kılmaz. MSRB bu bağlayıcı olmayan mekanizmayı GO taahhüdünden ayırır. Bu terimleri devlet garantisinin gündelik eş anlamlıları değil, belirli hukuki özellikler olarak değerlendirin.
Conduit finansmanı ve vergi statüsü ayrı konulardır
Conduit finansmanında eyalet veya yerel ihraççı, kâr amacı gütmeyen hastane, üniversite, konut kuruluşu ya da şirket gibi başka bir borçluya kredi veya proje finansmanı sağlamak için tahvil satar. Borçlunun ödemeleri tek rehinli kaynak olabilir. Kamu ihraççısı idari veya kamu yararı rolü üstlenirken borçlunun borcunu garanti etmeyebilir. Bazı conduit ihraçları rücusuzdur; bazıları sınırlı veya üçüncü taraf desteği içerir. Yanıt belgelerde bulunur; ihraççının kamu adı veya projenin kamu yararı bunu belirlemez.
Kredi desteği başka bir katman ekleyebilir. Tahvil sigortası, banka akreditifi, eyalet programı veya ana şirket garantisi ikincil ödeme kaynağı olabilir; şartlarını ve sağlayıcının kredi gücünü inceleyin. Garanti, garantörün tüm varlıklarını otomatik olarak rehnedip ana borçlunun zayıflıklarını ortadan kaldırmaz. Desteğin anaparayı, faizi, satış/geri alım yükümlülüklerini veya yalnızca belirli olayları kapsayıp kapsamadığını ve yürürlükte olup olmadığını kontrol edin.
Vergi statüsü ayrı bir boyuttur. Belediye tahvili vergiden muaf, vergilendirilebilir ya da AMT ödemesi gereken bir mükellef için AMT’ye tabi olabilir. Bu sınıflar faizin vergi muamelesini açıklar; ödemenin vergilerden, hizmet sisteminden, conduit borçlusundan veya birkaç kaynaktan gelip gelmediğini söylemez. MSRB’nin vergilendirilebilir belediye tahvilleri kılavuzu, vergi statüsünü diğer özellik ve risklerden ayırır. İhracın vergi açıklamasını ve ABD federal, eyalet ve yerel kurallarını ayrıca kontrol edin.
Tahvil etiketlerini karşılaştırmadan önce resmi izahnameyi okuyun
Genellikle MSRB’nin EMMA sisteminde bulunan resmi izahnameyle başlayın. İhraççıyı, borçluyu veya yükümlü kişiyi, varsa conduit borçlusunu ve garantörleri doğrulayın. Ardından kesin ödeme kaynağını, taahhüt kapsamını, rehinleri ve önceliği, paranın izin verilen kullanımını bulun. Yıllık ödenek koşullarını, vergi veya oylama sınırlarını, tarife belirleme yetkisini, rezervleri, sözleşmeleri ve hukuki yolları inceleyin. SEC resmi izahnamenin ihraç şartlarını, kredi bilgilerini ve risk faktörlerini içerdiğini belirtir; MSRB kılavuzu da kaynak ve ödeme önceliği için aynı belgeye yönlendirir.
Sonra rehinli kaynağın gerçekçi koşullarda borç servisini karşılayıp karşılayamayacağını değerlendirin. Gelir tahvilinde geçmiş tahsilatlar, müşteri yoğunlaşması, işletme giderleri, sermaye harcamaları, tarife değişiklikleri ve rakip talepler önem taşıyabilir. GO için ihraççının mali durumunu, kanunen kullanılabilir gelirleri, borç yükünü, vergi tabanını ve kaynak toplama ya da yeniden tahsis sınırlarını inceleyin. Kredi notu veya karşılama oranı bağlam sağlayabilir ama belgelerin ve finansal analizin yerini tutmaz.
Son olarak kredi yapısını tahvilin diğer özelliklerinden ayırın. Federal vergi statüsü, vade, erken itfa, piyasa fiyatı, likidite ve yatırımcının ikamet yeri temel ödeme taahhüdünü değiştirmeden yatırımı etkileyebilir. İlgili konular için belediye tahvillerinde vergi eşdeğeri getiri rehberi, temiz ve kirli fiyat rehberi ve tekil tahvil ile tahvil fonu rehberi sayfalarına bakın. Bu yazı genel ABD kavramlarını açıklar; belirli bir ihraç için hukuk, vergi veya yatırım tavsiyesi değildir.
Sık sorulan sorular
Q1GO tahvilleri gelir tahvillerinden her zaman daha mı güvenlidir?
Hayır. Etiketler genel ödeme yapılarını tanımlar, evrensel bir güvenlik sıralaması oluşturmaz. GO’da gerçek hukuki taahhüt, ihraççının kaynakları ve sınırları; gelir tahvilinde rehinli kaynak, borçlu, rehin, sözleşmeler ve rücu hakkı önemlidir. Belgeleri ve finansal bilgileri inceleyin.
Q2Gelir tahvili yalnızca proje kullanıcılarından alınan ücretlerle mi ödenmelidir?
Hayır. Rehinli kaynaklar sistem veya proje gelirlerini, hibeleri, kira ya da kredi ödemelerini veya belirli vergileri içerebilir. Kaynağı ve ek desteği belgeler belirler.
Q31,50× borç servisi karşılama oranı tahvilin temerrüde düşemeyeceği anlamına mı gelir?
Hayır. Bu, tanımlanmış bir dönem ve gelir ölçüsü için yapılan hesaptır. Gelecekteki nakit akışı, sözleşme tanımları, rezervler, diğer talepler, yasal sınırlar, işletme koşulları ve hukuki yollar da önemlidir. Oran tek başına temerrüt tahmini değildir.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Bir belediye tahvili gelir tahvili olarak adlandırılıyorsa ilk olarak neyi sormak yararlıdır?
Açıklamayı görmek için bir yanıt seçin