

Tek Tek Tahviller mi Tahvil Fonları mı: Nakit Akışı, Vade ve Risk
Tek tahvil ile tahvil fonunda neye sahip olduğunuzu, ödemenin zamanını, vade, çeşitlendirme, risk ve maliyet farklarını karşılaştırın.
Bu rehberdeSahip olduğunuz hak farklıdır
Kısa özet
Tek bir tahvil, belirlenmiş ödeme koşulları ve genellikle bir vade tarihi olan tek bir ihraççıya karşı borç alacağıdır. Tahvil fonu payı ise bir portföydeki payınızı gösterir; seçtiğiniz tarihte belirli bir tahvilin nominal değerinin iade edileceğini vaat etmez. Örnekler ABD tahvil ve fon uygulamalarını kullanır. Ürünler, vergiler ve yatırımcı korumaları ülkeye göre değişir. Rakamlar varsayımsaldır; tahmin veya yatırım tavsiyesi değildir.
Sahip olduğunuz hak farklıdır
Tek bir tahvil aldığınızda, ihraç koşulları çerçevesinde devlete, yerel yönetime veya şirkete borç verirsiniz. Belgelerde nominal değer, kupon, vade ve olası erken itfa koşulları yer alır. İhraççı yükümlülüklerini yerine getirir ve tahvil erken itfa edilmezse nominal değer vadede ödenir. Bu sözleşmeden doğan bir haktır; ihraççının her zaman ödeme gücünü koruyacağının garantisi değildir.
Tahvil fonu aldığınızda fonun çıkardığı payları edinirsiniz. Fon, belirlenmiş amacı kapsamında tahvil ve izin verilen diğer varlıkları tutar. Payınız fonun net varlıklarında oransal ekonomik hak sağlar; portföydeki belirli bir tahvilin kuponuna veya nominal değerine doğrudan hak vermez. Fon faiz alabilir, tahvil satabilir ya da vadede anaparayı tahsil edebilir. FINRA bu farkı tahvil rehberinde açıklar. Fon yatırım fonu, ETF veya kapalı uçlu fon olabilir; gerçek maruziyet için izahname ve güncel varlıklara bakın.
Nakit akışı ve vade farklı biçimde ilerler
Sabit faizli bir tahvil genellikle kuponları takvime göre öder ve ihraççının ödeme gücü ile erken itfa koşullarına bağlı olarak vadede nominal değeri geri verir. 10.000 dolar nominal değer ve yıllık %4 kupon yılda 400 dolar demektir; birçok ABD örneğinde altı ayda bir 200 dolar ödenir. Kupon nominal değer üzerinden hesaplanır. Yatırımcının getirisi ayrıca alış fiyatına, ödeme tarihlerine, itfa koşullarına ve kuponların yeniden yatırıma bağlıdır.
Geleneksel bir tahvil fonunun her yatırımcı için tek bir vade tarihi yoktur. Portföydeki tahviller farklı zamanlarda vadesine gelir, satılır veya fon amacı doğrultusunda yenilenir. Dağıtımlar varlıklara, nakit akışına, giderlere ve dağıtım politikasına bağlı olduğundan değişebilir. Dağıtım getirisi sözleşmeli kupon ya da vaat edilen toplam getiri değildir.
Hedef vadeli ETF belirli bir yıl civarında kapanmayı planlayabilir, ancak son ödeme kalan net varlıklara ve fon koşullarına bağlıdır. Alış fiyatını ya da belirli nominal tutarı garanti etmez. Tahvil ETF’lerinin vadesi ve hedef vadeli ETF’ler hakkında daha fazlasını okuyun.
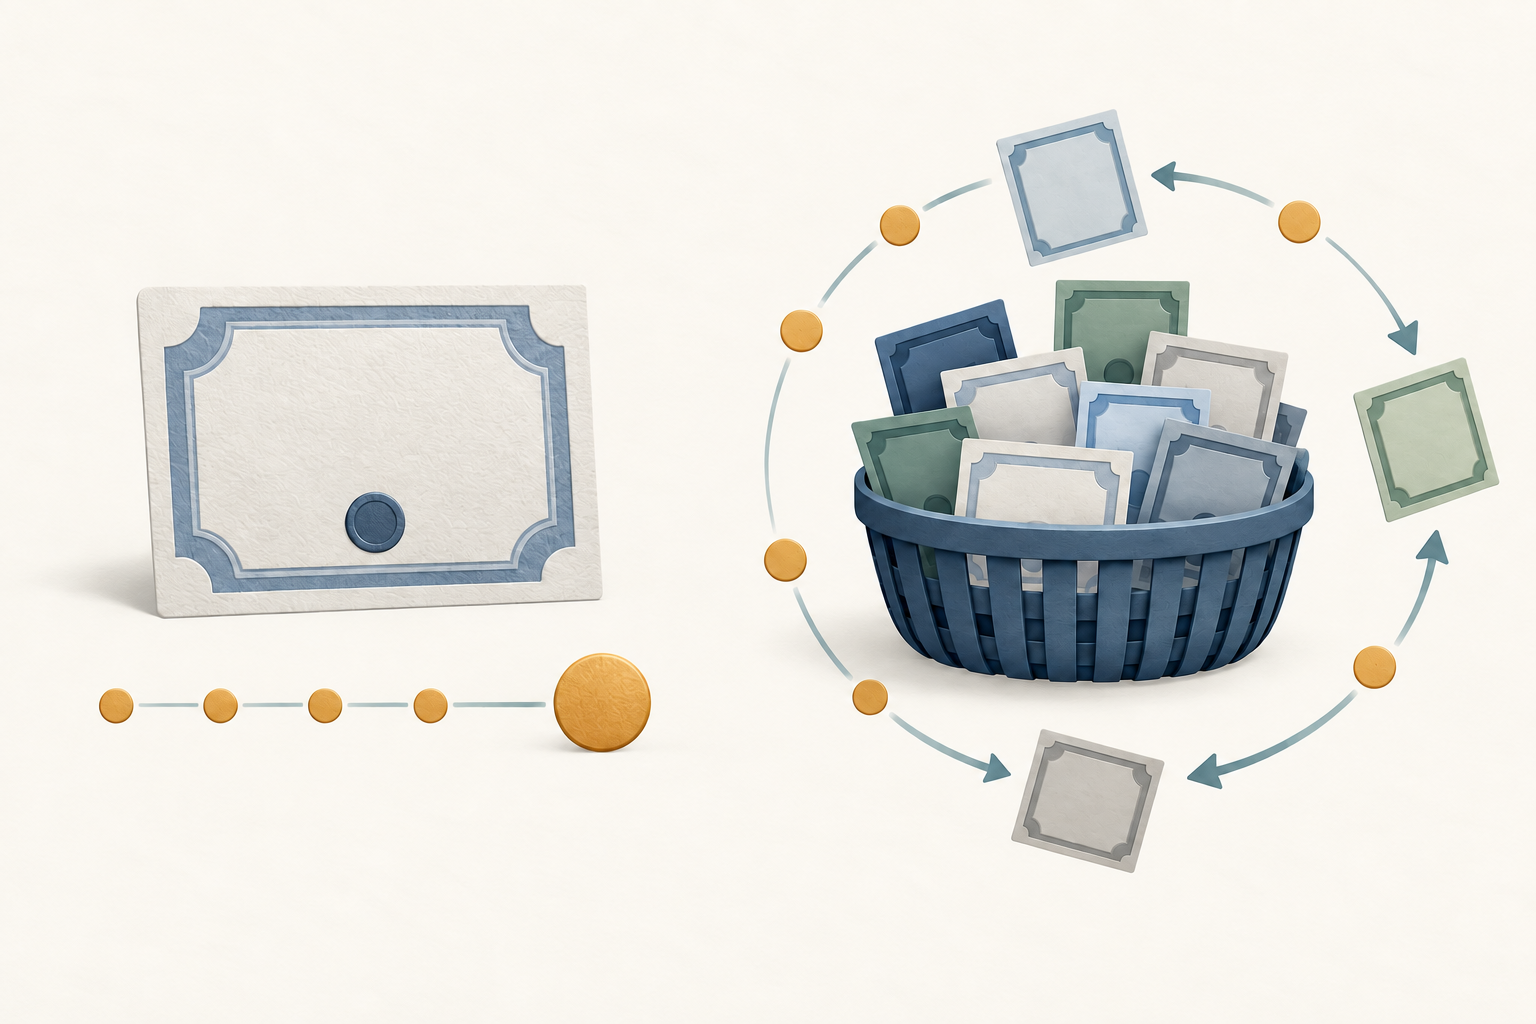
Çeşitlendirme ve doğrudan seçim farklı ödünleşimler sunar
Bir fon yatırımı çok sayıda ihraççı ve tahvile yayarak tek bir ihraççıdaki sorunun portföy üzerindeki etkisini azaltabilir. Gerçek çeşitlendirme hedefe ve varlıklara bağlıdır. Yüksek getirili, tek sektörlü veya tek ülkeye odaklı fon yoğunlaşabilir; birçok tahvil aynı ekonomik şoktan etkilenebilir. Fon kredi, faiz, likidite veya enflasyon riskini ortadan kaldırmaz.
Tek tek tahvillerde ihraççıyı, alacak önceliğini, kupon yapısını ve vadeyi siz seçersiniz. Bu, sözleşmeli ödeme tarihlerini gelecekteki harcamalarla eşleştirmeye yardımcı olabilir. Buna karşılık kredi belgelerini, itfa koşullarını, fiyatı, likiditeyi ve ihraççı yoğunlaşmasını incelemeniz gerekir. Geniş çeşitlendirme daha fazla sermaye veya çok sayıda alım gerektirebilir.
İşlem fiyatı ve likidite farklıdır
Tek bir tahvilin piyasa fiyatı vade öncesinde değişebilir. Erken satarsanız piyasa getirileri, kredi, likidite ve koşullara bağlı olarak nominal değerden fazla ya da az alabilirsiniz. SEC, vadeden önce satışın nominalden farklı tutar getirebileceğini ve komisyon ya da aracı kurum indirimi içerebileceğini belirtir. Fiyata ekleme/indirim, komisyon ve tahakkuk etmiş faizin dahil olup olmadığını sorun.
Tahvil ETF’si gün içinde borsada işlem görür. Piyasa fiyatı net varlık değerinden (NAV) farklı olabilir ve alış-satış farkı vardır. Açık uçlu yatırım fonları genellikle alım ve geri ödemeleri her iş günü hesaplanan NAV üzerinden işler. FINRA bu farkları ETF rehberinde ve yatırım fonu rehberinde açıklar.
İşlem biçimi likidite garantisi değildir. ETF payı kolayca alınıp satılırken içerideki bazı tahviller seyrek işlem görebilir. Piyasa baskısı sırasında spreadler ve NAV’a göre prim veya iskontolar büyüyebilir. Vadesi belli bir tahvili erken satmak da pahalı olabilir.
Her ikisi de çeşitli nedenlerle değer kaybedebilir
Piyasa getirileri yükseldiğinde mevcut sabit kuponlu tahvillerin fiyatı genellikle düşer; çünkü ödemeleri yeni ihraçlara kıyasla daha az cazip hale gelir. Fon NAV’ı gerileyebilir; ETF fiyatı NAV’dan ayrıca sapabilir. Etki duration, vade, getiri eğrisi ve kredi spreadine bağlıdır. Tahvil ETF duration’ı faiz hassasiyetini yaklaşık olarak ölçer, kesin getiri tahmini vermez.
Kredi riski her ikisinde de vardır. Tek tahvil riski bir ihraççı ve alacak sırasına yoğunlaştırır; fon bunu amacına göre dağıtır veya yoğunlaştırır. Erken itfa edilebilir tahviller vadesinden önce ödenebilir; ipoteğe dayalı menkul kıymetler anaparayı beklenenden erken ya da geç iade edebilir. Enflasyon sabit ödemelerin satın alma gücünü düşürür. Kuponlar ve geri alınan anapara farklı oranlardan yeniden yatırılabilir.
Tahvili vadeye kadar tutmak nominal değerin altında satma ihtiyacını önleyebilir, ancak temerrüt, erken itfa, enflasyon veya yeniden yatırım riskini silmez. Fon sürekli maruziyet sağlayabilir ama kişisel tarihinizde zararı karşılamaz. Hiçbir yapı otomatik olarak daha güvenli değildir; ihraççıyı veya fon amacını, nakde ihtiyaç tarihini ve fiyat dalgalanmalarına dayanma gücünüzü karşılaştırın.
Tüm maliyetleri ve vergileri karşılaştırın
Doğrudan tahvil işlemi komisyon veya fiyata dahil aracı kurum marjı içerebilir. Kupon tarihleri arasında alım yapan kişi, satıcıya tahakkuk etmiş faizi de ödeyebilir. Yalnızca kuponu değil toplam fiyatı ve beklenen nakit akışını karşılaştırın.
Fonun işletme giderleri, pay sınıfı ücretleri ve portföy içi işlem maliyetleri olabilir. ETF yatırımcısı ayrıca spread ve aracı kurum komisyonu ödeyebilir. Düşük gider oranı tüm maliyetleri göstermez. İzahnameyi ve aracı kurum açıklamalarını inceleyin.
Vergi; ülkeye, hesaba ve tahvil ya da fon türüne bağlıdır. ABD’de faiz, sermaye kazancı, belediye tahvili özellikleri ve fon dağıtımları farklı vergilendirilebilir. Fon, siz pay satmasanız da gelir veya gerçekleşmiş kazanç dağıtabilir. Belediye tahvili fonunun tüm dağıtımlarının vergiden muaf olduğunu varsaymayın. ABD örnekleri diğer ülkelerin vergi kuralı değildir.
Varsayımsal 10.000 dolarlık nakit akışı karşılaştırması
Yıllık %4 kuponlu, altı ayda bir ödeme yapan, 10.000 dolar nominal değerli beş yıllık bir tahvilin nominalden alındığını varsayın. Bir kupon 10.000 × 0,04 ÷ 2 = 200 dolardır. On ödeme toplam 2.000 dolar eder. İhraççı öder ve tahvil erken itfa edilmezse vadede 10.000 dolar nominal değer de ödenir.
Bu hesap sözleşmeli ödemeleri gösterir; toplam getiriyi veya garantili sonucu göstermez. Ücretleri, vergileri, enflasyonu, yeniden yatırımı, temerrüdü ve erken itfayı içermez. Nominalin üstünde veya altında alış getiri ve sonucu değiştirir. Vadeden önce satış fiyatı 10.000 doların üstünde ya da altında olabilir ve işlem maliyeti doğabilir.
Tahvil fonuna 10.000 dolar yatırırsanız beş yıl sonra vadesi gelecek 10.000 dolar nominal değerli bir alacak değil, fon payı edinirsiniz. Tahvillerin vadesi, yenilenmesi, yeniden fiyatlanması ve giderler dağıtımları değiştirir. Beş yıl sonra payların piyasa değeri ilk yatırımınızdan yüksek veya düşük olabilir. Dağıtımları yeniden yatırmak pay sayısını artırır, seçilen tarihte anapara iadesi vaadi oluşturmaz.
Yapıyı ihtiyacınız olan soruya göre kıyaslayın
Önce belirli bir tarihte sözleşmeli ödeme mi, yoksa geliri ve değeri değişebilen ortak bir portföy mü istediğinizi belirleyin. Tek tahvilde ihraççı ve alacak önceliğini; fonda hedefi, vade profilini, duration’ı, kredi bileşimini, yoğunlaşmayı ve giderleri karşılaştırın. Erken satış, itfa, değişen dağıtımlar ve fiyat düşüşlerini de düşünün.
Tek bir tahvilin vadesi fonun ortalama vadesi veya duration’ı değildir. Tahvil merdiveni bireysel vadeleri farklı tarihlere yayar; geleneksel fon genellikle varlıklarını yeniler. Merdiven, barbell ve bullet tahvil stratejileri ve SEC getirisi, dağıtım getirisi ve vadeye kadar getiri karşılaştırmalarını inceleyin.
Yararlı bir kıyaslama; ödeme koşullarının, çeşitlendirmenin, piyasa fiyatı maruziyetinin, maliyetlerin, vergilerin ve ürün belgelerinin ihtiyacınıza uyup uymadığını gösterir. Bir yapının herkes için daha iyi olduğunu söylemez. Karar vermeden önce ihraç belgelerini veya izahnameyi, güncel varlıkları ve son yatırımcı raporunu inceleyin.
Sık sorulan sorular
Q1Tahvil fonu ilk yatırımımı belirli bir tarihte geri öder mi?
Genellikle hayır. Geleneksel fon payının kişisel vadesi veya alış fiyatını iade vaadi yoktur. Hedef vadeli fon kapanmayı planlayabilir, ancak son ödeme kalan varlıklara ve koşullara bağlıdır.
Q2Tek tahvili vadeye kadar tutarsam fiyat riskini göz ardı edebilir miyim?
Hayır. Ara piyasa fiyatından satıştan kaçınabilirsiniz, ancak ihraççı temerrüde düşebilir, çağrılabilir tahvil erken ödenebilir ve enflasyon veya yeniden yatırım oranları nakit akışlarının değerini değiştirir. Erken satış gerekebilir.
Q3Tek tek tahviller fonlardan daha mı güvenlidir?
Yalnızca kategorisine bakarak söylenemez. Bir tahvil tek ihraççıda yoğunlaşabilir; fon amacına göre çeşitlendirebilir veya yoğunlaşabilir. Varlıkları, krediyi, vadeyi, duration’ı, likiditeyi ve maliyetleri karşılaştırın.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Tahvil fonu payı alan yatırımcı neye sahip olur?
Açıklamayı görmek için bir yanıt seçin