

Belediye Tahvillerinde Vergi Eşdeğeri Getiri: Formül, AMT ve Riskler
ABD belediye tahvillerini vergiye tabi tahvillerle TEY üzerinden karşılaştırın; eyalet vergisi, AMT, erken itfa, kredi ve likidite etkilerini öğrenin.
Bu rehberdeVergi eşdeğeri getiri hangi soruyu yanıtlar
Kısa özet
Vergi eşdeğeri getiri (TEY), uygun bir ABD belediye tahvilinin federal vergi sonrası faizini yakalamak için vergiye tabi bir tahvilin vergi öncesi ne kadar getiri sağlaması gerektiğini tahmin eder. Yalnızca federal vergiyi kullanan basit formül: TEY = vergiden muaf getiri ÷ (1 − geçerli federal marjinal vergi oranı). Bu, varsayımlara dayalı bir karşılaştırma eşiğidir; tahmin veya risk ayarlı getiri değildir.
Vergi eşdeğeri getiri hangi soruyu yanıtlar
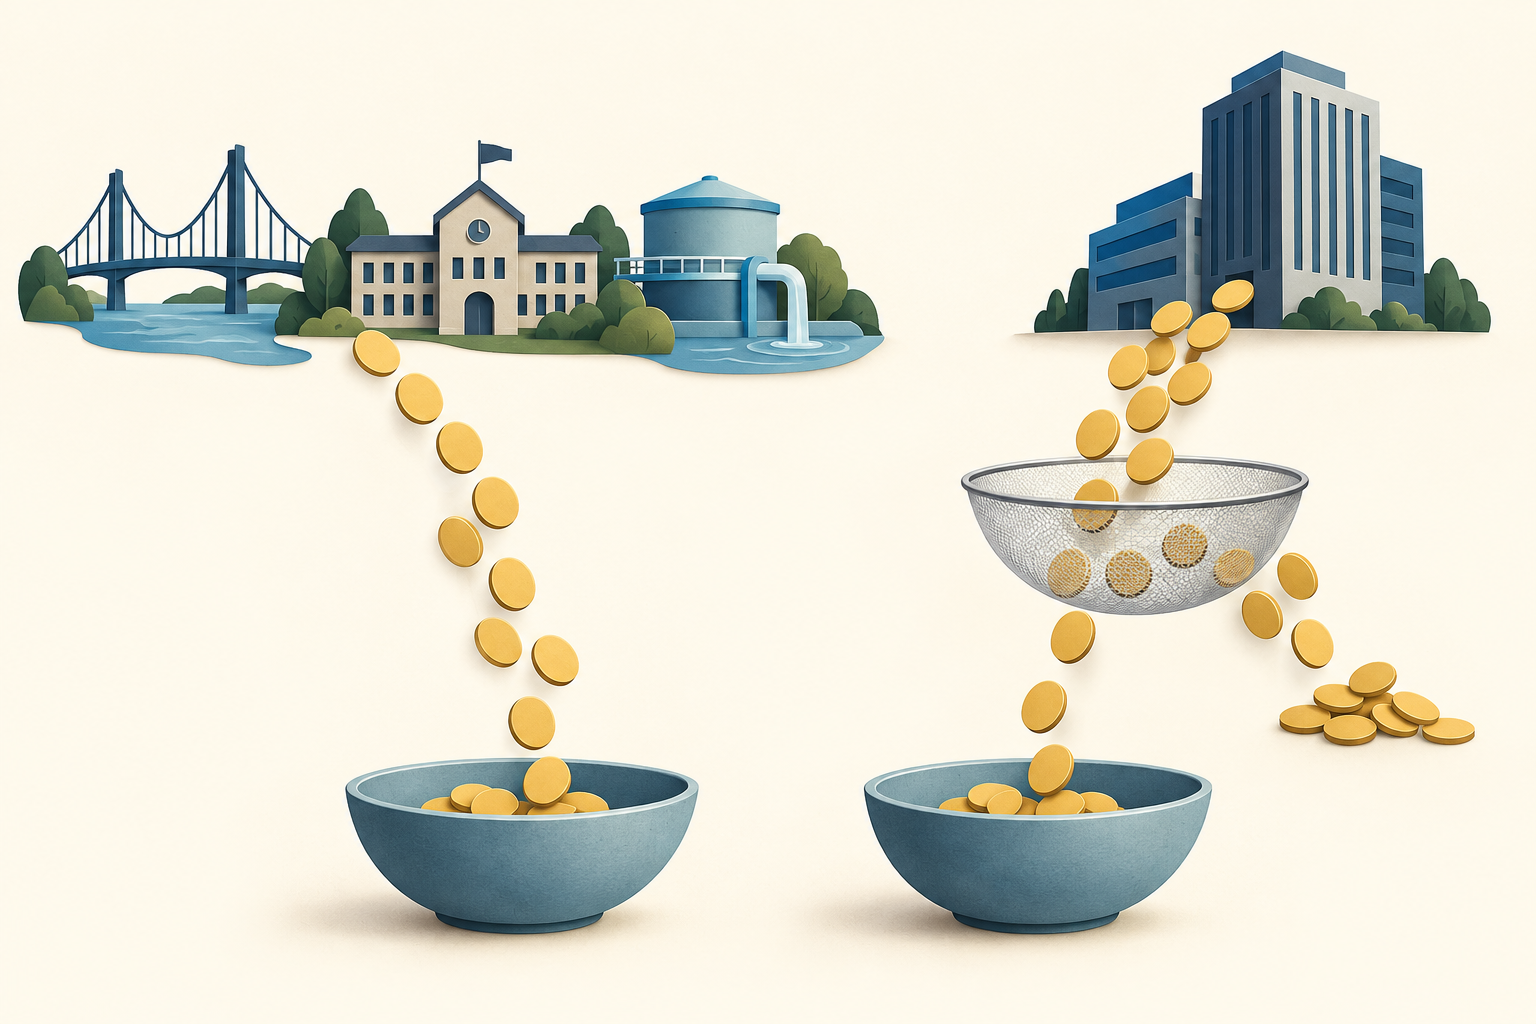
Belediye tahvilleri eyalet, şehir, ilçe veya bunlar adına finansman sağlayan kuruluşlarca ihraç edilir. Vergi koşullarını karşılayan bir ihracın faizi genellikle ABD federal vergilendirilebilir gelirine dahil edilmez; vergiye tabi tahvil faizi ise normalde vergilendirilir. Bu nedenle belediye tahvilinin nominal getirisi daha düşük olsa da vergi sonrası faizi benzer olabilir. TEY, açık varsayımlar altında muaf getiriyi gerekli vergiye tabi getiriye dönüştürür.
Formül yalnızca varsayılan vergi sonrasında aynı faizi sağlamak için vergiye tabi getirinin ne olması gerektiğini yanıtlar. Tahvilleri beklenen toplam getiri, kredi kalitesi, fiyat istikrarı, likidite veya yatırımcıya uygunluk açısından sıralamaz. TEY’nin %4 olması tahvilin %4 ödediği ya da ABD Hazine tahvili kadar güvenli olduğu anlamına gelmez. Kupon, alış fiyatı, erken itfa koşulları ve geri ödeme kaynağı her tahvil için ayrıdır.
Önce tahvilin federal vergi durumunu doğrulayın
“Belediye” ifadesi ihraççıyı veya finansman yapısını tanımlar; her ödemenin vergisini tek başına belirlemez. IRS Publication 550, eyalet ve yerel yönetim borçlarının faizinin genellikle vergiden muaf olduğunu söylerken vergiye tabi yükümlülükleri ve istisnaları da açıklar. MSRB vergi durumu rehberi, federal düzeyde muaf, vergiye tabi ve AMT ile ilişkili ihracı ayırır. Belirli tahvilin resmi ihraç belgesini ve vergi açıklamasını kontrol edin.
Normal federal gelir vergisinden muaf bazı faizler, kimi mükellefler için alternatif asgari vergi (AMT) hesabını yine etkileyebilir. Vergiye tabi belediye tahvili federal düzeyde vergilendirilirken eyalet düzeyinde farklı muamele görebilir. Eyalet ve yerel vergi ikamet yerine, ihraç yerine ve ilgili kanuna bağlıdır. Genel yükümlülük ve gelir tahvillerinin geri ödeme kaynakları da farklıdır; vergi etiketi ihraççının ödeme gücünü kanıtlamaz.
Yalnızca federal vergiyi varsayarak TEY hesaplayın
Vergilendirilebilir hesapta basit karşılaştırma için m belediye tahvilinin vergiden muaf getirisi, t ise benzer vergiye tabi faize uygulanan federal marjinal oran olsun. Vergiye tabi y getirisi federal vergi sonrası yaklaşık y × (1 − t) bırakır. Bunu m’ye eşitleyince TEY = m ÷ (1 − t) elde edilir. Ortalama oran yerine ilgili marjinal oran kullanılır.
Varsayımsal belediye tahvili getirisi %3,00, federal marjinal oran %24 olsun; eyalet vergisi ve AMT etkisini yok sayalım: TEY = %3,00 ÷ 0,76 = %3,947, yaklaşık %3,95. Bu varsayımlarda vergiye tabi tahvilin başa baş getirisi budur. Karşılaştırılabilir vergiye tabi YTW %4,10 ise federal vergi sonrası yaklaşık %3,116 kalır; %3,80 ise yaklaşık %2,888. Hesap fiyat hareketi, maliyet, eyalet vergisi, AMT ve risk farklarını içermez.
MSRB örneği, %3,00 muaf getiri ve %37 vergi varsayımıyla %4,76 TEY gösterir. Bu yalnızca örnektir, önerilen bir oran değildir. %22 oranında yaklaşık %3,85; %32 oranında yaklaşık %4,41 çıkar. Bunlar duyarlılık örnekleridir; güncel oran veya kişisel vergi beyanı değildir. Faiz birden fazla vergi dilimine giriyorsa tek oranlı formül yaklaşık sonuç verir.
Aynı getiri türünü karşılaştırın
Kupon, nominal değere uygulanan sözleşme oranıdır; güncel piyasa getirisi değildir. Vadeye kadar getiri (YTM) fiyatı ve planlanan nakit akışlarını yansıtır fakat ödeme ve yeniden yatırım varsayımlarına dayanır. Erken itfa edilebilen belediye tahvilinde, itfa tarihi ve fiyatına göre hesaplanan itfaya kadar getiriye (YTC) de bakın. FINRA açıklamasına göre en kötü getiri (YTW) uygun YTM ve YTC senaryolarını karşılaştırır, ancak gerçekleşmiş toplam getiri değil tahmindir.
Belediye ve vergiye tabi tahvil için aynı getiri ölçüsünü kullanın. Nominal değeri 1.000 dolar, kuponu %4 olan tahvil yılda 40 dolar öder; 1.050 dolara alınırsa basit cari getirisi 40 ÷ 1.050 ≈ %3,81’dir. Anaparanın geri ödenmesini veya itfa zamanını hesaba katmadığı için YTM ya da YTW değildir. Takas tarihi, fiyat yöntemi ve itfa varsayımları eşit olsa bile TEY kredi, likidite, duration veya opsiyon riskini düzeltmez.
Eyalet vergisi ve hesap türü kullanılacak oranı değiştirir
Örnek, eyalet ve yerel vergileri bilerek dışarıda bırakır. Bazı eyaletler kişinin ikamet ettiği eyalette ihraç edilen tahvil faizini muaf tutar; bazıları diğer eyaletlerden gelen faizin bir kısmını veya tamamını vergilendirir. Federal ve eyalet oranlarını otomatik olarak toplamayın; her tahvil için gerçek kanun, indirim ve yatırımcı durumunu kullanın. Ulusal belediye fonu birçok eyaletten tahvil tutabilir; yıllık eyalet dağılımını inceleyin.
Hesap türü de önemlidir. Vergilendirilebilir hesapta uygun faiz cari federal vergiden muaf olabilir. Geleneksel 401(k) gibi vergi ertelenmiş hesapta vergiye tabi tahvil faizi de genellikle alındığı yıl hemen vergilenmez; basit TEY gelecekteki para çekme vergisini göstermez. Hesabın tamamındaki vergi muamelesini karşılaştırın.
AMT, beyan ve belediye tahvil fonları
Belirli özel faaliyet tahvillerinin faizinin bir kısmı AMT düzeltme kalemi olabilir. IRS’nin 2025 Form 6251 talimatları ilgili faizi ve istisnaları açıklar. İhraççı veya fon bilgisi, Form 1099-INT kutu 9’da ya da 1099-DIV kutu 13’te ilgili tutarı gösterebilir. Bu bilgi her yatırımcının AMT ödeyeceği anlamına gelmez; hesaplama mükellef bazında, istisnalar ve diğer düzeltmelerle yapılır.
Vergiden muaf faiz yine de beyan edilmelidir; genellikle Form 1040 satır 2a’da gösterilir. 1099-INT kutu 9, kutu 8’e; 1099-DIV kutu 13, kutu 12’ye dahildir; tutarı iki kez saymayın. Faizi satış sonucundan da ayırın. Vergiden muaf belediye tahvilinin ikincil piyasada iskonto edilmesi bu farkı otomatik olarak muaf faiz yapmaz; uygun tahvillerin ilk ihraç iskontosu (OID) ise muaf faiz sayılabilir. 95 dolara alıp 98 dolara satmak, 3 dolarlık farkın vergi niteliğini tek başına belirlemez.
Belediye tahvil fonunda muaf faiz dağıtımları portföye ve yıllık vergi raporlamasına bağlıdır. Investor.gov tahvil fonu rehberi, fon gelirinin tamamının federal veya eyalet vergisinden muaf olmayabileceğini belirtir. İlgili yılın vergi ekini ve dağıtım dökümünü inceleyin.
Vergi avantajı tahvil riskini ortadan kaldırmaz
Piyasa getirileri yükselince belediye tahvili fiyatları düşebilir. Erken itfa nakit akışını ve yeniden yatırım fırsatını değiştirir. Kredi riski ihraççıya ve geri ödeme kaynağına bağlıdır: genel yükümlülük tahviliyle otoyol geçiş gelirine dayalı gelir tahvili aynı mekanizmaya dayanmaz. Yüksek not ödeme garantisi değildir. Bazı belediye tahvilleri seyrek işlem görür; ekrandaki fiyat uygulanabilir satış fiyatı olmayabilir. Investor.gov itfa, kredi, faiz, enflasyon ve likidite risklerini açıklar.
Nominal değeri 100 dolar olan tahvili 105 dolara alıp vadesinden önce 97 dolara satmak, kupon ve maliyetler sayılmadan önce 8 dolarlık fiyat kaybı yaratır. TEY faizi karşılaştırmak bu piyasa hareketini önlemez veya otomatik olarak telafi etmez. Satış kazancı, piyasa iskontosu ve fon dağıtımları farklı vergi kurallarına tabi olabilir.
Karşılaştırma için pratik sıra
Önce hesap türüyle vergi yılını belirleyin; sonra yalnızca “muni” etiketine güvenmek yerine belirli menkul kıymeti saptayın. Resmi ihraç belgesinde federal vergi durumunu, AMT açıklamasını, eyalet ve yerel vergi muamelesini, itfa takvimini ve geri ödeme kaynağını okuyun. Fonlar için ilgili yılın vergi ekini ve portföy açıklamasını kullanın.
İki seçenek için aynı getiri ölçüsünü seçin; itfa edilebilir tahvillerde YTW kupondan daha yararlı olabilir. Takas tarihini ve fiyat temelini eşleştirin. Federal basit formülü yalnızca varsayımlar uygunsa kullanın; eyalet vergilerini gerçek muameleyi doğruladıktan sonra ekleyin. AMT veya hesap kuralları karşılaştırmayı değiştiriyorsa basit formül yetersizdir.
Son olarak TEY’nin dışarıda bıraktıklarını karşılaştırın: kredi kalitesi, duration, itfa, likidite, alış-satış farkı, maliyetler ve yeniden yatırım varsayımları. Investor.gov belediye tahvili özeti, şirket tahvili ve Treasury getirileri yazısı ve ETF SEC getirisi ile dağıtım getirisi rehberi de yardımcı olur. TEY bir eleme karşılaştırmasıdır; kişisel vergi sonucu veya tahvil tavsiyesi değildir.
Sık sorulan sorular
Q1Belediye tahvili faizlerinin tamamı federal gelir vergisinden muaf mı?
Hayır. Uygun ihraçların faizi genellikle muaf olsa da vergiye tabi tahviller ve AMT’yi etkileyebilecek özel faaliyet tahvili faizleri vardır. İhraç belgelerini ve ilgili yıl kurallarını kontrol edin.
Q2TEY’nin %3,95 olması belediye tahvilinin %3,95 ödediği anlamına mı gelir?
Hayır. Varsayılan vergi oranı ve belediye getirisiyle hesaplanan vergiye tabi tahvil karşılaştırma eşiğidir. Gerçek ödemeler kupon, nakit akışı, fiyat, itfa ve vergi muamelesine bağlıdır.
Q3Vergiden muaf belediye tahvili satılırken vergi doğabilir mi?
Evet, doğabilir. Uygun faizin muaf olması satış kazancını veya piyasa iskontosunu otomatik olarak muaf yapmaz. Alış ve satış fiyatı, elde tutma süresi ve kurallar belirleyicidir.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Uygun belediye tahvilinin varsayımsal getirisi %3,00. Varsayılan federal marjinal oran %24, eyalet vergisi ve AMT etkisi yoksa basit TEY nedir?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
The portion of premium above intrinsic value, reflecting remaining time, expected uncertainty, rates, dividends, and supply and demand.
Ayrıntılı rehberi okugammaDayanak varlığın fiyatı değiştiğinde opsiyon deltasının ne kadar hızlı değiştiğini ölçen duyarlılıktır. Delta’nın sabit bir sayı değil yerel bir tahmin olduğunu gösterir.
Ayrıntılı rehberi oku