

ETF, ETN veya Emtia Tröstü: Aslında Neye Sahipsiniz?
ABD’de kayıtlı bir ETF payının, ETN’nin veya emtia tröstündeki payın neyi temsil ettiğini, değerini nelerin desteklediğini ve ihraççı, varlıklar ile işlem koşullarında neleri kontrol etmeniz gerektiğini öğrenin.
Bu rehberde“Borsada işlem gören ürün” ne anlama gelir?
Kısa özet
“Borsada işlem görüyor” ifadesi ürünün nerede alınıp satıldığını açıklar. Hangi yasal hakka sahip olduğunuzu göstermez. ABD’de kayıtlı bir ETF’nin payı fon portföyünde menfaat temsil eder; ETN teminatsız bir borçtur; emtia tröstündeki pay ise o tröstün belgelerinde tanımlanan menfaati temsil eder. Borsa fiyatları ekranda benzer görünebilir; ancak değeri belirleyen unsurlar, ihraççı riski ve itfa koşulları farklıdır.
“Borsada işlem gören ürün” ne anlama gelir?
“Borsada işlem gören ürün” (ETP), borsada işlem gören farklı menkul kıymetler için kullanılan genel bir terimdir. ETF’leri, borsada işlem gören senetleri (ETN) ve borsada işlem gören emtia tröstlerini kapsayabilir. Investor.gov ETP sözlüğü, yatırımcı bunların fiyatlarını yan yana görse bile farklı yapılara sahip olduklarını açıklar.
Bir ürünün adında “ETF” geçmesi, yasal yapısını belirlemek için yeterli değildir. Bazı emtia tröstlerinin adında “ETF” ifadesi yer alabilir; ancak bu tröstler ABD’nin 1940 tarihli Investment Company Act’i kapsamında yatırım şirketi olarak kayıtlı olmayabilir. Ürünün gerçekte ne olduğunu izahname ve kayıt belgeleri gösterir.
Bu rehberde “ABD’de kayıtlı ETF”, 1940 tarihli yasa kapsamında açık uçlu yatırım şirketi veya unit investment trust olarak kayıtlı ETF anlamına gelir. SEC’nin ETF bülteni bu ETF’leri ele alır ve ETN’leri ve emtia ürünlerini açıkça farklı ETP’ler olarak ayırır. Hak ve yükümlülükler gerçek yapıya ve geçerli mevzuata bağlıdır; farklı bir kategoride olmak tek başına ürünün yatırımcı korumasından yoksun olduğu anlamına gelmez.
ETF payının sahibi neye sahip olur?
ETF, açıklanan bir hedef veya strateji doğrultusunda varlıkları bir araya getirir. Portföyünde hisse senetleri, tahviller veya izin verilen başka yatırımlar bulunabilir. ETF payı fonda menfaat temsil eder; fonun varlıkları ve yükümlülükleri net varlık değerini (NAV) belirler. Bu pay genellikle portföydeki belirli menkul kıymetlerin doğrudan mülkiyetini vermez.
Fon varlıklarının değeri yükselebilir veya düşebilir; fon giderleri zaman içinde getiriyi azaltır. ETF’ye bağlı olarak yoğunlaşma, yabancı piyasalar, faiz oranları, kredi, türev araçlar veya endeksi takip etme farkı gibi riskler söz konusu olabilir. Hangi risklerin geçerli olduğunu yalnızca “ETF” etiketi değil, portföy ve strateji belirler.
Bireysel yatırımcılar ETF paylarını genellikle borsada alıp satar. Ayrı olarak, yetkili katılımcılar fonun prosedürlerine göre fonla doğrudan büyük pay blokları oluşturabilir veya itfa edebilir. Bu süreç ETF pay arzını portföye bağlar, ancak bireysel bir emrin NAV üzerinden gerçekleşmesini garanti etmez. Ayrıntılar için ETF oluşturma ve itfa işlemleri nasıl çalışır? başlıklı rehbere bakın.
ETN yatırımcısı neye sahip olur?
ETN bir borçlanma senedidir: ihraç eden finans kuruluşunun teminatsız borç yükümlülüğüdür. Yatırımcı, endeksin veya ölçütün varlıklarını elinde tutan bir portföyde pay sahibi olmaz; senet şartlarına göre ödeme yapma vaadini ihraççıdan alır. Ödeme formülü genellikle bir ölçüte bağlıdır; ücret ve diğer düzeltmeler senet belgelerinde belirtilir.
Bu yapı ihraççının kredi riskini doğurur. İhraççı yükümlülüklerini yerine getiremezse, bağlantılı ölçüt iyi performans gösterse bile senet sahibi yatırımının bir kısmını veya tamamını kaybedebilir. SEC’nin ETN bülteni ölçüt, değerleme, likidite ve prim veya iskonto risklerini de açıklar.
Gerçek ödeme, ilgili senedin şartlarına bağlıdır. Bu şartlarda vade tarihi, ihraççının erken itfa hakkı veya yalnızca belirli koşulları karşılayan yatırımcılara açık bir erken itfa süreci bulunabilir. ETN’nin her zaman, gösterge değerinden veya ölçütün dayanak menkul kıymetleri karşılığında itfa edilebileceğini varsaymayın. İzahname; ihraççıyı, formülü, ücretleri, ödeme yükümlülüklerini ve yatırımı değiştirebilecek ya da sona erdirebilecek olayları açıklar.
Emtia tröstündeki pay neyi temsil eder?
Emtia tröstü; emtia, para birimi, emtiayla ilgili sözleşmeler veya belgelerinde belirtilen başka varlıkları tutabilen bir tröst yapısıdır. Yatırımcı bu tröstte menfaat temsil eden bir menkul kıymet satın alır; hak ve yükümlülükler tröstün kuruluş ve arz belgelerinde tanımlanır. Bu pay, dayanak emtiaya doğrudan sahip olmakla otomatik olarak aynı şey değildir.
Örneğin, fiziki metal tutan bir tröstün varlık yapısı, belgeleri vadeli işlem veya başka finansal araçlara izin veren bir tröstten farklıdır. Tröst fiziki varlık tutsa bile pay sahibi küçük miktarda teslimat isteyebileceğini varsaymamalıdır. Doğrudan itfanın mümkün olup olmadığı, kimlerin kullanabileceği, asgari tutar ve ücretler ürün şartlarına bağlıdır.
Investor.gov, emtia tröstlerinin tekliflerini SEC’ye 1933 tarihli Securities Act kapsamında, menkul kıymetlerini ise 1934 tarihli Securities Exchange Act kapsamında sırasıyla kaydettirmek zorunda olduğunu açıklar. Bu tröstlerin ihraççıları ayrıca dolandırıcılıkla mücadele hükümlerine tabidir. Ancak bu tröstler, 1940 tarihli yasa kapsamında yatırım şirketi olarak kayıtlı değildir. Bu, düzenleyici yapı farkıdır; tröstün düzenlenmediği veya tüm tröstlerin aynı korumayı sunduğu anlamına gelmez. Tröstün ne tuttuğunu ve payın hangi hakları verdiğini öğrenmek için kayıt beyanını, izahnameyi ve kuruluş belgelerini inceleyin.
Değeri ne destekler ve ne ters gidebilir?
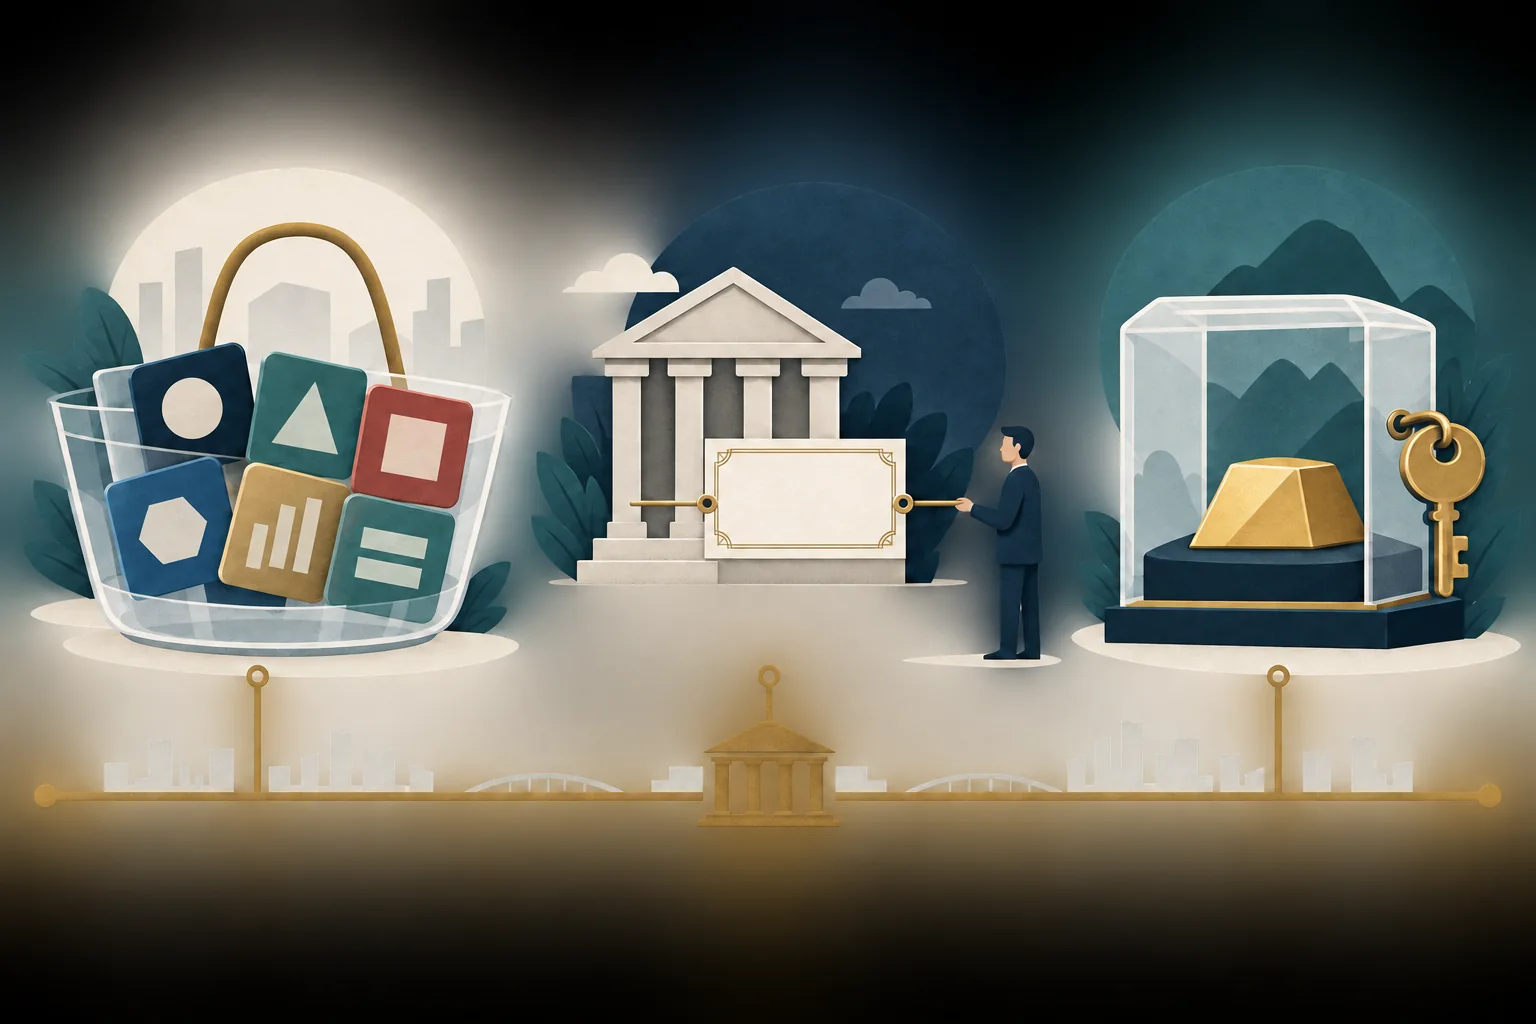
Yapılar şöyle özetlenebilir:
| Ürün | Yatırımcının sahip olduğu | Başlıca değer dayanağı | Yapıya özgü risk |
|---|---|---|---|
| ABD’de kayıtlı ETF | Yatırım fonundaki paylar | Yükümlülükler ve giderler düşüldükten sonra fon portföyünün değeri | Portföy, fon ve piyasa riskleri |
| ETN | Bir finans kuruluşunun ihraç ettiği teminatsız borç | Genellikle bir ölçüte bağlı senedin sözleşmesel ödeme formülü | İhraççı vaat ettiği ödemeyi yapamayabilir |
| Emtia tröstü | Belirli bir tröstte menfaat temsil eden menkul kıymet | Tröstün varlıkları, yükümlülükleri, giderleri ve kullandığı sözleşmeler | Belirli varlıklar, saklama, karşı taraflar ve tröst şartları |
Bu, bir sıralama değil, yapı karşılaştırmasıdır. Portföyü düşerse ETF değer kaybedebilir; ölçüt performansı, ücretler, piyasa işlemleri veya ihraççının kredi sorunları ETN’nin değerini düşürebilir; varlıklar ya da bağlantılı riskler azalır veya maliyetler yükselirse emtia tröstü değer kaybedebilir. Arz, talep ve likidite de üçünün borsa fiyatını etkileyebilir.
“Tarafından destekleniyor” ifadesi belirsiz olabilir. ETF, fon düzeyinde portföy varlıkları tutar; ETN ihraççının yükümlülüğüdür; emtia tröstü yalnızca belgelerinde belirtilen varlıkları ve hakları tutar. Gerçekte hangi varlıkların bulunduğunu ve saklama veya ödeme sorumluluğunun kimde olduğunu belirleyin.
Borsa fiyatı neden referans değerden farklı olabilir?
ETF’nin NAV’ı belirli bir hesaplama anında fon varlıklarının pay başına değerini tahmin eder. Borsa fiyatı alıcı ve satıcıların işlemleriyle değişir. İki değer farklılaşarak prim veya iskonto oluşturabilir. SEC’nin ETF bülteni, ETF paylarının NAV’ın üzerinde veya altında olabilen piyasa fiyatlarından işlem gördüğünü açıklar. Daha fazla bilgi için ETF NAV’ı ve piyasa fiyatı rehberine bakın.
ETN’nin aynı anlamda portföy NAV’ı yoktur. Formüle dayalı gösterge değer yayımlanabilir; ancak bu değer, senedin satılabileceği veya itfa edilebileceği fiyat olmak zorunda değildir. Piyasa fiyatı gösterge değerden farklı olabilir ve ihraççının kredi değerliliği önemini korur.
Emtia tröstündeki bir payın fiyatı da varlıklarının veya diğer risklerinin hesaplanan değerinden farklı olabilir. Varlıklar, payın piyasa fiyatından farklı bir anda değerlenebilir; sözleşmeler, giderler, nakit ve yükümlülükler hesaplamayı etkileyebilir. Tröstün hangi değeri yayımladığını, nasıl hesapladığını ve hangi zamana ait olduğunu kontrol edin. Bu referans değerlerin hiçbiri gerçekleşecek işlem fiyatını garanti etmez.
Likidite ve itfa koşulları nasıl farklıdır?
ETF’de bireysel yatırımcı açısından likidite, borsada işlem gören payların piyasasıdır; birincil piyasadaki oluşturma ve itfa ise fon prosedürlerine göre büyük bloklar halinde yapılır. Dayanak varlıklar, piyasa saatleri ve işlem koşulları spread’i ve kotasyon fiyatı civarında bulunan miktarı etkileyebilir.
ETN’de borsada işlem görmek, yatırımdan çıkmanın tek yolu değildir. Ek senet ihracı durdurulabilir ve ETN’de erken itfa koşulları, ücretler, ihraççının çağrı hakkı veya vade tarihi bulunabilir. SEC bülteni, ihraçların askıya alınması ve diğer olayların piyasa fiyatı ile gösterge değer arasındaki ilişkiyi etkileyebileceği konusunda uyarır. ETF’lerdeki olağan oluşturma ve itfa sürecinin burada da bulunduğunu varsaymak yerine senet belgelerini inceleyin. SEC’nin ETN bülteni ayrıca ETN’lerin oluşturma birimi büyüklüklerinde ihraç ve itfa edildiğini belirtir; ihraççı düzeyindeki bu süreç her bireysel yatırımcıya tek bir senedi gösterge değerinden itfa etme hakkı vermez. Erken itfa uygunluğu, asgari miktarlar ve ücretler ilgili senedin koşullarında belirlenir.
Emtia tröstünde yeni payların nasıl oluşturulacağını ve doğrudan itfanın mümkün olup olmadığını tröstün yapısı belirler. Payların borsada işlem görmesi, her yatırımcının bunları nakit veya dayanak emtia karşılığında tröste iade edebileceği anlamına gelmez. İzahnamede yetkili katılımcıları, asgari tutarları, takas sürelerini, ücretleri ve sona erme şartlarını kontrol edin.
Her üç ürün türünde de güncel alış ve satış kotasyonlarını, spread’i, bu fiyatlardan mevcut miktarı ve dayanak piyasaların işlem saatlerini inceleyin. Geçmiş işlem hacmi tek başına emrinizin şimdi ne kadara mal olacağını göstermez. ETF işlem hacmi ile likidite rehberi bu ölçümlerin neden farklı olduğunu açıklar.
“Neye sahibim?” sorusunun yanıtı hangi belgelerde?
Yalnızca borsa açıklaması veya pazarlama adına değil, ürünün resmi arz belgelerine bakın. Yapıya bağlı olarak bunlar izahname, kayıt beyanı, borç senedi izahname eki veya tröst sözleşmesi olabilir. SEC’nin ETN bülteni, yatırımcılara senedin şartlarını ve risklerini izahnamede anlamalarını özellikle önerir.
Şu noktaları kontrol edin:
- Yasal yapı ve sorumlu taraflar: Ürün yatırım şirketi olarak kayıtlı bir ETF mi, borç senedi mi yoksa tröst mü? İhraççı, mütevelli, saklama kuruluşu ve ilgili karşı taraf kim?
- Tutulan varlıklar veya ödeme vaadi: Fon ya da tröst açıklanan varlıkları gerçekten tutuyor mu? ETN’de ihraççının tam ödeme yükümlülüğü ve ölçüt formülü nedir?
- Değerin hesaplanması: Hangi endeks, spot fiyat, sözleşme veya portföy değerlemesi kullanılıyor? Ücretler, düzeltmeler ve değerleme zamanları neler?
- Yatırımdan çıkış: Paylar borsada satılabilir mi? Doğrudan itfa hakkı, asgari tutar, erken itfa şartı, çağrı hakkı veya vade var mı?
- İşlem koşulları: Ürün nerede ve ne zaman işlem görüyor? Alış-satış spread’i, piyasa derinliği ve ilgili dayanak varlıkların likiditesi nasıl?
- Riskler ve maliyetler: İhraççı kredi riski, saklama veya karşı taraf riskleri, giderler, işlem maliyetleri ve ürünü durdurabilecek ya da sona erdirebilecek koşulları inceleyin.
ABD menkul kıymet arzlarının belgeleri SEC’nin EDGAR şirket ve bildirim arama sayfasında bulunabilir. Belirli ürünün ve pay sınıfı ya da senedin belgelerini okuyun; benzer isimler aynı koşulları garanti etmez.
Etikete güvenmeden ürünleri nasıl karşılaştırabilirsiniz?
Şu dört soruyu sırayla sorun: Hangi yasal hakka sahibim? Hangi varlık veya ödeme vaadi değeri destekliyor? Hangi koşullar değeri düşürebilir ya da ödemeyi kesintiye uğratabilir? Nasıl satabilir veya itfa edebilirim ve maliyeti ne olabilir?
Yanıtlar, benzer ölçütlere bağlı iki ürünün neden farklı davranabileceğini açıklar. Biri kayıtlı bir fonda varlık tutabilir, diğeri finans kuruluşunun vaadine bağlı olabilir, üçüncüsü ise tröst sözleşmesine göre varlık tutabilir. Belgeleri ayrıca farklı işlem, değerleme ve itfa koşulları belirler.
Bu çerçeve yapıyı anlamak içindir, ürün tavsiyesi değildir. İlgilendiğiniz menkul kıymetin belgelerini, güncel işlem koşullarını ve geçerli risklerini karşılaştırın. Ayrıca ETF oluşturma ve itfa işlemleri, ETF primleri ve iskontoları ve ETF likiditesi rehberlerine bakın.
Sık sorulan sorular
Q1ETN, ölçütünün yatırımlarını elinde tutar mı?
Genellikle hayır. ETN, ihraççısının teminatsız yükümlülüğüdür ve ödemeleri senet şartlarına göre hesaplanır. Ölçütün menkul kıymetlerinin veya diğer varlıklarının mülkiyetini temsil etmez.
Q2Emtia tröstündeki payımı dayanak emtiayı almak için itfa edebilir miyim?
Bunu varsaymayın. İtfa hakları, yetkili katılımcılar, asgari tutarlar ve ücretler tröst belgelerine bağlıdır. Bazı yatırımcılar paylarını yalnızca piyasada satabilir.
Q3Adında “ETF” geçen her ürün kayıtlı bir ETF midir?
Hayır. Borsada işlem gören ürünler farklı yapılara sahiptir. Ürünün yatırım şirketi olarak yapılandırılmış bir ETF, ETN veya emtia tröstü olup olmadığını ve hangi hak ve risklerin geçerli olduğunu kayıt beyanı ve izahname üzerinden kontrol edin.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Bir ETN sahibi genellikle neye sahiptir?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Opsiyon kullanım fiyatının dayanak varlığın piyasa fiyatına yakın olduğu durumdur. Opsiyonun o anda içsel değeri az olabilir; buna rağmen kalan süre ve belirsizlik nedeniyle prim taşıyabilir.
Ayrıntılı rehberi okualım opsiyonuSahibine dayanak varlığı kullanım fiyatından satın alma hakkını veren, fakat zorunluluk getirmeyen sözleşmedir. Sözleşmenin satıcısı, hak kullanılır ve kendisine tahsis edilirse karşı yükümlülüğü taşır.
Ayrıntılı rehberi oku