

ETF oluşturma ve itfa nasıl işler?
Yetkili katılımcıların, oluşturma birimlerinin ve menkul kıymet sepetlerinin rolünü; arbitrajın prim veya iskontoyu neden daraltabileceğini ancak bunu garanti etmediğini öğrenin.
Bu rehberdeETF’nin iki ayrı piyasası vardır
Kısa özet
Yatırımcıların çoğu ETF paylarını borsada alıp satar. Yetkili katılımcılar (AP), büyük pay bloklarını fonla doğrudan oluşturur veya itfa eder; karşılığında varlık sepeti ya da nakit alıp verir. Bu mekanizma piyasa fiyatını varlık değerine yaklaştırabilir, ancak belirli bir fiyatı veya bireysel yatırımcının emrinin gerçekleşmesini garanti etmez.
ETF’nin iki ayrı piyasası vardır
İkincil piyasada bireysel ve kurumsal yatırımcılar işlem günü boyunca ETF paylarını borsada birbirlerinden alıp satar. Birincil piyasada yetkili katılımcı, büyük bir pay grubunu oluşturmak veya itfa etmek için fonla doğrudan işlem yapar. Investor.gov’un ETF bülteni bu farkı açıklar: bireysel yatırımcı genellikle piyasadaki başka bir tarafla işlem yapar; paylarını doğrudan fona verip itfa talep etmez.
Bu yazı, oluşturma ve itfanın yetkili katılımcılar üzerinden toplu birimler hâlinde yapıldığı, ABD’de kayıtlı açık uçlu yatırım şirketi ETF’lerine odaklanır. Sepet, nakit denkleştirme ve süreç ayrıntıları fona göre değişebilir; bazı yapılar farklı düzenleyici çerçevelere tabidir. Borsada işlem gören her ürün kayıtlı ETF yapısında değildir: emtia ETP’leri ve ETN’ler farklı çalışabilir. SEC’in ETF uyum rehberi Rule 6c-11’in kapsamını ve bazı istisnaları açıklar. Kayıtlı ETF’lerin tümü Rule 6c-11’e dayanmaz; UIT yapısındaki bazı ETF’ler başka muafiyetlere göre çalışabilir. Diğer ülkelerdeki kurallar ve süreçler farklı olabilir.
AP yetkili bir aracıdır, fiyat garantisi vermez
Yetkili katılımcı (AP) genellikle büyük bir broker-dealer veya fonla doğrudan oluşturma ve itfa işlemleri için sözleşmesi bulunan başka bir finans kuruluşudur. Investor.gov yetkili katılımcıların kim olduğunu ve rollerini açıklar. Bireysel yatırımcınıza hizmet veren aracı kurumun AP olması gerekmez; borsada ETF işlemi yapmak için AP olmanız da gerekmez.
AP aynı zamanda piyasa yapıcılığı yapabilir veya başka riskleri yönetebilir; ancak bunlar ayrı görevlerdir. AP statüsü, kurumu her zaman işlem yapmaya, belirli bir fiyat sunmaya ya da ETF’nin primini veya iskontosunu belirli bir aralıkta tutmaya zorlamaz.
AP yeni ETF paylarını nasıl oluşturur?
Fon; menkul kıymetlerden veya diğer varlıklardan oluşan bir oluşturma sepeti belirler, aradaki farkı dengelemek için nakit de ekleyebilir. AP, üzerinde anlaşılan süreç uyarınca sepeti ve gerekirse nakit tutarını fona teslim eder. Karşılığında fon, AP’ye genellikle oluşturma birimi denilen büyük bir ETF payı bloku ihraç eder. AP bu payları ikincil piyasada satabilir, elinde tutabilir veya başka pozisyonların tasfiyesinde kullanabilir.
Sepet fon portföyünü yansıtabilir; fon politikası özel sepetlere veya nakit bileşenine de izin verebilir. SEC’in nihai Rule 6c-11 düzenlemesi, bu kurala dayanan fonların sepet oluşturma ve kabul etme konusunda yazılı politika ve prosedürler belirlemesini, özel sepetlere yönelik kontroller kurmasını gerektirir.
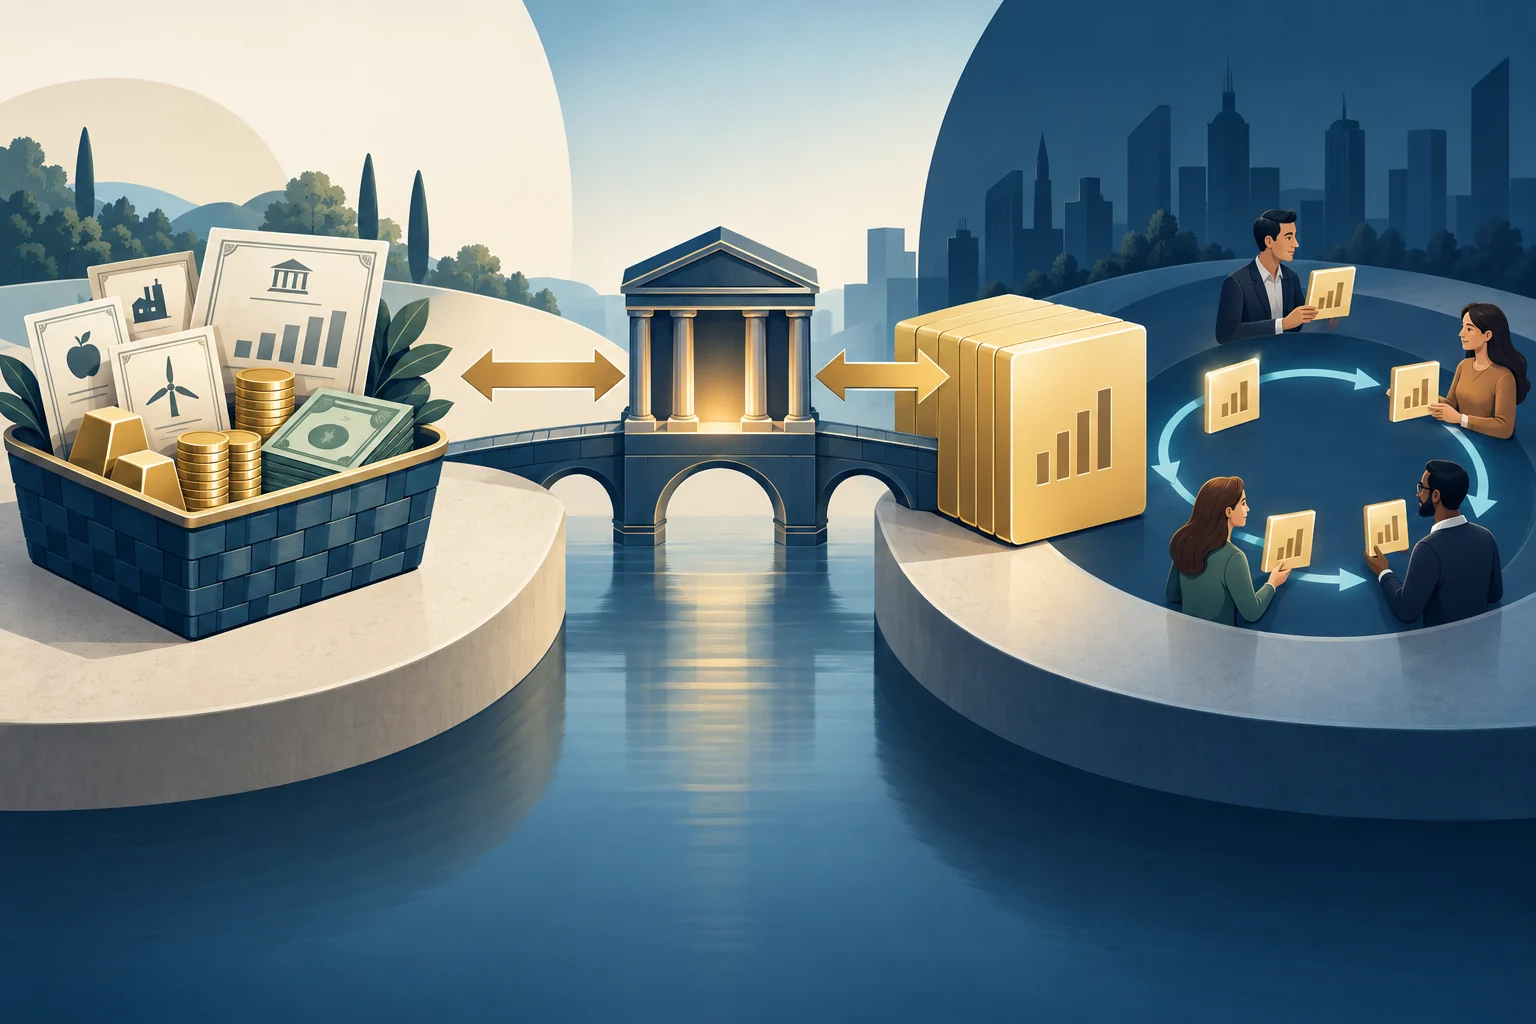
Oluşturma biriminin büyüklüğü her fonda aynı değildir
Yalnızca hesaplama örneği olarak, bir fonun varsayımsal oluşturma biriminin 20.000 ETF payından oluştuğunu ve her payın piyasa değerinin 100 dolar olduğunu düşünün. İşlem maliyetleri veya nakit denkleştirmeden önce bu blok 2.000.000 dolar eder. Bu, varsayımsal bir hesaplama örneğidir; tüm ETF’ler için standart büyüklük veya kural değildir. Fon kendi birim koşullarını belirler; bunlar ürüne göre değişebilir veya zamanla güncellenebilir.
Investor.gov, oluşturma ve itfanın bireysel yatırımcının tek tek payları yerine büyük bloklarda gerçekleştiğini açıklar. Sepeti, ücretleri, nakit denkleştirmeyi ve özel koşulları fon belgelerinden kontrol edin.
İtfada sepet değişimi ters yönde gerçekleşir
İtfa için AP genellikle piyasadan büyük miktarda ETF payı toplar ve bunları belirlenmiş bir itfa birimi olarak fona teslim eder. Karşılığında önceden tanımlanmış menkul kıymet veya diğer varlıklardan oluşan bir sepet alır; bazı bileşenlerin yerine nakit verilebilir ya da sepete nakit eklenebilir. SEC rehberi, işlemin nakit denkleştirme tutarı içerebileceğini belirtir.
Bu, bireysel yatırımcının doğrudan kullanabileceği bir itfa yöntemi değildir. Paylarınızı borsada sattığınızda piyasadaki bir alıcıya satarsınız; fon paylarınızı otomatik olarak geri almaz veya portföyünden size varlık teslim etmez.
Arbitraj primi veya iskontoyu daraltabilir, ancak ortadan kaldırmak zorunda değildir
Borsadaki ETF fiyatı, AP’nin satın alabileceği veya oluşturabileceği sepetin değerinden yüksekse pay oluşturup satmak ekonomik açıdan cazip olabilir. ETF fiyatı, itfada alınabilecek varlıkların değerinden düşükse AP payları alıp sepet karşılığında itfa edebilir. İşlem kârlıysa pay arzındaki veya talebindeki değişim piyasa fiyatını varlık değerine yaklaştırmaya yardımcı olabilir.
Bu olası arbitrajdır, garanti değildir. Investor.gov, ETF yapısındaki arbitrajın piyasa fiyatını genellikle NAV’a yaklaştırdığını belirtir; yine de ETF NAV üzerinde primli veya altında iskontolu işlem görebilir. NAV ile piyasa fiyatını karşılaştırma ve prim ya da iskonto hesaplama rehberine bakın: farkı ölçmek, kapanacağını kanıtlamaz.
Maliyetler, korunma, takas ve kapalı piyasalar yakınsamayı engelleyebilir
AP, pay oluşturmadan veya itfa etmeden önce fiyat farkını maliyet ve risklerle karşılaştırır: sepet varlıklarını alıp satmak, spread ve komisyonlar, envanter finansmanı, fiyat hareketlerine karşı korunma, gerçekleşme riski ve fon ücretleri. Bazı varlıklar işlem görmüyor veya dayanak piyasa kapalı olabilir. Saat dilimi ve takas döngüsü farkları da teslim zamanını ya da beklenen fiyatı değiştirebilir.
ETF, piyasaları kapanmış yabancı varlıklar tutuyorsa ETF fiyatı bazı dayanak varlıkların son yayımlanan fiyatlarından daha yeni bilgileri yansıtabilir. Bu durumda itfa sepetinin değeri de geçici olarak daha belirsiz olur. Dayanak piyasalar kapalıyken ETF fiyatının neden hareket ettiğini ve ETF işlem hacmi ile likidite arasındaki farkı okuyun. Fiyat farkı, uygulama maliyetlerinden ve risklerden küçükse işlem cazip olmayabilir. AP fiyat garantisi vermek veya arbitrajı tamamlamak zorunda değildir.
Ayni varlıkla itfa, fon düzeyindeki bazı gerçekleşmiş kazançları azaltabilir
AP, ETF paylarını nakit yerine menkul kıymet alarak itfa ettiğinde fon, değeri artan bazı varlıkları satıp fon içinde sermaye kazancı gerçekleştirmekten kaçınabilir. Bu durum, nakit için varlık satışına kıyasla pay sahiplerine yapılan bazı vergilendirilebilir kazanç dağıtımlarını azaltabilir. Investor.gov, ayni varlık takasının birçok ETF’nin vergi verimliliğine katkı sağlayabildiğini belirtir.
Bu, sınırlı ve olası bir etkidir; vergi muafiyeti veya belirli bir sonuç taahhüdü değildir. Sonuç portföye, fon akışlarına, vergi kurallarına ve yatırımcının durumuna bağlıdır. Kendi paylarınızı satmanız veya dağıtım almanız da vergisel sonuç doğurabilir. Fonun izahnamesini ve vergi belgelerini inceleyin; gerekirse yetkin bir vergi uzmanına danışın.
Bireysel işleminiz fon payı oluşturmaz veya itfa etmez
Bir aracı kurum üzerinden ETF aldığınızda, ikincil piyasadaki bir satıcıdan işlem gören pay satın alırsınız. Sattığınızda payı başka bir piyasa katılımcısı alır; kişisel emriniz payları doğrudan fona göndermez. Oluşturma ve itfa genellikle fonun sepeti ve koşulları uyarınca AP aracılığıyla büyük bloklarda gerçekleşir. Bu nedenle işleminizin NAV’dan gerçekleşeceği veya fonun pay sayısını tek başına artırıp azaltacağı garanti değildir.
Prim veya iskontoyu değerlendirirken aynı zamandaki fiyatları karşılaştırın; dayanak varlıkların likiditesini, sepeti ve maliyetleri de inceleyin. ETF yapısı piyasa fiyatını varlık değerine yaklaştırabilecek bir kanal sunar, ancak piyasa riskini, fiyat farklarını veya ürün ve ülkelere göre değişen kuralları ortadan kaldırmaz.
Sık sorulan sorular
Q1ETF’yi sattığımda paylarımı doğrudan fon mu itfa eder?
Hayır. Genellikle ikincil piyasada başka bir alıcıya satarsınız. Fonla doğrudan itfa için AP üzerinden büyük bir pay bloğu gerekir ve fonun koşulları uygulanır.
Q2Her ETF’de oluşturma birimi aynı büyüklükte midir?
Hayır. Birim büyüklüğünü, sepeti ve nakit denkleştirmeyi fon belirler; koşullar ürüne göre değişir. Buradaki 20.000 pay örneği varsayımsaldır.
Q3Ayni varlıkla itfa daha az vergi ödeyeceğimi garanti eder mi?
Hayır. Fonun nakit toplamak için varlık satarken bazı kazançları gerçekleştirmemesine yardımcı olabilir, ancak dağıtımları veya kişisel vergi sonucunuzu garanti etmez.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Tipik bir oluşturma işleminde AP, oluşturma birimi karşılığında ETF’ye ne teslim eder?
Açıklamayı görmek için bir yanıt seçin