

Kripto sürekli vadeli işlemler: fonlama, referans fiyatlar ve pozisyon riski
Kripto sürekli vadeli sözleşmelerinin nasıl türev riski yarattığını, fonlama ve referans fiyatların rolünü ve platforma göre değişen kuralları öğrenin.
Bu rehberdeSürekli vadeli pozisyon coin bakiyesi değildir
Kısa özet
Kripto sürekli vadeli sözleşmesi, önceden belirlenmiş bir vade tarihi olmayan türev pozisyonudur. Değeri ve riski sözleşmeye, teminata, marj kurallarına ve platformun pozisyon kapatma sürecine bağlıdır. Pozisyon açmak, dayanak coin'e sahip olduğunuz veya onu çekebileceğiniz anlamına gelmez.
Sürekli vadeli pozisyon coin bakiyesi değildir
Spot alım, cüzdanda veya saklama hizmetinde token bakiyesi oluşturabilir. Sürekli vadeli pozisyon ise kâr ve zararı ürünün belirlediği referans fiyat ile miktara göre değişen bir sözleşmedir. Hesapta “BTC perpetual” yazması, BTC sahibi olduğunuzu, onu zincir üstü bir adrese gönderebileceğinizi veya sözleşmeye teslim edebileceğinizi kanıtlamaz.
Vadeli sözleşmelerin belirli bir vadesi ve uzlaşma ya da teslim kuralları vardır. Sürekli vadeli sözleşmelerde planlı vade olmadığı için aylık vade geçişi gerekmez; ancak pozisyon sonsuza kadar sürmez. Platform, kuralları uyarınca pozisyonu azaltabilir veya kapatabilir, ürün şartlarını değiştirebilir ya da ürünü sunmayı bırakabilir. Yapıları karşılaştırmak için sürekli vadeli ve vadeli sözleşmeler yazısını okuyun.
Kripto sürekli vadeli ürünlerinin çoğu, kâr ve zararı kotasyon para biriminde hesaplayan doğrusal bir yapıya sahiptir; ters sözleşmeler de bulunur. Sözleşme büyüklüğü, çarpan, teminat para birimi ve kâr-zarar para birimi hesaplamayı belirler. Yalnızca varlık sembolüne değil, seçilen aracın güncel özelliklerine bakın.
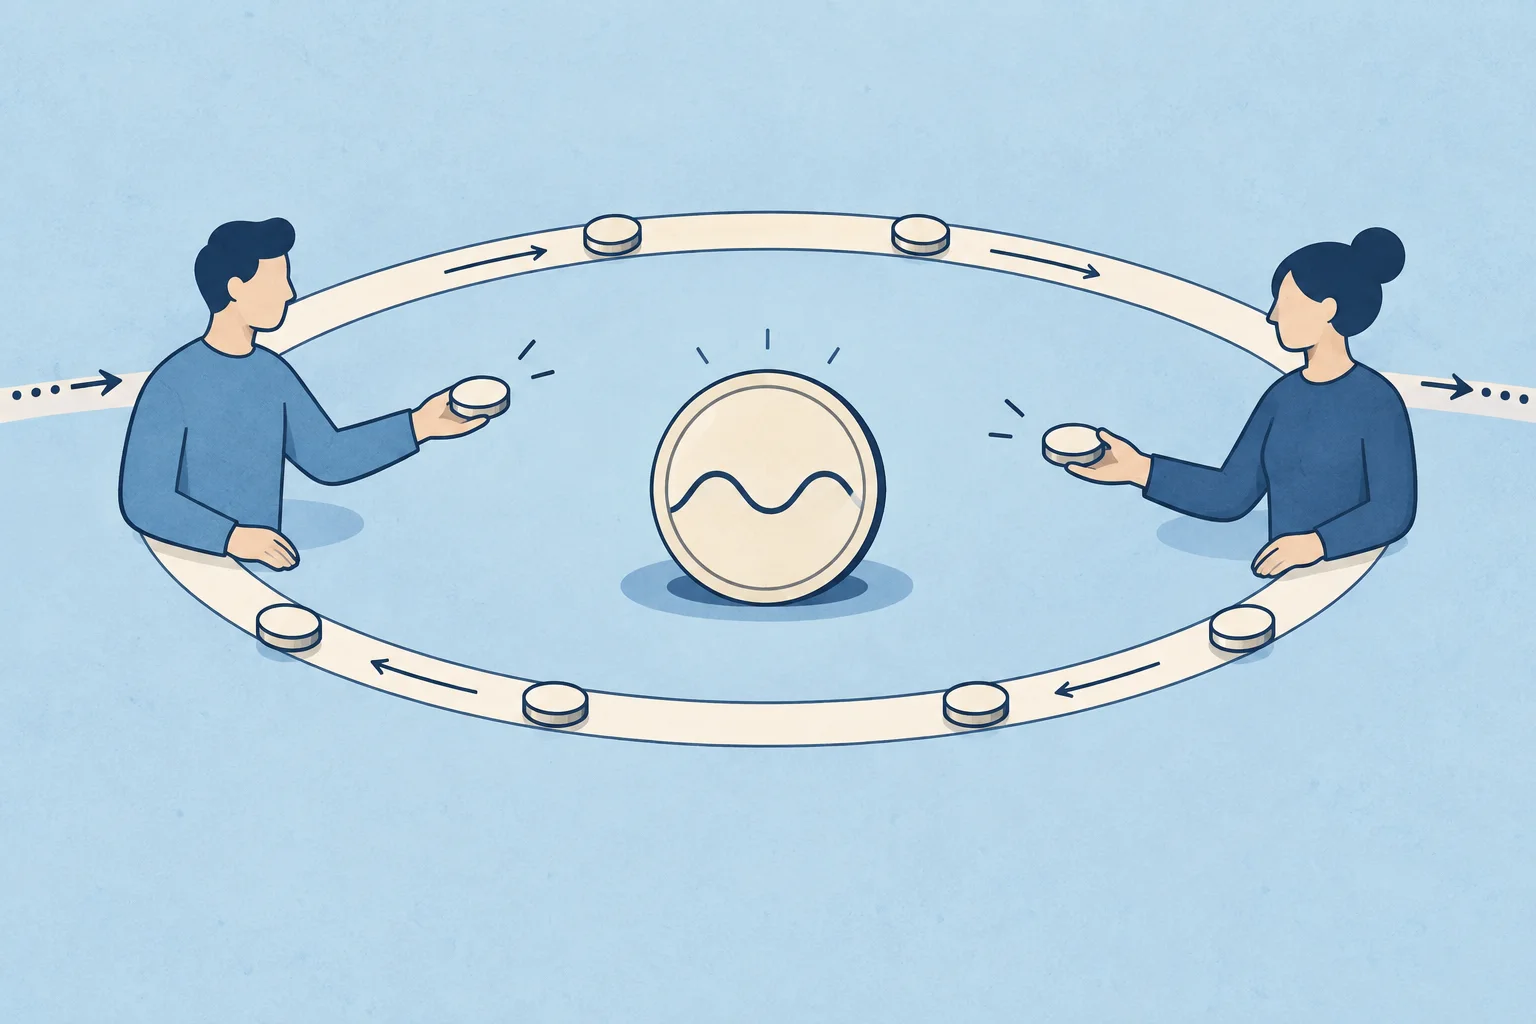
Fonlama, ürün kurallarına bağlı bir para transferidir
Vade tarihi olmadığından bazı platformlar, sürekli vadeli fiyatı zaman içinde spot veya endeks referansına yaklaştırmayı teşvik etmek için long ve short pozisyonlar arasında düzenli ödemeler uygular. Bu mekanizma fiyatların her an eşit olmasını garanti etmez; baz, likidite veya karşı taraf riskini de ortadan kaldırmaz.
İşaretin yönü, formül, kullanılan veriler ve ödeme aralığı ürüne göre değişir. Bir üründe pozitif fonlama oranı long tarafın short tarafa ödeme yapması anlamına gelebilir; başka bir ürün oranı farklı tanımlayabilir veya gösterebilir. Yıllıklandırılmış oran yakın dönem gözlemini ileriye taşıyan bir tahmin olabilir; vaat edilmiş getiri ya da sabit faiz değildir. Fonlama oranı rehberi, oranı ödeme yönü ve aralıkla birlikte açıklar.
Örneğin Hyperliquid saatlik fonlama ödemesini ve kendi formülünü yayımlar. Belgelerine göre ödeme tutarının nominal değerinde oracle fiyatı, başka işlevlerde ise mark fiyatı kullanılır. Coinbase'in ABD'deki sürekli vadeli ürünü ayrı kurallara sahiptir. Bunlar platforma özgü örneklerdir, tüm piyasalar için ortak kural değildir.
Son işlem, mark ve oracle fiyatları farklı olabilir
Son işlem fiyatı emir defterindeki en yeni eşleşmedir. Mark fiyatı, platformun değerleme veya risk kontrolleri için tanımladığı referanstır. Endeks ya da oracle fiyatı spot piyasa verilerini bir araya getirebilir. Platform, gösterilen kâr-zarar, fonlama, marj ve tasfiye için farklı fiyat alanları kullanabilir.
Hyperliquid, dış piyasa verileriyle kendi emir defterini birleştiren mark fiyatını marj ve tasfiye için kullandığını; oracle fiyatını ise ayrı hesaplayıp fonlamaya kattığını açıklar. Diğer platformların kaynakları, güncelleme sıklıkları ve veri kesintisindeki yedek kuralları farklı olabilir. Tek bir işlem son fiyatı değiştirse de risk motorunun kullandığı değerle aynı olmayabilir.
Grafik ve hesap kaydını karşılaştırırken platformu, sözleşmeyi, fiyat alanını, kotasyon para birimini ve saati not edin. Grafikte görülen fiyatın marj hesabında kullanıldığını veya tüm pozisyonun o fiyattan gerçekleşebileceğini varsaymayın.
Fiyat kâr-zararını diğer hareketlerden ayırın
Basitleştirilmiş doğrusal bir sözleşmede fiyat kaynaklı sonuç, yönlü miktarın ilgili fiyat değişimiyle çarpımıdır. 0,20 BTC büyüklüğündeki bir long pozisyonun referans mark fiyatı 50.000 dolardan 49.000 dolara düşerse, fiyat zararı 0,20 × (49.000 − 50.000) = −200 dolar olur. Bu örnek fonlamayı, ücretleri ve ürüne özgü ayarlamaları içermez.
Hesap sonucu giriş-çıkış ücretlerini, fonlama ödemelerini, alış-satış farkını, kaymayı ve teminat değerindeki değişimleri de içerebilir. Fonlama geliri daha büyük bir fiyat zararını kendiliğinden silmez. Pozisyon miktarını, değerleme fiyatı ve saatini, gerçekleşmiş ve gerçekleşmemiş sonucu, fonlamayı, ücretleri, teminatı ve transferleri ayrı satırlarda takip edin. Böylece bakiye değişiminin nedeni ve gerçekten kullanılabilir tutar görünür.
Aynı adla sunulan iki sürekli vadeli ürün; teminat, çarpan, uzlaşma para birimi, fonlama sınırı, marj kademesi, fiyat kaynağı ve tasfiye sırası bakımından farklı olabilir. Güncel ürün özelliklerini ve hesap şartlarını kontrol edin. Bu yazı mekanizmayı açıklar; platform, pozisyon veya kaldıraç düzeyi önermez.
Sık sorulan sorular
Q1Sürekli vadeli sözleşmenin vadesi var mı?
Tarihli bir vadeli işlem gibi planlı vadesi yoktur. Yine de platform kurallar uyarınca pozisyonu azaltabilir, kapatabilir veya tasfiye edebilir.
Q2Fonlama, fiyatın spotla eşit olmasını garanti eder mi?
Hayır. Ürüne özgü mekanizma bir fiyat ilişkisini teşvik eder; her an eşitliği veya baz ve likidite riskinin ortadan kalkmasını garanti etmez.
Q3Mark fiyatı son işlem fiyatıyla aynı mıdır?
Şart değil. Son işlem en yeni eşleşmedir; mark fiyatı platformun belirli hesaplamalar için tanımladığı referanstır.
Q4Fonlama almak pozisyonun kârlı olduğu anlamına gelir mi?
Hayır. Fonlama sonucun yalnızca bir bileşenidir. Fiyat değişimi, ücretler ve teminat değeri de hesaba katılır.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Sürekli vadeli pozisyonu en doğru ne açıklar?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Alım, satım ve opsiyon zincirinden zımni volatiliteye, Yunanlara ve alış-satış farkına uzanan temel terimlerin açık tanımları
Opsiyon sözlüğünü inceleyin