

Kripto perpetual tasfiyesi: fiyat, marj ve emir gerçekleşmesi
Tasfiyeyi neyin başlattığını, referans fiyatın son işlem fiyatından neden ayrılabileceğini ve likiditenin gerçek kapanış fiyatını nasıl etkilediğini öğrenin.
Bu rehberdeTasfiye marj gereksinimiyle başlar
Kısa özet
Tasfiye, platformun kendi kurallarıyla hesaplanan sermaye bir marj gereksinimini karşılamadığında platformun başlattığı risk yönetimi sürecidir. Ekrandaki eşik bir tahmindir; kapatma emrinin fiyatını veya sonucunu garanti etmez.
Tasfiye marj gereksinimiyle başlar
Pozisyon açıkken platform tanıdığı sermayeyi gerekli sürdürme marjıyla karşılaştırır. Gerçekleşmemiş zararlar, fonlama, ücretler, teminat değeri, pozisyon büyüklüğü ve marj kademesi hesabı etkileyebilir. Gereksinim karşılanmazsa platform emirleri iptal edebilir, pozisyonu azaltabilir veya kapatabilir ya da şartlarında tanımlanan başka bir sıra uygulayabilir.
Ekrandaki tasfiye fiyatı sözleşme, marj, teminat ve hesap durumuna ilişkin varsayımları özetler. Bir senaryoyu değerlendirmeye yardım eder; pozisyonun tamamının bu fiyattan gerçekleşeceğini veya emir defterinde yeterli derinlik bulunduğunu kanıtlamaz. Vadeli işlemlerde tasfiye fiyatı rehberini okuyun ve sürekli vadeli ürünün fiyat referansı ile teminat kurallarını ayrıca kontrol edin.
Süreci başlatan fiyat son işlem fiyatı olmayabilir
Son işlem fiyatı en yeni eşleşmedir. Mark fiyatı, platformun değerleme veya risk kontrolleri için belirlediği referanstır; endeks ya da oracle spot piyasa verilerini birleştirebilir. Tasfiye bunlardan birine veya başka bir kurala dayanabilir. Emir defterindeki tek bir işlem, marj motorunun değerlendirdiği fiyatla aynı olmak zorunda değildir.
Hyperliquid, dış piyasa ve kendi emir defteri verilerini birleştiren mark fiyatını marj ve tasfiye için kullandığını açıklar. Oracle fiyatını ayrı hesaplar ve fonlamada kullanır. Diğer platformların kaynakları, aralıkları ve yedek yöntemleri farklı olabilir. Ürünü, fiyat alanını, saati ve kullanım amacını kaydedin; genel bir grafikten risk fiyatı çıkarmayın.
Hesap modu da önemlidir. Çapraz marjda diğer pozisyonların zararları ortak sermayeyi azaltabilir; bu pozisyonun fiyatı değişmese bile tahmini eşik oynar. İzole marjda ayrılan teminat ve o pozisyonun gereksinimleri daha doğrudan etkilidir.
Tetikleme seviyesi gerçek kapanış fiyatını belirlemez
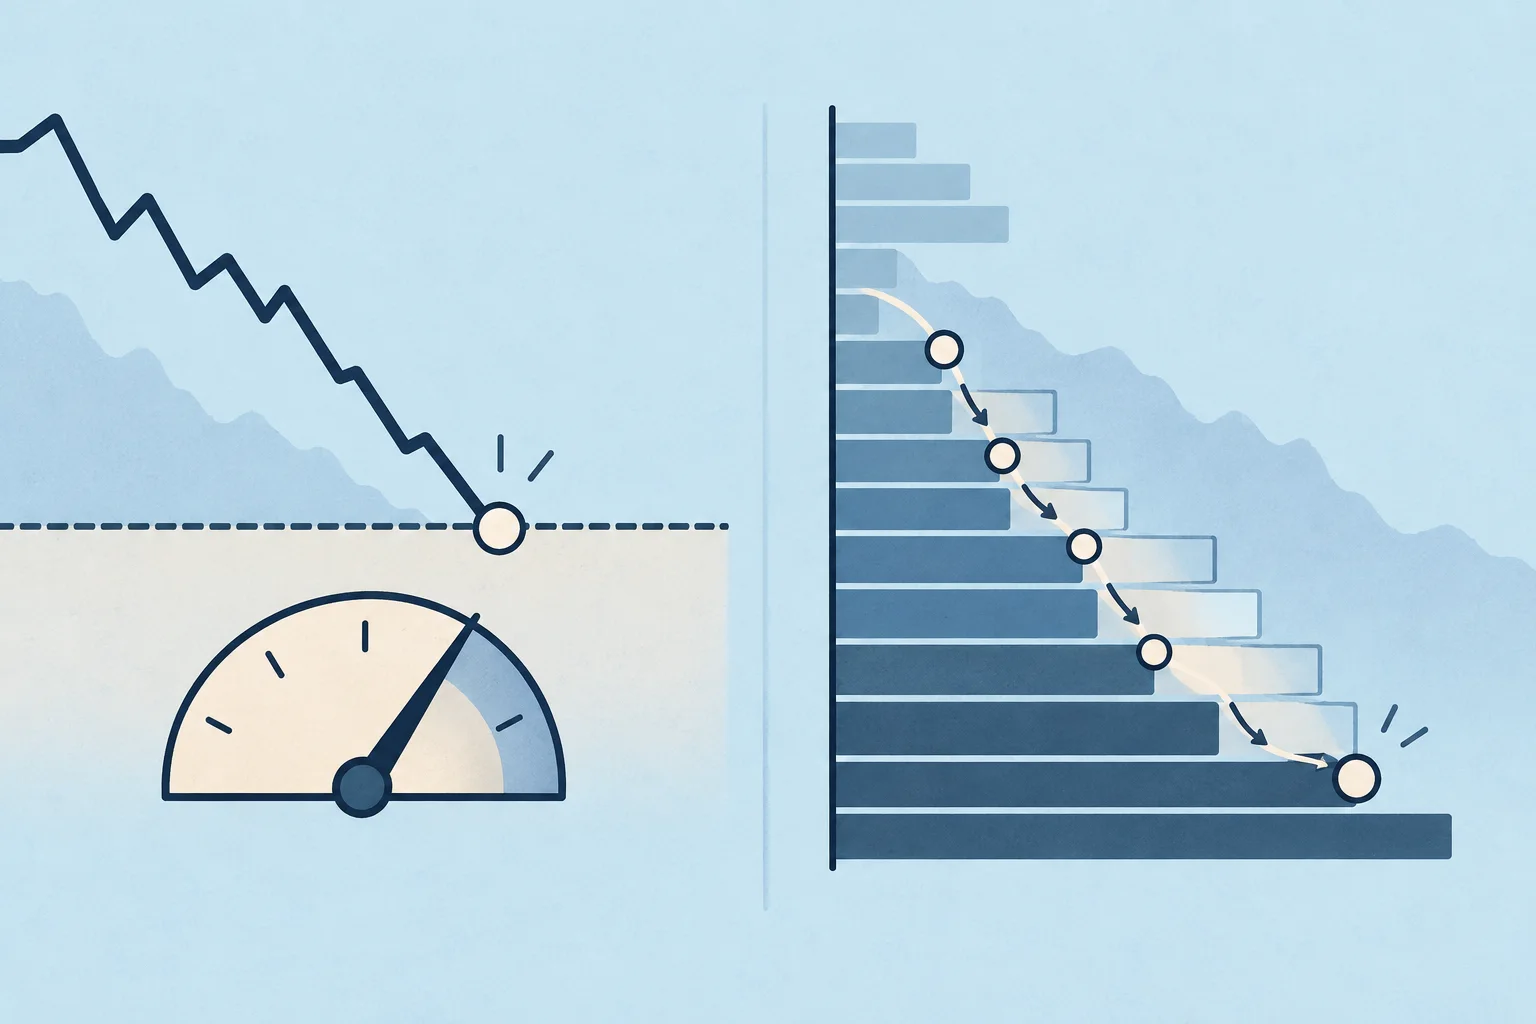
Süreç başladıktan sonra platform emri mevcut likiditeye karşı gerçekleştirmelidir. Birden çok alış kademesini tüketen satış emrinin ortalama fiyatı, süreci başlatan referanstan düşük olabilir. Emir defteri sığsa, fiyat boşluğu varsa veya oynaklık yüksekse fark büyüyebilir. Bazı platformlar pozisyonu parça parça azaltırken bazıları tamamını kapatır ya da backstop mekanizması kullanır.
0,20 BTC satan bir long tasfiyesi düşünün. Emir defterinde 0,10 BTC için 45.000 dolar ve sonraki 0,10 BTC için 44.800 dolar alış teklifi olsun. İki miktar da hâlâ mevcutsa basit ortalama 44.900 dolar olur; tetik referansı 45.000 dolar olsa bile. Bu yalnızca derinliği açıklayan aritmetik bir örnektir. Emir defteri sürekli değişir ve platform emri farklı biçimde işleyebilir.
Kalan teminatın işlenmesi de ürüne göre değişir. Platform bunun bir kısmını iade edebilir, sözleşmede belirtilen masrafları tutabilir veya riski backstop mekanizmasına aktarabilir. Her perpetual üründe aynı sigorta fonu, tasfiye ücreti ya da zarar paylaşımı olduğunu varsaymayın.
Marj kademeleri ve diğer pozisyonlar tahmini değiştirir
Bazı ürünler varlık ve nominal tutara göre farklı sürdürme gereksinimleri uygular. Kademe sınırını aşmak, miktardaki küçük bir değişiklikte bile hesabı değiştirebilir. Fonlama, ücretler ve teminat değeri de sermayeyi etkiler. Sadece giriş fiyatı ve sabit oran kullanan tahmin bu nedenle hızla eskiyebilir.
Senaryoları karşılaştırmak için platform ve sözleşmeyi, yön ve büyüklüğü, değerleme fiyatı ile saatini, ayrılan teminatı, marj modunu, sürdürme kademesini, fonlama ve ücretleri, diğer pozisyonları ve gerçekleşme varsayımını kaydedin. Her seferinde bir değişkeni değiştirip hesap durumu değiştikçe yeniden hesaplayın. Tahmin bir sonraki fiyatı öngörmez ve gerçekleşmeyi garanti etmez.
Sık sorulan sorular
Q1Tasfiye fiyatı o fiyattan kapanışı garanti eder mi?
Hayır. Hesap kurallarına dayalı bir tahmindir. Tetik referansı ve gerçekleşme fiyatı farklı olabilir; likidite kapanışı etkiler.
Q2Platform pozisyonun tamamını her zaman kapatır mı?
Evrensel bir sıra yoktur. Ürüne göre bir kısmı azaltabilir, tamamını kapatabilir veya başka bir süreç uygulayabilir.
Q3Yeni emir yokken çapraz marj tahmini değişebilir mi?
Evet. Diğer pozisyonlar, fonlama, ücretler ve teminat değeri ortak sermayeyi değiştirebilir.
Q4İzole marj ayrılan teminatın kaybını önler mi?
Hayır. Pozisyon teminatı tüketebilir; gerçek kapanış likiditeye ve platform kurallarına bağlıdır.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Tasfiyeyi en doğru ne tanımlar?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Alım, satım ve opsiyon zincirinden zımni volatiliteye, Yunanlara ve alış-satış farkına uzanan temel terimlerin açık tanımları
Opsiyon sözlüğünü inceleyin