

อัตรา Par, Spot และ Forward: เส้นอัตราผลตอบแทนบอกอะไร
ทำความเข้าใจว่าอัตราผลตอบแทน par, spot และ forward โดยนัยตอบคำถามต่างกันอย่างไร และเหตุใด forward rate จึงไม่ใช่การพยากรณ์
ในคู่มือนี้เหตุใดเส้นอัตราผลตอบแทนเดียวจึงแสดงอัตราสามชนิดได้
สรุปสั้น
เส้นอัตราผลตอบแทน Treasury ไม่ได้แสดงอัตราเพียงชนิดเดียว ผลตอบแทน par คืออัตราคูปองที่ทำให้พันธบัตรสมมติมีราคาเท่ามูลค่าที่ตราไว้ อัตรา spot ใช้คิดลดเงินรับครั้งเดียว ณ อายุครบกำหนดที่ระบุ ส่วน forward rate คืออัตราโดยนัยสำหรับช่วงเวลาในอนาคต ทั้งสามอาจคำนวณจากเส้นตลาดเดียวกันแต่ได้ตัวเลขต่างกัน การรู้ว่ากำลังดูอัตราใดช่วยไม่ให้เข้าใจราคาผลตอบแทนผิดว่าเป็นคำพยากรณ์หรือผลตอบแทนของหลักทรัพย์รายการใดรายการหนึ่ง
เหตุใดเส้นอัตราผลตอบแทนเดียวจึงแสดงอัตราสามชนิดได้
เส้นอัตราผลตอบแทนพันธบัตรสร้างจากราคา หรือผลตอบแทนของหลักทรัพย์ที่มีกำหนดจ่ายเงินและอายุครบกำหนดแตกต่างกัน ราคาตลาดของพันธบัตรที่จ่ายคูปองย่อมูลค่ากระแสเงินสดหลายงวดในอนาคตให้เป็นตัวเลขเดียวคือผลตอบแทนถึงวันครบกำหนด อัตรา spot แบบไม่มีคูปองใช้ประเมินเงินรับครั้งเดียวในวันที่กำหนด ส่วน forward rate อธิบายอัตราของช่วงที่เริ่มต้นในภายหลัง ทั้งหมดเชื่อมโยงกันด้วยหลักการคิดลดเดียวกัน แต่สรุปคำถามเกี่ยวกับกระแสเงินสดคนละข้อ
หากหน้าจอแสดง “ผลตอบแทน 2 ปี” ตัวเลขนั้นอาจเป็นผลตอบแทนของ Treasury Note อายุ 2 ปีรายการหนึ่ง เป็นจุดอายุคงที่ที่อ่านจากเส้น par ซึ่งปรับให้เรียบ เป็นอัตรา spot แบบไม่มีคูปอง หรือเป็น forward ที่เริ่มในอนาคต ป้ายระบุอายุอย่างเดียวไม่ได้บอกประเภทของอัตรา ควรตรวจแหล่งที่มาของเส้น เครื่องมือทางการเงิน วิธีทบต้น และดูว่าเป็นผลตอบแทนของหลักทรัพย์ที่ซื้อขายอยู่ อัตรา par อัตรา spot หรืออัตราของช่วงเวลาในอนาคต
คำถามสามข้อช่วยแยกแนวคิดได้: อัตราใดใช้คิดลดเงินรับครั้งเดียว ณ วันที่ระบุ? คูปองเท่าใดทำให้พันธบัตรมีราคาที่ par? อัตราใดในช่วงเวลาภายหลังทำให้เส้นทางการลงทุนสองแบบที่มีวันเริ่มและวันสิ้นสุดเดียวกันมีมูลค่าปลายทางเท่ากัน? ตามลำดับคือคำถามเรื่อง spot, par และ forward
อัตรา spot ใช้คิดลดอะไร
อัตรา spot หรืออัตราไม่มีคูปองสำหรับอายุที่ตรงกัน ใช้คิดลดเงินจ่ายครั้งเดียว ณ วันครบกำหนดนั้น หากสิทธิเรียกร้องไม่มีคูปองอายุ 2 ปีที่สมมติขึ้นจ่าย $100 เมื่อสิ้นปีที่สอง และมีอัตรา spot ที่แท้จริงต่อปี 4% ภายใต้ข้อตกลงแบบง่าย มูลค่าปัจจุบันคือ $100 ÷ (1.04)² หรือประมาณ $92.46 กระแสเงินสดนี้ไม่มีคูปองระหว่างทางให้คิดลด
ตัวคูณส่วนลดแสดงความสัมพันธ์เดียวกันโดยไม่แปลงผลตอบแทนเป็นอัตรารายปี ให้ DF(T) หมายถึงมูลค่าปัจจุบันของเงิน $1 ที่ได้รับ ณ เวลา T เมื่อทบต้นปีละครั้ง DF(T) = 1 ÷ (1 + z(T))^T โดย z(T) คืออัตรา spot สำหรับอายุ T ปี กระแสเงินสดจำนวน C ที่จ่าย ณ T มีมูลค่า C × DF(T) ก่อนปรับความเสี่ยงหรือข้อตกลงอื่น ตัวคูณส่วนลดมักเป็นตัวแปรตรงไปตรงมากว่าสำหรับการประเมินราคา เพราะนำไปใช้แยกกับเงินจ่ายตามวันที่แต่ละรายการได้
พันธบัตรที่จ่ายคูปองมีกระแสเงินสดหลายวัน จึงมักต้องใช้ตัวคูณส่วนลดของแต่ละวัน การใช้ผลตอบแทนถึงวันครบกำหนดอัตราเดียวคิดลดคูปองทุกงวดเป็นทางลัดที่ใช้ได้เฉพาะภายใต้ข้อตกลง YTM ที่ระบุไว้ ไม่เหมือนกับการคิดลดเงินแต่ละงวดตามเส้น spot ความแตกต่างนี้สำคัญเมื่อเส้นมีความชัน วันที่จ่ายไม่สม่ำเสมอ หรือพันธบัตรสองรายการมีคูปองและอายุปลายทางต่างกัน
ผลตอบแทน par บอกอะไร
ผลตอบแทน par คืออัตราคูปองที่ทำให้มูลค่าของพันธบัตรคูปองสมมติเท่ากับมูลค่าที่ตราไว้ เมื่อใช้ตัวคูณส่วนลดของเส้นและวันที่จ่ายตามสมมติฐาน สำหรับพันธบัตรมูลค่าที่ตราไว้ $100 จ่ายคูปองปีละครั้งตั้งแต่ปีที่ 1 ถึง T คูปอง par c เป็นไปตามสมการ: $100 = c × DF(1) + c × DF(2) + … + ($100 + c) × DF(T) หากจ่ายทุกครึ่งปีหรือจ่ายไม่สม่ำเสมอ เศษส่วนของงวดคูปองที่ผ่านไปและวันที่คิดลดที่ตรงกันก็อยู่ในสมการด้วย
คำจำกัดความนี้แยกผลตอบแทน par ออกจากอัตราคูปองและผลตอบแทนถึงวันครบกำหนดของพันธบัตรจริง อัตราคูปองของหลักทรัพย์ที่ออกแล้วระบุไว้ในเงื่อนไขสัญญา ส่วนผลตอบแทนตลาดเปลี่ยนตามราคา ผลตอบแทน par เป็นคูปองที่คำนวณจากเส้นสำหรับพันธบัตรใหม่สมมติที่ตั้งราคาเท่ามูลค่าที่ตราไว้ กระทรวงการคลังสหรัฐฯ อธิบายว่าเส้นที่เผยแพร่เป็นเส้น par ที่ปรับให้เรียบจากราคาเสนอซื้อบ่งชี้ ไม่ใช่รายการราคาซื้อขายพันธบัตรสมมติที่ราคา par วิธีนี้แปลงราคาตลาดเป็นผลตอบแทน คำนวณ forward rate ด้วย bootstrapping ที่อายุข้อมูลตั้งต้น แล้วแทรกค่าระหว่างจุดเพื่อสร้างเส้นที่จำลองราคาข้อมูลนำเข้าโดยมีความคลาดเคลื่อนต่ำ ดูรายละเอียดได้ที่ ระเบียบวิธีเส้นอัตราผลตอบแทนของ Treasury
ผลตอบแทน par ใช้เปรียบเทียบพันธบัตรคูปองสมมติที่อายุที่กำหนดภายใต้เส้นที่สอดคล้องกัน ไม่ได้หมายความว่าพันธบัตรเดิมที่มีอายุเท่ากันจ่ายคูปองนั้น และไม่ได้รวมสภาพคล่อง ภาษี สิทธิแฝง หรือเงื่อนไขชำระราคาเฉพาะหลักทรัพย์ หากประเมินพันธบัตรหนึ่งรายการ ให้ดูราคาจริง วันจ่ายคูปอง ข้อกำหนดไถ่ถอน และวิธีคำนวณผลตอบแทนที่ตลาดใช้
คำนวณ forward rate จากอัตรา spot อย่างไร
Forward rate คืออัตราที่ราคาในปัจจุบันบอกเป็นนัยสำหรับการกู้ยืมหรือลงทุนในช่วงเวลาอนาคต ลองถามว่าอัตราของช่วงนั้นเท่าใดจึงทำให้เส้นทางการลงทุนสองแบบที่มีวันเริ่มและวันสิ้นสุดเดียวกันได้จำนวนเงินปลายทางเท่ากัน ภายใต้สมมติฐานอย่างง่ายว่าทบต้นปีละครั้งและไม่มีการทำอาร์บิทราจ อัตรา forward 1 ปีที่เริ่มในอีกหนึ่งปีคือ:
Forward rate ตั้งแต่ปีที่ 1 ถึงปีที่ 2 = [(1 + อัตรา spot 2 ปี)² ÷ (1 + อัตรา spot 1 ปี)] − 1
หากลงทุนสองปีด้วยอัตรา spot 2 ปีแล้วได้จำนวนเงินต่างจากการลงทุนปีแรกด้วย spot 1 ปีและนำเงินไปลงทุนใหม่ในปีที่สองด้วย forward นักลงทุนอาจเลือกเส้นทางที่ให้ผลตอบแทนดีกว่าในทางทฤษฎี แต่ตลาดจริงมีความต่างระหว่างอัตรากู้กับอัตราฝาก ต้นทุนธุรกรรม หลักประกัน ภาษี คุณภาพเครดิต และข้อตกลงของเครื่องมือ จึงทำให้การจำลองตามตำราไม่ตรงกันสำหรับผู้เข้าร่วมทุกคน สูตรนี้ช่วยอธิบายความสัมพันธ์ของราคาในเส้น ไม่ได้ยืนยันว่าจะซื้อขาย forward ได้ในทุกขนาด
ตัวอย่างเช่น หากอัตรา spot ที่แท้จริงต่อปีสำหรับ 1 ปีเท่ากับ 3% และสำหรับ 2 ปีเท่ากับ 4% ตัวคูณของการลงทุนสองปีคือ (1.04)² = 1.0816 ส่วนเส้นทางอีกแบบมีตัวคูณปีแรก 1.03 ตัวคูณการเติบโตโดยนัยของปีที่สองจึงเป็น 1.0816 ÷ 1.03 = 1.050097 หรือ forward 1 ปีสำหรับปีที่สองประมาณ 5.01% อัตรา spot 2 ปีคือ 4% ส่วน forward สำหรับปีสุดท้ายอยู่ที่ราว 5.01% ทั้งสองเป็นตัววัดคนละแบบจากเส้นเดียวกัน
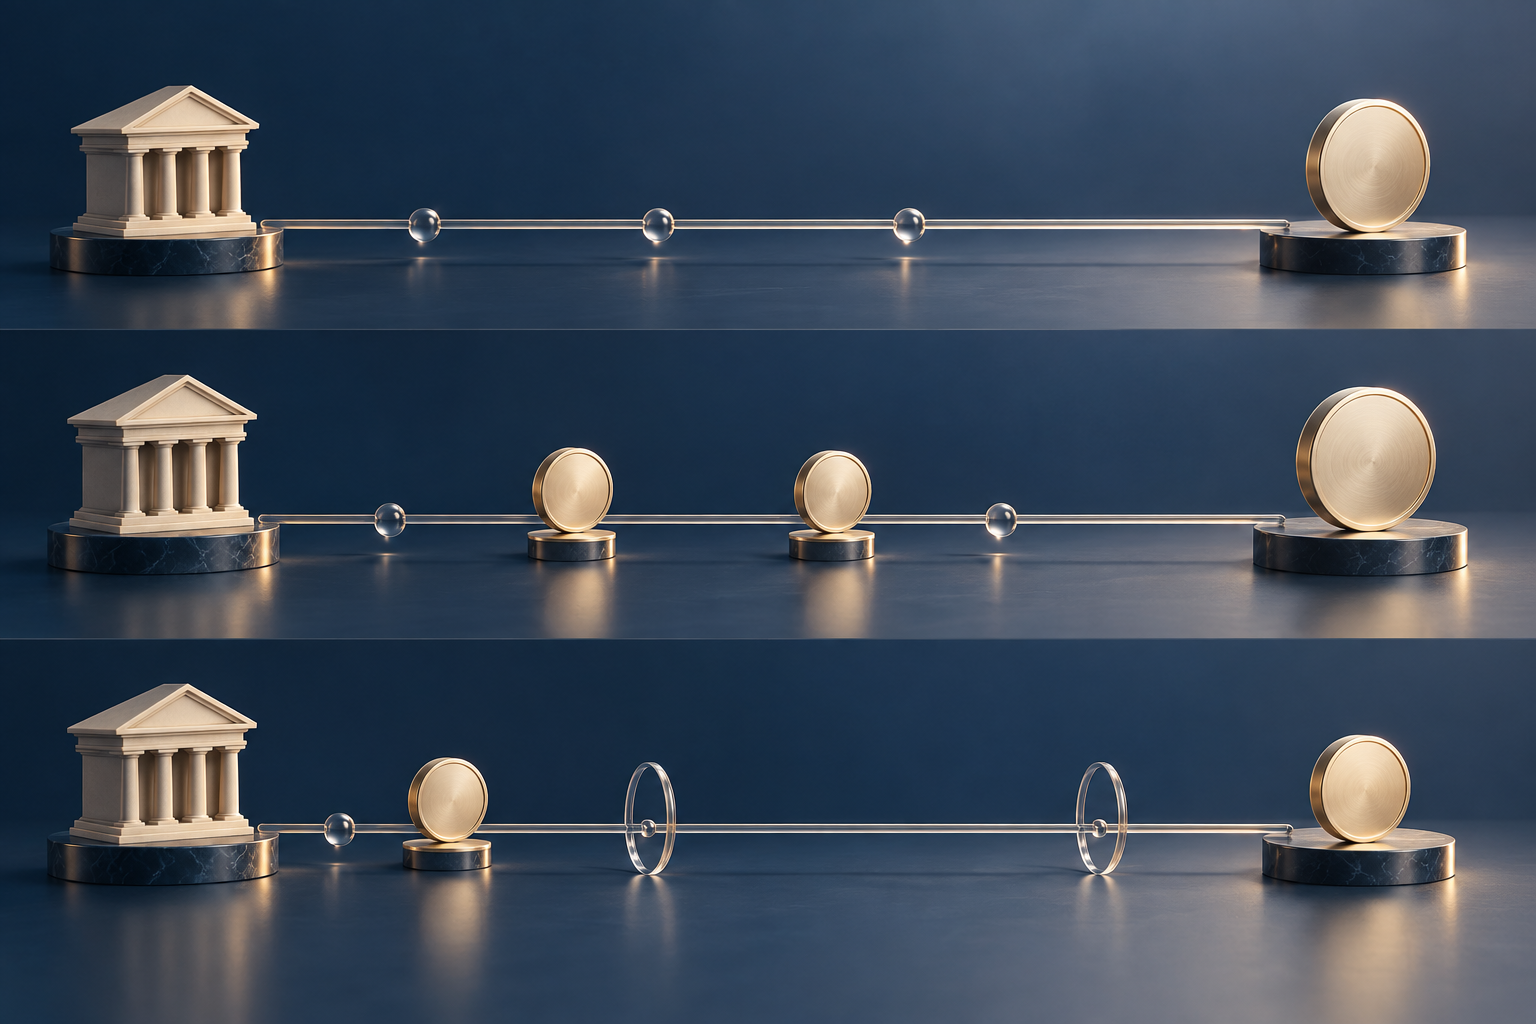
เปรียบเทียบ spot, par และ forward ในตัวอย่างเดียว
ใช้เส้นไม่มีคูปองสมมติที่ทบต้นแบบอัตราที่แท้จริงต่อปีต่อไป: spot 1 ปีเท่ากับ 3% และ spot 2 ปีเท่ากับ 4% ตัวคูณส่วนลดคือ DF(1) = 1 ÷ 1.03 = 0.970874 และ DF(2) = 1 ÷ (1.04)² = 0.924556 เงิน $100 ที่จ่ายปลายปีแรกมีมูลค่าปัจจุบันประมาณ $97.09 ส่วนเงิน $100 เดียวกันที่จ่ายปลายปีที่สองมีมูลค่าราว $92.46 อัตรา spot แต่ละค่าคิดลดเงินจ่ายครั้งเดียว ณ อายุของตัวเอง
คูปองต่อปีเท่าใดจึงทำให้พันธบัตรมูลค่าที่ตราไว้ $100 อายุสองปี ราคาพอดี $100 และจ่ายคูปองปลายแต่ละปี? สมการคือ $100 = c × 0.970874 + ($100 + c) × 0.924556 เมื่อแก้สมการได้ c ≈ $3.9803 หรืออัตราคูปอง par ราว 3.98% ซึ่งต่ำกว่าอัตรา spot ไม่มีคูปองสองปี 4% เล็กน้อย เพราะพันธบัตร par คืนกระแสเงินสดบางส่วนตั้งแต่ปีแรก และคิดลดคูปองนั้นด้วยอัตรา spot หนึ่งปีที่ต่ำกว่า
Forward rate โดยนัยตั้งแต่ปีที่ 1 ถึงปีที่ 2 อยู่ที่ประมาณ 5.01% ตามที่คำนวณไว้ ทั้งสามอัตราจึงตอบคนละคำถาม: 4% คิดลดเงินจ่ายครั้งเดียวปลายปีที่สอง; 3.98% คือคูปองของพันธบัตรสมมติอายุสองปีที่ราคา par; และ 5.01% คืออัตราที่เส้นบอกเป็นนัยสำหรับปีที่สองภายใต้การทบต้นรายปี ตัวเลขแสดงผลปัดเศษ แต่การคำนวณใช้ตัวคูณที่ยังไม่ปัดเศษ ทั้งหมดเป็นข้อมูลสมมติ ไม่ใช่การสังเกตตลาดหรือราคา Treasury ปัจจุบัน
เหตุใด forward rate จึงไม่ใช่การพยากรณ์ที่รับประกัน
Forward rate คำนวณทางคณิตศาสตร์จากราคาของเครื่องมือในปัจจุบัน ภายใต้สมมติฐานเกี่ยวกับเส้นและการทบต้นที่เลือกไว้ ไม่ใช่อัตราระยะสั้นที่จะเกิดขึ้นจริงในช่วงอนาคตเสมอไป อาจมองได้ว่าเป็นอัตราคุ้มทุนโดยนัยในตลาด หรือภายใต้สมมติฐานเพิ่มเป็นสัญญาณคร่าว ๆ ของอัตราระยะสั้นที่คาดไว้ นอกจากนี้ยังอาจรวมค่าชดเชยสำหรับความเสี่ยงอัตราดอกเบี้ย เงินเฟ้อ และความเสี่ยงอื่น
บทวิเคราะห์ของ Federal Reserve อธิบาย forward rate ว่าเป็นตัวชี้วัดอัตราระยะสั้นในอนาคตที่คาดไว้บวก term premium การแยกองค์ประกอบดังกล่าวสังเกตโดยตรงจากเส้นเดียวไม่ได้ และขึ้นกับแบบจำลองหรือหลักฐานเพิ่มเติม เช่น แบบสำรวจและประมาณการ term premium คำอธิบายของ Fed เรื่อง forward spread แสดงว่า forward อาจสะท้อนทั้งความคาดหวังต่อนโยบายและค่าชดเชยความเสี่ยง ระยะเวลาและวิธีประมาณต่างกันจึงให้ภาพต่างกัน
แม้ forward จะมีประโยชน์เป็นสัญญาณตลาด แต่อัตราที่เกิดขึ้นจริงอาจแตกต่าง การตัดสินใจของธนาคารกลางในอนาคต เงินเฟ้อ การเติบโต ความต้องการรับความเสี่ยง และอุปสงค์หรืออุปทาน duration เปลี่ยนแปลงได้ Forward โดยนัยที่สูงไม่ได้รับประกันว่าต้นทุนกู้ระยะสั้นจะขึ้นไปถึงระดับนั้น และไม่ใช่คำสั่งซื้อขายในตัวเอง Treasury ระบุด้วยว่าชุดข้อมูล par และ constant maturity อธิบายสภาวะตลาดที่สังเกตได้ ไม่ใช่การคาดการณ์อัตราในอนาคต
อัตรา Treasury CMT เป็น spot หรือผลตอบแทนของพันธบัตรที่ตรงอายุหรือไม่
อัตรา Constant Maturity Treasury (CMT) รายวันอ่านจากจุดหนึ่งบนเส้น par ที่ปรับให้เรียบของ Treasury ไม่จำเป็นต้องเท่ากับผลตอบแทนของหลักทรัพย์ Treasury รายการที่ครบกำหนดในวันนั้นพอดี และไม่ใช่อัตรา spot ไม่มีคูปอง Treasury ระบุว่าเส้น par รายวันใช้ราคาเสนอซื้อบ่งชี้จากหลักทรัพย์ที่ประมูลล่าสุด เก็บประมาณ 15:30 น. ตามเวลาฝั่งตะวันออก และใช้วิธีเส้นโค้ง monotone-convex จุด CMT เป็นค่าที่สร้างจากข้อมูลตลาด ไม่ใช่รหัสหลักทรัพย์
Treasury ยังระบุว่าอัตรา CMT เป็น bond-equivalent yield ของหลักทรัพย์ที่จ่ายคูปองทุกครึ่งปี เป็นราคาเสนอรายปีแบบง่าย ไม่ใช่อัตราที่แท้จริงต่อปีหรือ APY ตามข้อตกลงของ Treasury bond-equivalent yield 8.00% เทียบเท่าอัตราผลตอบแทนที่แท้จริงต่อปี 8.16% หลังทบต้นทุกครึ่งปี ตาราง CMT ไม่ได้เผยแพร่เส้นไม่มีคูปองรายวัน แหล่ง Treasury Coupon Issues แยกต่างหากมีชุดข้อมูลย้อนหลังของเส้น spot, par และ forward รายเดือน รายไตรมาส หรือสิ้นเดือน คำถามที่พบบ่อยเรื่องอัตราดอกเบี้ยของ Treasury อธิบายความแตกต่างนี้
วิธีสร้างเส้นก็สำคัญ เส้น par ปัจจุบันของ Treasury ใช้การแทรกค่าระหว่าง forward rate ที่ได้จาก bootstrap ผู้ให้บริการรายอื่นอาจใช้ข้อมูล วิธีทำให้เรียบ หรือวิธีแทรกค่าต่างกัน จึงได้เส้นต่างออกไปเล็กน้อย อัตรา spot หรือ forward ที่คำนวณได้จึงผูกกับวิธีสร้างเส้นและข้อตกลงการเสนอราคา อาจสอดคล้องภายในและใช้ประโยชน์ได้โดยไม่ใช่พันธบัตร Treasury ที่ซื้อขายแยกต่างหาก
ควรใช้อัตราใดกับคำถามที่ต้องการตอบ
เมื่อต้องประเมินราคากระแสเงินสดตามสัญญา ให้คิดลดเงินแต่ละงวดตามวันที่ด้วยตัวคูณจากเส้นที่เหมาะกับหลักทรัพย์และเป้าหมายการประเมิน เส้น spot ไม่มีคูปองออกแบบมาเพื่อแทนมูลค่าเงินตามเวลาในแต่ละวันจ่าย แต่อาจต้องปรับเพิ่มสำหรับเครดิต สภาพคล่อง ภาษี และสิทธิแฝง อย่าใช้ดอกเบี้ยอายุเดียวคิดลดคูปองทุกงวด เว้นแต่เลือกวิธี YTM ดังกล่าวโดยตั้งใจ
ถ้าต้องการเปรียบเทียบคูปองของพันธบัตรใหม่สมมติที่ราคา par ให้ใช้ผลตอบแทน par ที่ตรงกับอายุและความถี่การจ่ายคูปอง เมื่อบรรยายผลตอบแทนของ Treasury benchmark ให้ระบุว่าเป็นผลตอบแทนของ Note รายการหนึ่งหรือเป็นจุด CMT หากต้องการดูอัตราตลาดโดยนัยของช่วงเวลาอนาคต ให้ใช้ forward พร้อมระบุวันเริ่ม วันสิ้นสุด การทบต้น และแหล่งที่มาของเส้น หากต้องการเทียบความคาดหวังอัตราระยะสั้นกับค่าชดเชย term premium ต้องใช้แบบจำลองหรือข้อมูลสำรวจ เพราะ forward เพียงค่าเดียวไม่พอ
แนวคิดเหล่านี้ยังอธิบายได้ว่าเหตุใดกราฟเส้นอัตราผลตอบแทนอาจต่างจากความอ่อนไหวของราคาพันธบัตร สำหรับวิธีที่พอร์ตตอบสนองต่อการขยับของเส้นในอายุที่เลือก อ่านเรื่อง key-rate duration และความเสี่ยงเส้นอัตราผลตอบแทน ส่วนบทบาทของประมาณการ term premium ต่อผลตอบแทนระยะยาวอยู่ใน term premium ของ Treasury และประมาณการจากแบบจำลอง และสำหรับคูปอง current yield และ YTM ของหลักทรัพย์หนึ่งรายการ ดู อัตราคูปองเทียบกับ current yield และ YTM
ตรวจสอบเส้นก่อนเปรียบเทียบอัตราที่เสนอ
จดประเภทและแหล่งที่มาของเส้นก่อน ตัวเลขเป็น YTM ของหลักทรัพย์หนึ่งรายการ จุด par CMT ของ Treasury อัตรา spot ที่ประเมิน หรือ forward สำหรับช่วงเวลาในอนาคต? จากนั้นดูว่าเป็นอัตรานอมินัลหรืออัตราจริง อัตราที่แท้จริงต่อปีหรือ bond-equivalent และสมมติให้จ่ายรายปี รายครึ่งปี หรือความถี่อื่น หากช่วงเวลาและการทบต้นไม่ตรงกัน การเปรียบเทียบอาจกลับทิศหรือทำให้เข้าใจผิด
จากนั้นจับคู่กระแสเงินสดและวันที่ คูปอง par ขึ้นกับวันที่จ่ายที่สมมติไว้ ตัวคูณ spot ขึ้นกับเวลาจนถึงแต่ละงวด และ forward ขึ้นกับช่วงเริ่มกับช่วงสิ้นสุดอย่างแม่นยำ ในการใช้งานจริง การนับวัน วันหยุด ความล่าช้าในการชำระราคา ดอกเบี้ยค้างรับ และการแทรกค่าระหว่างอายุที่มีราคาเสนอ ล้วนมีผลต่อคำตอบ ส่วนต่างไม่กี่ basis point อาจมาจากข้อตกลงหรือเวลาตัดข้อมูลต่างกัน ไม่ใช่ความเห็นเรื่องอนาคตที่แตกต่างอย่างมีนัยสำคัญ
สุดท้าย แยกการคำนวณเส้นออกจากข้อสรุป อัตรา par, spot และ forward เป็นวิธีสรุปราคาที่เชื่อมโยงกัน ไม่ใช่คำพยากรณ์ที่ใช้แทนกันได้ เส้นแสดงการคิดลดที่แฝงในราคาเสนอปัจจุบันและมูลค่าเปรียบเทียบระหว่างอายุ แต่เพียงลำพังไม่สามารถบอกเส้นทางนโยบายการเงินในอนาคต พิสูจน์ว่าพันธบัตรถูกหรือแพง หรือระบุต้นทุนที่ผู้กู้ต้องจ่ายจริงหลังรวม credit spread ค่าธรรมเนียมและเงื่อนไขสัญญา
คำถามที่พบบ่อย
Q1อัตรา Treasury CMT คือผลตอบแทนของพันธบัตรที่มีอายุครบกำหนดตรงกันหรือไม่?
ไม่จำเป็น Treasury อ่านค่า CMT จากจุดอายุคงที่บนเส้น par ที่ปรับให้เรียบ ค่านั้นอาจไม่ตรงกับผลตอบแทนของพันธบัตรรายการใด และไม่ใช่อัตรา spot ไม่มีคูปองรายวัน
Q2Forward rate คือการคาดการณ์อัตรานโยบายในอนาคตของตลาดหรือไม่?
ไม่ตรงเสียทีเดียว เป็นอัตราที่คำนวณโดยนัยจากราคาเส้นปัจจุบันภายใต้ข้อตกลงที่กำหนด และอาจรวมทั้งความคาดหวังอัตราระยะสั้นกับ term premium หรือค่าชดเชยความเสี่ยง อัตราที่เกิดขึ้นจริงจึงสูงหรือต่ำกว่านี้ได้
Q3เปรียบเทียบราคาเสนอ Treasury CMT กับอัตรา spot ที่แท้จริงต่อปีได้โดยตรงหรือไม่?
ทำได้หลังปรับข้อตกลงให้ตรงกัน Treasury CMT เป็น bond-equivalent yield ของหลักทรัพย์ที่จ่ายคูปองทุกครึ่งปี ส่วน spot สมมติในคู่มือนี้ทบต้นแบบอัตราที่แท้จริงต่อปี แปลงให้อยู่ภายใต้ข้อตกลงเดียวกันและตรวจวันที่ของกระแสเงินสดก่อนเปรียบเทียบ
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ในการตีความแบบไม่มีคูปองที่ง่ายที่สุด อัตรา spot 2 ปีใช้คิดลดอะไร?
เลือกคำตอบเพื่อดูคำอธิบาย