

ตรีเอกานุภาพที่เป็นไปไม่ได้: อัตราแลกเปลี่ยน เงินทุนเคลื่อนย้าย และนโยบายการเงิน
ทำความเข้าใจว่าเสถียรภาพของอัตราแลกเปลี่ยน เงินทุนที่เคลื่อนย้ายได้อย่างเสรี และนโยบายการเงินที่เป็นอิสระต้องแลกกับอะไร พร้อมดูการจับคู่เป้าหมายทั้งสามแบบและข้อจำกัดของกรอบแนวคิดนี้
ในคู่มือนี้ตรีเอกานุภาพที่เป็นไปไม่ได้กล่าวว่าอย่างไร?
สรุปสั้น
ตรีเอกานุภาพที่เป็นไปไม่ได้ หรือไตรเล็มมาทางการเงิน อธิบายข้อจำกัดระหว่างเป้าหมายนโยบายสามประการ ได้แก่ อัตราแลกเปลี่ยนที่มีเสถียรภาพ เงินทุนข้ามพรมแดนที่เคลื่อนย้ายได้ และนโยบายการเงินที่กำหนดตามภาวะในประเทศ ภายใต้กรอบมาตรฐาน เศรษฐกิจหนึ่งไม่อาจรับประกันทั้งสามเป้าหมายได้อย่างเต็มที่พร้อมกัน ระบบจริงมีจุดยืนต่างกันบนแนวแลกเปลี่ยนระหว่างเป้าหมาย กรอบนี้จึงช่วยอธิบายกลไก ไม่ใช่กฎตายตัวที่บังคับให้ทุกประเทศต้องเลือกได้เพียงสองข้อ
ตรีเอกานุภาพที่เป็นไปไม่ได้กล่าวว่าอย่างไร?
ตรีเอกานุภาพที่เป็นไปไม่ได้เป็นกรอบช่วยจัดระเบียบทางเลือกในเศรษฐศาสตร์มหภาคของเศรษฐกิจเปิด มุมทั้งสามคือเสถียรภาพของอัตราแลกเปลี่ยน ความสามารถในการเคลื่อนย้ายเงินทุนข้ามพรมแดน และอิสระของนโยบายการเงิน ข้อคิดพื้นฐานจากแบบจำลอง Mundell–Fleming คือ ประเทศหนึ่งไม่อาจผสมผสานอัตราแลกเปลี่ยนคงที่ การเคลื่อนย้ายเงินทุนอย่างเสรี และนโยบายการเงินที่เป็นอิสระได้โดยไม่มีขีดจำกัด ธนาคารเพื่อการชำระหนี้ระหว่างประเทศอธิบายประเด็นนี้ว่าเป็นข้อจำกัดที่รู้จักกันดีระหว่างเป้าหมายทั้งสาม {source:bisImpossibleTrinityMundellFleming2016}
คำว่า “เป็นไปไม่ได้” อาจฟังเด็ดขาดกว่าข้อสรุปที่นำไปใช้จริง กรอบนี้ไม่ได้บอกว่าการเคลื่อนไหวของค่าเงินทุกครั้งต้องทำให้เกิดวิกฤตทันที ว่าต้องละทิ้งเป้าหมายหนึ่งโดยสิ้นเชิง หรือว่าทุกประเทศเผชิญข้อจำกัดเดียวกันตลอดเวลา แต่ภายใต้สมมติฐานของแบบจำลอง การให้คำมั่นอย่างเข้มงวดว่าจะตรึงอัตราแลกเปลี่ยนไว้ พร้อมเปิดให้เงินทุนเคลื่อนย้ายได้อย่างเสรี จะจำกัดความสามารถในการกำหนดอัตราดอกเบี้ยอย่างเป็นอิสระเพื่อเป้าหมายในประเทศ เศรษฐกิจอาจผ่อนข้อจำกัดนี้ด้วยการยอมให้อัตราแลกเปลี่ยนยืดหยุ่นขึ้น ใช้มาตรการที่ส่งผลต่อเงินทุนไหล หรือยอมรับอิสระของนโยบายการเงินที่ลดลง
“ไตรเล็มมา” ไม่ใช่ตารางให้คะแนนที่จัดอันดับว่าเป้าหมายทั้งสามมีคุณค่าเท่ากัน รัฐบาลอาจให้ความสำคัญกับราคาการค้าที่คาดการณ์ได้ การเข้าถึงเงินทุนระหว่างประเทศ และอัตราดอกเบี้ยนโยบายที่ตอบสนองต่อเงินเฟ้อหรือผลผลิตในประเทศด้วยเหตุผลต่างกัน กรอบนี้ช่วยให้เห็นว่าเป้าหมายเหล่านั้นอาจขัดแย้งกัน แต่ไม่ได้ตัดสินว่าส่วนผสมใดดีที่สุด ไม่ได้คำนวณต้นทุนด้านสวัสดิการของแต่ละทางเลือก และไม่อาจแทนการวิเคราะห์เฉพาะประเทศได้ ประโยชน์ของกรอบนี้อยู่ที่การวินิจฉัยว่าเหตุใดชุดนโยบายหนึ่งจึงเริ่มตึงตัว เมื่อแรงกระแทกดึงเป้าหมายข้อหนึ่งไปคนละทิศทาง
เป้าหมายนโยบายสามประการมีอะไรบ้าง?
เสถียรภาพของอัตราแลกเปลี่ยน หมายถึงการจำกัดความผันผวนของมูลค่าเงินในประเทศเมื่อเทียบกับเงินสกุลอ้างอิงหรือกลุ่มสกุลเงิน คำมั่นอาจเป็นการตรึงค่าอย่างเป็นทางการ กำหนดกรอบแคบ หรือพยายามลดความผันผวนแบบไม่เข้มงวดเท่า ระบบเหล่านี้ไม่เหมือนกัน การตรึงค่าอย่างเข้มงวดกำหนดเส้นทางแคบกว่าระบบลอยตัวแบบมีการจัดการ และระบบที่ประกาศไว้อาจต่างจากวิธีที่ปล่อยให้อัตราแลกเปลี่ยนเคลื่อนไหวจริง เป้าหมายนี้เกี่ยวกับพฤติกรรมของค่าเงินที่ต้องการ ไม่ใช่แค่สัปดาห์หนึ่งค่าเงินเคลื่อนไหวน้อยหรือไม่ {source:imfOperationalizePeg2026}
การเคลื่อนย้ายเงินทุน คือระดับที่ผู้มีถิ่นพำนักและผู้ไม่มีถิ่นพำนักสามารถซื้อ ขาย หรือโอนสิทธิเรียกร้องทางการเงินข้ามพรมแดนได้ บัญชีทุนที่เปิดกว้างช่วยให้นักลงทุน ธนาคาร บริษัท และครัวเรือนโยกย้ายเงินทุนตามผลตอบแทนและความเสี่ยงที่รับรู้ได้ง่ายขึ้น คำว่า “เปิด” ไม่ได้หมายความว่าทุกธุรกรรมไม่มีต้นทุนหรือเงินทุนเคลื่อนย้ายได้ทันที กฎระเบียบ ระบบชำระบัญชี ภาษี ข้อจำกัดด้านงบดุล ความลึกของตลาด และการเปลี่ยนแปลงในการประเมินความเสี่ยง ล้วนขัดขวางหรือเปลี่ยนทิศทางเงินทุนได้ ไตรเล็มมาละรายละเอียดเหล่านี้หลายอย่างเพื่อเน้นแรงกดดันที่เกิดจากการเลือกลงทุนข้ามพรมแดน
อิสระของนโยบายการเงิน คือความสามารถในการกำหนดภาวะการเงินเพื่อตอบสนองเป้าหมายในประเทศ เช่น เงินเฟ้อและกิจกรรมทางเศรษฐกิจ แทนที่จะถูกกำหนดเป็นส่วนใหญ่โดยคำมั่นด้านอัตราแลกเปลี่ยนหรือภาวะการเงินต่างประเทศ ไม่ได้หมายความว่าธนาคารกลางไม่ถูกกระทบจากเศรษฐกิจโลก แม้ค่าเงินลอยตัวก็ส่งผ่านผลของอัตราดอกเบี้ยต่างประเทศผ่านการค้า ต้นทุนการกู้ยืม และราคาสินทรัพย์ อิสระมีหลายระดับ คำถามคือธนาคารกลางปรับจุดยืนนโยบายได้มากเพียงใดโดยไม่ทำลายคำมั่นอีกข้อ
คำนิยามเหล่านี้ยังช่วยไม่ให้ปะปนเป้าหมายทั้งสาม เสถียรภาพของอัตราแลกเปลี่ยนไม่เหมือนกับระดับราคาที่มีเสถียรภาพ การเคลื่อนย้ายเงินทุนไม่เท่ากับการเกินดุลหรือขาดดุลบัญชีเดินสะพัด และนโยบายการเงินที่เป็นอิสระก็ไม่ได้รับประกันว่าจะบรรลุเป้าหมาย ทางเลือกเกี่ยวข้องกับระบบนโยบายและข้อจำกัดของระบบนั้น ส่วนผลลัพธ์ที่สังเกตได้ยังขึ้นกับสถาบัน แรงกระแทก งบดุลภาคเอกชน และการตัดสินใจของบริษัทกับครัวเรือน แนวทางของ IMF มองระบบอัตราแลกเปลี่ยน กรอบนโยบายการเงิน การดำเนินการด้านเงินตราต่างประเทศ และมาตรการต่อเงินทุนเคลื่อนย้ายว่าเชื่อมโยงกันในฐานะส่วนหนึ่งของการออกแบบนโยบายโดยรวม {source:imfChoiceOfExchangeRateArrangement2022}
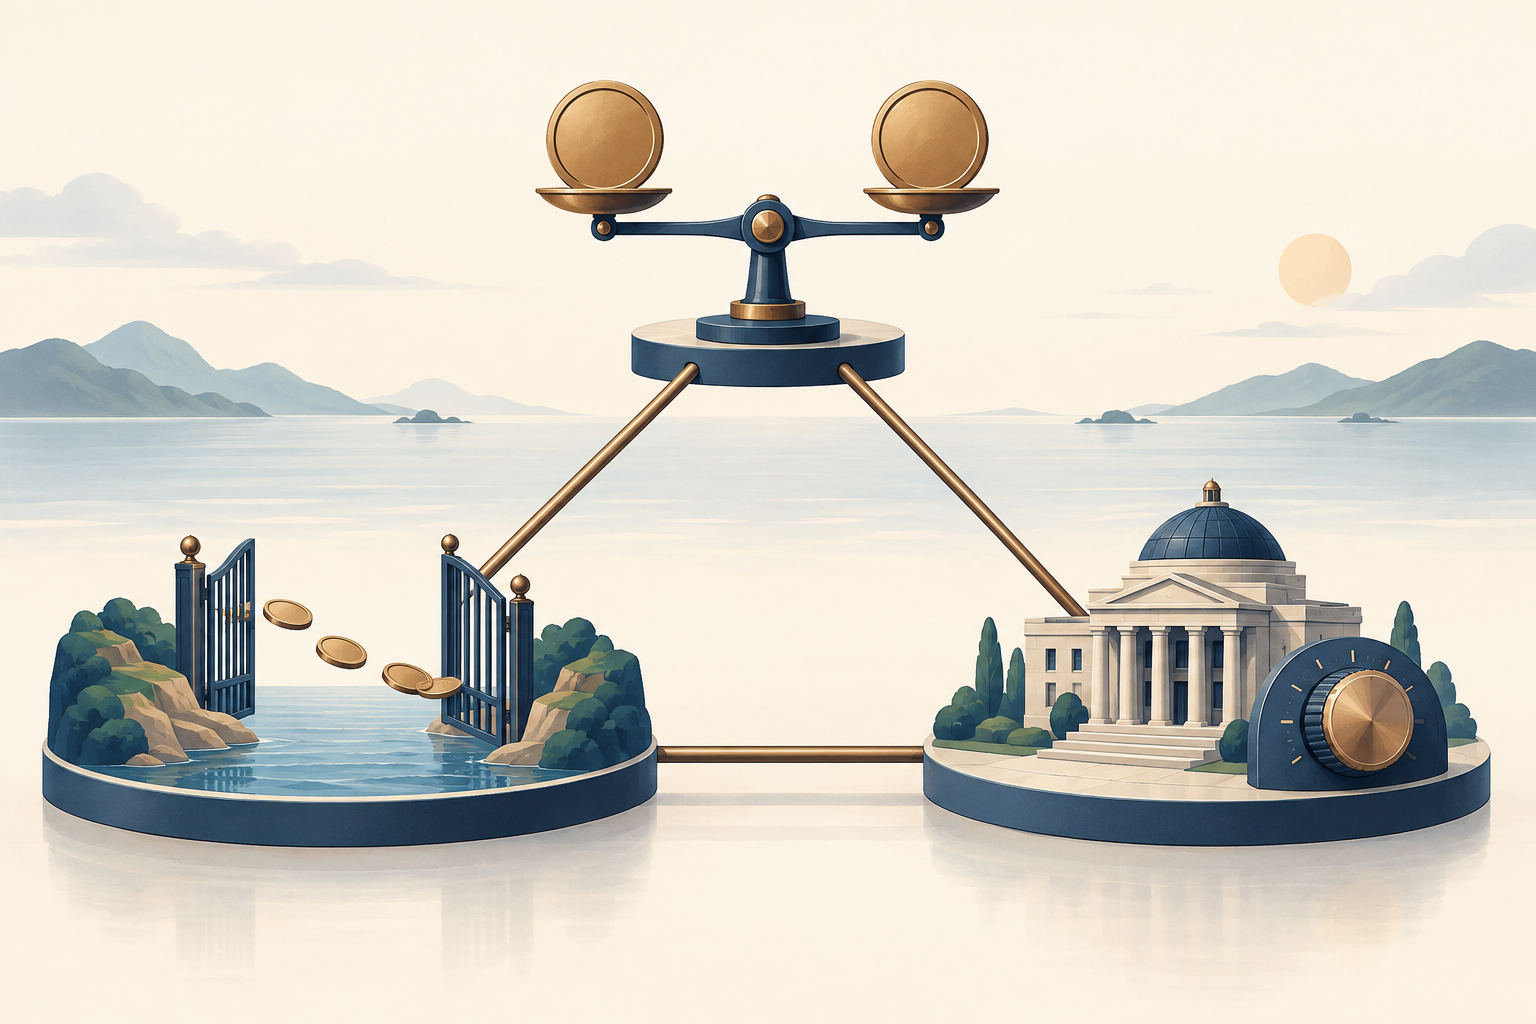
เหตุใดเงินทุนเคลื่อนย้ายจึงจำกัดธนาคารกลางภายใต้อัตราแลกเปลี่ยนคงที่?
ลองพิจารณาเศรษฐกิจที่ตรึงเงินของตนไว้กับสกุลเงินหลักด้วยอัตราคงที่ที่น่าเชื่อถือ และเปิดให้มีการลงทุนข้ามพรมแดนมาก หากนักลงทุนเปลี่ยนระหว่างสินทรัพย์ในประเทศกับสินทรัพย์สกุลเงินหลักได้ด้วยต้นทุนต่ำ ความแตกต่างที่คงอยู่ระหว่างผลตอบแทนคาดหวังหลังปรับความเสี่ยงย่อมจูงใจให้โยกย้ายเงินทุน การเปรียบเทียบผลตอบแทนไม่ได้ดูแค่อัตราดอกเบี้ยที่ประกาศสองค่า แต่รวมถึงการเปลี่ยนแปลงค่าเงินที่คาดไว้ ความเสี่ยงผิดนัดชำระหนี้และสภาพคล่อง ภาษี ต้นทุนธุรกรรม และข้อขัดข้องอื่น ๆ หากการตรึงค่าเงินน่าเชื่อถือ การคาดว่าจะลดค่าเงินอาจต่ำ แต่ไม่ได้จำเป็นต้องเป็นศูนย์ และการปรับชดเชยความเสี่ยงก็ไม่ได้หายไป
หากธนาคารกลางในประเทศลดอัตราดอกเบี้ยระยะสั้นต่ำกว่าผลตอบแทนของสินทรัพย์สกุลเงินหลักที่เทียบเคียงกันมาก ผู้ถือสินทรัพย์บางรายอาจเลือกย้ายเงินไปต่างประเทศ ความต้องการสกุลเงินหลักจะเพิ่มขึ้นและกดดันอัตราแลกเปลี่ยนที่ตรึงไว้ เพื่อปกป้องอัตราดังกล่าว หน่วยงานการเงินอาจขายทุนสำรองเงินตราต่างประเทศแล้วซื้อเงินของตนเอง ธุรกรรมเช่นนี้อาจดึงสภาพคล่องในประเทศออก หากไม่มีมาตรการชดเชย อัตราดอกเบี้ยตลาดระยะสั้นอาจสูงขึ้น ทำให้ภาวะการเงินกลับเข้าใกล้ระดับที่สอดคล้องกับการตรึงค่า ธนาคารกลางอาจปรับอัตราดอกเบี้ยนโยบายโดยตรงด้วย ไม่ว่าทางใด การตรึงค่าและเงินทุนเคลื่อนย้ายก็จำกัดระยะเวลาที่อัตราดอกเบี้ยในประเทศจะแตกต่างจากต่างประเทศมาก ๆ
เงินทุนอาจไหลกลับทิศได้ หากอัตราดอกเบี้ยในประเทศสูงกว่าผลตอบแทนต่างประเทศที่เทียบเคียงกันมากพอ เงินทุนอาจไหลเข้าและสร้างแรงกดดันให้ค่าเงินแข็ง ภายใต้อัตราคงที่ หน่วยงานอาจซื้อเงินตราต่างประเทศและจ่ายด้วยเงินในประเทศ หากไม่จัดการสภาพคล่องที่เกิดขึ้น ภาวะการเงินในประเทศอาจผ่อนคลาย ขนาดและจังหวะที่แน่นอนของเงินทุนไหลขึ้นกับความเสี่ยง ความคาดหวัง เครื่องมือ และข้อขัดข้องในตลาด กลไกอย่างง่ายนี้ไม่ได้หมายความว่าช่องว่างดอกเบี้ยหนึ่งจุดเปอร์เซ็นต์ทุกครั้งจะก่อให้เกิดเงินทุนเคลื่อนย้ายในปริมาณตายตัว
นี่คือความขัดแย้งหลัก: เมื่อเงินทุนเคลื่อนย้ายได้อย่างเปิดกว้างและมีการปกป้องอัตราแลกเปลี่ยนอย่างเข้มงวด การตัดสินใจเรื่องดอกเบี้ยในประเทศอาจเรียกเงินทุนไหลจนธนาคารกลางต้องแทรกแซง หรือทำให้อัตราดอกเบี้ยตลาดกลับไปใกล้ระดับที่เข้ากับการตรึงค่า แนวทางปฏิบัติของ IMF ระบุว่า ภายใต้ระบบอัตราแลกเปลี่ยนคงที่ที่เงินทุนเคลื่อนย้ายเสรี อิสระของนโยบายการเงินมีจำกัด และไม่อาจดำเนินนโยบายแยกจากคำมั่นด้านอัตราแลกเปลี่ยนได้ {source:imfOperationalizePeg2026}
<!-- learn:illustration -->
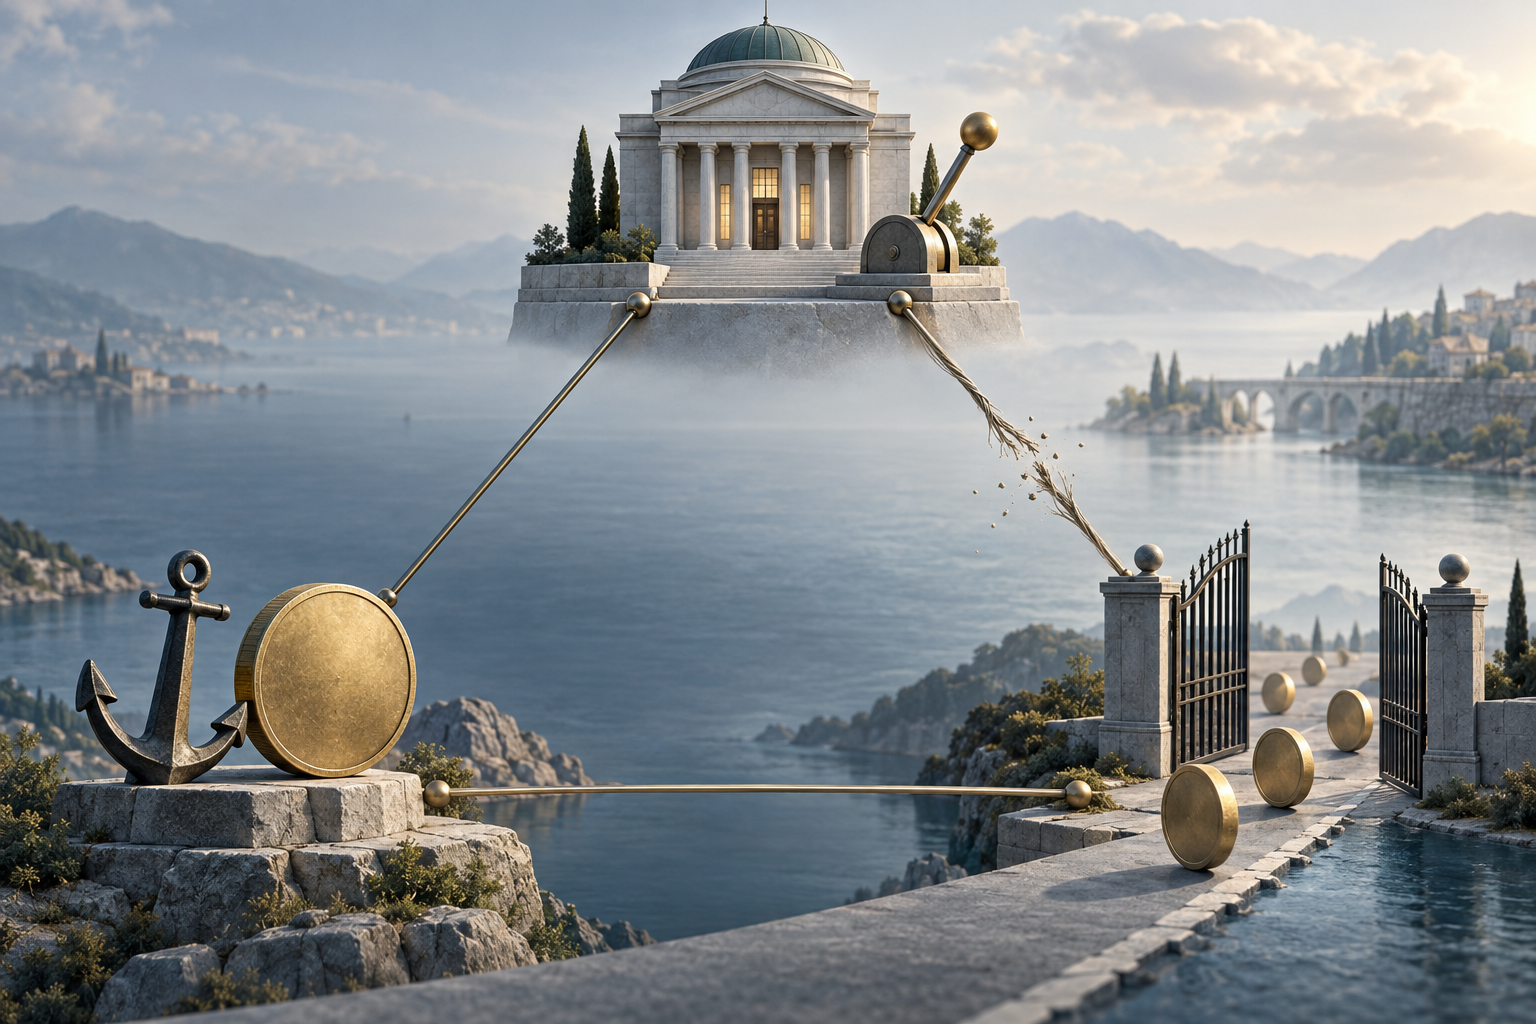
การจับคู่เป้าหมายแต่ละแบบมีนัยอย่างไร?
การจับคู่ที่เป็นไปได้สามแบบแสดงความหมายของกรอบนี้ในทางปฏิบัติ โดยบอกว่ามุมใดถูกจำกัด ไม่ใช่แบบแผนสถาบันสากลสามประเภท
เสถียรภาพของอัตราแลกเปลี่ยนกับเงินทุนเคลื่อนย้าย: มุมที่ถูกจำกัดมากที่สุดคืออิสระของนโยบายการเงิน การตรึงค่าเงินที่น่าเชื่อถือควบคู่กับการเงินข้ามพรมแดนที่เปิดกว้างทำให้กำหนดอัตราดอกเบี้ยเองได้ยากขึ้น อัตราดอกเบี้ยในประเทศอาจต้องเคลื่อนไหวตามภาวะของประเทศที่ออกสกุลเงินหลัก หรือธนาคารกลางอาจต้องปล่อยให้อัตราตลาดและสภาพคล่องปรับตามเงินทุนไหล หากเศรษฐกิจในประเทศชะลอตัวจนต้องลดดอกเบี้ย แต่การปกป้องอัตราคงที่ต้องใช้นโยบายตึงตัว เป้าหมายทั้งสองก็อาจขัดกัน แนวทางของ IMF ระบุชัดว่าการจับคู่เช่นนี้จำกัดอิสระทางการเงิน {source:imfOperationalizePeg2026}
เงินทุนเคลื่อนย้ายกับอิสระของนโยบายการเงิน: โดยทั่วไปอัตราแลกเปลี่ยนต้องรับการปรับตัวมากขึ้น หากธนาคารกลางเปลี่ยนอัตราดอกเบี้ยเพื่อเงินเฟ้อหรือกิจกรรมในประเทศ ขณะที่เงินทุนเคลื่อนย้ายได้เสรี ค่าเงินก็อาจตอบสนองต่อผลตอบแทนคาดหวังและความต้องการถือสินทรัพย์ที่เปลี่ยนไป ค่าเงินลอยตัวหรือยืดหยุ่นมากขึ้นเปิดช่องทางปรับตัวนี้ ไม่ได้หมายความว่าอัตราแลกเปลี่ยนไม่เกี่ยวกับนโยบาย เพราะค่าเงินอ่อนลงอาจเพิ่มต้นทุนนำเข้าในสกุลเงินท้องถิ่น กระทบผู้กู้ที่มีหนี้เงินตราต่างประเทศ หรือมีอิทธิพลต่อความคาดหวังเงินเฟ้อ แต่หมายถึงธนาคารกลางไม่ได้ให้คำมั่นว่าจะตรึงอัตราไว้ที่ค่าใดค่าหนึ่งตลอดกระบวนการปรับตัว
เสถียรภาพของอัตราแลกเปลี่ยนกับอิสระของนโยบายการเงิน: ข้อจำกัดหรือแรงเสียดทานที่เข้มงวดขึ้นต่อเงินทุนข้ามพรมแดนอาจลดแรงกดดันต่อคำมั่นด้านอัตราแลกเปลี่ยนในทันที เมื่อดอกเบี้ยในประเทศต่างจากอัตราของประเทศหลัก ในกรอบอย่างง่าย การจำกัดการเคลื่อนย้ายเงินทุนเปิดช่องให้ใช้นโยบายดอกเบี้ยเพื่อเป้าหมายในประเทศควบคู่กับการรักษาเสถียรภาพของค่าเงินได้ มาตรการจริงแตกต่างกันทั้งขอบเขตและประสิทธิผล ข้อจำกัดอาจย้ายธุรกรรมไปช่องทางอื่น กระตุ้นการหลีกเลี่ยง และสร้างต้นทุน ดังนั้นการจับคู่นี้ไม่ได้หมายถึง “ออกมาตรการควบคุมแล้วได้อิสระเต็มที่” แต่ชี้ให้เห็นช่องทางที่มิฉะนั้นจะเปลี่ยนส่วนต่างดอกเบี้ยเป็นเงินทุนไหลข้ามพรมแดน
ระบบนโยบายจริงมักอยู่ตรงกลาง ค่าเงินอาจเคลื่อนไหวได้ในกรอบหนึ่ง ธุรกรรมทุนบางประเภทอาจถูกจำกัดขณะที่ประเภทอื่นยังเปิดอยู่ และธนาคารกลางอาจตอบสนองต่อภาวะในประเทศพร้อมกับคำนึงถึงแรงกดดันด้านค่าเงิน เป้าหมายด้านเสถียรภาพ การเปิดรับเงินทุน และอิสระจึงมีระดับได้ การถามว่าเป้าหมายแต่ละข้อมีน้ำหนักแค่ไหนและข้อใดปรับเมื่อเกิดแรงกระแทก มีประโยชน์กว่าการประกาศว่าประเทศเลือกมุมสองด้านเป๊ะ ๆ และสละด้านที่สามทั้งหมด
แรงกระแทกของดอกเบี้ยสกุลเงินหลักจะทดสอบการแลกเปลี่ยนนี้อย่างไร?
ลองสมมติเศรษฐกิจสมมติชื่อ Harbor ซึ่งรักษาค่าเงินให้อยู่ในกรอบแคบมากเมื่อเทียบกับสกุลเงินหลัก และอนุญาตให้เงินทุนพอร์ตโฟลิโอส่วนใหญ่เคลื่อนย้ายได้ เงื่อนไขและตัวเลขต่อไปนี้แต่งขึ้นเพื่ออธิบายกลไกเท่านั้น ไม่ได้กล่าวถึงประเทศจริง การประกาศของธนาคารกลาง หรือดอกเบี้ยปัจจุบัน สมมติว่าธนาคารกลางของประเทศที่ออกสกุลเงินหลักขึ้นอัตราดอกเบี้ยนโยบายอย่างไม่คาดคิดจาก 3% เป็น 5% ขณะที่ธนาคารกลาง Harbor วางแผนลดอัตราของตนจาก 4% เป็น 2% เพราะอุปสงค์ในประเทศอ่อนลง
การเปลี่ยนดอกเบี้ยไม่ได้ทำนายปริมาณเงินทุนไหลที่แน่นอนได้โดยกลไก แต่หากนักลงทุนมองว่าสินทรัพย์สกุลเงินหลักให้ผลตอบแทนหลังปรับความเสี่ยงสูงขึ้นและคาดว่าการตรึงค่าจะยังอยู่ ผู้ลงทุนบางส่วนอาจเปลี่ยนจากสินทรัพย์สกุลเงิน Harbor ไปถือสกุลเงินหลัก ความต้องการสกุลเงินหลักจึงอาจสูงขึ้น เพื่อให้ค่าเงินอยู่ในกรอบแคบต่อไป หน่วยงานของ Harbor อาจขายทุนสำรองมาซื้อเงินของตน ปล่อยให้สภาพคล่องระยะสั้นตึงขึ้น หรือขึ้นอัตราดอกเบี้ยให้ใกล้ระดับที่เข้ากับการตรึงค่า การลดดอกเบี้ยเพื่อกระตุ้นเศรษฐกิจในประเทศจึงทำได้ยากขึ้นบางส่วน
สถานการณ์อาจคลี่คลายด้วยทางอื่น Harbor อาจยอมให้ค่าเงินอ่อนเกินกรอบ เพื่อให้อัตราแลกเปลี่ยนยืดหยุ่นขึ้นและรักษาพื้นที่สำหรับกำหนดดอกเบี้ยตามภาวะในประเทศ รัฐบาลอาจเข้มงวดหรือปรับกฎสำหรับเงินทุนข้ามพรมแดนบางประเภท ทำให้ระดับการเคลื่อนย้ายเงินทุนเปลี่ยนไป หรืออาจเดินหน้าปกป้องกรอบต่อไปและยอมรับว่าเส้นทางดอกเบี้ยจะขึ้นกับอัตราของประเทศหลักมากขึ้น แต่ละทางเลือกปรับมุมหนึ่งของไตรเล็มมา ไม่มีทางเลือกใดไร้ต้นทุน และกรอบนี้เพียงลำพังไม่ได้บอกว่าควรตอบสนองแบบใด
ลองเปลี่ยนสมมติฐานหนึ่งข้อ หากนักลงทุนคิดว่าอัตราคงที่จะถูกปรับในไม่ช้า การคาดการณ์ค่าเงินที่อ่อนลงอาจชดเชยอัตราดอกเบี้ยในประเทศที่สูงขึ้น ทำให้การเปรียบเทียบผลตอบแทนไม่ใช่แค่ส่วนต่างของอัตรานโยบาย หรือสมมติว่าการขึ้นดอกเบี้ยสะท้อนความเสี่ยงด้านเครดิตที่ตลาดรับรู้สูงขึ้น ผลตอบแทนที่ประกาศสูงกว่าอาจดึงดูดเงินทุนไม่ได้ หากนักลงทุนคาดว่าจะเสียหายมากขึ้นด้วย กรณีเหล่านี้แสดงว่าไตรเล็มมาเป็นกรอบบอกทิศทาง ไม่ใช่ตารางที่นำอัตราดอกเบี้ยสองค่ามาคำนวณแล้วได้ปริมาณเงินทุนไหลที่รับประกันได้
การแทรกแซงและทุนสำรองเงินตราต่างประเทศลบข้อจำกัดนี้ได้หรือไม่?
การแทรกแซงอาจเปลี่ยนเวลาและเส้นทางของการปรับตัว การขายทุนสำรองเพื่อซื้อเงินในประเทศช่วยตอบสนองความต้องการเงินตราต่างประเทศเมื่อค่าเงินถูกกดดัน การซื้อเงินตราต่างประเทศช่วยต้านแรงกดดันที่ทำให้ค่าเงินแข็ง ทุนสำรองอาจช่วยจัดการความปั่นป่วนชั่วคราวและแสดงความสามารถในการทำธุรกรรม แต่ไม่ได้ทำให้มีเงินตราต่างประเทศไม่จำกัด และไม่ได้ลบความขัดแย้งของนโยบายที่ดำเนินต่อเนื่องด้วยตัวมันเอง
ผลต่องบดุลมีความสำคัญ เมื่อธนาคารกลางขายเงินตราต่างประเทศและรับเงินในประเทศ สภาพคล่องในประเทศมักลดลงหากไม่ชดเชยด้วยธุรกรรมอื่น เมื่อซื้อเงินตราต่างประเทศโดยจ่ายเงินในประเทศ สภาพคล่องมักเพิ่มขึ้นหากไม่ดูดซับกลับ ธุรกรรมเหล่านี้อาจทำให้การรักษาเป้าหมายอัตราดอกเบี้ยในประเทศแยกต่างหากทำได้ยาก การดูดซับผลของการแทรกแซง เช่น ปรับสินทรัพย์ในประเทศหรือการจัดการสภาพคล่อง ทำได้ แต่การทำซ้ำไม่ได้ขจัดแรงจูงใจให้นักลงทุนโยกเงิน หากอัตราดอกเบี้ยและคำมั่นด้านอัตราแลกเปลี่ยนยังขัดกัน
ดังนั้น การแทรกแซงอาจซื้อเวลา ลดความผันผวนชั่วคราว หรือช่วยให้ระบบที่เลือกทำงานได้ การจะรักษาเส้นทางใดเส้นทางหนึ่งได้หรือไม่ขึ้นกับความน่าเชื่อถือของคำมั่น ขนาดและระยะเวลาของเงินทุนไหล การเข้าถึงทุนสำรอง กรอบนโยบาย และงบดุลของผู้เกี่ยวข้อง ตัวเลขทุนสำรองเพียงตัวเดียวพิสูจน์ไม่ได้ว่าการตรึงค่าเงินปลอดภัยหรือถึงทางตัน และการแทรกแซงครั้งเดียวก็ไม่ได้พิสูจน์ว่าอิสระของนโยบายการเงินหายไป สิ่งสำคัญคือรูปแบบนโยบายโดยรวมและทางเลือกในการปรับตัวเมื่อเวลาผ่านไป
การแทรกแซงตลาดเงินตราต่างประเทศเป็นเพียงส่วนหนึ่งของกรอบปฏิบัติการ ระบบตรึงค่ายังต้องกำหนดพาริตีหรือกรอบให้ชัด เลือกสกุลเงินหลัก วางวิธีเติมหรือดูดสภาพคล่อง และตอบสนองเมื่อผลตอบแทนกับความเสี่ยงจากต่างประเทศเปลี่ยน แนวทางปฏิบัติของ IMF พิจารณาการกำหนดดอกเบี้ย การดำเนินงานด้านเงินตราต่างประเทศ และการดำเนินงานทางการเงินที่เชื่อมโยงกัน ไม่ใช่การคำนวณจากทุนสำรองอย่างเดียว {source:imfOperationalizePeg2026}
กรอบไตรเล็มมานี้ไม่ได้อธิบายอะไร?
แผนภาพคลาสสิกย่อระบบการเงินที่ซับซ้อนให้เหลือเป้าหมายนโยบายสามข้อ กรอบนี้มีประโยชน์ที่สุดเมื่อเปิดเผยสมมติฐานให้เห็น รุ่นที่เรียบง่ายที่สุดสมมติว่าเงินทุนเคลื่อนย้ายได้ สินทรัพย์ใช้แทนกันได้ในระดับหนึ่ง และคำมั่นเรื่องอัตราแลกเปลี่ยนน่าเชื่อถือ แต่ในตลาดจริง สินทรัพย์ต่างกันทั้งความเสี่ยงผิดนัด สภาพคล่อง ภาษี การคุ้มครองตามกฎหมาย และความเสี่ยงจากสกุลเงิน ส่วนต่างดอกเบี้ยอาจคงอยู่เพราะนักลงทุนต้องการค่าชดเชยความแตกต่างเหล่านั้น หรือเพราะธุรกรรมมีแรงเสียดทาน ดังนั้นส่วนต่างอัตราดอกเบี้ยเพียงอย่างเดียวไม่ได้พิสูจน์ว่าประเทศละเมิดสมการทางคณิตศาสตร์ที่แน่นอน
กรอบนี้ยังทำให้วิธีปกป้องการตรึงค่าเรียบง่ายเกินจริง เครื่องมือที่ธนาคารกลางใช้ได้ขึ้นกับระบบปฏิบัติการ โครงสร้างธนาคาร สถานะทุนสำรอง การเข้าถึงเงินทุนสกุลต่างประเทศ และองค์ประกอบกับอายุหนี้สินของภาคเอกชน ความไม่สอดคล้องของสกุลเงินในสินทรัพย์และหนี้สินอาจทำให้ค่าเงินเคลื่อนไหวแล้วบริษัทหรือธนาคารเสียหาย แม้อัตราที่ยืดหยุ่นขึ้นจะให้พื้นที่นโยบายในสถานการณ์อื่น ความต้องการจำกัดความเสียหายต่องบดุลอาจทำให้ผู้กำหนดนโยบายตอบสนองต่อดอกเบี้ยต่างประเทศหรือแรงกดดันด้านอัตราแลกเปลี่ยน แม้ระบบจะประกาศว่าใช้ค่าเงินยืดหยุ่น ผลต่อเสถียรภาพการเงินเหล่านี้ไม่ได้อยู่ในรูปสามมุม
ไตรเล็มมาไม่ได้บอกว่าระบบอัตราแลกเปลี่ยนหนึ่งยั่งยืนหรือไม่ มาตรการจัดการเงินทุนเหมาะสมหรือไม่ หรือประเทศควรเลือกตรึงค่าหรือลอยตัว การตัดสินใจเหล่านี้ขึ้นกับโครงสร้างการค้าและการเงิน ชนิดของแรงกระแทกที่เศรษฐกิจมักเผชิญ สถาบัน ความน่าเชื่อถือ เครื่องมือนโยบายที่มี และเป้าหมายที่ผู้กำหนดนโยบายต้องรับผิดชอบ แนวทางของ IMF มองการเลือกระบบค่าเงินเป็นปัญหาการออกแบบที่กว้างกว่า โดยรวมกรอบนโยบายการเงินและนโยบายอื่น ๆ ส่วนงานปฏิบัติการภายหลังกล่าวถึงเงื่อนไขสถาบันเพิ่มเติมในการรักษาการตรึงค่า {source:imfChoiceOfExchangeRateArrangement2022} {source:imfOperationalizePeg2026}
นอกจากนี้ ยังมีแนวคิดขยายที่เป็นข้อถกเถียงของ Rey ซึ่งเรียกว่า “impossible duality” โดยเสนอว่าภาวะการเงินโลกอาจจำกัดภาวะการเงินในประเทศและอิสระของนโยบายการเงิน แม้อัตราแลกเปลี่ยนจะยืดหยุ่นก็ตาม นี่เป็นแนวคิดขยาย ไม่ใช่ข้อสรุปดั้งเดิมของไตรเล็มมา Mundell–Fleming และไม่ควรนำเสนอว่าเป็นฉันทามติที่ยุติแล้ว ส่วนไตรเล็มมามาตรฐานเน้นว่าความยืดหยุ่นของอัตราแลกเปลี่ยนสามารถเป็นช่องทางปรับตัวที่ช่วยรักษาความเป็นอิสระของนโยบายได้ {source:imfChoiceOfExchangeRateArrangement2022}
ท้ายที่สุด ไตรเล็มมาไม่ใช่ทฤษฎีที่อธิบายการเคลื่อนไหวของค่าเงินหรือเงินทุนทุกครั้ง ไม่ได้อธิบายวิธีบันทึกบัญชีเดินสะพัด ไม่ได้คำนวณว่าค่าเงินเปลี่ยนแล้วราคาผู้บริโภคจะเปลี่ยนเท่าใด และไม่ได้วัดอัตราแลกเปลี่ยนที่แท้จริง ใช้กรอบนี้เพื่อกำหนดข้อจำกัดด้านนโยบาย แล้วหาหลักฐานที่ตรงกับคำถามอื่น บัญชีเดินสะพัดกับดุลการค้า แยกสินค้า บริการ รายได้ และเงินโอนข้ามพรมแดน อัตราแลกเปลี่ยนที่แท้จริงแบบถ่วงน้ำหนัก อธิบายตัวชี้วัดความสามารถแข่งขันของค่าเงินแบบถ่วงน้ำหนัก ส่วน การส่งผ่านของอัตราแลกเปลี่ยนสู่เงินเฟ้อ ติดตามช่องทางหนึ่งจากค่าเงินไปสู่ราคาในประเทศ
ควรอ่านชุดนโยบายของประเทศอย่างไร?
เริ่มจากแยกเป้าหมายทั้งสามออกจากกัน ทางการต้องการให้อัตราแลกเปลี่ยนเคลื่อนไหวอย่างไร และค่าเงินจริงเคลื่อนไหวแบบใด? ธุรกรรมข้ามพรมแดนประเภทไหนเคลื่อนย้ายได้เสรี และประเภทไหนมีข้อจำกัดหรือต้นทุนที่มีนัยสำคัญ? ธนาคารกลางอธิบายเป้าหมายในประเทศอย่างไร และอัตราดอกเบี้ยนโยบายตอบสนองแบบใดเมื่อภาวะในประเทศกับประเทศหลักชี้ไปคนละทิศทาง? ชื่อระบบอย่างเดียวอาจตอบคำถามทั้งสามไม่ได้
ต่อไปดูการปรับตัวเมื่อเกิดแรงกดดัน หากดอกเบี้ยต่างประเทศสูงขึ้น ดอกเบี้ยในประเทศขยับตามหรือไม่ ค่าเงินเคลื่อนไหวหรือไม่ กฎเงินทุนเคลื่อนย้ายเปลี่ยนหรือไม่ หรือธนาคารกลางพึ่งธุรกรรมทุนสำรอง? สังเกตอัตราดอกเบี้ยตลาดและสภาพคล่องในประเทศ ไม่ใช่แค่อัตรานโยบายที่ประกาศ อัตราคงที่ตามชื่อระบบอาจเคลื่อนไหวได้บ้างในกรอบ ส่วนการประกาศว่าต้องการเสถียรภาพก็อาจอยู่ร่วมกับความยืดหยุ่นได้ การเคลื่อนไหววันเดียวหรือการแทรกแซงครั้งเดียวไม่พอจะตัดสินประเภทของระบบ
การเปรียบเทียบผลตอบแทนก็ต้องดูบริบท หากทำได้ให้เทียบสินทรัพย์และอายุสัญญาที่ใกล้เคียงกัน จากนั้นพิจารณาค่าเงินที่คาดว่าจะเปลี่ยน ความเสี่ยงด้านเครดิตและสภาพคล่อง ข้อจำกัด และต้นทุนธุรกรรม อัตราดอกเบี้ยนโยบายในประเทศที่ต่ำกว่าอัตราของประเทศหลัก ไม่ได้พิสูจน์ด้วยตัวเองว่าจะเกิดเงินทุนไหลออกทันที แต่เป็นเหตุให้ถามว่านักลงทุนประเมินความเสี่ยงอย่างไร เงินทุนไวต่อส่วนต่างมากแค่ไหน และทางการให้คำมั่นว่าจะปรับตัวแบบใด ในทางกลับกัน ค่าเงินที่สังเกตได้ว่าคงที่ไม่ได้พิสูจน์ว่าระบบจะยังคงมั่นคงเมื่อเจอแรงกระแทกชนิดอื่น
วิธีอ่านเช่นนี้เปลี่ยนไตรเล็มมาให้เป็นชุดคำถามที่มีประโยชน์แทนป้ายกำกับ ช่วยแยกการตรึงค่าอย่างเข้มงวดออกจากระบบยืดหยุ่น แยกการเปิดทุนในวงกว้างออกจากข้อจำกัดเฉพาะช่องทาง และแยกอิสระทางการเงินตามรูปแบบออกจากความสามารถจริงในการดำเนินนโยบายอย่างเป็นอิสระ นอกจากนี้ยังแยกการวินิจฉัยข้อจำกัดด้านนโยบายออกจากคำแนะนำว่าประเทศควรเลือกอะไร
คำถามที่พบบ่อย
Q1ตรีเอกานุภาพที่เป็นไปไม่ได้หมายความว่าทุกประเทศเลือกได้เพียงสองเป้าหมายหรือไม่?
ไม่ใช่ กฎ “สองในสาม” เป็นคำย่อของแบบจำลองพื้นฐานที่ตั้งสมมติฐานให้ง่าย ประเทศจริงมักผสมผสานเสถียรภาพของค่าเงินบางส่วน ข้อจำกัดเงินทุนบางส่วน และอิสระของนโยบายการเงินระดับหนึ่ง คำถามที่มีประโยชน์คือแต่ละเป้าหมายมีน้ำหนักเท่าใด และข้อใดปรับเมื่อเกิดแรงกดดัน
Q2อัตราดอกเบี้ยต้องเท่ากันภายใต้อัตราแลกเปลี่ยนคงที่หรือไม่?
ไม่จำเป็น แม้มีการตรึงค่าเงิน อัตราดอกเบี้ยก็อาจต่างกันเพราะนักลงทุนคำนึงถึงค่าเงินที่คาดว่าจะเปลี่ยน ความเสี่ยงด้านเครดิตและสภาพคล่อง ภาษี การแบ่งส่วนตลาด และต้นทุนธุรกรรม กรอบนี้ระบุว่าเงินทุนที่เคลื่อนย้ายได้อย่างเสรีกับการตรึงค่าที่น่าเชื่อถือจำกัดการกำหนดดอกเบี้ยอย่างเป็นอิสระในระยะยาว ไม่ได้ลดผลตอบแทนในตลาดทุกชนิดให้เป็นเลขเดียวกัน
Q3ทุนสำรองปกป้องอัตราแลกเปลี่ยนคงที่ได้ตลอดไป ขณะที่ธนาคารกลางกำหนดดอกเบี้ยเท่าใดก็ได้หรือไม่?
ทุนสำรองและการแทรกแซงช่วยจัดการแรงกดดันและเปลี่ยนเวลาในการปรับตัว แต่ไม่ได้กำจัดความขัดแย้งที่ต่อเนื่องระหว่างการตรึงค่าเงิน เงินทุนเปิดกว้าง และเส้นทางดอกเบี้ยในประเทศโดยอัตโนมัติ ผลลัพธ์ขึ้นกับคำมั่น เงินทุนไหล การเข้าถึงทุนสำรอง สถาบัน และการตอบสนองของสภาพคล่องกับอัตราดอกเบี้ย
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ภายใต้กรอบตรีเอกานุภาพที่เป็นไปไม่ได้มาตรฐาน ข้อจำกัดหลักคืออะไรเมื่อประเทศจับคู่อัตราแลกเปลี่ยนคงที่ที่น่าเชื่อถือกับเงินทุนเคลื่อนย้ายจำนวนมาก?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
อ่านคู่มือฉบับละเอียดCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
อ่านคู่มือฉบับละเอียดPut optionA contract that gives its holder the right, but not the obligation, to sell the underlying at the strike before or at expiration under the contract terms.
อ่านคู่มือฉบับละเอียด