

อัตราแลกเปลี่ยนส่งผ่านไปยังเงินเฟ้อได้อย่างไร
เรียนรู้ว่าการเปลี่ยนแปลงของค่าเงินส่งผลต่อต้นทุนนำเข้าและราคาผู้บริโภคอย่างไร เหตุใดผลกระทบจึงมักไม่เต็มจำนวนและเกิดล่าช้า และควรอ่านค่าประมาณการส่งผ่านอย่างไร
ในคู่มือนี้การส่งผ่านอัตราแลกเปลี่ยนสู่ราคาหมายถึงอะไร?
สรุปสั้น
การส่งผ่านอัตราแลกเปลี่ยนสู่ราคาอธิบายว่าการเปลี่ยนแปลงของค่าเงินสะท้อนอยู่ในราคานำเข้าและราคาในประเทศอย่างไรในช่วงเวลาที่กำหนด โดยทั่วไปผลกระทบจะเด่นชัดที่สุดที่ด่านนำเข้าและลดลงก่อนจะถึงผู้บริโภค การเปลี่ยนแปลงของค่าเงินจึงไม่ได้ทำให้ดัชนีราคาผู้บริโภคเปลี่ยนเป็นเปอร์เซ็นต์เท่ากัน
การส่งผ่านอัตราแลกเปลี่ยนสู่ราคาหมายถึงอะไร?
สมมติว่าอัตราแลกเปลี่ยนเขียนเป็นจำนวนหน่วยเงินตราในประเทศต่อเงินตราต่างประเทศหนึ่งหน่วย หากตัวเลขนี้เพิ่มขึ้น แสดงว่าเงินตราในประเทศอ่อนค่าลง เพราะต้องใช้เงินในประเทศมากขึ้นเพื่อซื้อเงินตราต่างประเทศจำนวนเท่าเดิม หากเขียนอัตราแลกเปลี่ยนกลับด้าน ทิศทางจะตรงกันข้าม ดังนั้นเมื่อรายงานว่าเงินสกุลหนึ่งแข็งหรืออ่อน ควรระบุทั้งคู่สกุลเงินและรูปแบบการเสนอราคา
การส่งผ่านอัตราแลกเปลี่ยนสู่ราคา ซึ่งมักย่อว่า ERPT คือการตอบสนองที่ประเมินได้ของตัวชี้วัดราคาใดตัวหนึ่งต่อการเปลี่ยนแปลงของอัตราแลกเปลี่ยนที่กำหนดภายในกรอบเวลาที่กำหนด ตัวชี้วัดอาจเป็นดัชนีราคานำเข้าที่ชายแดน ดัชนีราคาผู้ผลิต หรือดัชนีราคาผู้บริโภค ส่วนกรอบเวลาอาจเป็นเดือนปัจจุบัน สี่ไตรมาส หรือช่วงเวลาที่ยาวกว่านั้น ตัวเลือกเหล่านี้สำคัญ เพราะไม่มีค่าการส่งผ่านเพียงค่าเดียวที่ใช้ได้กับทุกประเทศ สินค้า คู่สกุลเงิน และช่วงเวลา
การส่งผ่านยังต่างจากการแปลงใบแจ้งหนี้สกุลต่างประเทศที่ราคาไม่เปลี่ยนให้เป็นเงินในประเทศ การแปลงดังกล่าวเป็นเพียงการคำนวณทางเลขคณิต ส่วนการส่งผ่านถามว่าราคาที่บันทึกตลอดห่วงโซ่การกำหนดราคาขยับจริงเพียงใด หลังจากบริษัท ผู้จัดจำหน่าย และผู้บริโภคปรับพฤติกรรม ธนาคารกลางยุโรป (ECB) อธิบายทั้งผลโดยตรงผ่านสินค้านำเข้าสำเร็จรูปที่ผู้บริโภคซื้อ และผลทางอ้อมผ่านวัตถุดิบนำเข้าที่ใช้ในการผลิตในประเทศ [ภาพรวมของ ECB เรื่องการส่งผ่านอัตราแลกเปลี่ยน]({source:ecbExchangeRatePassThrough2016})
เกิดอะไรขึ้นกับใบแจ้งหนี้นำเข้าเมื่อค่าเงินอ่อนลง?
เริ่มจากตัวอย่างคำนวณที่ตั้งใจทำให้ง่าย ผู้ขายในต่างประเทศออกใบแจ้งหนี้สินค้าเป็นเงินตราต่างประเทศ 100 หน่วย ก่อนค่าเงินเปลี่ยน สมมติว่าเงินตราต่างประเทศหนึ่งหน่วยแลกได้ 1.00 หน่วยเงินตราในประเทศ ใบแจ้งหนี้จึงมีมูลค่า 100 หน่วยเงินตราในประเทศ หากอัตราแลกเปลี่ยนเพิ่มเป็น 1.10 หน่วยเงินตราในประเทศต่อเงินตราต่างประเทศหนึ่งหน่วย และราคาในใบแจ้งหนี้ยังคงเป็น 100 มูลค่าเมื่อนำเข้าและแปลงเป็นเงินในประเทศจะเป็น:
เงินตราต่างประเทศ 100 หน่วย × เงินตราในประเทศ 1.10 หน่วยต่อเงินตราต่างประเทศหนึ่งหน่วย = เงินตราในประเทศ 110 หน่วย
ยอดหลังแปลงค่าเพิ่มขึ้น 10% นี่เป็นเพียงตัวอย่างการแปลงค่าเงินสมมติ ไม่ใช่การคาดการณ์ราคาขายปลีกหรืออัตราเงินเฟ้อที่วัดได้ โดยสมมติว่าราคาในสกุลเงินต่างประเทศคงเดิม และไม่รวมค่าขนส่ง ประกัน อากร ภาษี การป้องกันความเสี่ยงด้านอัตราแลกเปลี่ยน ช่วงเวลาของสัญญา หรือการเปลี่ยนราคาของผู้ขาย หากเสนอราคาเป็นจำนวนหน่วยเงินตราต่างประเทศต่อเงินในประเทศหนึ่งหน่วย เงินในประเทศที่อ่อนค่าจะทำให้อัตราที่เสนอในรูปนั้นลดลงแทน
ผู้นำเข้าอาจทำสัญญาไว้ก่อน ป้องกันความเสี่ยงจากอัตราแลกเปลี่ยน หรือซื้อสินค้าคงคลังก่อนค่าเงินเปลี่ยน ดังนั้นจำนวนเงินที่จ่ายวันนี้อาจต่างจากจำนวนเงินที่คำนวณจากอัตราสปอตปัจจุบัน บริษัทยังอาจเจรจาเงื่อนไขกับผู้ขายใหม่หรือยอมลดอัตรากำไรเพื่อรักษาราคาในสกุลเงินท้องถิ่นให้คงที่ ตัวอย่างใบแจ้งหนี้แยกให้เห็นเพียงขั้นตอนหนึ่ง ไม่ได้อธิบายกระแสเงินสดหรือการตัดสินใจตั้งราคาของทุกบริษัท
ค่าเงินที่เปลี่ยนไปส่งผลถึงราคาได้อย่างไร?
มีเส้นทางหลักสองแบบ เส้นทางตรงเริ่มจากสินค้านำเข้าสำเร็จรูปที่ครัวเรือนซื้อ หากผู้ค้าปลีกต้องจ่ายเงินสกุลท้องถิ่นมากขึ้นเพื่อซื้อสินค้าสำเร็จรูปนำเข้า ต้นทุนดังกล่าวอาจส่งผลต่อราคาหน้าร้านและดัชนีราคาผู้บริโภคในที่สุด ผลอาจเกิดหลังจากผู้ค้าปลีกขายสินค้าคงคลังเดิม ปรับรายการราคา หรือเจรจาสัญญาใหม่แล้วเท่านั้น
เส้นทางทางอ้อมเริ่มจากวัตถุดิบนำเข้า โรงงานในประเทศอาจใช้เชื้อเพลิง ชิ้นส่วน บรรจุภัณฑ์ หรือบริการซอฟต์แวร์จากต่างประเทศ เงินในประเทศที่อ่อนลงอาจทำให้ต้นทุนวัตถุดิบเหล่านี้สูงขึ้น โรงงานอาจส่งต่อต้นทุนบางส่วนให้ผู้ค้าส่งหรือผู้ค้าปลีก ซึ่งอาจปรับราคาต่อ ห่วงโซ่นี้อาจใช้เวลานานกว่าและกระทบทั้งสินค้าผลิตในประเทศและสินค้านำเข้าสำเร็จรูป ECB เรียกเส้นทางตรงว่าการส่งผ่านระยะแรก และเส้นทางผ่านต้นทุนวัตถุดิบว่าการส่งผ่านระยะที่สอง [คำอธิบายของ ECB เกี่ยวกับผลโดยตรงและทางอ้อม]({source:ecbExchangeRatePassThrough2016})
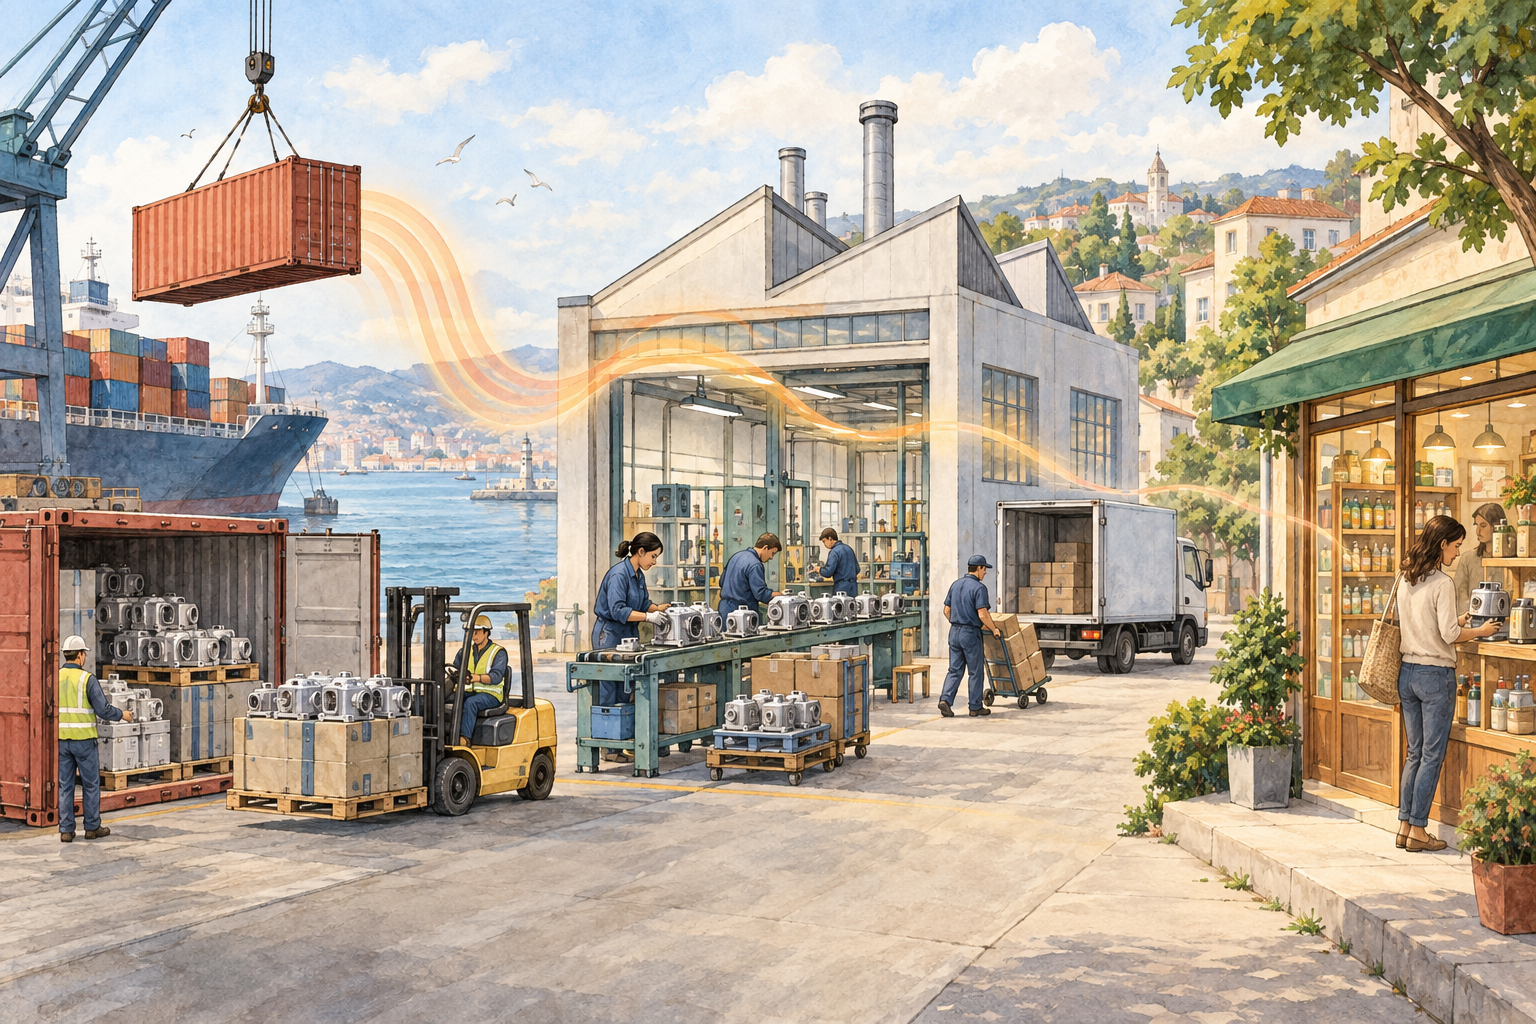
โดยทั่วไปผลกระทบจะอ่อนลงและเกิดช้าลงเมื่อเคลื่อนจากราคานำเข้าที่ชายแดน ผ่านราคาผู้ผลิต ไปจนถึงราคาผู้บริโภคขั้นสุดท้าย ราคาสุดท้ายยังรวมต้นทุนแรงงาน ค่าเช่า การขนส่ง ภาษี บริการค้าส่งและค้าปลีก ตลอดจนต้นทุนในประเทศอื่น ๆ ด้วย ดังนั้นการเปลี่ยนแปลงของวัตถุดิบนำเข้าเพียงรายการเดียวจึงไม่ได้ทำให้ราคาสินค้าเต็มจำนวนเปลี่ยนโดยอัตโนมัติ งานทบทวนของ ECB ในเขตยูโรพบความแตกต่างชัดเจนระหว่างค่าประมาณราคานำเข้ากับราคาผู้บริโภค และยังพบความแตกต่างระหว่างภาคธุรกิจและประเทศ [งานทบทวนปี 2020 ของ ECB เรื่องการส่งผ่านสู่เงินเฟ้อในเขตยูโร]({source:ecbExchangeRateTransmissionInflation2020})
ภาพประกอบด้านล่างสรุปห่วงโซ่นี้ เป็นภาพเชิงแนวคิด การจางลงของผลกระทบด้านต้นทุนไม่ใช่ค่าสัมประสิทธิ์ที่วัดได้ และภาพไม่ได้แสดงข้อมูลของประเทศ บริษัท หรือราคาใดโดยเฉพาะ
<!-- learn:illustration -->
เหตุใดผลต่อ CPI จึงอาจมีขนาดเล็กกว่า?
ลองนึกถึงตะกร้าราคาผู้บริโภคสมมติที่สินค้ากลุ่มหนึ่งมีน้ำหนัก 5% สมมติว่าวัตถุดิบนำเข้าคิดเป็น 60% ของราคาสินค้ากลุ่มนั้น ต้นทุนนำเข้าเพิ่มขึ้น 10% จากค่าเงินที่เปลี่ยน แต่ในช่วงเวลาที่วัด บริษัทส่งผ่านการเพิ่มขึ้นนี้ไปยังราคาสินค้ากลุ่มดังกล่าวเพียง 40%
ราคาของสินค้ากลุ่มนี้ในตัวอย่างแบบง่ายจะเพิ่ม 60% × 40% × 10% = 2.4% ส่วนการมีส่วนต่อราคาตะกร้าทั้งหมดโดยประมาณคือ 5% × 2.4% = 0.12% คำนวณแบบเดียวกันได้จากการคูณสัดส่วนทั้งสี่: 5% × 60% × 40% × 10% = 0.12% สมมติฐานและตัวเลขทั้งหมดแต่งขึ้นเพื่อแสดงวิธีคำนวณ ไม่ใช่ค่าประมาณของประเทศหรือสินค้าชนิดใด
นี่เป็นเพียงค่าประมาณสำหรับสินค้าส่วนเล็ก ๆ ในตะกร้าที่ใช้น้ำหนักคงที่ ไม่รวมการเปลี่ยนไปซื้อสินค้าทดแทน การเปลี่ยนแปลงของปริมาณ ภาษี ต้นทุนวัตถุดิบในประเทศ การปรับอัตรากำไร หรือการเปลี่ยนแปลงของตะกร้าเอง นอกจากนี้ยังสมมติว่าอัตราการส่งผ่าน 40% ใช้กับส่วนของต้นทุนที่เป็นวัตถุดิบนำเข้าในช่วงเวลาที่ระบุ หากส่งผ่านต้นทุนที่นำเข้าเพิ่มขึ้นทั้งหมดทันที สมมติฐานชุดเดียวกันจะให้ผลต่อทั้งตะกร้า 0.30% หากในช่วงนั้นไม่มีต้นทุนส่วนเพิ่มส่งไปถึงราคาหน้าร้านเลย ผลทันทีจากช่องทางนี้ก็จะเป็นศูนย์ แม้ภายหลังอาจมีการปรับราคาก็ตาม
ผล 0.12% คือการเปลี่ยนแปลงระดับดัชนีราคาเชิงตัวอย่างจากองค์ประกอบหนึ่ง ภายใต้สมมติฐานที่ระบุ ไม่ได้หมายความว่าอัตราเงินเฟ้อรายปีต้องเพิ่มขึ้น 0.12 จุดเปอร์เซ็นต์ และตัวเลขนี้ไม่ได้บอกว่าแรงกระทบจะอยู่นานเท่าใด เงินเฟ้อคืออัตราการเปลี่ยนแปลงของดัชนีราคา หากดัชนีเพิ่มขึ้นครั้งหนึ่งแล้วทรงตัวที่ระดับใหม่ ระดับราคาจะสูงขึ้นต่อไป แต่การปรับขึ้นครั้งเดียวไม่ได้เพิ่มอัตราเงินเฟ้อซ้ำทุกเดือน
เหตุใดบริษัทจึงส่งผ่านการเปลี่ยนแปลงค่าเงินเพียงบางส่วน?
สกุลเงินที่ใช้ในใบแจ้งหนี้เป็นเหตุผลหนึ่ง หากกำหนดราคาในเงินสกุลท้องถิ่นของผู้ซื้อ ค่าเงินที่ขยับในช่วงสั้นอาจไม่เปลี่ยนยอดในใบแจ้งหนี้เลย แต่หากกำหนดราคาเป็นเงินของผู้ส่งออกหรือเงินสกุลที่สาม การแปลงค่าอาจส่งผลทันทีมากกว่า สัญญาและรายการราคามักไม่ได้ปรับบ่อย การเปลี่ยนแปลงของค่าเงินจึงอาจส่งผ่านไปยังราคาล่าช้า เมื่อเวลาผ่านไป บริษัทอาจเจรจาใหม่ แม้สัญญาเดิมจะกำหนดราคาเป็นสกุลเงินของผู้ซื้อ [งานวิจัยของ ECB เรื่องห่วงโซ่มูลค่าโลกและสกุลเงินที่ใช้ในใบแจ้งหนี้]({source:ecbGlobalValueChainsExchangeRatePassThrough2019})
สินค้าคงคลังและการป้องกันความเสี่ยงทางการเงินก็เปลี่ยนจังหวะเช่นกัน ผู้ค้าปลีกอาจขายสินค้าที่ซื้อด้วยอัตราแลกเปลี่ยนเดิมก่อนจะจ่ายเงินซื้อสินค้าทดแทนด้วยอัตราใหม่ ผู้นำเข้าอาจทำสัญญาซื้อขายล่วงหน้าเพื่อตรึงอัตราแลกเปลี่ยนสำหรับการซื้อที่คาดไว้บางส่วน การจัดการเหล่านี้อาจเลื่อนหรือทำให้ต้นทุนที่ปรากฏในบัญชีของเดือนหนึ่งลดลง ไม่ได้ทำให้ความเสี่ยงทางเศรษฐกิจหายไปถาวร แต่ย้ายไปอยู่กับการซื้อ บริษัท หรือวันเวลาอื่น
ผู้ส่งออกและผู้จัดจำหน่ายอาจปรับส่วนเพิ่มราคา ผู้ผลิตต่างประเทศที่ต้องการรักษาส่วนแบ่งตลาดอาจลดราคาสินค้าในสกุลเงินของตนเมื่อเงินของผู้ซื้ออ่อนค่า ผู้นำเข้าในประเทศอาจรับต้นทุนชายแดนที่เพิ่มขึ้นไว้ในอัตรากำไรบางส่วน หรือส่งผ่านให้ลูกค้ามากขึ้นเมื่ออุปสงค์สูงหรือมีทางเลือกจำกัด ราคาที่ผู้บริโภคจ่ายยังรวมบริการจัดจำหน่ายในประเทศด้วย การตัดสินใจเหล่านี้จึงอาจแตกต่างกันไปตามสินค้า แม้จะได้รับผลจากค่าเงินเดียวกัน
การแข่งขัน ห่วงโซ่อุปทาน และสัดส่วนส่วนประกอบนำเข้าล้วนส่งผล สินค้าที่มีผู้ขายทดแทนได้หลายรายอาจถูกตั้งราคาต่างจากวัตถุดิบเฉพาะทางที่มีทางเลือกน้อย สินค้าที่ประกอบในประเทศก็ยังใช้ชิ้นส่วนนำเข้าได้ ขณะที่สินค้าที่ประกอบในต่างประเทศอาจใช้วัตถุดิบจากประเทศปลายทาง การวิเคราะห์ห่วงโซ่มูลค่าโลกของ ECB พบว่าความเชื่อมโยงในการผลิตและสกุลเงินที่ใช้ในใบแจ้งหนี้ช่วยอธิบายได้ว่าเหตุใดการส่งผ่านจึงต่างกันในแต่ละภาคธุรกิจและประเทศ [การวิเคราะห์ห่วงโซ่มูลค่าโลกของ ECB]({source:ecbGlobalValueChainsExchangeRatePassThrough2019})
เหตุใดการส่งผ่านจึงต่างกันตามประเทศและช่วงเวลา?
องค์ประกอบของสินค้านำเข้ามีความสำคัญ พลังงาน อาหาร และสินค้าที่ซื้อขายกันบ่อยอาจตอบสนองต่างจากบริการหรือสินค้าที่ผลิตในโรงงาน ประเทศที่นำเข้าสินค้าอุปโภคบริโภคสัดส่วนมากอาจมีช่องทางตรงจากต้นทุนต่างประเทศสู่ตะกร้าผู้บริโภคมากกว่า ส่วนชิ้นส่วนนำเข้าที่ผู้ผลิตในประเทศใช้สร้างความเสี่ยงทางอ้อมเพิ่มเติม การเปิดประเทศทางการค้าเพียงอย่างเดียวจึงไม่เพียงพอที่จะคาดการณ์ผลต่อราคาผู้บริโภค ยังต้องดูประเภทสินค้า ความเชื่อมโยงของวัตถุดิบ และสัดส่วนต้นทุนในประเทศด้วย
สภาพเงินเฟ้อและความคาดหวังในช่วงเริ่มต้นก็สำคัญเช่นกัน งานวิจัยของผู้เขียนในเอกสารทำงาน IMF ปี 2023 ศึกษากลุ่มประเทศพัฒนาแล้วและตลาดเกิดใหม่จำนวนมาก และรายงานว่าการส่งผ่านสูงขึ้นในช่วงที่เงินเฟ้อสูงและความไม่แน่นอนเพิ่มขึ้น งานดังกล่าวยังพบว่าการตอบสนองต่างกันตามแรงกระแทกที่เกี่ยวข้องกับการเคลื่อนไหวของค่าเงิน ผลเหล่านี้เป็นข้อค้นพบจากกลุ่มตัวอย่างและวิธีการของงานชิ้นนี้ ไม่ใช่กฎสากลหรือการคาดการณ์สำหรับสกุลเงินใดสกุลเงินหนึ่ง ผู้เขียนระบุว่าเอกสารทำงานสะท้อนมุมมองของผู้เขียน ซึ่งไม่จำเป็นต้องตรงกับ IMF คณะกรรมการบริหาร หรือฝ่ายบริหาร [เอกสารทำงาน IMF 23/86]({source:imfStateDependentExchangeRatePassThrough2023})
นโยบายการเงินอาจมีผลว่าการเพิ่มขึ้นชั่วคราวของต้นทุนจะแผ่ไปยังราคาและความคาดหวังที่กว้างขึ้นหรือไม่ ธนาคารกลางที่น่าเชื่อถืออาจช่วยยึดเหนี่ยวความคาดหวังเงินเฟ้อระยะยาว ขณะที่บริษัทและแรงงานอาจมีพฤติกรรมต่างออกไปหากคาดว่าราคาที่เพิ่มจากค่าเงินจะคงอยู่นาน แต่นั่นไม่ได้หมายความว่าธนาคารกลางจะลบใบแจ้งหนี้นำเข้าที่เกิดขึ้นแล้วได้ นโยบายมีผลต่อการตอบสนองในวงกว้างผ่านอุปสงค์ เงื่อนไขทางการเงิน และความคาดหวัง และยังอาจทำให้อัตราแลกเปลี่ยนเปลี่ยนไปด้วย
ค่าเงินที่อ่อนลงอาจส่งผลต่อผลผลิตด้วย ทำให้สินค้าส่งออกมีราคาถูกลงสำหรับผู้ซื้อในต่างประเทศ ขณะเดียวกันก็เพิ่มต้นทุนวัตถุดิบนำเข้าของธุรกิจในประเทศ ผลสุทธิขึ้นอยู่กับแหล่งที่บริษัทจัดซื้อ การตอบสนองของลูกค้า และแรงกระแทกที่ทำให้อัตราแลกเปลี่ยนเปลี่ยนไป จึงไม่ควรสรุปว่าค่าเงินอ่อนทุกครั้งจะเพิ่มหรือลดผลผลิต หรือทำให้เงินเฟ้อตอบสนองแบบเดียวกัน
ค่าประมาณการส่งผ่านบอกอะไรได้บ้าง?
ค่าประมาณเชิงประจักษ์แตกต่างกัน เพราะนักวิจัยอาจเลือกอัตราแลกเปลี่ยน ตัวชี้วัดราคา ประเทศ ช่วงเวลา รูปแบบแบบจำลอง ตัวแปรควบคุม และกรอบเวลาการตอบสนองต่างกัน อัตราแลกเปลี่ยนทวิภาคีเทียบกับคู่ค้ารายหนึ่งอาจให้ภาพต่างจากดัชนีค่าเงินเชิงนามที่ถ่วงน้ำหนักตามการค้า ดัชนีราคานำเข้าที่ชายแดนไม่เหมือนดัชนีราคาผู้บริโภค งานวิจัยบางชิ้นประเมินความสัมพันธ์เชิงรูปแบบลดรูปของอัตราแลกเปลี่ยนกับราคา ส่วนงานวิจัยเชิงโครงสร้างพยายามแยกว่าราคาตอบสนองอย่างไรหลังเกิดแรงกระแทกประเภทหนึ่ง
งานทบทวนของ ECB ปี 2020 แสดงให้เห็นว่าควรอ่านผลตามขอบเขตของงาน โดยใช้ข้อมูลรูปแบบลดรูปที่สอดคล้องกันของเขตยูโรและประเทศในสหภาพยุโรป งานรายงานว่าการอ่อนค่าของเงินยูโร 1% สัมพันธ์โดยเฉลี่ยกับราคานำเข้ารวมที่เพิ่มประมาณ 0.30% ภายในหนึ่งปี และดัชนีราคาผู้บริโภคที่ประสานกันของยุโรป (HICP) ที่เพิ่มประมาณ 0.04% ในช่วงเวลาเดียวกัน บทความระบุว่าค่าประมาณราคาผู้บริโภคไม่ได้แตกต่างจากศูนย์อย่างมีนัยสำคัญทางสถิติในทุกกรณี และตัวเลขเหล่านี้จำกัดอยู่ที่ข้อมูลและวิธีการของงานนั้น ไม่ใช่สูตรแปลงค่าไปใช้กับประเทศอื่น การคาดการณ์ปัจจุบัน หรือข้ออ้างว่าราคาสินค้าทุกชนิดจะเปลี่ยนตามตัวเลขดังกล่าว [ค่าประมาณเชิงประจักษ์และคำจำกัดความของ ECB]({source:ecbExchangeRateTransmissionInflation2020})
งานทบทวนเดียวกันยังแยกค่าประมาณการส่งผ่านแบบลดรูปออกจากอัตราส่วนการเปลี่ยนแปลงของราคาต่อการเปลี่ยนแปลงค่าเงินหลังระบุแรงกระแทกแล้ว วิธีที่สองพยายามคำนึงถึงผลป้อนกลับระหว่างราคา อัตราแลกเปลี่ยน ผลผลิต และนโยบาย ความแตกต่างนี้สำคัญเพราะอัตราแลกเปลี่ยนไม่ใช่ปุ่มภายนอกที่ขยับด้วยเหตุผลเดียว การตัดสินใจเรื่องดอกเบี้ย อุปสงค์โลก ราคาสินค้าโภคภัณฑ์ ความต้องการถือสินทรัพย์เสี่ยง และข่าวในประเทศอาจทำให้ค่าเงินและราคาขยับพร้อมกันผ่านช่องทางอื่น
ดังนั้นกราฟที่แสดงค่าเงินและ CPI เคลื่อนไหวไปด้วยกันเพียงอย่างเดียวไม่ได้บอกว่าค่าเงินเป็นสาเหตุของการเปลี่ยน CPI มากแค่ไหน หากต้องการตีความค่าประมาณ ให้ตรวจสอบคำจำกัดความของอัตราแลกเปลี่ยนว่าอัตราที่เพิ่มหมายถึงเงินแข็งหรืออ่อน วัดราคาที่ขั้นใด ใช้กรอบเวลาการตอบสนองแบบใด กลุ่มตัวอย่างและแบบจำลองใด รวมถึงช่วงความไม่แน่นอน ค่าสัมประสิทธิ์เป็นผลจากงานวิจัยภายใต้สมมติฐานที่ระบุ ไม่ใช่เครื่องคำนวณเงินเฟ้อสำหรับครัวเรือน
ควรอ่านรายงานค่าเงินและเงินเฟ้ออย่างไร?
ขั้นแรก ระบุรูปแบบการเสนอราคาและตัวชี้วัดค่าเงิน อัตราทวิภาคีอาจเขียนเป็นหน่วยเงินในประเทศต่อเงินต่างประเทศหนึ่งหน่วย หรือกลับกัน ดัชนีค่าเงินเชิงนามที่มีประสิทธิผลรวมคู่ค้าหลายราย แต่ธรรมเนียมของผู้จัดทำดัชนีเป็นตัวกำหนดว่าทิศทางใดหมายถึงเงินแข็ง อย่าเพิ่งเรียกการเคลื่อนไหวว่าแข็งค่าหรืออ่อนค่าจนกว่าจะทราบธรรมเนียมดังกล่าว
จากนั้นติดตามห่วงโซ่การกำหนดราคาแทนการข้ามไปดูดัชนีผู้บริโภคทันที ข้อมูลราคานำเข้าแสดงปฏิกิริยาที่ชายแดน ราคาผู้ผลิตอาจบอกการเปลี่ยนต้นทุนของผู้ขายในประเทศ ส่วน CPI หรือ HICP วัดราคาผู้บริโภคขั้นสุดท้าย ชุดข้อมูลเหล่านี้ครอบคลุมสินค้า บริการ ธุรกรรม และขั้นตอนที่ต่างกัน และอาจเผยแพร่คนละกำหนดเวลา หากข้อมูลเอื้ออำนวย ให้ดูสกุลเงินที่ใช้ในใบแจ้งหนี้และแยกราคาตามสัญญาออกจากมูลค่าที่แปลงด้วยอัตราสปอต
ต่อมา ระบุช่วงเวลาและประเภทของการเปลี่ยนแปลง การอ่อนค่าครั้งเดียวอาจทำให้ระดับราคาสูงขึ้นเมื่อบริษัททยอยปรับราคา ขณะที่อัตราเงินเฟ้ออาจสูงขึ้นเฉพาะในช่วงปรับราคา การอ่อนค่าซ้ำหรือการตอบสนองของค่าจ้างและราคาที่กว้างขึ้นอาจทำให้แนวโน้มต่างไป ส่วนอัตราแบบปีต่อปีอาจรวมการเปลี่ยนแปลงราคาที่เกิดก่อนค่าเงินขยับครั้งล่าสุด
สุดท้าย แยกการเปลี่ยนแปลงที่สังเกตได้ออกจากคำอธิบาย ตรวจดูราคาในสกุลเงินต่างประเทศ ค่าขนส่งและสินค้าโภคภัณฑ์ สัดส่วนวัตถุดิบนำเข้า อัตรากำไรในประเทศ ภาษี อุปสงค์ และการตอบสนองของนโยบายที่อาจเกี่ยวข้องด้วย สรุปที่รอบคอบควรระบุตัวชี้วัด วันที่ รูปแบบการเสนอราคา ขั้นราคาที่วัด และกรอบเวลาของงานวิจัย อย่านำการเปลี่ยนแปลงค่าเงินล่าสุดไปคูณค่าประมาณการส่งผ่านที่เผยแพร่เพียงค่าเดียวแล้วเรียกผลลัพธ์นั้นว่าการคาดการณ์
ดูตัวชี้วัดค่าเงินได้ที่ อัตราแลกเปลี่ยนที่แท้จริงและอัตราแลกเปลี่ยนที่แท้จริงเชิงประสิทธิผล ส่วนดัชนีราคาผู้บริโภคอธิบายไว้ใน CPI, PCE และตัวปรับ GDP ความแตกต่างระหว่างเงินเฟ้อทั่วไปกับเงินเฟ้อพื้นฐานอยู่ใน เงินเฟ้อทั่วไปเทียบกับเงินเฟ้อพื้นฐาน
คำถามที่พบบ่อย
Q1ค่าเงินอ่อนลง 10% หมายความว่าราคาผู้บริโภคจะเพิ่ม 10% หรือไม่?
ไม่ใช่ หากราคาสินค้าเป็นเงินตราต่างประเทศคงเดิม ค่าใช้จ่ายสำหรับใบแจ้งหนี้นำเข้าเมื่อแปลงเป็นเงินในประเทศอาจสูงขึ้น แต่ผลต่อดัชนีผู้บริโภคขึ้นอยู่กับน้ำหนักสินค้านำเข้า สัดส่วนวัตถุดิบนำเข้า สัญญา ส่วนต่างราคา ต้นทุนในประเทศ และบริษัทส่งผ่านการเปลี่ยนแปลงให้ลูกค้ามากน้อยเพียงใด
Q2หากภายหลังค่าเงินแข็งขึ้น ราคาขายปลีกจะลดลงในจำนวนเท่ากันโดยอัตโนมัติหรือไม่?
ไม่ใช่ บริษัทอาจปรับราคาในช่วงเวลาต่างกัน ต้นทุนและส่วนต่างราคาอาจเปลี่ยนไปด้วย และการขึ้นราคาก่อนหน้านี้อาจไม่ถูกย้อนกลับแบบหนึ่งต่อหนึ่ง ค่าเงินที่กลับมาแข็งขึ้นกับการอ่อนค่าก่อนหน้าอาจส่งผลต่างกันทั้งด้านเวลาและการส่งผ่าน
Q3ค่าสัมประสิทธิ์การส่งผ่านเป็นการคาดการณ์เงินเฟ้อรอบถัดไปของประเทศฉันหรือไม่?
ไม่ใช่ ค่าสัมประสิทธิ์สรุปผลจากกลุ่มตัวอย่าง ตัวชี้วัดราคา นิยามอัตราแลกเปลี่ยน วิธีการ และกรอบเวลาหนึ่ง ค่านี้ช่วยอธิบายกลไกได้ แต่การนำไปใช้พยากรณ์ต้องมีหลักฐานว่าค่าประมาณนั้นเหมาะกับประเทศ ช่วงเหตุการณ์ และภาวะปัจจุบัน
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ใบแจ้งหนี้นำเข้ามีมูลค่า 100 หน่วยเงินตราต่างประเทศ อัตราแลกเปลี่ยนเพิ่มจาก 1.00 เป็น 1.10 หน่วยเงินตราในประเทศต่อเงินตราต่างประเทศหนึ่งหน่วย โดยราคาในสกุลเงินต่างประเทศไม่เปลี่ยน มูลค่าใหม่หลังแปลงเป็นเงินในประเทศเท่าใด?
เลือกคำตอบเพื่อดูคำอธิบาย